Inte oväntat försvagades kronan kraftigt, vilket i och för sig bara är en fortsättning av en trend med svagare krona som startat långt tidigare. Sommaren 2012 gick det som lägst 8,17 kronor på en euro (idag 9,29 kronor/euro). I mars i år gick det som lägst 6,33 kronor på en dollar (idag 6,82 kronor/dollar). De senaste nästan två åren har kronan rört sig i ett förhållandevis litet intervall på 6,30-6,80 kronor per dollar, men det ser idag ut att ha blivit ett utbrott ur detta intervall mot svagare krona. Det var emellertid inget jätteöverraskande som hände idag, då marknaderna via försvagad krona redan sedan ett bra tag ser ut att ha prisat in att Riksbanken skulle sänka räntan. Det som var mest överraskande var väl att detta hände så plötsligt. Å andra sidan har det dragit ut på tiden innan Riksbanken blev övertygad om att de skulle sänka räntan.
Förre vice riksbankschefen Lars EO Svensson, som länge argumenterat starkt för att Riksbanken borde sänka räntan, tycker förstås att dagens sänkning "kommer alldeles för sent", men "bättre sent än aldrig".
En effekt av räntesänkningen är förstås att bolåneräntorna går ner. Detta ger i sin tur nytt bränsle till den svenska bostadsbubblan, då man nu kan låna mer pengar till samma månadskostnad och för dessa pengar gå ännu högre i budgivningarna på bostäder.
Eftersom det är valår väljer oppositionen att lägga skulden för höga hushållsskulder och bostadspriser på sittande regering. Socialdemokraternas ekonomiskpolitiska talesperson Magdalena Andersson säger:
"Oavsett detta så vet vi att det som driver hushållens skuldsättning är de ökade bostadspriserna som det finns två orsaker till. Dels att regeringen har avskaffat fastighetsskatten utan att göra något åt ränteavdragen, dels att det byggs för lite."Jag håller för det första inte med henne om orsak och verkan. Det är inte de ökade bostadspriserna som driver upp hushållens skuldsättning, utan det är tvärtom - möjligheten för hushållen att öka sina skulder gör att de kan buda upp bostadspriserna. Sedan har hon rätt i att den avskaffade fastighetsskatten är en faktor som drivit upp priserna, men det finns flera andra faktorer, där Socialdemokraterna själva inte heller går fria, då de varit med om att inrätta det statliga bolåneinstitutet SBAB som drivit på en osund utveckling på bolånemarknaden.
Nu går det inte att sänka Riksbankens styrränta särskilt mycket mer (som mest något tiotal räntepunkter) så vi lär relativt snart se en botten även för bolåneräntorna, även om de kan fortsätta att sjunka ett tag till efter denna Riksbankens med största sannolikhet sista signifikanta räntesänkning. Då återstår inte många faktorer som kan fortsätta att driva på de svenska bostadspriserna uppåt. Bostadspriserna kommer troligen att öka åtminstone under början av hösten, eftersom bostadsmarknaden inte kommer igång förrän då efter sommarens stiltje och det alltså är först då som räntesänkningen får effekt på bostadspriserna.
En annan faktor som kan driva bostadspriserna uppåt är att Bostadsrättslagen har ändrats från 1 juli, så att det inte länger krävs "beaktansvärda skäl" för andrahandsuthyrning, utan bara "skäl". Hur detta ska tolkas kommer vi att få se genom beslut från hyresnämnderna framöver, men det är i alla fall säkert att det blir lättare att hyra ut sin bostad i andra hand. Redan förra året underlättades andrahandsuthyrning genom en ny lag.
Tidigare har den svenska bostadsrättsmarknaden varit förskonad från den företeelse "buy to let" (köp för att hyra ut) som bidragit till bostadsbubblorna i många andra länder. Genom de lagändringar som gjorts har det dock blivit lättare att under vissa omständigheter köpa en lägenhet för uthyrning.
Räntesänkningen och underlättandet av andrahandsuthyrning kan som jag ser det alltså tillsammans leda till en sista urladdning uppåt för den svenska bostadsbubblan innan det är dags för fallet.
En intressant sak är för övrigt att bostadsrättsföreningar genom lagändringen från 1 juli får rätt att ta ut en avgift av den som hyr ut i andra hand, dock under förutsättning att stadgarna ändras. Jag undrar hur många föreningar som kommer att tillämpa detta. För vissa områden i Stockholms innerstad kan detta bli högst intressant för bostadsrättsföreningar som vill stävja andrahandsuthyrning.
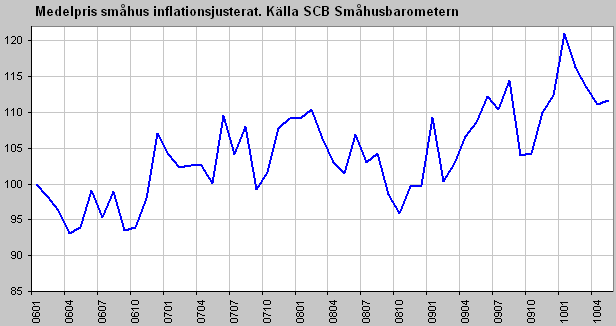
Nå, vi kan konstatera att de svenska bostadspriserna fortsätter sin uppgång redan innan räntesänkning och lagändring. Även tillväxttakten för hushållens lån har de senaste två åren ökat något och ligger nu på en årstakt på 5,3 procent, alltså fortfarande en i längden ohållbart hög nivå.
Vi kan alltså efter dagens räntebeslut konstatera att hushållen fortfarande lånar för mycket, men att Riksbanken nu konstaterat att det inte är deras sak att stävja detta, eller åtminstone att inflationsmålet har högre prioritet. Vad gäller andra aktörer som skulle kunna göra något åt saken sätter jag inte mycket tilltro till att Finansinspektionen kommer att försöka dämpa bostadsprisökningarna, då de hittills under denna bostadsbubbla inte visat något som helst intresse för att göra allvarliga försök att stoppa denna farlig finansiella utveckling. Tvärtom producerar de med jämna mellanrum rapporter som kommer fram till att de svenska hushållens ökande skulder och de stigande bostadspriserna inte utgör några faror. "Det finns inget att se här, var goda gå vidare."



 Inlägg


