Världens äldsta ännu verksamma bank, italienska Banca Monte dei Paschi di Siena (MPS) grundades år 1472 i staden Siena i Toscana. Det ser dock ut som om den inte kommer att bli så mycket äldre än sina nu 544 år.
Jag skrev igår om hur de italienska bankaktierna fortsätter neråt och i lördags om hur de italienska bankerna är epicentrum för den finanskris vi just ser utvecklas. Idag har dock utvecklingen för italienska bankaktier varit lite annorlunda. MPS aktier har fullständigt slaktats ner 19,4 procent och bara under handelsdagens sista 45 minuter föll den 10 procent när handeln återupptogs efter tidigare stopp.
Däremot har inte övriga italienska bankaktier gått ner på samma sätt idag, till skillnad mot hur det sett ut vid övriga nedgångsdagar sedan 24 juni, då de också slaktats hårt (om än inte lika hårt som MPS). UniCredit +0,7%, Intesa SanPaolo -2,2%, Banco Popolare -3,8%, UBI +1,4% idag. Det ser alltså ut som om MPS är epicentrum i den italienska bankkrisen och finansmarknaderna har uppenbarligen tappat förtroendet för denna bank. Aktien har nu tappat över 95 procent i värde på två år. Bara sedan augusti förra året har aktien tappat 87 procent.
Kravet som offentliggjordes igår från ECB på att minska bankens berg av dåliga lån med 10 miljarder euro fram till 2018 var troligen det som avgjorde. Med tanke på att MPS senaste kvartalet bara hade en nettovinst på 93 miljoner euro kommer nedskrivningar av några miljarder för dåliga lån att ge en brakförlust. MPS har en balansräkning på 174 miljarder euro, så 47 miljarder i dåliga lån är ytterst kännbart och att försöka bli av med 10 miljarder av dessa ger en som jag ser det omöjlig ekvation, särskilt som vad jag kan utläsa av balansräkningen de bara har 9,7 miljarder i eget kapital och reserver.
Så italienska staten måste hjälpa MPS på något vis, frågan är bara hur. Kapitaltillskott skulle kunna komma ifråga genom ett kryphål i EU:s nya strängare bankregler att det får göras om en bank fallerar ett stresstest. Någon gång i slutet av juli ska resultatet av årets stresstest av EU-bankerna komma och MPS lär troligen inte klara det. Frågan är bara om det aktuella stresstestet hinner publiceras innan situationen för MPS blir akut. För övrigt har italienska staten redan hjälpt MPS med kapitaltillskott två gånger.
En annan möjlighet är att man på något sätt genom en fond köper ut de dåliga lånen från MPS. Frågan är bara vad "rätt" värde på dessa är. I bankens bokföring står de runt 40 procent av det nominella värdet, medan marknadsvärdet bara verkar vara runt 20 procent. Köper staten genom en fond ut de dåliga lånen kan de knappast göra det till alltför högt värde utan att få bassning från EU.
Grunden i just Italiens bankers problem är att landet till skillnad från Spanien och Irland inte varit under något internationellt räddningsprogram och därför inte tvingats radikalt rensa upp sin banksektor. Nu kommer efterräkningen. WolfStreet ser en risk för för uttagsanstormning och/eller bankkollaps i Italien. Och hade jag pengar i en italiensk bank (och särskilt MPS) skulle jag flytta dem omgående. De flesta mer informerade aktörer tänker troligtvis också så.
Det är en imponerande mängd dåliga lån som Italiens banker samlat på sig. Siffrorna varierar mellan olika källor, men mellan 17 och 20 procent av bankernas lån är dåliga. Detta kan jämföras med att i finanskrisen 2008-2009 var som högst endast 5 procent av USA:s bankers lån dåliga. Detta beror på att de italienska bankerna varit slappare med att ta tag i dåliga lån. Under finanskrisen rullade de italienska bankerna i många fall bara vidare lån vars låntagare inte betalade i tid i hopp om att ett ekonomiskt uppsving efter krisen skulle lösa problemen.
Men när EU-myndigheter började övervaka eurozonens största banker 2014 blev reglerna hårdare och de dåliga lånen tvingades fram i ljuset.
Ett annat problem är att det på grund av Italiens tröga rättssystem är mycket svårt att tvinga igenom betalning eller säkerheter på dåliga lån. I genomsnitt tar de italienska domstolarna åtta år för att klara av en sådan process.
Skulle någon italiensk storbank gå omkull skulle det få svåra konsekvenser för många italienare, då det till skillnad från i andra länder är vanligt att privatpersoner äger bankobligationer. Omkring 187 miljarder euro i bankobligationer innehas av privata investerare, som skulle se dessa sparpengar försvinna om en italiensk bank gjorde en bail-in enligt EU-reglerna.
Investerarnas brist på förtroende för MPS visas sig inte bara i aktiekursen. Kreditswappar (CDS) på MPS obligationer ligger nu på 1633 punkter, vilket är betydligt högre än exempelvis grekiska statens 922 punkter, och indikerar en risk på 67 procent att MPS ställer in betalningarna.
Och nyss meddelade den italienska finansinspektionen Consob att de förbjuder blankning av MPS aktie från och med imorgon. Som vi alla vet av tidigare blankningsförbud så är dessa helt verkningslösa och ger snarare motsatt effekt, då de signalerar "panik". Detta gör att jag förväntar mig att MPS går under på något vis den närmsta veckan.
Det vi väntar på nu är bara en uttagsanstormning mot MPS, vilken även kan ske genom överföringar till andra banker, och/eller att andra banker stänger av sina kontakter med MPS (som skedde för Lehman).
P.S. 2193 miljarder euro är Italiens statsskuld på just nu.
P.P.S. Läs även vad SvD skriver om italienska banker.
Visar inlägg med etikett aktier. Visa alla inlägg
Visar inlägg med etikett aktier. Visa alla inlägg
2016-07-05


2015-07-07
Kinas börskrasch stoppar tillfälligt
I slutet av maj skrev jag om hur Kinas börs var på väg mot nya svindlande höjder. Den resan uppåt bröts dock 15 juni, när Shanghai-börsen började sin nedgång. Hittills har Shanghai-börsen fallit 28 procent sedan toppen.
 Detta kvalificerar helt klart som en börskrasch. Mer detaljerat över den senaste tiden ser ni i diagrammet nedan.
 Kinesiska centralbanken har vid flera tillfällen försökt att stoppa nedgången på olika vis, vilket syns som tillfälliga uppstudsar i diagrammet ovan. Senaste uppstudsen i måndags (efter att regeringen beviljat pengar till China Securities Finance Corp för att möjliggöra mer belåning av aktier) blev ytterst kortvarig. Det blev en uppgång på nästan åtta procent, för att sedan åter gå ned, även om det ser ut som om Shanghai-börsen nu tillfälligt bromsat upp i fallet.
Nu senast har man enligt utsagor från journalister förbjudit media att använda vissa uttryck såsom "aktiekatastrofen" och "rädda marknaden", men det lär nog inte hjälpa särskilt mycket när alla kinesiska investerare vill ut samtidigt.
En analytiker i Hongkong förklarar varför kinesiska staten är så desperat att försöka stoppa börskraschen.
Man ska när man ser på Shanghai-börsen vara medveten om att aktierna där har en gräns för daglig nedgång på tio procent, vilket dock som ni ser inte har hindrat börsen från att falla vidare nästa dag. En vidare krasch lär alltså utspela sig under flera dagar.
Tillägg 2015-07-08: Ja, det var ju högst tillfälligt som börskraschen stoppade. Idag sjönk Shanghai Composite Index ytterligare sex procent.
Nu senast har man enligt utsagor från journalister förbjudit media att använda vissa uttryck såsom "aktiekatastrofen" och "rädda marknaden", men det lär nog inte hjälpa särskilt mycket när alla kinesiska investerare vill ut samtidigt.
En analytiker i Hongkong förklarar varför kinesiska staten är så desperat att försöka stoppa börskraschen.
"De styrande politikerna förstår att på grund av lånehävstången i systemet skapar börsnedgångar ringar på vattnet som kan skada den bredare ekonomin, så allt detta handlar om att förhindra spridningen av panik som skulle kunna utlösa en systemisk kris."Vi får se hur det går, men hittills har Kinesiska centralbanken och andra ansvariga myndigheter hanterat hela börsbubblan ytterst klantigt. Bara att de tillåtit den att växa så snabbt visar att de tappat kontrollen, och deras tafatta försök att bromsa nedgången visar också på inkompetens. Därför är jag inte optimistisk inför fortsättningen vad gäller Shanghai-börsen.
Man ska när man ser på Shanghai-börsen vara medveten om att aktierna där har en gräns för daglig nedgång på tio procent, vilket dock som ni ser inte har hindrat börsen från att falla vidare nästa dag. En vidare krasch lär alltså utspela sig under flera dagar.
Tillägg 2015-07-08: Ja, det var ju högst tillfälligt som börskraschen stoppade. Idag sjönk Shanghai Composite Index ytterligare sex procent.
2015-05-27
Kinas börser mot nya svindlande höjder
För några veckor sedan tittade jag lite på vad som håller på att hända på Kinas börser.
 Notera hur ökningen den senaste tiden liknar vad som skedde 2006-2007. Notera även vad som skedde därefter. Hösten 2007 sade en känd investerare när han såg diagrammet över Shanghai-börsen "whatever that graph shows, I want to short it". Detsamma skulle han nog säga om han såg vad som hänt den senaste tiden, de senaste åren inzoomade nedan.
 Ännu syns dock inget slut på den maniska uppgången på Kinas börser, men det kommer förr eller senare. Den våg uppåt som nu utspelar sig skulle jag gissa är den sista, men den kan pågå ett tag till. Notera särskilt att varje ny våg uppåt är brantare än den föregående.
mängden lån för aktiehandel har mer än trefaldigats det senaste året. Mängden krediter för aktiehandel ligger nu på 8,2 procent av de tillgängliga aktiernas värde, vilket är bland de högsta nivåer som noterats på någon av världens aktiermarknader de senaste decennierna.Då hade Shanghai Composite Index stigit till runt 4400 - mer än en fördubbling på ett år. Men vansinnet har fortsatt och nu är indexet uppe nära 5000. Diagrammet nedan visar utvecklingen från 2005 fram till nu, för att ge ett längre perspektiv på den galenskap som nu utspelar sig.


2015-04-24
Kinas börs WTF?
ZeroHedge presenterar dagens WTF-diagram, nämligen antal aktiehandelskonton som öppnas varje vecka i Kina:

Det är som synes omåttligt populärt och slår nu alla rekord. Mer än 10 miljoner nya aktiehandelskonton har öppnats sedan årsskiftet. Den senaste veckan öppnades nästan dubbelt så många aktiehandelskonton som veckan innan! Bidragande kan i och för sig vara att varje person nu tillåts ha mer än ett konto, vilket är en nyhet sedan en vecka.
Hur många "vanliga kineser" ska lockas in i bubblan innan den brister? Sex procent av investerarna anges vara analfabeter och två tredjedelar av dem sägs ha lämnat skolan vid 15 års ålder eller tidigare.
Nedan ser ni Shanghai-börsens index de senaste tre åren.

Inget slut ännu på den senaste (uppenbara) bubblan. Shanghai- och Shenzhen-börserna har fördubblats i värde sedan i somras. Detta samtidigt som Kinas BNP-utsikter inte sett så dåliga ut de senaste 25 åren och ekonomin visar många tecken på att sakta in. Kinas aktier värderas nu mer än dubbelt så högt i förhållande till vinsterna som USA:s aktier under dotcom-bubblans topp.
Och mängden lån för aktiehandel har mer än trefaldigats det senaste året. Mängden krediter för aktiehandel ligger nu på 8,2 procent av de tillgängliga aktiernas värde, vilket är bland de högsta nivåer som noterats på någon av världens aktiermarknader de senaste decennierna.
Hur länge kan galenskapen fortgå? Inte så länge till, tror jag.
Det är som synes omåttligt populärt och slår nu alla rekord. Mer än 10 miljoner nya aktiehandelskonton har öppnats sedan årsskiftet. Den senaste veckan öppnades nästan dubbelt så många aktiehandelskonton som veckan innan! Bidragande kan i och för sig vara att varje person nu tillåts ha mer än ett konto, vilket är en nyhet sedan en vecka.
Hur många "vanliga kineser" ska lockas in i bubblan innan den brister? Sex procent av investerarna anges vara analfabeter och två tredjedelar av dem sägs ha lämnat skolan vid 15 års ålder eller tidigare.
Nedan ser ni Shanghai-börsens index de senaste tre åren.
Inget slut ännu på den senaste (uppenbara) bubblan. Shanghai- och Shenzhen-börserna har fördubblats i värde sedan i somras. Detta samtidigt som Kinas BNP-utsikter inte sett så dåliga ut de senaste 25 åren och ekonomin visar många tecken på att sakta in. Kinas aktier värderas nu mer än dubbelt så högt i förhållande till vinsterna som USA:s aktier under dotcom-bubblans topp.
Och mängden lån för aktiehandel har mer än trefaldigats det senaste året. Mängden krediter för aktiehandel ligger nu på 8,2 procent av de tillgängliga aktiernas värde, vilket är bland de högsta nivåer som noterats på någon av världens aktiermarknader de senaste decennierna.
Hur länge kan galenskapen fortgå? Inte så länge till, tror jag.
2014-12-26
Att förstå "V:na" på aktiemarknaderna
I senaste Credit Bubble Bulletin förklarar Doug Noland bland annat en del av dynamiken bakom volatiliteten på aktiemarknaderna, framförallt de skarpa fall med efterföljande skarpa uppgångar som syns då och då och som ser ut som ett "V" i diagrammet. Se t.ex. Stockholmsbörsens Omxs30-index sedan augusti 2008 i diagrammet nedan.
 I oktober hade vi ett extra kraftigt fall, följt av en mycket kraftig uppgång. Även förra veckan såg vi en V-liknande botten, om än av mindre magnitud. Förklaringen som ges är att det handlar om en "short squeeze", alltså att de som har hakat på nedåttrenden genom att blanka tvingas att köpa tillbaks sina blankningar och därmed driver upp aktiekurserna. Noland bygger på detta med ytterligare ett steg av dynamik på finansmarknaderna.
För att förstå Nolands förklaring måste man förstå lite bland annat om optioner. Dessa finns antingen som köpoptioner eller säljoptioner. Säljoptioner kan man köpa för att spekulera i att priset på den underliggande tillgången (aktien eller indexet) kommer att gå ner fram till optionens lösendag. En säljoption sägs vara "in the money" om dess lösenpris överstiger det nuvarande priset på den underliggande tillgången och optionen alltså skulle ge "pengar tillbaks" om den underliggande tillgången ligger kvar på samma pris fram till lösendagen. En säljoption sägs på motsvarande sätt vara "out of the money" om dess lösenpris ligger under det nuvarande priset på den underliggande tillgången och optionen alltså skulle förfalla värdelös på lösendagen om den underliggande tillgången då ligger kvar på samma pris. Optioner som är "out of the money" är förhållandevis "billiga" om man tror på en snabb rörelse på aktiemarknaden. Säljoptioner kan köpas som "värdeförsämringsförsäkring" på ett aktieinnehav.
En handelsstrategi av kategorin "Armageddon" bygger på att man köper på sig finansiella instrument som vid en krasch på de finansiella marknaderna (Armageddon) ger stor avkastning. Dessa finansiella instrument (derivat) är av en typ med stor inbyggd hävstång, exempelvis out-of-the-money-optioner. Samtidigt ligger man med huvuddelen av sitt kapital i exempelvis aktier, som tack vare centralbankernas nuvarande penningpolitik ständigt drivs uppåt i värde. På så sätt får man förhoppningsvis god avkastning både om marknaderna tuffar på uppåt och om de kraschar.
En "hedge" på de finansiella marknaderna innebär en "försäkring" eller "motvikt" - att man köper ett finansiellt instrument som rör sig tvärt om mot ett annat innehav.
I dagens globaliserade finansiella värld gör det detsamma vilken centralbank som tillför likviditet. USA:s Federal Reserve har i oktober avslutat sitt program av kvantitativa lättnader (QE), men Japans centralbank fortsätter att pumpa ut likviditet på finansmarknaderna. Därför är det fortsatt lönsamt att spekulera i en uppgång på aktiemarknaderna, men med "kraschförsäkring".
Någon dag framöver kommer det dock att inträffa att en nedgång på aktiemarknaderna är så kraftig att den inte bromsas upp förrän en bra bit ner - kraschen är då ett faktum. När det händer och vad som utlöser det är dock svårt att sia om.
För att förstå Nolands förklaring måste man förstå lite bland annat om optioner. Dessa finns antingen som köpoptioner eller säljoptioner. Säljoptioner kan man köpa för att spekulera i att priset på den underliggande tillgången (aktien eller indexet) kommer att gå ner fram till optionens lösendag. En säljoption sägs vara "in the money" om dess lösenpris överstiger det nuvarande priset på den underliggande tillgången och optionen alltså skulle ge "pengar tillbaks" om den underliggande tillgången ligger kvar på samma pris fram till lösendagen. En säljoption sägs på motsvarande sätt vara "out of the money" om dess lösenpris ligger under det nuvarande priset på den underliggande tillgången och optionen alltså skulle förfalla värdelös på lösendagen om den underliggande tillgången då ligger kvar på samma pris. Optioner som är "out of the money" är förhållandevis "billiga" om man tror på en snabb rörelse på aktiemarknaden. Säljoptioner kan köpas som "värdeförsämringsförsäkring" på ett aktieinnehav.
En handelsstrategi av kategorin "Armageddon" bygger på att man köper på sig finansiella instrument som vid en krasch på de finansiella marknaderna (Armageddon) ger stor avkastning. Dessa finansiella instrument (derivat) är av en typ med stor inbyggd hävstång, exempelvis out-of-the-money-optioner. Samtidigt ligger man med huvuddelen av sitt kapital i exempelvis aktier, som tack vare centralbankernas nuvarande penningpolitik ständigt drivs uppåt i värde. På så sätt får man förhoppningsvis god avkastning både om marknaderna tuffar på uppåt och om de kraschar.
En "hedge" på de finansiella marknaderna innebär en "försäkring" eller "motvikt" - att man köper ett finansiellt instrument som rör sig tvärt om mot ett annat innehav.
Den inbyggda hävstången i Armageddon-handelsstrategier orsakar normalt små problem. Tänk till exempel om du går ut och köper säljoptioner på aktiemarknaden som är 25% out-of-the-money (kraschskydd). För det mesta behöver det finansiella derivatets motpart som utfärdade denna marknadsförsäkring inte göra eller bry sig särskilt mycket - så länge marknaden är lugn. Men om marknaden plötsligt är i en nedåtspiral, så kommer den datoriserade handelsmodellen att föreskriva att en kort position måste etableras som en partiell hedge mot den utfärdade "försäkringen". Om marknaden fortsätter neråt kommer mer (kort) säljande att krävas för att trygga att handelspositionen kommer att generera tillräckligt kassaflöde (handelsvinst) för att betala försäkringskontraktet. Allt eftersom denna out-of-the-money-option närmar sig lösenpriset stiger mängden ("delta") nödvändig handel exponentiellt. Men om marknaden sedan plötsligt återhämtar sig, kräver undvikandet av förluster att den korta positionen (hedgen mot marknaden) återställs (köps tillbaka) i en stigande marknad.Denna typ av handelsstrategier orsakar alltså större volatilitet på aktiemarknaderna - det är därför vi får så skarpa "V" i bottnarna. Det behövs inte särskilt mycket köpande för att trigga en kraftig uppgång efter en kraftig nedgång på grund av de dynamiska effekterna. Att dessa handelsstrategier är populära beror på att de stora centralbankerna (Federal Reserve, Europeiska centralbanken och Japans centralbank) ständigt tillför ny likviditet till marknaderna och därmed driver priserna uppåt. Samtidigt är många aktörer på de finansiella marknaderna osäkra på hur länge denna strategi kan hålla och vill "försäkra sig" mot en eventuell krasch.
I dagens globaliserade finansiella värld gör det detsamma vilken centralbank som tillför likviditet. USA:s Federal Reserve har i oktober avslutat sitt program av kvantitativa lättnader (QE), men Japans centralbank fortsätter att pumpa ut likviditet på finansmarknaderna. Därför är det fortsatt lönsamt att spekulera i en uppgång på aktiemarknaderna, men med "kraschförsäkring".
Någon dag framöver kommer det dock att inträffa att en nedgång på aktiemarknaderna är så kraftig att den inte bromsas upp förrän en bra bit ner - kraschen är då ett faktum. När det händer och vad som utlöser det är dock svårt att sia om.
2014-12-10
Ryssland får budgetproblem, valutaproblem, BNP-problem
Nu kommer bekräftelse på att Ryssland får underskott i statsfinanserna på grund av det fallande oljepriset. Jag skrev i oktober om hur ett lågt oljepris drabbar oljeexporterande länder.
Den ryska börsens RTS-index har mer än halverats sedan senaste toppen 2011. Bara sedan i somras har det fallit nästan 40 procent och ingen botten är ännu i sikte, se diagrammet nedan.
 Den ryska rubeln har fallit 33 procent i värde mot euron sedan årets början, se diagram nedan.
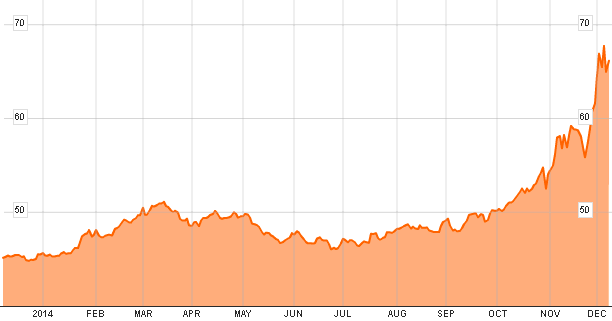 Notera hur valutans försvagningstakt blivit allt snabbare de senaste månaderna. Mot dollarn har rubeln fallit 39 procent i år. Den fallande valutakursen ger förstås inflation i Ryssland. Årstakten för prisinflationen i Ryssland var i november 9,1 procent och till nästa år spekuleras det i tvåsiffriga inflationstal. Inflationen driver förstås även på räntorna för lån, vilket påverkar ekonomin negativt. De flesta bedömare räknar nu med att Rysslands BNP backar nästa år.
Inflationen skapar folkligt missnöje. Den fallande valutakursen ger missnöje hos den lilla rika klassen (de som vi ser här och i andra västländer som ryska turister). Ryssland kan alltså stå inför en budgetkris, en valutakris, en ekonomisk kräftgång och en politisk kris. Då får vi se hur regimen (eller eventuell ny regim som tar över efter Putin och kompani) agerar utrikespolitiskt. Kommer man att stoppa kostsamma operationer mot grannländer såsom Ukraina, eller kommer man att distrahera den missnöjda befolkningen med yttre fiender?
Den ryska börsens RTS-index har mer än halverats sedan senaste toppen 2011. Bara sedan i somras har det fallit nästan 40 procent och ingen botten är ännu i sikte, se diagrammet nedan.
Inflationen skapar folkligt missnöje. Den fallande valutakursen ger missnöje hos den lilla rika klassen (de som vi ser här och i andra västländer som ryska turister). Ryssland kan alltså stå inför en budgetkris, en valutakris, en ekonomisk kräftgång och en politisk kris. Då får vi se hur regimen (eller eventuell ny regim som tar över efter Putin och kompani) agerar utrikespolitiskt. Kommer man att stoppa kostsamma operationer mot grannländer såsom Ukraina, eller kommer man att distrahera den missnöjda befolkningen med yttre fiender?
2014-12-09
Kinas börs föll
Knappt hann jag skriva om den spekulationshysteri som dragit igång på Shanghaibörsen förrän den föll kraftigt idag.
 Dagens fall på 5,4 procent är det största på Shanghaibörsen sedan augusti 2009 och volymen var rekordstor.
Fallet beror på att Kinas centralbank dragit åt kreditkranen, troligen för att kväva spekulationshysterin i sin linda.
Är detta slutet på den korta bubblan på Shanghaibörsen, eller kommer den att vända uppåt igen? Den rekordstora volymen talar för att många spekulanter brände sina fingrar där idag och att vi nu sett toppen.
Fallet beror på att Kinas centralbank dragit åt kreditkranen, troligen för att kväva spekulationshysterin i sin linda.
Är detta slutet på den korta bubblan på Shanghaibörsen, eller kommer den att vända uppåt igen? Den rekordstora volymen talar för att många spekulanter brände sina fingrar där idag och att vi nu sett toppen.
2014-12-05
Kinas börsindex stiger kraftigt
Bloggrannen Jojje Ohlsson uppmärksammar på sin blogg In Beijing att Shanghai-börsen stigit med 20 procent de senaste tio handelsdagarna och med drygt 30 procent sedan i juni. Mer detaljerat skriver han om detta på Finansliv. Även Kinas näst största börs i Shenzhen har stigit starkt.
Även handelsvolymen har ökat kraftigt. "Under gårdagen var handeln på Shanghaibörsen 85 procent större än snittet de senaste 30 dagarna, och under årets gång har volymen ökat med 37 procent jämfört med i fjol". Handelsvolymen på Kinas börser har för övrigt alltid varit låg av flera orsaker, bland annat att kineserna placerat i fastigheter istället.
Den ökade volymen nu beror enligt Jojje Ohlsson på en rusning av privatsparare till börsen - bara den senaste veckan har 370 000 privatpersoner öppnat nya aktiekonton. Att privata sparare just nu flockas till aktiebörsen beror dels på att fastighetsmarknaden har stannat av, dels att den kinesiska centralbanken injicerat pengar i ekonomin och sänkt räntan. Jag tycker också att det verkar finnas ett visst mått av flockbeteende bakom detta. Den ökade handelsvolymen ligger troligen bakom även kursstegringarna, då fler aktörer ska jaga samma mängd aktier. Det finns nämligen inte några fundamenta bakom uppgången - Kinas ekonomiska tillväxt har den senaste tiden börjat mattas av och det finns inga högre vinster i företagen som skulle motivera kursuppgångarna.
I diagrammet nedan ser ni Shanghai Composite Index sedan 2009.

Notera att detta börsindex inte gjort något liknande sedan just 2009, då det åter steg efter urblåsningen av den gigantiska kinesiska börsbubbla som sprack 2007.
Ännu en spännande liten bubbla som dyker upp i den globala finansvärlden! Frågan är hur långt den kan gå innan den spricker. Troligen längre än vad någon sansad bedömare kan ana.
Även handelsvolymen har ökat kraftigt. "Under gårdagen var handeln på Shanghaibörsen 85 procent större än snittet de senaste 30 dagarna, och under årets gång har volymen ökat med 37 procent jämfört med i fjol". Handelsvolymen på Kinas börser har för övrigt alltid varit låg av flera orsaker, bland annat att kineserna placerat i fastigheter istället.
Den ökade volymen nu beror enligt Jojje Ohlsson på en rusning av privatsparare till börsen - bara den senaste veckan har 370 000 privatpersoner öppnat nya aktiekonton. Att privata sparare just nu flockas till aktiebörsen beror dels på att fastighetsmarknaden har stannat av, dels att den kinesiska centralbanken injicerat pengar i ekonomin och sänkt räntan. Jag tycker också att det verkar finnas ett visst mått av flockbeteende bakom detta. Den ökade handelsvolymen ligger troligen bakom även kursstegringarna, då fler aktörer ska jaga samma mängd aktier. Det finns nämligen inte några fundamenta bakom uppgången - Kinas ekonomiska tillväxt har den senaste tiden börjat mattas av och det finns inga högre vinster i företagen som skulle motivera kursuppgångarna.
I diagrammet nedan ser ni Shanghai Composite Index sedan 2009.
Notera att detta börsindex inte gjort något liknande sedan just 2009, då det åter steg efter urblåsningen av den gigantiska kinesiska börsbubbla som sprack 2007.
Ännu en spännande liten bubbla som dyker upp i den globala finansvärlden! Frågan är hur långt den kan gå innan den spricker. Troligen längre än vad någon sansad bedömare kan ana.
2014-10-16
Börsfrossa!
I morse förväntades det bli en återhämtning på börserna efter gårdagens fall, men den återhämtningen blev bara kortvarig - straxt efter klockan 11 hade åter gårdagens lägstanivå spräckts på Stockholmsbörsen. Som lägst har Stockholmsbörsen idag varit ner 12,5 procent från toppen för en månad sedan och det är ännu inte säkert att den aktuella nedgångsfasen är över.
Diverse spåmän uttalar sig nu och tycker till om hur långt ner det kan gå, om det snart är köpläge och så vidare. DI:s börskrönikör säger att det kan gå ner lite till, men ger samtidigt rådet att behålla de aktier man har. Hur sjutton kan man stå för ett sånt korkat uttalande? Idag är det så enkelt att sälja och köpa aktier via dator och Internet. Om det ska gå ner en bit till så kan man köpa tillbaka billigare. Hittills i denna nedgång har varje (tillfällig) botten följts av en ny lägre (tillfällig) botten någon dag senare.
Varken Expressen eller Aftonbladet har dock börsfallet högt i sitt nyhetsflöde - när de skriker om "börsraset - så ska du göra nu" kan man börja fundera på om vi sett bottnen. Fortfarande toppar ebola skräpblaskornas hemsidors nyhetsflöde.
Ekonomimedia är självklart mer på hugget och DI försöker att förklara varför börsen faller. Att det handlar om att euroländerna är på väg in i sin tredje recession på sex år är säkerligen en viktig faktor, men det finns mycket annat också. En av de viktigaste orsakerna till börsraset är troligen att USA:s centralbank Federal Reserve är på väg att trappa ner och avsluta sitt tillgångsköpsprogram. Det finns förstås också oro för hur Japans ekonomi ska klara sig och inte minst en oro för Kinas enorma kreditbubbla - båda saker jag skrivit om här för ett bra tag sedan.
SvD skrev igår lite råd om hur man ska göra med sitt sparande i denna börsoro. De vanliga misstänkta intervjuas. Günther Mårder, numera sparekonom på Nordnet säger:
Även Claes Hemberg, sparekonom på Avanza Bank, intervjuas och han tycker att man för längre placeringar idag bör välja högräntefonder. Ett högst tveksamt råd. Hög ränta betyder hög risk, vilken "riskstämpel" som än sätts av fondvärderare - det är först i en kris som högräntefondernas verkliga avkastningspotential kommer att testas på allvar. Det är inte värt ynka fem procents potentiell avkastning att satsa i högräntefonder.
Som vanligt avslutar både Hemberg och Mårder med att "den som sparar på lång sikt bör sitta still i båten". Fortfarande förblindade av tesen om att aktier alltid är bäst i längden, trots nu 14 års sidledes bergochdalbana. Den exceptionellt starka perioden 1980-2000 sitter fortfarande kvar i medvetandet hos finansanalytikerna. Hur exceptionell denna period var syns i det avkastningsdiagram för börsen 1920-2008 som jag gjorde för några år sedan.
Diverse spåmän uttalar sig nu och tycker till om hur långt ner det kan gå, om det snart är köpläge och så vidare. DI:s börskrönikör säger att det kan gå ner lite till, men ger samtidigt rådet att behålla de aktier man har. Hur sjutton kan man stå för ett sånt korkat uttalande? Idag är det så enkelt att sälja och köpa aktier via dator och Internet. Om det ska gå ner en bit till så kan man köpa tillbaka billigare. Hittills i denna nedgång har varje (tillfällig) botten följts av en ny lägre (tillfällig) botten någon dag senare.
Varken Expressen eller Aftonbladet har dock börsfallet högt i sitt nyhetsflöde - när de skriker om "börsraset - så ska du göra nu" kan man börja fundera på om vi sett bottnen. Fortfarande toppar ebola skräpblaskornas hemsidors nyhetsflöde.
Ekonomimedia är självklart mer på hugget och DI försöker att förklara varför börsen faller. Att det handlar om att euroländerna är på väg in i sin tredje recession på sex år är säkerligen en viktig faktor, men det finns mycket annat också. En av de viktigaste orsakerna till börsraset är troligen att USA:s centralbank Federal Reserve är på väg att trappa ner och avsluta sitt tillgångsköpsprogram. Det finns förstås också oro för hur Japans ekonomi ska klara sig och inte minst en oro för Kinas enorma kreditbubbla - båda saker jag skrivit om här för ett bra tag sedan.
SvD skrev igår lite råd om hur man ska göra med sitt sparande i denna börsoro. De vanliga misstänkta intervjuas. Günther Mårder, numera sparekonom på Nordnet säger:
Det viktigaste i dessa stunder är att behålla lugnet. Risken finns annars att man säljer på botten för att sedan köpa tillbaka när börsen stigit rejältVisst kan det vara bra att ha en viss tajming i sina aktieförsäljningar, men det är nog läge att fundera på att sälja av hela skiten på den upprekyl som kommer förr eller senare. Som bloggrannen Cornucopia påpekar är nämligen den svenska börsen nära ett dödskors, det vill säga att 50 dagars glidande medelvärde bryter ner genom 200 dagars. En tämligen säker säljsignal som pekar mot att en större nedgång är förestående (ja, större än de 12,5 procent vi sett hittills). Om inget sensationellt inträffar får vi denna säljsignal inom någon vecka. Storbritanniens, Tysklands och Frankrikes börser uppvisar redan dödskors och världens börser brukar som bekant följas åt. Och uppsidan på börsen får i dagsläget anses vara högst begränsad. Det är värt att avstå från några procents uppgång för att slippa en för besparingarna förödande nedgång på tiotals procent.
Även Claes Hemberg, sparekonom på Avanza Bank, intervjuas och han tycker att man för längre placeringar idag bör välja högräntefonder. Ett högst tveksamt råd. Hög ränta betyder hög risk, vilken "riskstämpel" som än sätts av fondvärderare - det är först i en kris som högräntefondernas verkliga avkastningspotential kommer att testas på allvar. Det är inte värt ynka fem procents potentiell avkastning att satsa i högräntefonder.
Som vanligt avslutar både Hemberg och Mårder med att "den som sparar på lång sikt bör sitta still i båten". Fortfarande förblindade av tesen om att aktier alltid är bäst i längden, trots nu 14 års sidledes bergochdalbana. Den exceptionellt starka perioden 1980-2000 sitter fortfarande kvar i medvetandet hos finansanalytikerna. Hur exceptionell denna period var syns i det avkastningsdiagram för börsen 1920-2008 som jag gjorde för några år sedan.
2014-09-05
Ingen bubbla?
Hos ZeroHedge ser jag följande diagram från John Hussman över USA-börsens utveckling (S&P 500) de senaste 20 åren.
 Det noteras även att USA-börsens volatilitet är bland den lägsta sedan 2006.
I förra veckan skrev jag
De flesta av världens aktiebörser är ganska väl korrelerade och "följer husse" USA. Även för Stockholmsbörsen börjar det bli farligt höga nivåer, även om vi inte har kommit tillbaks till rekordnivån från it-bubblans år 2000. Ännu ser vi dock inte några tecken på att den nuvarande uppgången skulle vara bruten, men det är läge för den investeringsintresserade att vara på sin vakt för tecken på en ny nedgångsfas.
Det är ju inte precis brist på orosmoln här i världen.
I förra veckan skrev jag
Det ser ut som om det varit längre uppgångar på cirka fem år, följda av större nedgångar. Den senaste uppgången har nu hållit på i drygt fem år, så tiden för nedgång är mogen.Det finns uppenbarligen fler som noterat samma sak som jag.
De flesta av världens aktiebörser är ganska väl korrelerade och "följer husse" USA. Även för Stockholmsbörsen börjar det bli farligt höga nivåer, även om vi inte har kommit tillbaks till rekordnivån från it-bubblans år 2000. Ännu ser vi dock inte några tecken på att den nuvarande uppgången skulle vara bruten, men det är läge för den investeringsintresserade att vara på sin vakt för tecken på en ny nedgångsfas.
Det är ju inte precis brist på orosmoln här i världen.
2014-08-25
Manipulerade aktiemarknader?
Begrunda följande diagram över utvecklingen för det amerikanska storbolagsindexet S&P 500 sedan bottnen i början av 2009.
 Notera särskilt hur vi sedan slutet av 2012 haft en lång uppgång, som endast brutits av små nedgångar. Det går lätt att dra en linje längs ovansidan och en längs nedansidan för att få fram en kanal som indexet hållit sig inom. Sedan den relativt kraftiga nedgången sommaren 2011 ser volatiliteten för aktiemarknaden ut att ha minskat rejält. Varje svängning nedåt ser ut att bli allt mindre. Vad beror detta på?
Hur aktiemarknaderna går beror idag till stor del på hur centralbankerna hanterar penningflödena. Det verkar som om USA:s centralbank Federal Reserve "Fed" nu hittat en "perfekt" recept för hur man ska få en stadigt stigande aktiemarknad utan alltför stora fluktuationer. Tillräckligt många av finansmarknadernas aktörer verkar även se det som trovärdigt. Det verkar finnas en tilltro till att Fed kommer att kväva varje antydan till nedgång i dess linda. Hurra! Vi har nått den perfekta jämvikten och går mot ett samhälle av evigt ökande välstånd.
Det nuvarande penningpolitikiska experimentet i USA kommer dock bara att hålla så länge det fungerar. Så länge marknaderna har förtroende för Fed:s penningpolitik kommer systemet att förbli stabilt, men så fort något inträffar som rubbar förtroendet så är det kört. Att undertrycka volatilitet i finansmarknader fungerar nämligen bara under en begränsad tid. Förr eller senare blommar alla obalanser ut.
Den specialintresserade rekommenderas att läsa mer i senaste Credit Bubble Bulletin från Doug Noland. Han påpekar bland annat att även underliggande fundamenta för aktiemarknaden påverkas av Fed:s penningpolitik - företagens vinster, som blåses upp av de kvantitativa lättnaderna.
Hur länge kan vi då förvänta oss att den nuvarande stabila uppgången fortsätter? När spricker den? Om vi ser på USA:s aktiemarknad i ett längre perspektiv ser det ut så här:
 Det ser ut som om det varit längre uppgångar på cirka fem år, följda av större nedgångar. Den senaste uppgången har nu hållit på i drygt fem år, så tiden för nedgång är mogen. Dock ser det ännu inte ut att vara dags. Om ni tittar på det första diagrammet så ser ni att S&P 500 fortfarande bara har relativt små nedgångar och fortsätter i sin stabila trendkanal uppåt. Den dagen vi börjar att se större fluktuationer kan vi börja misstänka att upptrenden är slut. Men där är vi inte ännu.
Hur aktiemarknaderna går beror idag till stor del på hur centralbankerna hanterar penningflödena. Det verkar som om USA:s centralbank Federal Reserve "Fed" nu hittat en "perfekt" recept för hur man ska få en stadigt stigande aktiemarknad utan alltför stora fluktuationer. Tillräckligt många av finansmarknadernas aktörer verkar även se det som trovärdigt. Det verkar finnas en tilltro till att Fed kommer att kväva varje antydan till nedgång i dess linda. Hurra! Vi har nått den perfekta jämvikten och går mot ett samhälle av evigt ökande välstånd.
Det nuvarande penningpolitikiska experimentet i USA kommer dock bara att hålla så länge det fungerar. Så länge marknaderna har förtroende för Fed:s penningpolitik kommer systemet att förbli stabilt, men så fort något inträffar som rubbar förtroendet så är det kört. Att undertrycka volatilitet i finansmarknader fungerar nämligen bara under en begränsad tid. Förr eller senare blommar alla obalanser ut.
Den specialintresserade rekommenderas att läsa mer i senaste Credit Bubble Bulletin från Doug Noland. Han påpekar bland annat att även underliggande fundamenta för aktiemarknaden påverkas av Fed:s penningpolitik - företagens vinster, som blåses upp av de kvantitativa lättnaderna.
Hur länge kan vi då förvänta oss att den nuvarande stabila uppgången fortsätter? När spricker den? Om vi ser på USA:s aktiemarknad i ett längre perspektiv ser det ut så här:
2013-10-31
Månadsskifteseffekten synad
Cornucopia skrev i morse om "månadsskifteseffekten" eller "kalendereffekten", det vill säga att börsen har en tendens att gå upp runt månadsskiftena. Trejdingidén när man utnyttjar denna effekt är att köpa ett representativt urval av aktier, en indexfond eller annat finansiellt instrument som ger positiv exponering mot börsen. Köpen sker några dagar före månadsskiftet, varefter man säljer några dagar senare. Resten av tiden ligger man likvid. Upprepa detta varje månadsskifte och du blir rikare än den som bara följer börsindex. Fördelen med handelsstrategin är att den är så enkel.
Cornucopia talar inte om vilka dagar man ska köpa respektive sälja, utan hänvisar till en bok som man kan köpa för runt 500 kronor. Med lite kunskaper i kalkylprogrammet Excel och indexdata från börsen kan man dock lätt räkna ut saken själv. Sagt och gjort - här får ni helt gratis min analys av månadsskifteseffekten.
Nedan ser ni ett diagram för tidsperioden 2007-07-16 till 2013-10-30, med olika strategier inritade så man kan jämföra dem. Den första siffran anger vilken dag man köper, den andra vilken man säljer. -1 betyder månadens sista handelsdag, -2 näst sista och så vidare. 1 betyder månadens första handelsdag, 2 dess andra dag, och så vidare. Kurvan "alla" är indexet omxs30 som jämförelse. Alla kurvor normerade till att börja på 100.
 Bästa strategin för denna period har alltså varit att köpa på månadens femte sista handelsdag och sälja på följande månads första handelsdag. Den som konsekvent följt detta har dubblat sina pengar sedan juli 2007, medan den som legat i en indexfond efter en spännande bergochdalbana bara nästan har fått tillbaka de satsade pengarna.
Även om man "missar" med någon dag har man fått hyfsad avkastning. Att köpa på fyra handelsdagar innan månadsskifte och sälja på andra eller tredje handelsdagen i nästa månad har ändå gett runt 80 procents vinst.
Men nu börjar jag undra lite över detaljerna. Denna period började med en kraftig börsnedgång och har därefter präglats av en längre uppgång. Notera hur den som investerat enligt månadsskifteseffekten gjorde en mycket bra vinst i slutet av 2008, precis i slutet av den kraftiga nedgången. Därefter tycks kurvorna ha följt index ganska väl, även om det är svårt att avgöra hur väl av diagrammet ovan. Därför delar jag in i två tidsperioder: nedgången juli 2007 till december 2008, samt uppgången januari 2009 till nu. Först tittar vi på nedgången.
 Här har den som trejdat enligt strategin -5/1 gjort en bra vinst, särskilt med tanke på att kreti och pleti gjort en stor förlust. Allra bäst under denna period var strategierna -5/2 och -4/2, näst bäst var -5/3 och -4/3, och -5/1 och -4/1 kommer bara på tredjeplats. Alla sex dessa ganska lika strategier var dock bra och vi tittar här bara på en endaste börsnedgång. Man bör ha lite mer statistiskt underlag för att kunna välja bästa strategin. Men som sagt så är även en "ganska bra" månadsskiftesstrategi bättre än att dras ner i djupet av sin indexfond. Man behöver inte alltid vara bäst - det räcker att vara bättre än de flesta andra.
Diagrammet nedan visar uppgångsfasen.
 Under denna fas är en månadsskiftesstrategi faktiskt sämre än en indexfond. Den stora vinsten med strategin gör man alltså i börsnedgångar, vilket vi också ser tydligt för den kortare börsnedgången sommaren 2011 i diagrammet ovan. Att strategin -5/1 ändå klarar sig så bra mot indexet visar att det är så att största delen av uppgångsdagarna ligger runt månadsskiftet.
Det är alltså tydligt att det finns en månadsskifteseffekt och att den går att utnyttja. Enstaka månadsskiften kan dock gå med förlust, så strategin kräver lite tid för att gå med vinst.
Eftersom strategin ger bäst utdelning i samband med längre börsnedgångar kan man tänka sig att kombinera den med någon form av indikator på börsens långsiktiga riktning, t.ex. hur 50 respektive 200 dagars glidande medelvärde förhåller sig till varandra (och om vi fått dödskors eller himmelskors). I nedgång så använder man t.ex. strategin -5/2, i uppgång följer man index.
Jag tittar i mina exempel bara på slutkurserna för respektive dag. Eventuellt kan man förbättra strategin genom att t.ex. köpa på någon lokal botten under dagen eller sälja på någon lokal topp under dagen. Andra möjligheter är att undersöka om vissa månadsskiften är annorlunda mot andra, t.ex. om någon månad är särskilt dålig eller bra. Exempelvis gissar jag att kvartalsskiften är annorlunda. Självklart kan man också se på en längre tidsperiod för att få bättre statistiskt underlag. Idag orkar jag dock inte det.
Kom emellertid ihåg att historiken aldrig är en garanti för hur framtiden kommer att se ut, även om det kan ge en antydan. Var och en ansvarar för sina egna investeringar och sin egen spekulation.
Så, nu behöver ni inte köpa en bok för en femhundring, men ni får gärna ge en slant om ni tyckte denna artikel var bra, vilket också kan uppmuntra mig till att komma igång med att skriva regelbundet igen. Gåvor ges genom att klicka på knappen "Donate" i högerspalten.
Tillägg: Lite ofrivillig ironi är det kanske att Cornucopia och jag uppmärksammar månadsskifteseffekten just vid ett månadsskifte där vi istället ser ut att få en rejäl nedgång.
Cornucopia talar inte om vilka dagar man ska köpa respektive sälja, utan hänvisar till en bok som man kan köpa för runt 500 kronor. Med lite kunskaper i kalkylprogrammet Excel och indexdata från börsen kan man dock lätt räkna ut saken själv. Sagt och gjort - här får ni helt gratis min analys av månadsskifteseffekten.
Nedan ser ni ett diagram för tidsperioden 2007-07-16 till 2013-10-30, med olika strategier inritade så man kan jämföra dem. Den första siffran anger vilken dag man köper, den andra vilken man säljer. -1 betyder månadens sista handelsdag, -2 näst sista och så vidare. 1 betyder månadens första handelsdag, 2 dess andra dag, och så vidare. Kurvan "alla" är indexet omxs30 som jämförelse. Alla kurvor normerade till att börja på 100.
Även om man "missar" med någon dag har man fått hyfsad avkastning. Att köpa på fyra handelsdagar innan månadsskifte och sälja på andra eller tredje handelsdagen i nästa månad har ändå gett runt 80 procents vinst.
Men nu börjar jag undra lite över detaljerna. Denna period började med en kraftig börsnedgång och har därefter präglats av en längre uppgång. Notera hur den som investerat enligt månadsskifteseffekten gjorde en mycket bra vinst i slutet av 2008, precis i slutet av den kraftiga nedgången. Därefter tycks kurvorna ha följt index ganska väl, även om det är svårt att avgöra hur väl av diagrammet ovan. Därför delar jag in i två tidsperioder: nedgången juli 2007 till december 2008, samt uppgången januari 2009 till nu. Först tittar vi på nedgången.
Diagrammet nedan visar uppgångsfasen.
Det är alltså tydligt att det finns en månadsskifteseffekt och att den går att utnyttja. Enstaka månadsskiften kan dock gå med förlust, så strategin kräver lite tid för att gå med vinst.
Eftersom strategin ger bäst utdelning i samband med längre börsnedgångar kan man tänka sig att kombinera den med någon form av indikator på börsens långsiktiga riktning, t.ex. hur 50 respektive 200 dagars glidande medelvärde förhåller sig till varandra (och om vi fått dödskors eller himmelskors). I nedgång så använder man t.ex. strategin -5/2, i uppgång följer man index.
Jag tittar i mina exempel bara på slutkurserna för respektive dag. Eventuellt kan man förbättra strategin genom att t.ex. köpa på någon lokal botten under dagen eller sälja på någon lokal topp under dagen. Andra möjligheter är att undersöka om vissa månadsskiften är annorlunda mot andra, t.ex. om någon månad är särskilt dålig eller bra. Exempelvis gissar jag att kvartalsskiften är annorlunda. Självklart kan man också se på en längre tidsperiod för att få bättre statistiskt underlag. Idag orkar jag dock inte det.
Kom emellertid ihåg att historiken aldrig är en garanti för hur framtiden kommer att se ut, även om det kan ge en antydan. Var och en ansvarar för sina egna investeringar och sin egen spekulation.
Så, nu behöver ni inte köpa en bok för en femhundring, men ni får gärna ge en slant om ni tyckte denna artikel var bra, vilket också kan uppmuntra mig till att komma igång med att skriva regelbundet igen. Gåvor ges genom att klicka på knappen "Donate" i högerspalten.
Tillägg: Lite ofrivillig ironi är det kanske att Cornucopia och jag uppmärksammar månadsskifteseffekten just vid ett månadsskifte där vi istället ser ut att få en rejäl nedgång.
2013-01-07
En titt på börsen
Sedan mitten av november har världens högfrekvenshandelsplatser aktiebörser präglats av stigande kurser, som är en fortsättning av den någorlunda stigande trend som har rått sedan slutet av 2011, då Europeiska centralbankens (ECB) chef Mario Draghi bestämde sig för att sätta punkt för eurokrisen och bromsa det häftiga börsfallet i juli-augusti 2011 genom den extraordinära åtgärden att tillföra likviditet till finansmarknaderna genom LTRO och flera senare utspel. Upptrenden börjar dock bli lite gammal och vi närmar oss intressanta nivåer, nämligen den långa trendlinjen som förbinder topparna från mars 2000, juli 2007 och början av 2011. Denna trendlinje befinner sig just nu någonstans runt 1143 för Stockholmsbörsens OMXS30-index. (I fredags stängde OMXS30 på 1137.)
 Förutom det rent TA-mässiga kan vi konstatera att de aktuella aktievärderingarna generellt sett inte ser ut att prisa in den lågkonjunktur som vi verkar vara på väg in i. Det känns därför inte orimligt att börsen skulle kunna vända ner till den nedre trendlinjen som förbinder bottnarna från 2002 och 2008, särskilt med tanke på att det senaste dryga årets uppgång mer sett ut som en bergochdalbana än en beslutsam uppgång. I slutet av 2011 lyckades ECB hejda börsernas nedgång omkring halvvägs ner till den nedre trendlinjen - frågan är om centralbankerna kan lyckas igen. En sådan nedgång går förstås inte på särskilt kort tid, utan man kan jämföra med nedgången 2007-2008, som tog halvtannat år att spela ut.
För mer detaljerad daglig teknisk analys av börserna rekommenderar jag bloggrannen Winning Trading, som i morse bland annat skrev:
 Den senaste tiden har volatiliteten inom dagen varit väldigt låg - misstänkt låg. Inga marknadsaktörer verkar se några framtida problem, eller? Centralbankerna i EU, USA och Japan kommer väl att pumpa in "pengar" (egentligen krediter) i finansmarknaderna in absurdum och med alltmer drastiska åtgärder, eller? Så vi kan bortse från att den reala ekonomin inte känns särskilt sprudlande, eller?
ZeroHedge påpekade nyligen att aktieterminshandlarna i USA överväger mer åt att börserna ska fortsätta stiga än vad de gjort någon gång under de senaste sex åren. Dessutom är belåningen (margin debt) åter tillbaks på en nivå vi senast såg våren 2008. Spekulanterna satsar alltså "allt" på att börserna ska stiga, dessutom med belåning. När optimismen blir för stark ska man se upp.
En sak som tyder på problem är att Baselkommittén igår beslutade att skjuta på de hårdare likviditetskraven för bankerna. På kort sikt gynnar det banksektorns aktiekurser, men på längre sikt visar det att bankerna (troligen framförallt de europeiska) inte klarar av att hålla en rimlig likviditetsbuffert och därmed är farligt känsliga för störningar på de finansiella marknaderna. EU-kommissionen välkomnade dumdristigt nog Baselkommitténs beslut, men de borde tänka efter vad de egentligen önskar sig. Vill de ha stabila banker, eller banker som med jämna mellanrum måste "räddas"? Be careful what you wish for.
För mer detaljerad daglig teknisk analys av börserna rekommenderar jag bloggrannen Winning Trading, som i morse bland annat skrev:
Nu blir det spännande att se om köparna har har det självförtroende som krävs för att utmana toppen från juli 2011 vid 1142. Kursen är på kort sikt överköpt och ni som följt mig ett tag vet att jag inte ”tror på nyheter” som anledningar till hållbara uppgångar, snarare tvärtom.En intressant sak att titta på vad gäller börsen är volatiliten inom dagen. Nedan ser ni den i ett diagram sedan april 2000, beräknad som (dagshögsta - dagslägsta) / öppningskurs.
[...]
Vi ska fortsätta att befinna oss bland köparna men för tillfället är tajmingen för entré den sämsta tänkbara. I samband med den stundande rekylen ska vi bevaka händelseförloppet kring utbrottsnivån 1119 eller den senaste bottnen vid 1099. Även om ”lösningen” för det amerikanska budgetstupet tolkas positivt av många har jag tidigare skrivit att det är stor risk för en tydlig topp strax efter beskedet och den ståndpunkten har jag fortfarande. Det blir intrssant att se om vi får en ny botten mellan den 10 och den 18 och i så fall vilken nivå den hamnar på då det ger oss en viktig pusselbit för den fortsatta navigeringen.
ZeroHedge påpekade nyligen att aktieterminshandlarna i USA överväger mer åt att börserna ska fortsätta stiga än vad de gjort någon gång under de senaste sex åren. Dessutom är belåningen (margin debt) åter tillbaks på en nivå vi senast såg våren 2008. Spekulanterna satsar alltså "allt" på att börserna ska stiga, dessutom med belåning. När optimismen blir för stark ska man se upp.
En sak som tyder på problem är att Baselkommittén igår beslutade att skjuta på de hårdare likviditetskraven för bankerna. På kort sikt gynnar det banksektorns aktiekurser, men på längre sikt visar det att bankerna (troligen framförallt de europeiska) inte klarar av att hålla en rimlig likviditetsbuffert och därmed är farligt känsliga för störningar på de finansiella marknaderna. EU-kommissionen välkomnade dumdristigt nog Baselkommitténs beslut, men de borde tänka efter vad de egentligen önskar sig. Vill de ha stabila banker, eller banker som med jämna mellanrum måste "räddas"? Be careful what you wish for.
2012-08-02
Finansmarknaderna fick inte sina fixar
De globala finansmarknaderna har levt på hoppet den senaste tiden - hoppet om att centralbankerna skulle annonsera några nya program. Igår kväll kom den första besvikelsen när USA:s centralbank Federal Reserve inte kom med något nytt. Många hade hoppats på QE3 - ett tredje program av kvantitativa lättnader, men därav blev intet.
Idag var det så dags för Europeiska centralbanken att komma med besked, men därifrån blev det bara vaga ord. När ECB-chefen Mario Draghi höll sitt tal klockan 14.30 lyckades han med konststycket att sänka aktiebörserna rejält - Stockholmsbörsen föll omkring 2,4 procent på en halvtimme. För en vecka sedan hade "Super Mario" i ett tal antytt att något var på gång, men nu blev besvikelsen stor när det bara bidde en tummetott.
Den spanska börsen föll med över 5 procent idag och den italienska börsen med 4,6 procent.
Räntan på spanska tioåriga statsobligationer steg åter över den kritiska 7-procentsnivån och de italienska steg till 6,3 procent. Dock steg inte räntorna på de tvååriga spanska och italienska statsobligationerna, utan sjönk istället något, så än så länge är de inte på väg mot inverterad avkastningskurva.
Men läget för Spanien och Italien kan förvärras snabbt, framförallt för Spanien.
Finansmarknaderna har som jag nämnt förut bara två lägen nu - "risk off" och "risk on" och de flesta marknader är mer eller mindre korrelerade. Flykten från riskfyllda till upplevt säkra tillgångar (risk off) gjorde idag att räntorna på tyska och amerikanska statsobligationer sjönk. För tyska statspapper är räntan nu negativ för samtliga löptider upp till tre år.
Euron blir allt svagare, framförallt mot den svenska kronan. Just nu står den i 8,29 kronor per euro. I början av 2010, när den europeiska skuldkrisen började dra igång så smått, behövde man fortfarande punga ut med över 10 kronor för en euro. Det har gått snabbt utför. Är det någon som kommer ihåg att euron stod i 11,78 kronor som värst 2009? Det var förstås när oron för de svenska bankernas äventyr i Baltikum var på topp.
Den svaga euron är förstås ett orosmoln för den svenska exportindustrin, då det kan drabba de företag som exporterar till Europa.
Finansmarknaderna fick alltså inte sina fixar denna vecka, vilket kan leda till svåra abstinensproblem den närmaste tiden. Har centralbankerna äntligen förstått att massiva penningpumparaktioner inte har någon större effekt på den reala ekonomin, utan bara skapar större finansiella problem i längden? Eller tyckte de bara att läget ännu inte är så allvarligt att det behövs mer åtgärder?
Idag var det så dags för Europeiska centralbanken att komma med besked, men därifrån blev det bara vaga ord. När ECB-chefen Mario Draghi höll sitt tal klockan 14.30 lyckades han med konststycket att sänka aktiebörserna rejält - Stockholmsbörsen föll omkring 2,4 procent på en halvtimme. För en vecka sedan hade "Super Mario" i ett tal antytt att något var på gång, men nu blev besvikelsen stor när det bara bidde en tummetott.
Den spanska börsen föll med över 5 procent idag och den italienska börsen med 4,6 procent.
Räntan på spanska tioåriga statsobligationer steg åter över den kritiska 7-procentsnivån och de italienska steg till 6,3 procent. Dock steg inte räntorna på de tvååriga spanska och italienska statsobligationerna, utan sjönk istället något, så än så länge är de inte på väg mot inverterad avkastningskurva.
Men läget för Spanien och Italien kan förvärras snabbt, framförallt för Spanien.
Finansmarknaderna har som jag nämnt förut bara två lägen nu - "risk off" och "risk on" och de flesta marknader är mer eller mindre korrelerade. Flykten från riskfyllda till upplevt säkra tillgångar (risk off) gjorde idag att räntorna på tyska och amerikanska statsobligationer sjönk. För tyska statspapper är räntan nu negativ för samtliga löptider upp till tre år.
Euron blir allt svagare, framförallt mot den svenska kronan. Just nu står den i 8,29 kronor per euro. I början av 2010, när den europeiska skuldkrisen började dra igång så smått, behövde man fortfarande punga ut med över 10 kronor för en euro. Det har gått snabbt utför. Är det någon som kommer ihåg att euron stod i 11,78 kronor som värst 2009? Det var förstås när oron för de svenska bankernas äventyr i Baltikum var på topp.
Den svaga euron är förstås ett orosmoln för den svenska exportindustrin, då det kan drabba de företag som exporterar till Europa.
Finansmarknaderna fick alltså inte sina fixar denna vecka, vilket kan leda till svåra abstinensproblem den närmaste tiden. Har centralbankerna äntligen förstått att massiva penningpumparaktioner inte har någon större effekt på den reala ekonomin, utan bara skapar större finansiella problem i längden? Eller tyckte de bara att läget ännu inte är så allvarligt att det behövs mer åtgärder?
2012-07-23
Aktieexperterna.se utvecklas vidare, inklusive PPM
(Detta inlägg är sponsrat av AktieExperterna.se)
AktieExperterna.se fortsätter sin satsning och har nu uppdaterat sajten med nya funktioner. AktieExperterna levererar en tjänst med namnet AktieSMS som innebär att man enkelt kan följa/synkronisera vanliga profilers och experters portföljförändringar genom att ta emot synkroniserade SMS varje gång förändringar sker i portföljerna. AE har nu släppt in fonder och PPM i utbuden till skillnad från tidigare då det bara handlade om aktier. Numera får alltså betalande prenumeranter även SMS när förändring sker i experternas PPM- och fondportföljer. Andra förbättringar är att sajten fått en överskådligare layout och ett mer levande forum än tidigare.
Väljer man att ta rygg på någon av experterna får man prova första månaden gratis och tillgång till deras privata forum där man kan få värdefulla tips om ekonomi. Experterna ger dessutom pengarna tillbaka på sina tjänster om respektive expertprofil inte slagit börsindex under kvartalet. Man kan alltså se avgiften som en förvaltningskostnad och respektive expert som en förvaltare, även om man själv får genomföra affärerna. Till skillnad mot fondförvaltning så slipper man alltså förvaltningsavgifterna om experterna inte slår börsindex.
Läs mer om tjänsten på: http://www.aktieexperterna.se/aktiesms/aktiesms.
På dagens osäkra finansmarknader kan det vara bra att ha en expert att "hålla i handen".
AktieExperterna.se fortsätter sin satsning och har nu uppdaterat sajten med nya funktioner. AktieExperterna levererar en tjänst med namnet AktieSMS som innebär att man enkelt kan följa/synkronisera vanliga profilers och experters portföljförändringar genom att ta emot synkroniserade SMS varje gång förändringar sker i portföljerna. AE har nu släppt in fonder och PPM i utbuden till skillnad från tidigare då det bara handlade om aktier. Numera får alltså betalande prenumeranter även SMS när förändring sker i experternas PPM- och fondportföljer. Andra förbättringar är att sajten fått en överskådligare layout och ett mer levande forum än tidigare.
Väljer man att ta rygg på någon av experterna får man prova första månaden gratis och tillgång till deras privata forum där man kan få värdefulla tips om ekonomi. Experterna ger dessutom pengarna tillbaka på sina tjänster om respektive expertprofil inte slagit börsindex under kvartalet. Man kan alltså se avgiften som en förvaltningskostnad och respektive expert som en förvaltare, även om man själv får genomföra affärerna. Till skillnad mot fondförvaltning så slipper man alltså förvaltningsavgifterna om experterna inte slår börsindex.
Läs mer om tjänsten på: http://www.aktieexperterna.se/aktiesms/aktiesms.
På dagens osäkra finansmarknader kan det vara bra att ha en expert att "hålla i handen".
Finansövervakarna försäger sig?
Idag bär det utför på världens börser. Flera italienska bankaktier handelsstoppades under förmiddagen, bland annat UniCredit, Banco Popolare och MPS.
Runt lunchtid fick Italiens finansinspektion CONSOB panik och förbjöd blankning av aktier i banker och försäkringsbolag. Förbudet gäller veckan ut och enligt CONSOB är det "Med anledning av de senaste händelserna på aktiemarknaderna". Jag ser egentligen inte att det hänt något så spektakulärt på aktiemarknaderna. Milanobörsens FTSEMIB var ner med 5 procent som mest idag, och hade vid lunchtid sjunkit runt 8 procent på två dagar. Ingen sensationell händelse. De senaste tre veckorna (sedan 3 juli) har indexet fallit 13 procent.
Någon timme senare kom ett blankningsförbud från Spaniens finansinspektion CNMV, som tog i ännu mer. Detta blankningsförbud innefattar alla aktier noterade på den spanska marknaden och ska vara i kraft under 3 månader fram till 23 oktober.
Formuleringarna i dagens besked från Italiens och Spaniens finansinspektioner visar att de är rädda för helt andra händelser, där Spaniens rekordhöga statsskuldsränta är ett annat symptom idag. Uppenbarligen är något viktigt eller farligt på gång som får dem att vidta dessa panikåtgärder. De anser väl också att det är bättre att förekomma än att förekommas.
Som vi alla vet av tidigare blankningsförbud så är dessa helt verkningslösa och ger snarare motsatt effekt, då de signalerar "panik".
Läs även det jag skrev i morse om Spanien och Grekland.
Runt lunchtid fick Italiens finansinspektion CONSOB panik och förbjöd blankning av aktier i banker och försäkringsbolag. Förbudet gäller veckan ut och enligt CONSOB är det "Med anledning av de senaste händelserna på aktiemarknaderna". Jag ser egentligen inte att det hänt något så spektakulärt på aktiemarknaderna. Milanobörsens FTSEMIB var ner med 5 procent som mest idag, och hade vid lunchtid sjunkit runt 8 procent på två dagar. Ingen sensationell händelse. De senaste tre veckorna (sedan 3 juli) har indexet fallit 13 procent.
Någon timme senare kom ett blankningsförbud från Spaniens finansinspektion CNMV, som tog i ännu mer. Detta blankningsförbud innefattar alla aktier noterade på den spanska marknaden och ska vara i kraft under 3 månader fram till 23 oktober.
Den extrema volatilitet som råder på de europeiska aktiemarknaderna skulle kunna störa deras ordnade funktion och påverka den normala utvecklingen av finansiell verksamhet.Jag ser inte den "extrema volatilitet" som CNMV ser. Det spanska IBEX-35-indexet har fallit med 12 procent på två dagar, vilket är ganska mycket, men inte alls extremt. Sedan 3 juli har det fallit med 16 procent. Volatilitet är det förstås enligt CNMV bara när det rör sig neråt. När IBEX-35 steg med 5,6 procent 28-29 juni i år var det inget farligt.
...
Som en försiktighetsåtgärd med omedelbar verkan och av tillfällig art förbjuda ... operationer med värdepapper eller finansiella instrument som omfattar inrättande eller utökning av korta nettopositioner på aktier upptagna till handel på någon av Spaniens officiella sekundära marknader
...
Förbudet berör varje transaktion i aktier eller index, inklusive kontanttransaktioner, derivat på börser eller OTC-derivat, som handlar om att skapa en kort nettoposition eller öka en befintlig, även inom dagen.
Formuleringarna i dagens besked från Italiens och Spaniens finansinspektioner visar att de är rädda för helt andra händelser, där Spaniens rekordhöga statsskuldsränta är ett annat symptom idag. Uppenbarligen är något viktigt eller farligt på gång som får dem att vidta dessa panikåtgärder. De anser väl också att det är bättre att förekomma än att förekommas.
Som vi alla vet av tidigare blankningsförbud så är dessa helt verkningslösa och ger snarare motsatt effekt, då de signalerar "panik".
Läs även det jag skrev i morse om Spanien och Grekland.
2012-05-22
Ansiktsbok
Facebooks börsintroduktion i fredags markerar som jag ser det den slutgiltiga excessen i aktiespekulation. Börsvärdet på drygt 100 miljarder dollar i fredags gjorde det till den största börsintroduktionen i USA:s historia.
Introduktionskursen var satt till 38 dollar och aktien steg som högst till 42 dollar i fredags, för att sluta dagen på 38,27. Igår föll dock Facebook-aktien som en sten redan i öppningen och slutade måndagen på 34,03 - en nedgång på hela 11 procent från i fredags! Detta trots att dagen präglades av stigande börs i USA, där börsindexet S&P 500 steg med 1,6 procent, Nasdaq-börsen med 1,5 procent, Google med 2,3 procent, Apple med 5,8 procent och Microsoft med 1,6 procent. Men marknaden gillade alltså inte Facebook, som totalt fallit med 19 procent sedan högsta kursen i fredags, vilket får anses som att aktiekursen faktiskt kraschat.
ZeroHedge tipsar om en bunt mycket "intressanta" siffror om Facebook.
 Trenderna ser inte särskilt bra ut. Antalet nya användare ökar inte längre lika snabbt och inte heller antalet aktiva användare. Senaste kvartalet föll inkomsterna.
Värderingen får anses vara löjligt hög. Hur ska Facebook någonsin kunna uppnå ens en bråkdel av den avkastning som aktiekursen implicerar? Man har redan smått otroliga nästan en sjundedel av jordens befolkning som användare, vilket mycket optimistiskt räknat bara skulle kunna öka till högst det dubbla. Man har lovat att det kommer att vara gratis. Vad ska man tjäna pengar på? Reklam? Vem ska betala all denna ytterligare reklam? Tilläggstjänster? Vill användarna verkligen betala för dem och isåfall hur mycket (lite)? Jag vill i alla fall inte betala.
Det ser för övrigt ut som om det redan nästa vecka kommer att vara möjligt att blanka Facebook.
Ska tillägga att jag tycker mycket om Facebook som företeelse, men företagets värdering och affärsplaner verkar oerhört tveksamma.
Introduktionskursen var satt till 38 dollar och aktien steg som högst till 42 dollar i fredags, för att sluta dagen på 38,27. Igår föll dock Facebook-aktien som en sten redan i öppningen och slutade måndagen på 34,03 - en nedgång på hela 11 procent från i fredags! Detta trots att dagen präglades av stigande börs i USA, där börsindexet S&P 500 steg med 1,6 procent, Nasdaq-börsen med 1,5 procent, Google med 2,3 procent, Apple med 5,8 procent och Microsoft med 1,6 procent. Men marknaden gillade alltså inte Facebook, som totalt fallit med 19 procent sedan högsta kursen i fredags, vilket får anses som att aktiekursen faktiskt kraschat.
ZeroHedge tipsar om en bunt mycket "intressanta" siffror om Facebook.

Värderingen får anses vara löjligt hög. Hur ska Facebook någonsin kunna uppnå ens en bråkdel av den avkastning som aktiekursen implicerar? Man har redan smått otroliga nästan en sjundedel av jordens befolkning som användare, vilket mycket optimistiskt räknat bara skulle kunna öka till högst det dubbla. Man har lovat att det kommer att vara gratis. Vad ska man tjäna pengar på? Reklam? Vem ska betala all denna ytterligare reklam? Tilläggstjänster? Vill användarna verkligen betala för dem och isåfall hur mycket (lite)? Jag vill i alla fall inte betala.
Det ser för övrigt ut som om det redan nästa vecka kommer att vara möjligt att blanka Facebook.
Ska tillägga att jag tycker mycket om Facebook som företeelse, men företagets värdering och affärsplaner verkar oerhört tveksamma.
2012-05-21
Aktieavkastning 1920-2008
SvD skriver idag om att obligationsfonder gett lika bra avkastning som aktiefonder de senaste 15 åren. Tur att jag redan skrivit om ämnet, så att jag kan återanvända delar av mitt inlägg från januari 2011 om avkastningsdiagram för börsen 1920-2008.
Avkastningsdiagrammet för Stockholmsbörsen utgår från Affärsvärldens generalindex inklusive återlagda utdelningar (som tyvärr inte finns uträknat efter 2008). I diagrammet räknar jag även bort skatten man måste betala på kapitalvinster. Skatten på kapitalinkomster har självklart varit olika under alla dessa år, men jag räknar med en schablon på 30%, vilket är vad som gäller idag. Slutligen har jag inflationsjusterat alltihopa med KPI.
Jag har också lagt in två rutrader för 10 respektive 20 års investeringshorisont, vilket är rimligt utifrån mänsklig livstid och yrkesliv. Klicka på diagrammet för att förstora det.
 Den svenska börsen var oerhört stark under perioden 1980-2000, som framstår som en extrem period. Dessa två årtionden har fullständigt indoktrinerat de flesta i finansbranschen (och även de flesta medelsvensson) till att förvänta sig orimligt hög avkastning på aktieinvesteringar. Man ignorerar den långa tråkiga perioden 1959-1980 då den höga inflationen åt upp aktieinvesteringarna (trots utdelningar).
Vad som är tydligt i diagrammet är att för normala investeringshorisonter är det mycket viktigt när man går in på börsen. Gick man in vid helt fel tillfälle, till exempel 1928-1931, 1936-1939 eller 1946-1947 fick man vänta ett helt yrkesliv på att få någon bra avkastning (över 7 procent per år). Gick man in 1959-1962 eller 1964-1965 fick man vänta över 20 år, gick man in 1968-1969 fick man vänta 15 år. Den starka perioden 1980-2000 gav troligen en ohållbart stor avkastning till aktieägarna och vi kan därför förvänta oss en ungefär lika lång baksmälla fram till sisådär 2020.
Ett generalindex (även inklusive utdelningar) säger inte heller hela sanningen, då det bara mäter ändringar som beror på stigande och fallande aktiekurser, men inte börsintroduktioner, nyemissioner, uppköp, avnoteringar och konkurser. Hur det ser ut om man inkluderar detta vet jag inte riktigt.
Tittar man bara på inflationsjusterad börs inklusive utdelningar ser det ut som i nästa diagram (där jag inte räknat bort skatten). Observera att diagrammet har logaritmisk skala.
 Här ser vi tydligt hur den starka perioden 1980-2000 sticker ut, med bara två mindre nedåthack i mitten av 1980-talet och i början av 1990-talet. Efter år 2000 har vi som bekant haft sidledes bergochdalbana på börsen. Därmed inte sagt att man inte kan tjäna pengar på det, men det kräver helt andra investeringsprinciper än "köp och lägg i byrålådan". Man måste vara mer aktiv i sina placeringar och följa någon vettig modell, exempelvis hur 50 respektive 200 dagars medelvärde förhåller sig till varandra.
Avkastningsdiagrammet för Stockholmsbörsen utgår från Affärsvärldens generalindex inklusive återlagda utdelningar (som tyvärr inte finns uträknat efter 2008). I diagrammet räknar jag även bort skatten man måste betala på kapitalvinster. Skatten på kapitalinkomster har självklart varit olika under alla dessa år, men jag räknar med en schablon på 30%, vilket är vad som gäller idag. Slutligen har jag inflationsjusterat alltihopa med KPI.
Jag har också lagt in två rutrader för 10 respektive 20 års investeringshorisont, vilket är rimligt utifrån mänsklig livstid och yrkesliv. Klicka på diagrammet för att förstora det.

Vad som är tydligt i diagrammet är att för normala investeringshorisonter är det mycket viktigt när man går in på börsen. Gick man in vid helt fel tillfälle, till exempel 1928-1931, 1936-1939 eller 1946-1947 fick man vänta ett helt yrkesliv på att få någon bra avkastning (över 7 procent per år). Gick man in 1959-1962 eller 1964-1965 fick man vänta över 20 år, gick man in 1968-1969 fick man vänta 15 år. Den starka perioden 1980-2000 gav troligen en ohållbart stor avkastning till aktieägarna och vi kan därför förvänta oss en ungefär lika lång baksmälla fram till sisådär 2020.
Ett generalindex (även inklusive utdelningar) säger inte heller hela sanningen, då det bara mäter ändringar som beror på stigande och fallande aktiekurser, men inte börsintroduktioner, nyemissioner, uppköp, avnoteringar och konkurser. Hur det ser ut om man inkluderar detta vet jag inte riktigt.
Tittar man bara på inflationsjusterad börs inklusive utdelningar ser det ut som i nästa diagram (där jag inte räknat bort skatten). Observera att diagrammet har logaritmisk skala.

2012-03-07
Risk Off
De globala finansmarknaderna har denna vecka svängt över i läget "risk off", från att under någon månad ha hållit sig i läget "risk on". De globala finansmarknaderna är nämligen numera så synkroniserade och korrelerade att det i princip bara finns två lägen - "risk on" eller "risk off". "Risk on" innebär att marknaderna skiftar från upplevt säkra (tråkiga, lågavkastande) tillgångar till upplevt osäkra (spekulativa, potentiellt högavkastande) tillgångar, alltså säljer dollar och yen, köper aktier, säljer amerikanska statspapper, köper råvaror, osv. "Risk off" innebär förstås det motsatta skiftet.
Huruvida marknadsskiftet denna vecka kommer att vända till "risk on" snart igen är än så länge svårt att förutse, men det finns en risk att det är vändning till "risk off" på ett längre tidsperspektiv, då många finansmarknader nu får anses vara kraftigt överköpta och det behövs många positiva nyheter för att de förhoppningar som finns inbyggda i exempelvis aktiekurserna inte ska komma på skam. Tills vi fått en bekräftelse av vändningen är det nog bäst att vara likvid - det kan fortfarande komma något spektakulärt utspel om den grekiska skuldkrisen som åter skickar över marknaderna i "risk on".
Det rör sig om enorma kapitalrörelser på och mellan finansmarknaderna, med en stor potential att destabilisera. Vid "risk on" finns kredit och riskkapital förhållandevis lätt tillgängligt, vid "risk off" stryps plötsligt detta. En planerad nyemission av aktier kan lätt gå i stöpet om den genomförs vid fel tillfälle, liksom att utgivning av nya obligationer kan behöva ställas in. Politiker och andra styrande har små möjligheter att i det kortare perspektivet tippa över marknaden från "risk off" till "risk on", men på lite längre sikt gör man allt vad man kan genom att ge ut frikostiga krediter till (annars konkursmässiga) banker och stater. I höstas lyckades man och effekterna har hållit i sig fram tills nu. Under denna period av "risk on" ignoreras dåliga nyheter.
Stora vändningar till "risk off" påverkar också alla västvärldens pensionsfonder negativt, med alla de långsiktiga effekter som det får. Täta svängningar mellan "risk on" och "risk off" kan också vara förödande för många hedgefonder. Enligt AR Magazines undersökning gick 40 procent av hedgefonderna med förlust 2011 och i genomsnitt förlorade de stora hedgefonderna 0,47 procent i värde förra året.
Vad som har fått finansmarknaderna att just nu tippa över är lite oklart, men så mycket är klart att det har kommit en hel bunt med dåliga nyheter, även om en hel del i princip redan var känt, men kanske ignorerades i tron att det skulle lösa sig på något vis, eller inte var så farligt.
Huruvida marknadsskiftet denna vecka kommer att vända till "risk on" snart igen är än så länge svårt att förutse, men det finns en risk att det är vändning till "risk off" på ett längre tidsperspektiv, då många finansmarknader nu får anses vara kraftigt överköpta och det behövs många positiva nyheter för att de förhoppningar som finns inbyggda i exempelvis aktiekurserna inte ska komma på skam. Tills vi fått en bekräftelse av vändningen är det nog bäst att vara likvid - det kan fortfarande komma något spektakulärt utspel om den grekiska skuldkrisen som åter skickar över marknaderna i "risk on".
Det rör sig om enorma kapitalrörelser på och mellan finansmarknaderna, med en stor potential att destabilisera. Vid "risk on" finns kredit och riskkapital förhållandevis lätt tillgängligt, vid "risk off" stryps plötsligt detta. En planerad nyemission av aktier kan lätt gå i stöpet om den genomförs vid fel tillfälle, liksom att utgivning av nya obligationer kan behöva ställas in. Politiker och andra styrande har små möjligheter att i det kortare perspektivet tippa över marknaden från "risk off" till "risk on", men på lite längre sikt gör man allt vad man kan genom att ge ut frikostiga krediter till (annars konkursmässiga) banker och stater. I höstas lyckades man och effekterna har hållit i sig fram tills nu. Under denna period av "risk on" ignoreras dåliga nyheter.
Stora vändningar till "risk off" påverkar också alla västvärldens pensionsfonder negativt, med alla de långsiktiga effekter som det får. Täta svängningar mellan "risk on" och "risk off" kan också vara förödande för många hedgefonder. Enligt AR Magazines undersökning gick 40 procent av hedgefonderna med förlust 2011 och i genomsnitt förlorade de stora hedgefonderna 0,47 procent i värde förra året.
Vad som har fått finansmarknaderna att just nu tippa över är lite oklart, men så mycket är klart att det har kommit en hel bunt med dåliga nyheter, även om en hel del i princip redan var känt, men kanske ignorerades i tron att det skulle lösa sig på något vis, eller inte var så farligt.
- Sänkta tillväxtutsikter i Kina rubbar förtroendet för att tillväxten i Mittens rikes ekonomi ska kunna dra världen igenom krisen. Nu uttalas även i mainstream-media en oro för Kinas ekonomiska utsikter. Jag har skrivit om Kinas fastighetsbubbla och dess bieffekter, så detta borde inte vara några nyheter för bloggens läsare, även om finansmarknaderna hickar till först nu.
- Även från BRIC- och tillväxtlandet Brasilien kommer siffror som visar på inbromsning. Vem kunde aaana att tillväxtländerna också skulle påverkas negativt i en världsekonomi som är mer sammanlänkad än någonsin?
- Det höga oljepriset inger oro för hur det ska påverka världsekonomin. Även detta har jag skrivit om flera gånger förut.
- Spaniens budgetunderskott blir större än tidigare förväntat, vilket får övriga euroländer att ilskna till. Spanien och framförallt dess banker sitter i knipa, vilket jag skrivit om nyligen.
- Grekland är som vanligt ett orosmoln, men det har det ju varit länge. Idag kom det klartecken från flera kreditorer för skuldnedskrivning, men bara för 39 procent av de privata lånen. Fortfarande osäkert, med andra ord.
- Från EU:s och eurozonens motor Tyskland rapporteras att orderingången för industrin "oväntat" föll i januari.
- Enda positiva euronyheten är väl att Italien faktiskt lyckats med statlig åtstramning och fått ner budgetunderskottet.
- Utsikterna för Japan är inte helt bra, med tanke på att de nu har stängt ner alla sina kärnreaktorer, vilket betyder elbrist och att de måste importera mer kostsamma fossila bränslen för elproduktion. Inga dåliga nyheter därifrån just nu, men risken är överhängande att det kommer snart - finanskändisen hedgefondsförvaltaren Hugh Hendry har gått kort Japan.
2012-03-01
Dagens EU-blaj
EU-cirkusen fortsätter. Dagens ministermöte resulterade inte oväntat i klartecken för 70 miljarder euro från EFSF-fonden i bankstöd till Grekland.
Dagens blaj från ministermötet kommer från "den store ledaren" ordförande van Rompuy, som säger att "Europa har nått en vändpunkt vad gäller att bekämpa skuldkrisen, då budgetnedskärningarna börjar att verka och räntorna sjunker i utsatta länder som Italien". Även EU-kommissionens överkucku José Manuel Durão Barroso är försiktigt positiv. Tror någon på detta ordbajs längre? Men EU-adeln tycker tydligen att van Rumpoy är så bra att han blivit omvald till ordförande i två och ett halvt år till. Dessutom blir han nu ordförande för eurogruppsmötena. "Rumpan" uttalar med anledning av detta ännu ett par plattityder: "Det är ett privilegium att få fortsätta arbeta för Europa i detta avgörande ögonblick" (jo vi har förstått att EU-eliten har fina privilegier) och "Jag vet att ni alla delar min övertygelse att euron och unionen är oåterkalleliga projekt. Det är vår plikt att fortsätta vår historiska strävan" (valutaunioner har historiskt förr eller senare alltid spruckit, liksom politiska unioner - EU och euron lär inte vara några undantag - "oåterkalleligt" är det bara så länge det gynnar makthavarna).
Media vidarebefordrar tämligen okritiskt uttalandena från EU-nomenklaturan och nyhetsbevakningen börjar alltmer likna ett slags "Evropejskaja Pravda". Skärpning, journalister! Och det gäller särskilt er på TT! Framförallt gäller det vilka nyheter om EU som får mest exponering.
Under tiden i verkligheten får vi allt fler bekräftelser på att Greklands ekonomi håller på att implodera. Redan i början av februari fick vi reda på att skatteintäkterna faller i en årstakt av 7 procent, mot en budgeterad (hopdrömd) ökningstakt på 9 procent. Idag kom senaste inköpschefsindexet för Grekland, och det föll från 41 i januari till 37,7 för februari (siffror under 50 indikerar en krympning). Illa blev alltså sämre.
Mohamed El-Erian, vice vd i den amerikanska fond- och förmögenhetsförvaltningsjätten Pimco, talar klarspråk.
Den viktigaste brandväggen är ECB:s (Europeiska centralbankens) så kallade LTRO, lån till bankerna som löper över tre år. Igår fick 800 banker ytterligare tilldelning på sammanlagt 530 miljarder euro, vilket var mer än förväntat. Detta visar bara att läget för de flesta av Europas banker är uselt. De har idag små möjligheter att klara sig utan massivt stöd från centralbanken. Sammanlagt har de nu fått drygt en biljon (1 000 000 000 000) euro i LTRO-lån. Det finansiella lapptäcket blir allt värre, men det håller än så länge ihop (tills nästa spricka måste lappas). Samtidigt blir bankerna alltmer beroende av mer stöd från centralbankerna och hur de nånsin ska kunna stå på egna ben är höljt i dunkel. Ännu har ingen presenterat ens en vision om hur man ska slingra sig ur lapptäcket. Läs gästinlägget av "Bullion" hos Cornucopia.
Nästa absurda lapp i lapptäcket är att centralbanker börjar köpa aktier. Jo, det är sant! Allt för att hålla liv i finansmarknaderna! Israels centralbank meddelade idag att de skulle köpa amerikanska aktier. Schweiziska centralbanken har tydligen redan 9 procent av sina reserver i aktier. När detta pyramidspel slutligen faller ihop kommer det inte att bli vackert. Vilken centralbank blir först ner i papperskorgen? Kanske ECB med sina jättelika innehav av statsobligationer från PIIGS-länderna?
Samtidigt har råoljepriset (Brent) idag varit uppe och nosat på rekordnivån från ett år sedan - över 128 dollar per fat som högst idag. Ironin är att försöken att rädda ekonomin genom att centralbankerna pytsar ut pengar driver upp oljepriset, vilket i sin tur drabbar världsekonomin som en straffskatt.
Dagens blaj från ministermötet kommer från "den store ledaren" ordförande van Rompuy, som säger att "Europa har nått en vändpunkt vad gäller att bekämpa skuldkrisen, då budgetnedskärningarna börjar att verka och räntorna sjunker i utsatta länder som Italien". Även EU-kommissionens överkucku José Manuel Durão Barroso är försiktigt positiv. Tror någon på detta ordbajs längre? Men EU-adeln tycker tydligen att van Rumpoy är så bra att han blivit omvald till ordförande i två och ett halvt år till. Dessutom blir han nu ordförande för eurogruppsmötena. "Rumpan" uttalar med anledning av detta ännu ett par plattityder: "Det är ett privilegium att få fortsätta arbeta för Europa i detta avgörande ögonblick" (jo vi har förstått att EU-eliten har fina privilegier) och "Jag vet att ni alla delar min övertygelse att euron och unionen är oåterkalleliga projekt. Det är vår plikt att fortsätta vår historiska strävan" (valutaunioner har historiskt förr eller senare alltid spruckit, liksom politiska unioner - EU och euron lär inte vara några undantag - "oåterkalleligt" är det bara så länge det gynnar makthavarna).
Media vidarebefordrar tämligen okritiskt uttalandena från EU-nomenklaturan och nyhetsbevakningen börjar alltmer likna ett slags "Evropejskaja Pravda". Skärpning, journalister! Och det gäller särskilt er på TT! Framförallt gäller det vilka nyheter om EU som får mest exponering.
Under tiden i verkligheten får vi allt fler bekräftelser på att Greklands ekonomi håller på att implodera. Redan i början av februari fick vi reda på att skatteintäkterna faller i en årstakt av 7 procent, mot en budgeterad (hopdrömd) ökningstakt på 9 procent. Idag kom senaste inköpschefsindexet för Grekland, och det föll från 41 i januari till 37,7 för februari (siffror under 50 indikerar en krympning). Illa blev alltså sämre.
Mohamed El-Erian, vice vd i den amerikanska fond- och förmögenhetsförvaltningsjätten Pimco, talar klarspråk.
– Grekland håller på att offras. Man stöttar nu det uppenbart ohållbara och priset för det hela är enorma uppoffringar och besparingar som drabbar hela det grekiska samhället utan att det får någon effekt.Därefter väntar Portugal, även det redan räddningslöst förlorat. El-Erian tror däremot att "brandväggarna" håller för Irland, Italien och Spanien. Belgien nämns lustigt nog inte ännu.
– Det senaste räddningspaketet kommer att misslyckas precis som de tidigare räddningsförsöken har misslyckats, säger El-Erian.
Den viktigaste brandväggen är ECB:s (Europeiska centralbankens) så kallade LTRO, lån till bankerna som löper över tre år. Igår fick 800 banker ytterligare tilldelning på sammanlagt 530 miljarder euro, vilket var mer än förväntat. Detta visar bara att läget för de flesta av Europas banker är uselt. De har idag små möjligheter att klara sig utan massivt stöd från centralbanken. Sammanlagt har de nu fått drygt en biljon (1 000 000 000 000) euro i LTRO-lån. Det finansiella lapptäcket blir allt värre, men det håller än så länge ihop (tills nästa spricka måste lappas). Samtidigt blir bankerna alltmer beroende av mer stöd från centralbankerna och hur de nånsin ska kunna stå på egna ben är höljt i dunkel. Ännu har ingen presenterat ens en vision om hur man ska slingra sig ur lapptäcket. Läs gästinlägget av "Bullion" hos Cornucopia.
Nästa absurda lapp i lapptäcket är att centralbanker börjar köpa aktier. Jo, det är sant! Allt för att hålla liv i finansmarknaderna! Israels centralbank meddelade idag att de skulle köpa amerikanska aktier. Schweiziska centralbanken har tydligen redan 9 procent av sina reserver i aktier. När detta pyramidspel slutligen faller ihop kommer det inte att bli vackert. Vilken centralbank blir först ner i papperskorgen? Kanske ECB med sina jättelika innehav av statsobligationer från PIIGS-länderna?
Samtidigt har råoljepriset (Brent) idag varit uppe och nosat på rekordnivån från ett år sedan - över 128 dollar per fat som högst idag. Ironin är att försöken att rädda ekonomin genom att centralbankerna pytsar ut pengar driver upp oljepriset, vilket i sin tur drabbar världsekonomin som en straffskatt.
Prenumerera på:
Inlägg (Atom)

 Inlägg


