Visar inlägg med etikett investering. Visa alla inlägg

2015-03-03

Nollränta och felinvesteringar

Nu börjar det i spåren av låga räntor på nära noll eller till och med mindre än noll talas om att vi exempelvis ska avskaffa svenska statens överskottsmål för att kunna utnyttja det extremt låga ränteläget till att staten passar på att låna extra pengar för investeringar. SvD:s Per Lindvall är en av dem som propagerar för detta:
Även ledande politiker börjar ta till sig det faktum att sparande inte längre är en nyttoskapande dygd i rådande stressade ekonomiska klimat, utan att de har både ett ansvar och en unik möjlighet att till mycket låg kostnad investera för landets framtida välstånd.
Vi ska inte glömma att på det stora hela går det just nu bra för Sverige. Vilket "stressade ekonomiska klimat" avses här? Vår genomsnittliga levnadsstandard är rekordhög. Varför ska vi då ta till extraordinära åtgärder? Ska vi inte spara dem tills det är kris på riktigt?

Visserligen är investeringarna just nu låga, men det kanske säger något om verkligheten: Det är brist på attraktiva investeringsobjekt.

Staten föreslås då träda in och få igång en efterfrågan genom att göra mer investeringar för lånade pengar. Men hur ska man välja ut vad man ska investera i? Ska verkligen våra politiker besluta detta? Ska vi tro att de kommer att göra kloka investeringsval, eller finns det kanske en risk att de fastnar för projekt med stort symbolvärde men litet praktiskt värde? I det senare fallet kommer det att handla om mindre bra investeringar eller rena felinvesteringar. Som jag ser det är risken för detta överhängande.

Här ser vi faran med ett samhälle med alltför låga räntor - nära noll eller under noll. Faran är att det investeras i vettlösa saker bara för att räntan är så låg. Nu tror jag tyvärr att våra folkvalda kommer att sätta igång med ogenomtänkta investeringar den närmaste tiden - tecknen är alltför tydliga på att de har svalt betet. Låt oss bara hoppas att det inte blir alltför överdrivet.

2014-12-19

Nordsjöoljans problem

Vårt grannland Norge har som bekant en stor oljeutvinning i Nordsjön, men Norges oljeproduktion har minskat med nästan 50 procent sedan de passerade nationell "peak oil" år 2001. Norges ekonomi har hittills räddats av att den minskade oljeexporten i fat räknat kompenserats med ett högre pris per fat. Nu ger dock det sjunkande oljepriset lägre exportintäkter för Norge - på ett år har Norges exportintäkter fallit 14 procent. Importen ligger dock kvar på samma nivå som för ett år sedan. Denna obalans leder dels till att den norska kronan fallit i värde, dels till att ekonomin riskerar att gå in i recession. Detta fick Norges centralbank att nyligen oväntat sänka styrräntan.

Idag rapporteras också att indexet över de norska konsumenternas förtroende är det lägsta sedan finanskrisen och har nu fallit tre månader i rad. Även indexets delkomponent "förtroende för arbetsmarknaden" har fallit. Det mesta tyder alltså på att Norge verkligen är på väg mot recession. En norsk recession är inte oviktig för oss svenskar, då den kommer att få spridningseffekter till Sverige - bland annat är Norge numera vår största exportmarknad.

För att blicka lite in i framtiden så kan man se på hur det ser ut med investeringarna i Norge. Hittills har investeringarna i letning och utvinning av olja och gas stigit i Norge även sedan den nationella "peak oil" passerades. De tre senaste åren ökade investeringarna med över tio procent per år. Detta på grund av höga oljepriser som gjort det attraktivt att investera i ny oljeproduktion. Nu ser det dock enligt NOROGs konjunkturrapport ut som om toppen för investeringarna i olja och gas passerades i år med 221 miljarder NOK och nästa år kommer att minska till runt 197 miljarder NOK. Ända fram till 2019, vilket är så långt som rapporten blickar, så kommer investeringarna att vara på en lägre nivå än i år. Även Norges centralbank förväntar sig lägre investeringar i olja och gas framöver.

Sammantaget kommer alltså Norges näringsliv att drabbas dels av minskad oljeproduktion, dels av minskade olje- och gasinvesteringar. Vi kan alltså förvänta oss sjunkande BNP och det är svårt att se något som skulle vända situationen, förutom ett stigande oljepris. Det finns dock en smärtgräns för hur högt oljepriset kan stiga, varför vi troligen inte kommer att se några större lyft för Norges BNP.

Från andra sidan Nordsjön i Storbritannien varnas det nu för att oljeindustrin är nära kollaps efter den senaste tidens prisfall. Även där kommer det att bli lägre investeringar framöver. Robin Allan, ordförande för de oberoende oljeletarnas förening Brindex säger att det är "nästan omöjligt att tjäna pengar" med oljepriset under 60 dollar per fat. Han säger att
"Det är en enorm kris. Detta har hänt förut och industrin anpassar sig, men anpassningen består i att säga upp folk, skära bort projekt och reducera kostnader där det är möjligt, och det är smärtsamt för våra anställda, smärtsamt för företagen och smärtsamt för landet."
"Det är nära kollaps. I termer av nya investeringar - det kommer inte att bli några, alla drar sig tillbaka, folk blir uppsagda på de flesta företag denna vecka och kommande veckor."
Tiotusentals jobb kan vara i fara. Oljeindustrin börjar nu kräva att politikerna stöttar upp oljeindustrin genom exempelvis skattesänkningar, ekonomiskt stöd till oljeletning och förmånligare investeringsvillkor.

2014-10-20

Hur sparar man nu?

Sevenday kontaktade mig och bad mig skriva ett inlägg åt dem.

När nu världens börser skakar vill säkert många hitta en säkrare plats för sina sparpengar. Hittills har jag tyckt att Riksgäldsspar varit ett bra säkert alternativ (om än med dålig ränta), men Riksgäldsspar utan tidsgräns och månadsspar kommer från 1 december att stängas för insättningar. Riksgälden anger som orsak att "att den ökade konkurrensen på sparmarknaden gör det svårt att bibehålla lönsamhet på sikt". Och visst finns det gott om konkurrens - ett exempel är SevenDay som idag ger hela 1,7 procents ränta på sina sparkonton och ännu högre ränta om man binder sparandet på halvår, eller ett till tre år. Självklart omfattas SevenDays sparkonto av den statliga insättningsgarantin. De "vanliga" storbankerna ger så dålig ränta på sina sparkonton att de inte skyltar med räntan, utan man måste leta sig ner långt på deras hemsida innan man får läsa hur dålig räntan är.

Och varför ska man spara? Jag har tidigare skrivit om det då och då. Först och främst ska du spara så att du har en buffert för oväntade händelser. Om du blir arbetslös kan det dröja flera månader innan du får första utbetalningen av a-kassan. Blir du sjuk länge behöver du en sparad buffert för att klara dig. Äger du din bostad kan det komma oväntade behov av reparationer eller att exempelvis vitvaror går sönder och behöver bytas ut. Och en olycka brukar som bekant sällan komma ensam.

När man väl har ett buffertsparande kan man förstås spara till trevligare saker. Den som tänker sig att köpa en bostad framöver behöver spara ihop till kontantinsatsen. Ännu trevligare är förstås att spara till en semesterresa, vilket jag själv gör just nu för att åka tillbaks till en plats där jag inte varit på länge.

Jag vet att många tycker det är svårt att spara när pengarna tar slut varje månad innan löning, men en god hjälp är att föra bok över sina utgifter och inkomster, så ser man enkelt vart pengarna tar vägen. Själv för jag upp alla utgifter uppdelade i ett antal grova kategorier - bostad, mat, utemat, resor, kläder, nöjen och övrigt. Gör du det så ser du säkert någon kategori där det går åt alldeles för mycket pengar. Själv såg jag snabbt att kategorin "utemat" stod för en alltför stor del av månadens utgifter. Så himla gott är det inte alltid på lunchrestaurang att det är värt 85 kronor eller mer. Därför satsade jag hårt på att äta egen matlåda istället och fick därmed en hel del pengar över varje månad.

2014-10-16

Börsfrossa!

I morse förväntades det bli en återhämtning på börserna efter gårdagens fall, men den återhämtningen blev bara kortvarig - straxt efter klockan 11 hade åter gårdagens lägstanivå spräckts på Stockholmsbörsen. Som lägst har Stockholmsbörsen idag varit ner 12,5 procent från toppen för en månad sedan och det är ännu inte säkert att den aktuella nedgångsfasen är över.

Diverse spåmän uttalar sig nu och tycker till om hur långt ner det kan gå, om det snart är köpläge och så vidare. DI:s börskrönikör säger att det kan gå ner lite till, men ger samtidigt rådet att behålla de aktier man har. Hur sjutton kan man stå för ett sånt korkat uttalande? Idag är det så enkelt att sälja och köpa aktier via dator och Internet. Om det ska gå ner en bit till så kan man köpa tillbaka billigare. Hittills i denna nedgång har varje (tillfällig) botten följts av en ny lägre (tillfällig) botten någon dag senare.

Varken Expressen eller Aftonbladet har dock börsfallet högt i sitt nyhetsflöde - när de skriker om "börsraset - så ska du göra nu" kan man börja fundera på om vi sett bottnen. Fortfarande toppar ebola skräpblaskornas hemsidors nyhetsflöde.

Ekonomimedia är självklart mer på hugget och DI försöker att förklara varför börsen faller. Att det handlar om att euroländerna är på väg in i sin tredje recession på sex år är säkerligen en viktig faktor, men det finns mycket annat också. En av de viktigaste orsakerna till börsraset är troligen att USA:s centralbank Federal Reserve är på väg att trappa ner och avsluta sitt tillgångsköpsprogram. Det finns förstås också oro för hur Japans ekonomi ska klara sig och inte minst en oro för Kinas enorma kreditbubbla - båda saker jag skrivit om här för ett bra tag sedan.

SvD skrev igår lite råd om hur man ska göra med sitt sparande i denna börsoro. De vanliga misstänkta intervjuas. Günther Mårder, numera sparekonom på Nordnet säger:
Det viktigaste i dessa stunder är att behålla lugnet. Risken finns annars att man säljer på botten för att sedan köpa tillbaka när börsen stigit rejält
Visst kan det vara bra att ha en viss tajming i sina aktieförsäljningar, men det är nog läge att fundera på att sälja av hela skiten på den upprekyl som kommer förr eller senare. Som bloggrannen Cornucopia påpekar är nämligen den svenska börsen nära ett dödskors, det vill säga att 50 dagars glidande medelvärde bryter ner genom 200 dagars. En tämligen säker säljsignal som pekar mot att en större nedgång är förestående (ja, större än de 12,5 procent vi sett hittills). Om inget sensationellt inträffar får vi denna säljsignal inom någon vecka. Storbritanniens, Tysklands och Frankrikes börser uppvisar redan dödskors och världens börser brukar som bekant följas åt. Och uppsidan på börsen får i dagsläget anses vara högst begränsad. Det är värt att avstå från några procents uppgång för att slippa en för besparingarna förödande nedgång på tiotals procent.

Även Claes Hemberg, sparekonom på Avanza Bank, intervjuas och han tycker att man för längre placeringar idag bör välja högräntefonder. Ett högst tveksamt råd. Hög ränta betyder hög risk, vilken "riskstämpel" som än sätts av fondvärderare - det är först i en kris som högräntefondernas verkliga avkastningspotential kommer att testas på allvar. Det är inte värt ynka fem procents potentiell avkastning att satsa i högräntefonder.

Som vanligt avslutar både Hemberg och Mårder med att "den som sparar på lång sikt bör sitta still i båten". Fortfarande förblindade av tesen om att aktier alltid är bäst i längden, trots nu 14 års sidledes bergochdalbana. Den exceptionellt starka perioden 1980-2000 sitter fortfarande kvar i medvetandet hos finansanalytikerna. Hur exceptionell denna period var syns i det avkastningsdiagram för börsen 1920-2008 som jag gjorde för några år sedan.

2014-09-05

Ingen bubbla?

Hos ZeroHedge ser jag följande diagram från John Hussman över USA-börsens utveckling (S&P 500) de senaste 20 åren.
Det noteras även att USA-börsens volatilitet är bland den lägsta sedan 2006.

I förra veckan skrev jag
Det ser ut som om det varit längre uppgångar på cirka fem år, följda av större nedgångar. Den senaste uppgången har nu hållit på i drygt fem år, så tiden för nedgång är mogen.
Det finns uppenbarligen fler som noterat samma sak som jag.

De flesta av världens aktiebörser är ganska väl korrelerade och "följer husse" USA. Även för Stockholmsbörsen börjar det bli farligt höga nivåer, även om vi inte har kommit tillbaks till rekordnivån från it-bubblans år 2000. Ännu ser vi dock inte några tecken på att den nuvarande uppgången skulle vara bruten, men det är läge för den investeringsintresserade att vara på sin vakt för tecken på en ny nedgångsfas.

Det är ju inte precis brist på orosmoln här i världen.

2014-08-25

Manipulerade aktiemarknader?

Begrunda följande diagram över utvecklingen för det amerikanska storbolagsindexet S&P 500 sedan bottnen i början av 2009.
Notera särskilt hur vi sedan slutet av 2012 haft en lång uppgång, som endast brutits av små nedgångar. Det går lätt att dra en linje längs ovansidan och en längs nedansidan för att få fram en kanal som indexet hållit sig inom. Sedan den relativt kraftiga nedgången sommaren 2011 ser volatiliteten för aktiemarknaden ut att ha minskat rejält. Varje svängning nedåt ser ut att bli allt mindre. Vad beror detta på?

Hur aktiemarknaderna går beror idag till stor del på hur centralbankerna hanterar penningflödena. Det verkar som om USA:s centralbank Federal Reserve "Fed" nu hittat en "perfekt" recept för hur man ska få en stadigt stigande aktiemarknad utan alltför stora fluktuationer. Tillräckligt många av finansmarknadernas aktörer verkar även se det som trovärdigt. Det verkar finnas en tilltro till att Fed kommer att kväva varje antydan till nedgång i dess linda. Hurra! Vi har nått den perfekta jämvikten och går mot ett samhälle av evigt ökande välstånd.

Det nuvarande penningpolitikiska experimentet i USA kommer dock bara att hålla så länge det fungerar. Så länge marknaderna har förtroende för Fed:s penningpolitik kommer systemet att förbli stabilt, men så fort något inträffar som rubbar förtroendet så är det kört. Att undertrycka volatilitet i finansmarknader fungerar nämligen bara under en begränsad tid. Förr eller senare blommar alla obalanser ut.

Den specialintresserade rekommenderas att läsa mer i senaste Credit Bubble Bulletin från Doug Noland. Han påpekar bland annat att även underliggande fundamenta för aktiemarknaden påverkas av Fed:s penningpolitik - företagens vinster, som blåses upp av de kvantitativa lättnaderna.

Hur länge kan vi då förvänta oss att den nuvarande stabila uppgången fortsätter? När spricker den? Om vi ser på USA:s aktiemarknad i ett längre perspektiv ser det ut så här:
Det ser ut som om det varit längre uppgångar på cirka fem år, följda av större nedgångar. Den senaste uppgången har nu hållit på i drygt fem år, så tiden för nedgång är mogen. Dock ser det ännu inte ut att vara dags. Om ni tittar på det första diagrammet så ser ni att S&P 500 fortfarande bara har relativt små nedgångar och fortsätter i sin stabila trendkanal uppåt. Den dagen vi börjar att se större fluktuationer kan vi börja misstänka att upptrenden är slut. Men där är vi inte ännu.

2014-01-29

Investera i Frankrike?

Via Mish läser jag om hur utländska investerare verkar allt mindre villiga att investera i Frankrike. Trots att utländska investeringar i EU som helhet ökade från 2012 till 2013, så minskade investeringarna i Frankrike med 77 procent till 5,7 miljarder dollar. År 2007 var utlandsinvesteringar i Frankrike vid sin topp på 96 miljarder dollar. Förra året var det sämsta sedan 1987!

Detta i motsats till Tyskland där utländska investeringar förra året nästan fyrfaldigades till 32 miljarder dollar. Utländska investeringar i Italien, Belgien, Nederländerna och Irland steg också. Till och med i krisande Spanien steg utländska investeringar förra året med 37 procent till 37 miljarder dollar.

Det ser alltså ut som om investerarna inte har särskilt stort förtroende för Frankrike, ett land som försöker låtsas vara ledande i EU tillsammans med Tyskland, men som egentligen har en ganska rutten ekonomi och snart riskerar att hamna i samma klass som Italien eller Spanien. Se till exempel hur Frankrikes budgetunderskott och statsskuld ser ut - alla år sedan 2008 har franska staten haft underskott som varit större än den av EU stadgade gränsen på 3 procent av BNP. Eller se på arbetslöshetskartan över EU, där Frankrike är mer likt Italien eller Polen än Tyskland eller Sverige.

2013-10-31

Månadsskifteseffekten synad

Cornucopia skrev i morse om "månadsskifteseffekten" eller "kalendereffekten", det vill säga att börsen har en tendens att gå upp runt månadsskiftena. Trejdingidén när man utnyttjar denna effekt är att köpa ett representativt urval av aktier, en indexfond eller annat finansiellt instrument som ger positiv exponering mot börsen. Köpen sker några dagar före månadsskiftet, varefter man säljer några dagar senare. Resten av tiden ligger man likvid. Upprepa detta varje månadsskifte och du blir rikare än den som bara följer börsindex. Fördelen med handelsstrategin är att den är så enkel.

Cornucopia talar inte om vilka dagar man ska köpa respektive sälja, utan hänvisar till en bok som man kan köpa för runt 500 kronor. Med lite kunskaper i kalkylprogrammet Excel och indexdata från börsen kan man dock lätt räkna ut saken själv. Sagt och gjort - här får ni helt gratis min analys av månadsskifteseffekten.

Nedan ser ni ett diagram för tidsperioden 2007-07-16 till 2013-10-30, med olika strategier inritade så man kan jämföra dem. Den första siffran anger vilken dag man köper, den andra vilken man säljer. -1 betyder månadens sista handelsdag, -2 näst sista och så vidare. 1 betyder månadens första handelsdag, 2 dess andra dag, och så vidare. Kurvan "alla" är indexet omxs30 som jämförelse. Alla kurvor normerade till att börja på 100.
Bästa strategin för denna period har alltså varit att köpa på månadens femte sista handelsdag och sälja på följande månads första handelsdag. Den som konsekvent följt detta har dubblat sina pengar sedan juli 2007, medan den som legat i en indexfond efter en spännande bergochdalbana bara nästan har fått tillbaka de satsade pengarna.
Även om man "missar" med någon dag har man fått hyfsad avkastning. Att köpa på fyra handelsdagar innan månadsskifte och sälja på andra eller tredje handelsdagen i nästa månad har ändå gett runt 80 procents vinst.

Men nu börjar jag undra lite över detaljerna. Denna period började med en kraftig börsnedgång och har därefter präglats av en längre uppgång. Notera hur den som investerat enligt månadsskifteseffekten gjorde en mycket bra vinst i slutet av 2008, precis i slutet av den kraftiga nedgången. Därefter tycks kurvorna ha följt index ganska väl, även om det är svårt att avgöra hur väl av diagrammet ovan. Därför delar jag in i två tidsperioder: nedgången juli 2007 till december 2008, samt uppgången januari 2009 till nu. Först tittar vi på nedgången.
Här har den som trejdat enligt strategin -5/1 gjort en bra vinst, särskilt med tanke på att kreti och pleti gjort en stor förlust. Allra bäst under denna period var strategierna -5/2 och -4/2, näst bäst var -5/3 och -4/3, och -5/1 och -4/1 kommer bara på tredjeplats. Alla sex dessa ganska lika strategier var dock bra och vi tittar här bara på en endaste börsnedgång. Man bör ha lite mer statistiskt underlag för att kunna välja bästa strategin. Men som sagt så är även en "ganska bra" månadsskiftesstrategi bättre än att dras ner i djupet av sin indexfond. Man behöver inte alltid vara bäst - det räcker att vara bättre än de flesta andra.

Diagrammet nedan visar uppgångsfasen.
Under denna fas är en månadsskiftesstrategi faktiskt sämre än en indexfond. Den stora vinsten med strategin gör man alltså i börsnedgångar, vilket vi också ser tydligt för den kortare börsnedgången sommaren 2011 i diagrammet ovan. Att strategin -5/1 ändå klarar sig så bra mot indexet visar att det är så att största delen av uppgångsdagarna ligger runt månadsskiftet.

Det är alltså tydligt att det finns en månadsskifteseffekt och att den går att utnyttja. Enstaka månadsskiften kan dock gå med förlust, så strategin kräver lite tid för att gå med vinst.

Eftersom strategin ger bäst utdelning i samband med längre börsnedgångar kan man tänka sig att kombinera den med någon form av indikator på börsens långsiktiga riktning, t.ex. hur 50 respektive 200 dagars glidande medelvärde förhåller sig till varandra (och om vi fått dödskors eller himmelskors). I nedgång så använder man t.ex. strategin -5/2, i uppgång följer man index.

Jag tittar i mina exempel bara på slutkurserna för respektive dag. Eventuellt kan man förbättra strategin genom att t.ex. köpa på någon lokal botten under dagen eller sälja på någon lokal topp under dagen. Andra möjligheter är att undersöka om vissa månadsskiften är annorlunda mot andra, t.ex. om någon månad är särskilt dålig eller bra. Exempelvis gissar jag att kvartalsskiften är annorlunda. Självklart kan man också se på en längre tidsperiod för att få bättre statistiskt underlag. Idag orkar jag dock inte det.

Kom emellertid ihåg att historiken aldrig är en garanti för hur framtiden kommer att se ut, även om det kan ge en antydan. Var och en ansvarar för sina egna investeringar och sin egen spekulation.

Så, nu behöver ni inte köpa en bok för en femhundring, men ni får gärna ge en slant om ni tyckte denna artikel var bra, vilket också kan uppmuntra mig till att komma igång med att skriva regelbundet igen. Gåvor ges genom att klicka på knappen "Donate" i högerspalten.

Tillägg: Lite ofrivillig ironi är det kanske att Cornucopia och jag uppmärksammar månadsskifteseffekten just vid ett månadsskifte där vi istället ser ut att få en rejäl nedgång. 

2012-07-23

Aktieexperterna.se utvecklas vidare, inklusive PPM

(Detta inlägg är sponsrat av AktieExperterna.se)

AktieExperterna.se fortsätter sin satsning och har nu uppdaterat sajten med nya funktioner. AktieExperterna levererar en tjänst med namnet AktieSMS som innebär att man enkelt kan följa/synkronisera vanliga profilers och experters portföljförändringar genom att ta emot synkroniserade SMS varje gång förändringar sker i portföljerna. AE har nu släppt in fonder och PPM i utbuden till skillnad från tidigare då det bara handlade om aktier. Numera får alltså betalande prenumeranter även SMS när förändring sker i experternas PPM- och fondportföljer. Andra förbättringar är att sajten fått en överskådligare layout och ett mer levande forum än tidigare.

Väljer man att ta rygg på någon av experterna får man prova första månaden gratis och tillgång till deras privata forum där man kan få värdefulla tips om ekonomi. Experterna ger dessutom pengarna tillbaka på sina tjänster om respektive expertprofil inte slagit börsindex under kvartalet. Man kan alltså se avgiften som en förvaltningskostnad och respektive expert som en förvaltare, även om man själv får genomföra affärerna. Till skillnad mot fondförvaltning så slipper man alltså förvaltningsavgifterna om experterna inte slår börsindex.

Läs mer om tjänsten på: http://www.aktieexperterna.se/aktiesms/aktiesms.

På dagens osäkra finansmarknader kan det vara bra att ha en expert att "hålla i handen".

2012-05-21

Aktieavkastning 1920-2008

SvD skriver idag om att obligationsfonder gett lika bra avkastning som aktiefonder de senaste 15 åren. Tur att jag redan skrivit om ämnet, så att jag kan återanvända delar av mitt inlägg från januari 2011 om avkastningsdiagram för börsen 1920-2008.

Avkastningsdiagrammet för Stockholmsbörsen utgår från Affärsvärldens generalindex inklusive återlagda utdelningar (som tyvärr inte finns uträknat efter 2008). I diagrammet räknar jag även bort skatten man måste betala på kapitalvinster. Skatten på kapitalinkomster har självklart varit olika under alla dessa år, men jag räknar med en schablon på 30%, vilket är vad som gäller idag. Slutligen har jag inflationsjusterat alltihopa med KPI.

Jag har också lagt in två rutrader för 10 respektive 20 års investeringshorisont, vilket är rimligt utifrån mänsklig livstid och yrkesliv. Klicka på diagrammet för att förstora det.
Den svenska börsen var oerhört stark under perioden 1980-2000, som framstår som en extrem period. Dessa två årtionden har fullständigt indoktrinerat de flesta i finansbranschen (och även de flesta medelsvensson) till att förvänta sig orimligt hög avkastning på aktieinvesteringar. Man ignorerar den långa tråkiga perioden 1959-1980 då den höga inflationen åt upp aktieinvesteringarna (trots utdelningar).

Vad som är tydligt i diagrammet är att för normala investeringshorisonter är det mycket viktigt när man går in på börsen. Gick man in vid helt fel tillfälle, till exempel 1928-1931, 1936-1939 eller 1946-1947 fick man vänta ett helt yrkesliv på att få någon bra avkastning (över 7 procent per år). Gick man in 1959-1962 eller 1964-1965 fick man vänta över 20 år, gick man in 1968-1969 fick man vänta 15 år. Den starka perioden 1980-2000 gav troligen en ohållbart stor avkastning till aktieägarna och vi kan därför förvänta oss en ungefär lika lång baksmälla fram till sisådär 2020.

Ett generalindex (även inklusive utdelningar) säger inte heller hela sanningen, då det bara mäter ändringar som beror på stigande och fallande aktiekurser, men inte börsintroduktioner, nyemissioner, uppköp, avnoteringar och konkurser. Hur det ser ut om man inkluderar detta vet jag inte riktigt.

Tittar man bara på inflationsjusterad börs inklusive utdelningar ser det ut som i nästa diagram (där jag inte räknat bort skatten). Observera att diagrammet har logaritmisk skala.
Här ser vi tydligt hur den starka perioden 1980-2000 sticker ut, med bara två mindre nedåthack i mitten av 1980-talet och i början av 1990-talet. Efter år 2000 har vi som bekant haft sidledes bergochdalbana på börsen. Därmed inte sagt att man inte kan tjäna pengar på det, men det kräver helt andra investeringsprinciper än "köp och lägg i byrålådan". Man måste vara mer aktiv i sina placeringar och följa någon vettig modell, exempelvis hur 50 respektive 200 dagars medelvärde förhåller sig till varandra.

2011-08-10

Naturlag om aktieuppgång?

David Jonstad på Effekt uppmärksammar Aktuellts intervju med Gösta Carlberg, chefredaktör för Aktiespararen, där han säger så här.
Det är en naturlag att man som investerare måste få mer betalt för att man tar risk på aktiemarknaden. En aktieägare ska över tid tjäna mer pengar än en som har pengarna på bankboken.
Men för sjutton - det är inte i börskursen som aktieägaren ska kompenseras för att de tar risk, det är i den årliga utdelningen på aktierna! Om aktiekursen skulle råka stiga snabbare än inflationen är det en bonus, inget man ska räkna med! Är det en chefredaktör för en tidning med namnet "Aktiespararen" som är såpass okunnig? Seriösa företag ger rimlig utdelning på sina aktier, så att den som vill kan "sitta still i båten", då det är utdelningen som är viktig.

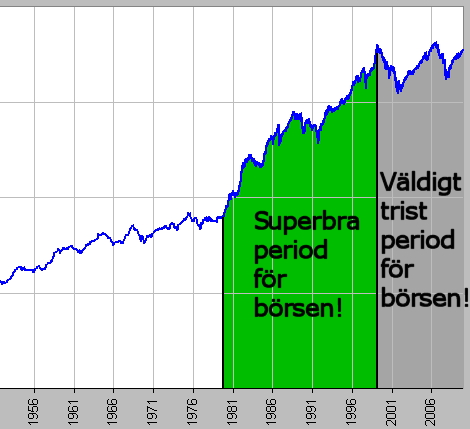
Även Hans Peterson, chef för investeringsstrategier på SEB, intervjuas och säger att man bör behålla sina aktier i fem till sju år. Han har i och för sig rätt i att de flesta femårsperioder har aktier gått plus, men jag undrar om han räknat bort inflationen. Ta en titt på det inflationsjusterade avkastningsdiagram för börsen 1920-2008 som jag gjorde i början av året. Då ser man att det finns flera femårsperioder som varit rättså dåliga eller till och med mycket dåliga. Problemet är att de flesta finansmänniskor blivit indoktrinerade av den extrema perioden 1982-2000. Eftersom denna period var såpass mycket bättre än genomsnittet kan vi förvänta oss att vi därefter som "rekyl" får en period som är betydligt sämre än genomsnittet. Vi har hittills kanske sett omkring halva den sämre perioden i den sicksackbörs som varit sedan år 2000. Vi kör en repris på avkastningsdiagrammet. Klicka på diagrammet för att förstora det.

Nedan diagram över kursutvecklingen för Stockholmsbörsen (Affärsvärldens generalindex) 1952-2010 (logaritmisk skala, ej inflationsjusterat, utdelningar inte medtagna).

Och så till sist inslaget ur Aktuellt.

Pär Magnusson från RBS är istället vettig!

2011-08-08

Hur investera i global depression?

Som jag skrev för två veckor sedan anser jag att världen är på väg in i en global depression orsakad av en rejäl finanskrasch. Varningarna om att det var dags nu kom redan i maj-juni då jag såg en vändpunkt och början på det finansiella slutspelet. Att det skulle komma var jag övertygad om, frågan var bara när. Vi ser början på det allvarliga stadiet nu i bland annat Italiens statsskuldskris.

Frågan som säkert många nu ställer sig och som också dykt upp i kommentarer här på bloggen är hur man ska investera sina surt förvärvade sparslantar i ett sådant scenario som jag målar upp.

För det första kan man konstatera att det är viktigt att gå ur sina eventuella aktieinvesteringar i tid istället för att som många banker rekommenderar "sitta still i båten". I mitten av juli i år fick vi ett så kallat dödskors på Stockholmsbörsens Omxs30-index vilket var en stark signal att ta hem vinsten och kanske till och med blanka. Den som agerade på denna signal är idag troligen glad att h@n gjorde det, när börserna den senaste veckan rasat. Alternativa aktiemarknader såsom den kinesiska är i dagsläget inte heller något alternativ, då exempelvis Shanghai-börsen uppvisade dödskors redan i juni i år.

Bostäder är i dagsläget inte heller en bra investering om man vill se den växa i värde och inte sjunka ihop som en pyspunka. Det börjar att bli alltmer uppenbart att den svenska bostadsbubblan spruckit. Ännu ett tecken på detta är nyheten idag att SEB:s boprisindikator första gången sedan april 2009 är negativ. 37 procent av de tillfrågade hushållen tror nu på fallande bostadspriser, medan bara 36 procent tror på stigande. Växlingen har gått snabbt - bara för en månad sedan trodde 42 procent på stigande bostadspriser och bara 33 procent på fallande.
”Dessutom inser hushållen att det trots kraftigt stigande räntekostnader på senare tid väntar fler räntehöjningar från Riksbanken framöver”, skriver SEB:s privatekonom Gunilla Nyström.
Det tycker jag inte verkar vara en rimlig förklaring. Det som har förändrats sedan förra upplagan av boprisindikatorn är snarare att folks framtidstro fått sig en rejäl törn med de dåliga nyhterna på ekonomifronten, samt att vår svenska bostadsbubbla ett tag i början av sommaren fick en hel del uppmärksamhet i media.

Redan tidigare har jag uppmärksammat att de svenska reallönerna planade ut 2009-2010 efter att ha ökat varje år sedan mitten av 1990-talet. Bloggrannen Kvantitativt har tittat närmare på den senaste utvecklingen och sett att reallönerna i år börjat sjunka.
Och man kan ju undra varför Riksbanken är oroad över inflationen (som till stor del är deras egen förtjänst) när det är alldeles uppenbart att den inflation vi nu ser långt ifrån kompenseras fullt ut i löntagarnas plånböcker. Det mesta talar istället för att inflationen slår på hushållens konsumtion och lägger en våt filt på svensk tillväxt.
Detta är en fundamental faktor som talar för fortsatta fall både för svenska bostadspriser och för de flesta svenska aktier.

Så långt vad som garanterat inte är bra investeringar i dagsläget. Så vilka bra investeringar finns det då? I ett globalt depressionsscenario ska man komma ihåg att det i första hand inte gäller att förmera sina sparpengar genom smarta investeringar, utan att istället att bevara värdet på det man har. Det gäller alltså att finna "säkra hamnar" (safe havens) att placera sina sparpengar i.

Guld har länge setts som en värdebevarare i oroliga tider och dagens rekordpris för guldet bekräftar detta. Man ska dock komma ihåg att guldpriset också kan falla vid utdragen lågkonjunktur eller depression. Under den första finanskrisens början hösten 2007 steg också guldpriset i dollar räknat, för att sedan falla under 2008 (framförallt under andra halvåret). I kronor räknat steg dock guldpriset kraftigt även under 2008, så för den som är bosatt i Sverige kan guldet vara attraktivt som trygg placering i finanskristider. Man ska dock som vid alla placeringar komma ihåg att hålla koll på hur priset rör sig. Det finns även en icke försumbar långsiktig risk för att staten bestämmer sig för att förbjuda privatpersoner att inneha investeringsguld - USA gjorde det på 1930-talet - men då är vi troligen ganska långt in i finanskraschen. Cornucopia har skrivit ingående om guld som investering och att förvara guld i utländskt bankvalv.

Samtidigt drabbas övriga råvaror vid lågkonjunktur av prisfall, exempelvis oljan, för när ekonomin saktar in behövs det helt enkelt mindre råvaror för att driva runt industrin.

Ett vanligt bankkonto (även med låg ränta) kan vid en utdragen nedgång på aktiebörserna i jämförelse te sig som en rikgtigt bra placering, liksom räntefonder. I ett längre perspektiv (några år) ska man dock se upp med vad räntefonderna har för räntepapper i sina portföljer, liksom säkerheten hos den eller de banker där man har konton.

Det är också skillnad på vilka valutor man placerar i. Hittills i år har schweizerfrancen varit den stora vinnaren på valutamarknaden. Den japanska yenen har också stärkts, men verkar hållas tillbaka av efterverkningarna av tsunamin. Euron, dollarn och pundet skvalpar fram och tillbaks mot varandra. Den svenska kronan har hittills behållit sitt värde bra mot euron, men försvagats något mot dollarn. Som jag skrev så kan stora valutarörelser komma att prägla de närmaste åren, så det kan vara värt att vara på sin vakt här. Framförallt ska man akta sig för risken för att Sveriges ekonomi och valuta drabbas av efterverkningar av sprucken bostadsbubbla. Skulle dessutom staten gå in och rädda bankerna så bådar det inte gott för den svenska kronans värde. Finansminister Anders Borg har hittills agerat försiktigt vad gäller Sveriges statsfinanser, men frågan är hur han kommer att agera i ett riktigt krisläge om något år. Visserligen talar han om vikten av försiktighet och marginaler, men hur mycket är de orden värda om folkopinionen eller starka lobbygrupper (såsom banker) kräver något slags räddningsåtgärder? Dessutom kan man undra om det blir fortsatt borgerlig regering efter valet 2014 och vad som isåfall kommer istället. Ekonomiska kriser har som vi vet en förmåga att fälla den sittande regeringen oavsett dess eventuella delaktighet i orsakandet av krisen.

En placeringsmöjlighet som dykt upp i mitt huvud nyligen är fastigheter i länder som inte har haft någon bostadsbubbla, exempelvis Italien eller Tyskland. Italien tvekar jag dock om på grund av dess politiska instabilitet. Tyska fastigheter däremot kunde vara intressanta att studera närmare som värdebevarare.

Att blanka börsen i största allmänhet eller bankaktier i synnerhet borde också vara en god om än svängig investering. Aktiebörserna har återkommit till "sjösjukestadiet", när de kan hoppa uppåt eller neråt lika mycket på några minuter som de tidigare gjort på en hel dag. Här gäller det att ha rätt tajming, is i magen, samt rätt stopplossar och vinsthemtagningsnivåer, något som jag själv är rätt usel på.

Att "blanka bostadsmarknaden" kan man också tänka sig, alltså att sälja sin ägda bostad och flytta till en hyresrätt. Det är dock som jag visade tidigare i år tveksam lönsamhet om man som jag är obelånad eller lågt belånad. Har man stora bolån kan det däremot vara högaktuellt. Hela detta inlägg förutsätter ju att man liksom jag har pengar sparade som man vill placera på säkraste vis, men om man istället har stora lån blir prioriteringarna annorlunda. Att byta bostadsform är dock som bekant inte alltid det lättaste. Hyresbostäder är svåra att komma över i storstäderna och valet av bostad styrs till stor del av arbete, barn och sånt.

Något som är viktigt i kristider är att se över vad som skulle hända vid "oväntade" händelser. Hur skulle du exempelvis klara dig om du blev arbetslös, om frun blev arbetslös, eller kanske båda två? Glöm inte att det kan dröja flera månader innan du får din första utbetalning från a-kassan, särskilt när det är hög belastning med många nya arbetslösa.

Och glöm inte det viktigaste - i en global depression ska man inte räkna med att lyckas med investeringar som ger avkastning, utan det gäller istället att bevara värdet på de besparingar man har.

Härmed öppet för diskussion...

2011-04-18

Hänt i veckan 10-17 april, del 3

Intressanta saker jag läst i veckan, men inte hunnit kommentera.
Se även del 1 och del 2.

USA

BIGPISS-länderna

Östeuropa

Norden
  • "Sjeføkonom Knut Anton Mork refser oljepengebruken. - Pengene skulle jo gå til andre ting enn å betale mennesker for ikke å arbeide, mener han. - Oljepengene har i for stor grad gått til ulike trygde- og pensjonsytelser, mens investeringer er blitt skadelidende og skattenivået har forblitt høyt. [...] - Tross oljefondet vil omfanget av statens ytelser neppe kunne opprettholdes når olje- og gassvirksomheten går mot slutten om 15 til 20 år. Norsk økonomi som helhet må regne med store og kanskje smertelige omstillinger, skriver Mork. [...] - I stedet for å finansiere produktive investeringer har oljepengene gått til løpende konsum og redusert arbeidsinnsats, skriver Mork."
  • "När 86 procent av rösterna har räknats i Finland har Samlingspartiet 20,1 procent av rösterna. Sannfinländarna har 19,2 och Socialdemokraterna är nästan uppe i samma nivå med 19,1 procent. Centerpartiet har som fjärde största parti 15,9."

Tillväxt och konjunktur
  • "Internationella valutafonden (IMF) sänker sina tillväxtprognoser för både USA och Japan. I en färsk konjunkturrapport riktar IMF hård kritik mot trovärdigheten i de båda ländernas strategier för att sänka sina budgetunderskott. Däremot har IMF höjt prognosen för Tysklands tillväxt. [...] IMF varnar också för att en oljeprischock (på grund av tilltagande oroligheter i oljestaterna) kan försämra konjunkturen rejält.
  • "The IMF has released its 2011 Global Financial Stability Report [..] A number of banks in Europe—including nearly all banks in Greece, Ireland, Portugal, many of the small and mid-size Spanish cajas, and some German Landesbanken—have lost cost-effective access to term funding markets. As a result they have turned in varying degrees to repo markets and the ECB for refinancing. But there is still a risk that, in the event of further negative news, a greater number of institutions could face difficulties in rolling over their wholesale funding.

Bostadsbubbla och fastighetsbubbla

Saab Automobile

Investeringar
  • "In an attempt to understand the relatively new but wildly popular Exchange Traded Funds (ETFs), Dr. Bogan did extensive research into the structures used by ETF operators, with a special focus on the potential risks that might arise should they be faced with large and sudden liquidations. Given that there are about 2,000 ETFs in existence, with assets totaling over $1 trillion, we thought it appropriate to find out what Dr. Bogan has learned in his research.
    [...]
    The Flash Crash on May 6 [2010]
    [...]
    That's quite worrisome; it tells you that in a crisis environment ETFs don't behave the way financial logic suggests they ought to, which suggests to me that the theory is incomplete. People haven’t really looked closely enough at what the unintended consequences of ETF issuance and redemption mechanics are, and what the realities are in stressful market conditions."

Jordbruk och skogsbruk
  • "I fredags offentliggjorde Skogsstyrelsen ett skrämmande resultat. Skogsstyrelsen, den myndighet som är satt att tolka lagen, har bedömt att 37 % av avverkningarna inte ens når upp till den lägsta kravnivån på miljöhänsyn – vilket i princip betyder att följa skogsvårdslagen! [...] Den dystra statistiken visar en nedåtgående trend när det gäller att nå upp till lagens krav på miljöhänsyn. Under avverkningsperioden 1998-2001 nådde inte 23 % upp till nivån, förra årets polytax visade på en siffra på 33%, enligt den reviderade polytaxen som släpptes i fredags, och slutligen årets polytax där siffran har sjunkit till det makalöst låga 37%!"

Skoj

2011-01-05

Avkastningsdiagram för börsen 1920-2008

Igår lade jag ut diagram över hur Stockholmsbörsen rört sig inflationsjusterat, inklusive återlagda utdelningar. Diagrammet såg ju ut att växa hyfsat bra och jag var till och med tvungen att göra logaritmisk skala på y-axeln.

Nu har jag snickrat ihop ett avkastningsdiagram för Stockholmsbörsen liknande det i New York Times som Cornucopia tipsade om igår. Igår räknade jag inte bort skatten man måste betala på kapitalvinster, men det gör jag i dagens diagram. Skatten på kapitalinkomster har självklart varit olika under alla dessa år, men jag räknar med en schablon på 30%, vilket är vad som gäller idag.

Jag har också lagt in två rutrader för 10 respektive 20 års investeringshorisont, vilket är rimligt utifrån mänsklig livstid och yrkesliv. Klicka på diagrammet för att förstora det.
Vid en jämförelse med New York Times' diagram över USA-börsen ser man att den svenska börsen varit betydligt starkare under perioden 1980-2000, som framstår som en extrem period. Dessa två årtionden har fullständigt indoktrinerat de flesta i finansbranschen (och även de flesta medelsvensson) till att förvänta sig orimligt hög avkastning på aktieinvesteringar. Den långa tråkiga perioden 1960-1980 ignorerar man.

Läs även Cornucopia idag om att SHB, Riksbanken mfl har fel om börsen och inflationen. SvD om aktierna som analytikerna ratar. E24 om att börsfesten i USA spås fortsätta i år.

[Andra bloggar om , , , , ]

2011-01-04

Inflationsjusterad börs inklusive utdelningar

Jag var lite lat i förra inlägget om inflationsjusterad börs, men jag tänkte kompensera nu genom att jag hittat Affärsvärldens generalindex med återlagda utdelningar från januari 1919 till mars 2009. Så här kan ni se vilken skillnad utdelningarna gör. Observera att diagrammet har logaritmisk skala. Klicka på det för att förstora.

Trots utdelningarna ser man att det finns flera trista perioder för aktier, varav några långa. 1965-1981 var ingen höjdare och inte heller 1930-1942. Sedan år 2000 har det också varit en rejäl berg-och-dalbana. Glöm sen inte att man ska betala skatt på sin fina börsvinst...

Ett generalindex säger dock inte hela sanningen, då det bara mäter ändringar som beror på stigande och fallande aktiekurser, men inte börsintroduktioner, nyemissioner, uppköp, avnoteringar och konkurser. Hur det ser ut om man inkluderar detta vet jag inte riktigt.

Nu återstår att justera det hela för skatter, men det är ett himla jobb. Jag hoppar nog över det.

[Andra bloggar om , , , , ]

Inflationsjusterad börs över 110 år

Jag hade igår kväll gjort i ordning diagrammen nedan för publicering idag, då jag upptäckte att bloggrannen Cornucopia just publicerat "Exempel inflationsjusterad årlig avkastning på börsen" och "Svårt att slå inflationen via börsen". Detta apropå ett diagram som New York Times publicerat med inflationsjusterad avkastning på amerikanska börsen 1920-2010.

Nåja, jag publicerar i alla fall. Det första diagrammet är AFGX (Affärsvärldens generalindex) inflationsjusterat 1901-2010. Jag har satt 1980-01-01 till 100. Klicka på diagrammet för att förstora det.

Som synes har uppgången från 1990-talets början slagit det mesta av den tidigare historien. Men även 2002-2007 var riktigt bra.

För att få lite bättre perspektiv på hur saker såg ut tidigare så har jag gjort ett separat diagram för 1901-1980.
Endast 1904-1912 bjöd på en uppgång lik 1992-2000, alltså ungefär en femdubbling. Annars har det varit en del trista perioder, varav några långa. 1912-1921. 1928-1932. 1968-1980.

Det är väldigt tydligt hur viktig tajmingen är vad gäller investeringar.

Jag återkommer med lite omritade diagram, inspirerade av Cornucopia och New York Times.

Nu kommer säkert någon att påpeka att jag använt AFGX utan utdelningar. Visst, men man måste också räkna bort skatt, samt att alternativinvesteringen bankkonto eller obligationer gett ränta.

Tillägg: Jag har nu också satt ihop ett diagram inklusive återlagda utdelningar.

[Andra bloggar om , , , , ]

2010-12-17

Säkra fonder?

Igår skrev jag om "Ingen rädder för boprisras" där jag bland annat nämnde att de svenska bolånen genom att bankerna ger ut bostadsobligationer finns "gömda" i en mängd olika placeringsalternativ, bland annat olika räntefonder. Jag fick då frågan hur man ska placera sina pengar den dagen det går utför på den svenska bostadsmarknaden och vi får stora boprisfall med efterföljande skräckvärderingar för bostadsobligationer. Särskilt gäller detta PPM, där man ju bara har möjligheten att välja mellan olika mer eller mindre riskfyllda fonder. Penningmarknadsfonder (även kallade korta räntefonder eller likviditetsfonder) brukar överlag anses som de säkraste placeringarna, men som ni ska få se är det stor skillnad på dem.

Observera att denna artikel inte handlar om att få hög avkastning på sina placeringar, utan om hur man sätter sina pengar förhållandevis säkert vid större finanskriser, då inte heller råvaror är ett attraktivt alternativ.

Förutom fondens risk bör man även titta på dess avgifter, vilket påpekas med jämna mellanrum av tidningarnas privatekonomiska skribenter. Särskilt i dagens lågränteläge gör fondavgiften stor skillnad vad gäller avkastning. Det är rätt så stor skillnad på exempelvis Spiltan Räntefond Sverige med en förvaltningsavgift på 0,1% och Nordea Räntefond med 0,5%. Enda orsaken att Nordeas fond kan ta ut fem gånger så hög avgift är att bankens trevliga rådgivare troligtvis rekommenderar den till de kunder som vill placera sina pengar säkert. Varför Nordea tar ut 0,5% avgift är väl helt klart - för att suga ut maximalt med pengar ur godtrogna kunder. Nordeafonden förvaltar enligt hemsidan 854 MSEK och drar således in 4,27 miljoner kronor i årliga avgifter.

För hur svårt och dyrt är det egentligen att förvalta en penningmarknadsfond? Någon timme i veckan för att justera placeringarna efter hur insättningar och uttag rört sig netto - en process som till och med kan automatiseras. Dessutom några timmar i månaden för att justera den önskade placeringsfördelningen efter instrument som förfaller, nytillkomna instrument och en titt på aktuella riskvärderingar. Till sist några timmar i månaden för att skriva tjusiga rapporter och marknadsföring. Det gäller bara att komma över en kritisk massa av förvaltat kapital, så räcker 0,1% årlig förvaltningsavgift gott. Och 4,27 miljoner kronor i avgifter räcker alltså även till en saftig vinst för banken.

I dagsläget behöver man kanske inte fundera så mycket över risken i penningmarknadsfonder, men om det hettar till med förnyad finanskris kan frågan bli högaktuell. Därför tar jag upp den redan nu. Senast jag skrev om detta var i ett av mina första blogginlägg i juli 2008, strax innan finanskrisens akuta fas, men sedan dess har det svenska fondlandskapet förändrats en del. Jag tittade därför igenom listan över svenska penningmarknadsfonder och tog ut några som exempel.

Vi börjar med Nordea Räntefond. Enligt hemsidan består dess innehav till 44% av bostadsobligationer från olika svenska institut, samt 29% FRN från svenska banker och andra som med största sannolikhet är kopplade till bostadslån. Floating rate note (FRN), på svenska kallade Räntejusteringslån, är obligationer knutna till rörlig ränta. Det ger alltså totalt 73% bostadslån i portföljen - inget man vill ha om den svenska bostadsmarknaden faller kraftigt. Ungefär likadant ser det ut i övriga storbankers penningmarknadsfonder. Ännu är det dock ingen panik vad gäller svenska bostadslån, så dessa fonder har ingen hög risk som jag ser det. Man har gott om tid på sig att byta fond den dagen krisen slår till. Men de flesta av storbankernas penningmarknadsfonder har förhållandevis höga avgifter på 0,4-0,5 procent, vilket gör dem mindre attraktiva.

En något mindre bank (i Sverige) är Danske Bank, vars Danske Invest Sverige Likviditet har en något lägre avgift på 0,29%. Men där ser det ungefär lika illa ut vad gäller bostadslånsrelaterade värdepapper. 81% enligt hemsidan.

Ett undantag vad gäller innehaven är, som namnet antyder, Swedbank Robur Statsskuldväxelfond MEGA, vars innehav endast består av statspapper med kort löptid. Säkrare än så kan en PPM-fond knappast bli. Men avgiften är ändå ganska hög på 0,3%.

Så över till prispressarna vad gäller avgifterna. Länsförsäkringar Penningmarknadsfond tar bara 0,2% i avgift, men är till största delen fylld av bostadslånepapper.

Simplicity Likviditet har bara 0,15% årlig avgift och innehaven ser ut att bestå av olika företagscertifikat och företagsobligationer, samt en del bostadsobligationer. Inte riskfritt vid finanskris, men hyfsad avkastning i dagsläget.

Det finns två penningmarknadsfonder med riktigt låg avgift - bara 0,1%. Spiltan Räntefond Sverige har haft hög och jämn avkastning de senaste tre åren. Detta beror på att man investerar i räntepapper från företag - certifikat och FRN. Ett mycket bra fondval än så länge, men kanske inte så kul när nästa finanskris slår till - vi ska komma ihåg att Sveriges företag (och Spiltans fond) trots allt klarade Finanskrisen 1.0 hyfsat bra, men risken finns att det går sämre nästa gång.

Den andra 0,1-procentaren vad gäller avgiften är Öhman Penningmarknadsfond (index), som har 92% placerade i svenska statspapper. Denna fond vinner alltså säkerhetsligan med god marginal och blir för mig det självklara PPM-valet den dag nästa kris slår till. Fast det är läge att kolla upp hur det svenska fondlandskapet ser ut då, eftersom det förändras hela tiden. Det ska också påpekas att denna fond haft förhållandevis dålig avkastning jämfört med andra penningmarknadsfonder, men den är alltså intressant den dag man vill ha säkrast möjliga placering. Och för den som inte vill gynna feta banker - enligt mina beräkningar har denna fond intäkter från förvaltningsavgifter på cirka 650 000 kronor per år, vilket stämmer ganska bra med mitt överslag ovan över hur billigt det borde vara att driva en sån här fond.

För den som vill ha sitt sparkapital utanför PPM förhållandevis säkra finns ju också Riksgäldskonto. Vad gäller bankmedel är det alltid bäst att kolla upp att de täcks av insättningsgarantin. Tänk också på att du i händelse av att en bank går omkull kan få vänta flera månader på att få pengar från insättningsgarantin.

Tillägg: Ett förtydligande - jag menar inte i första hand risken för att bostadsobligationerna skulle bli värdelösa, utan att de tappar i värde.

[Andra bloggar om , , , , , , , ]

2010-06-05

Varningssignal för guld och hyreshus?

Idag hoppade jag till över följande annons på SvD.se.
Småspararna köper guld? Är vi nära toppen då? Så här står det på sajten som annonsen länkar till.
Han berättar också att värdet på guld och ädelmetaller nästan aldrig går ner sett i ett längre perspektiv och därför är det en säker investering.

– I orostider kan aktier gå ner till noll, men guldet har ett fysiskt värde. Guld får aldrig ett extremt fall som exempelvis Telia-aktierna och valutor. Det blir aldrig värdelöst, i stället ökar värdet stadigt.
Johnny Singh är marknadschef på Norsk Svensk Guld, så han är knappast någon oberoende analytiker. Nå, har han rätt ändå? Låt oss titta på guldpriset i svenska kronor från 1980.
Det ser ju väldigt bra ut för guldet från 2004 och framåt. Men det finns perioder som inte varit särskilt bra. 1983-1992 till exempel tappade guldet drygt 60% i värde i svenska kronor. Så jag skulle inte säga att värdet ökar stadigt. Visst har det ökat stadigt sedan 1999, men innan dess var det svajigt. Så frågan är hur fortsättningen nu ser ut. Blir det fortsatt kraftig uppgång? Eller kraftig nedrekyl? Eller sidledes harvande? Jag är inte särskilt säker på vad det blir. Vidare sägs på sajten:
Däremot ger guld inte alltid avkastning direkt utan mer ska ses som ett inflationsskydd, alltså ett skydd om värdet på valutor och pengar minskar, menar han.
Guld som inflationsskydd då? Om vi även ritar in konsumentprisindex i gulddiagrammet ser det ut som följer.
Under 1980-talet och början av 1990-talet var som synes prisinflationen stark, men guldpriset steg inte i samma mån. Som sagt så sjönk det till och med drygt 60% 1983-1992. Sedan 1995 har inflationstakten varit måttligare, men guldet har under senare delen av perioden skjutit iväg i höjden. Jag orkar inte ens räkna ut någon korrelation mellan guldprisökning och inflation - det är uppenbart att den är låg.

Jag blir alltid misstänksam när någonting marknadsförs på sånt här sätt - särskilt till "småsparare". Vi får väl se hur det går framöver. Jag behåller i alla fall en viss andel ädelmetaller, men det är kanske inte köpläge just nu.

På SvD.se ser jag också annonser för att investera i hyreshus genom Svenska bostadsfonden. Här blinkar det nog också en del varningssignaler. När investeringar marknadsförs hårt ska man fundera på vem som egentligen tjänar mest på dem.
Jag skulle råda alla som funderar på att investera i något sånt här att kolla upp ordentligt hur det fungerar och vad riskerna är. En sak som gör mig misstänksam här är den hemsida som annonserna pekar på - www.fastighetsinvestering.nu, som inte har någon skriftlig information, utan bara glättiga videopresentationer. Vill man ha skriftlig information får man gå till www.svenskabostadsfonden.se, men även där är det inte helt uppenbart hur allt hänger ihop. Jag vet t.ex. inte riktigt hur ett "konvertibelt vinstandelslån" fungerar. Hur ska då medelsvensson veta vad h@n investerar i?

Svenska bostadsfonden investerar enligt vad de säger själva på "tillväxtorter", gärna på pendlingsavstånd till större städer. Vad säger att dessa trender kommer att hålla i sig?

[Andra bloggar om , , , , , ]

2010-05-18

Många talar om guld

Nu är jag tillbaks efter flera dagars "bloggsemester". Ja, det blev lite riktig semester också, helt utan Internet, mobiltelefon och sånt.

De senaste dagarna har guldet slagit prisrekord, både räknat i dollar och i svenska kronor - idag runt 1230 dollar/uns och 307 kronor/gram. Detta lockar som vanligt fram en massa "gold bugs" som börjar tala om att guldet är på väg mot $1500, $2000 eller till och med $10000. Visst tror jag på guld som långsiktig värdebevarare i finansiella orostider, men det behöver inte betyda att det alltid är köpläge. När det snackas så här mycket blir jag lite misstänksam.

Flera av mina bloggrannar har uppmärksammat guldet. Stockman skriver lite om guldpriset under 1970-talet jämfört med andra investeringar. Kanske kan man dra några paralleller till dagens läge? Cornucopia har en ypperlig genomgång av guld som investering, där han går igenom olika orsaker till varför man skulle vilja köpa guld.

Vill man höra lite från "gold bugs" kan man titta på Vidsynts videoklipp med Rick Santelli eller Musik @ Centrifugens videoklipp med Peter Schiff. Musik @ Centrifugen skriver också lite om den stora efterfrågan på guld i bland annat Tyskland. Det är då jag som sagt blir lite misstänksam. När "alla" vill köpa guld är det troligen inte rätt läge.

Hursomhelst kan vi titta lite på guldpriset i kronor per gram. Klicka på diagrammet för att förstora det.
Om man tittar på de glidande medelvärdena gav alltså guldet senaste köpsignalen i slutet av 2009. Ännu ingen säljsignal, men för spekulanter kan det vara läge att ta hem vinsten. Den senaste tidens kraftiga uppgång gör att det troligen inte är köpläge just nu. Jag tänker i alla fall invänta en nedrekyl innan vidare investeringar i ädelmetaller.
Silvret är intressant, då senaste köpsignalen kom i början av 2009, ungefär då jag skrev min längre genomgång av ädelmetallernas prishistoria (del 1 och del 2). Sedan dess har 50-dagars glidande medelvärde hållit sig över 200-dagars och det är därmed behåll som gäller för silver.

[Andra bloggar om , , ]

2010-03-25

Urholkningseffekten i ETF:er

Idag tar SvD upp ämnet börshandlade fonder (ETF), en form av värdepapper som nu växer snabbt i Sverige i både omsättning och antal. Först ut var Xact Bear och Xact Bull, som kom redan i början av 2005, båda med 1,5 gångers hävstång mot Stockholmsbörsens OMXS30-index. Xact Bear går upp när börsen går ner, medan Xact Bull går upp när börsen går upp, fast 50% snabbare. Nu finns ETF:er med upp till 3 gångers hävstång.

Det lanseras en hel del nya ETF:er de närmsta veckorna - utbudet kommer att mångdubblas.

Kritik har väckts mot marknadsföringen, där det inte varnas tillräckligt för riskerna. Men som för all handel med finansiella instrument gäller det att läsa på ordentligt vad det är man handlar med, något som också Jenny Rosberg, vice vd på Nasdaq OMX Nordic, påpekar. Förstår du inte hur allting fungerar i upp- och nedgång så ska du inte handla med värdepappret i fråga.

En av de farligaste sakerna med ETF:er är att de ofta har inbyggd hävstång genom belåning. Är hävstången bara 1,5 gånger, som för de första ETF:erna på Stockholmsbörsen, så är det uthärdligt, men en hävstång på 3 gånger ger lätt panik om underliggande rör sig åt fel håll. Andreas Cervenka påpekar att "ju högre risk desto mer påläst bör en sparare vara för att undvika en obehaglig överraskning". Han påpekar också valutarisken mot utländska marknader.

Men en viktig sak missar SvD:s tre artiklar om ETF:er, nämligen den så kallade urholkningseffekten. ETF:ers procentella upp- eller nedgång beräknas nämligen varje dag, vilket ger en tråkig effekt om börsen går i sicksack eller bergochdalbana. Ett enkelt exempel för att illustrera saken. Låt oss börja med att investera 100 kronor i en Bear-ETF (som alltså går omvänt mot börsutvecklingen) med hävstång 2 gånger då börsindex står på 1000. Vi har lite otur och prickade inte in börstoppen - börsen stiger med 1,50% följande dag till 1015. Bear-ETF har då sjunkit till 97, men vår stoploss på 95 har ännu inte utlösts. Nästa dag sjunker dock börsen med 1,47% till 1000,08, alltså så nära tillbaka man kan komma. Vår Bear-ETF stiger nu såklart igen, men bara till 99,85! Vi har alltså förlorat 15 öre på en sicksack av börsen. Det kanske inte känns så mycket, men eftersom börsen sällan rör sig rätlinjigt utan i sicksack både uppåt och neråt, så blir effekten i längden stor. Särskilt allvarlig blir urholkningseffekten över längre konsolideringsperioder för börsen. Ju större sicksackrörelser, desto större urholkning. Och ju större hävstång, desto större urholkning.

Urholkningseffekten gör att ETF:er bara är bra investeringar när underliggande rör sig i tydliga trender åt ett håll. På lång sikt med många svängningar är någon annan än du vinnare. I juli 2007 stod Xact Bear i cirka 45 kronor och Xact Bull i cirka 225 kronor. OMXS30 låg över 1300. Nu i mars 2009 står OMXS30 betydligt lägre, runt 1030. Då tycker man alltså att Xact Bear borde ha gått upp och Xact Bull gått ner. Xact Bull står mycket riktigt lägre, runt 147 kronor. Men även Xact Bear står betydligt lägre, runt 30 kronor. Finansmarknadens aktörer har ätit upp resten genom urholkningseffekten!

Men ETF:er kan alltså vara bra, förutsatt som sagt att underliggande rör sig i tydliga trender åt ett håll.

Tillägg 2010-03-26: Som mycket riktigt påpekades i kommentarerna gäller urholkningseffekten endast ETF:er med hävstång. Men dessa (Xact Bear och Xact Bull) har varit de mest handlade ETF:erna på Stockholmsbörsen. Xact Omxs30, som ej har hävstång, har ingen urholkningseffekt.

[Andra bloggar om , , , , ]