De senaste dagarna har opinionsundersökningarna visat på en övervikt för "Brexit", alltså att britterna i folkomröstningen nästa torsdag (23 juni) röstar för brittiskt utträde ur EU.
Storbritannien är, som ni säkert känner till, ett samhälle där klassklyftorna är mycket större och tydligare än i exempelvis Sverige. Dessa klassklyftor manifesterar sig inte bara genom inkomster, utbildning och yrken, utan även exempelvis genom dialekter (eller snarare sociolekter), där en britt omedelbart kan höra vilken klass en annan britt tillhör bara på grundval av hur denne talar.
Därför är det intressant att The Sun, Storbritanniens största dagstidning som mest läses av arbetarklassen, idag förespråkar att läsekretsen ska rösta för Brexit.
Men även Ambrose Evans-Pritchard, känd kommentator och internationell ekonomiredaktör på The Telegraph, som framförallt vänder sig till över- och medelklass, beskrev igår varför han kommer att rösta för Brexit.
Därmed finns för alla Storbritanniens klasser inflytelserika Brexit-förespråkare i media. Det kan bli det slutgiltiga dråpslaget för kampanjen att rösta för "Bremain" (alltså att kvarstå i EU) som drivs av merparten av de etablerade brittiska politikerna (med gästspel nyligen av utländska politiker såsom Barack Obama).
Världens styrande bland politiker och näringsliv samlas som bekant varje år till det så kallade Bilderberg-mötet och Brexit var säkerligen ett av de mest framträdande samtalsämnena på årets möte, som hölls i helgen i Dresden i Tyskland. Ordförande för Bilderberg-gruppen är för tillfället Henri de Castries, adelsman och vd för franska försäkringsbolaget Axa, och han varnar nu för en hög sannolikhet för Brexit och de osäkerheter det kommer att föra med sig. Han varnar också för att andra länder, inspirerade av Storbritannien, kan vilja förhandla om ändringar av villkoren för EU-medlemskapet, vilket hotar att "accelerera upplösningen av Europa".
Som jag konstaterade häromdagen så tycker medborgarna inte om EU. Unionen har passerat bäst före-datum och befinner sig i en utförsbacke som den styrande nomenklaturan inte räknat med och som de inte heller vet vad de ska göra åt.
Situationen med ett styrande politikerskikt i EU som inte förstår vad som håller på att hända och vars agenda alltmer fjärmar sig från befolkningens önskemål påminner inte så lite om vad som håller på att hända i USA, där Donald Trump som jag skrivit förut är på väg att bli landets näste president, alltmedan de styrande står som frågetecken inför denna folkliga "revolutionsröstning" och inte förstår varför det händer eller vilken taktik de borde använda om de vill behålla makten.
För Sveriges och Finlands finansmarknader kan Brexit förresten bli extra spännande, då resultatet presenteras 24 juni, vilket råkar vara midsommarafton och finansmarknaderna då är stängda. Därmed måste aktörerna i förväg positionera sig för den oerhörda osäkerhet som Brexit-omröstningen innebär, utan att kunna agera förrän måndagen den 27 juni om de globala finansmarknaderna (som har öppet under fredagen) skulle gå "åt fel håll" jämfört med de positioner man tagit.
Ett ja till Brexit skulle nämligen inte nödvändigtvis innebära "risk off", där exempelvis aktiebörserna sjunker, eftersom centralbankerna nu i förväg utlovar stöd till finansmarknaderna ifall det skulle bli ett ja, vilket skulle kunna driva finansmarknaderna in i läget "risk on" med stigande aktiebörser.
P.S. På Bilderberg-mötet deltog från Sverige finansminister Magdalena Andersson, EQT:s styrelseordförande Conni Jonsson, styrelseordföranden för BP och Volvo Carl-Henric Svanberg, samt Investors styrelseordförande Jacob Wallenberg. Svenska media har i år såvitt jag kan se helt undvikit att över huvud taget nämna Bilderberg-mötet.
P.P.S. Förutom Brexit blir det ännu ett för EU högintressant val 26 juni, då spanjorerna går till nyval. Opinionsundersökningarna pekar mot att det även denna gång kommer att bli ett politiskt dödläge i landet, då styrande högerpartiet PP bara får ihop drygt 29 procent och socialdemokraterna PSOE får drygt 21 procent. Uppstickarna Podemos, som (liksom grekiska Syriza) kanaliserar mycket av det folkliga missnöjet, ser ut att få närmare 25 procent av rösterna. Liberala Ciudadanos ser ut att få 14-15 procent av rösterna. Därmed finns återigen ingen vettig möjlighet att få ihop en majoritetsregering i Spanien.
Visar inlägg med etikett börsen. Visa alla inlägg
Visar inlägg med etikett börsen. Visa alla inlägg
2016-06-14


2016-05-20
Huvud-skuldra-formation på gång på Stockholmsbörsen?
Ser man på Stockholmsbörsens utveckling de senaste åren noterar man att det ser ut att kunna vara en stor huvud-skuldra-formation på gång, med nacklinje runt 1250 på OMXS30, se diagrammet nedan.
 Om OMXS30 skulle bryta under senaste lokala bottnen vid 1250 kan vi isåfall enligt gängse teknisk analys se fram emot en nedgång på några hundra punkter eller annorlunda uttryckt några tiotal procent.
Om det skulle vara så som jag säger här pågår just nu uppbyggnaden av den högra skuldran i formationen. Notera att med tanke på hur lång den vänstra skuldran är kan det ta ytterligare några månader av skvalpande index innan genombrottet neråt sker.
Observera att denna formation bara är bekräftad om OMXS30 bryter under 1250. Det kan alltid hända något annat, men om signalen kommer bör man vara beredd på kraftig nedgång.
Vi har för övrigt redan i augusti förra året fått ett så kallat dödskors, då 50-dagars glidande medelvärde bröt ner genom 200-dagars glidande medelvärde (se diagrammet nedan), så att vi nu ser ytterligare nedgångar och därmed en bekräftelse av huvud-skuldra-formationen verkar inte osannolikt.

Om det skulle vara så som jag säger här pågår just nu uppbyggnaden av den högra skuldran i formationen. Notera att med tanke på hur lång den vänstra skuldran är kan det ta ytterligare några månader av skvalpande index innan genombrottet neråt sker.
Observera att denna formation bara är bekräftad om OMXS30 bryter under 1250. Det kan alltid hända något annat, men om signalen kommer bör man vara beredd på kraftig nedgång.
Vi har för övrigt redan i augusti förra året fått ett så kallat dödskors, då 50-dagars glidande medelvärde bröt ner genom 200-dagars glidande medelvärde (se diagrammet nedan), så att vi nu ser ytterligare nedgångar och därmed en bekräftelse av huvud-skuldra-formationen verkar inte osannolikt.
2015-07-10
"Grekland är litet och oviktigt"
Grekland står ju bara för 1,3 procent av EU:s BNP och 0,3 procent av global BNP, så det borde ju inte vara så viktigt för de globala finansmarknaderna... Dessutom borde ju världens banker och övriga finansmarknader vid det här laget vara förberedda för och avskärmade från Greklandsproblem.
Men... ser man på USA-börsens S&P-500-termin under den gångna veckans hattande fram och tillbaks vad gäller besked om Grekland ger det en helt annan bild av Greklands vikt, se diagram nedan.
 Notera det lätt manodepressiva sicksackmönstret, ofta med både kraftig nedgång och uppgång inom samma dag. Vi har ännu inte sett slutresultatet av dagens aktiehandel i USA, men om ingen katastrofal nyhet angående Grekland dyker upp lär det fortsätta uppåt. Skulle dagens slutkurs häva sig över veckans topp runt 2077 finns goda förutsättningar för ett sommarrally på världens börser, i tron att Grekland nu åter är "räddat" genom ett nytt grekiskt förslag som emottagits positivt av eurogruppen.
Greklands grundproblem återstår dock: en statsskuld som är alldeles för stor för att någonsin kunna betalas tillbaks, samt en massa byråkrati och korruption. Och ännu har inte de grekiska bankerna återöppnat...
Att Kina åtminstone tillfälligt lyckats stoppa upp kraschen på Shanghai-börsen bidrar säkerligen även det till en mer positiv stämning på finansmarknaderna. Lite liknande där - Shanghai-börsen är ju så liten i förhållande till hela Kinas ekonomi, men ändå tyder de kraftfulla och lätt panikartade åtgärder som kinesiska myndigheter vidtar på att Shanghai-börsen trots sin litenhet utgör en stor systemrisk för Kinas finansiella system. Några av de åtgärder som vidtagits är:
Tillägg: Avanzas Claes Hemberg litar inte på uppgången på Shanghai-börsen, utan varnar för den.
Hursomhelst, när börsen beter sig som sicksackmönstret ovan är det nog bäst för vanligt folk att hålla sig utanför marknaden tills man ser om det blir en mer hållbar uppgång eller en vidare nedgång (vilket är troligt om aktiebörserna åter bryter ner under veckans lågpunkt).

Men... ser man på USA-börsens S&P-500-termin under den gångna veckans hattande fram och tillbaks vad gäller besked om Grekland ger det en helt annan bild av Greklands vikt, se diagram nedan.
Greklands grundproblem återstår dock: en statsskuld som är alldeles för stor för att någonsin kunna betalas tillbaks, samt en massa byråkrati och korruption. Och ännu har inte de grekiska bankerna återöppnat...
Att Kina åtminstone tillfälligt lyckats stoppa upp kraschen på Shanghai-börsen bidrar säkerligen även det till en mer positiv stämning på finansmarknaderna. Lite liknande där - Shanghai-börsen är ju så liten i förhållande till hela Kinas ekonomi, men ändå tyder de kraftfulla och lätt panikartade åtgärder som kinesiska myndigheter vidtar på att Shanghai-börsen trots sin litenhet utgör en stor systemrisk för Kinas finansiella system. Några av de åtgärder som vidtagits är:
- ett förbud under sex månader för storägare (inklusive fonder) samt personer i ledningsställning att sälja aktier
- mer än hälften av de noterade bolagen börsstoppade
- stopp för uttag ur fonder, vilket tvingar dem att investera i marknaden
- börsintroduktioner stoppade
- reducerade transaktionsavgifter
- utökad likviditet till belåning av aktier
- minskade krav vid belåning av aktier
- bolagens aktieåterköp ökade
Tillägg: Avanzas Claes Hemberg litar inte på uppgången på Shanghai-börsen, utan varnar för den.
Hursomhelst, när börsen beter sig som sicksackmönstret ovan är det nog bäst för vanligt folk att hålla sig utanför marknaden tills man ser om det blir en mer hållbar uppgång eller en vidare nedgång (vilket är troligt om aktiebörserna åter bryter ner under veckans lågpunkt).
2015-05-27
Kinas börser mot nya svindlande höjder
För några veckor sedan tittade jag lite på vad som håller på att hända på Kinas börser.
 Notera hur ökningen den senaste tiden liknar vad som skedde 2006-2007. Notera även vad som skedde därefter. Hösten 2007 sade en känd investerare när han såg diagrammet över Shanghai-börsen "whatever that graph shows, I want to short it". Detsamma skulle han nog säga om han såg vad som hänt den senaste tiden, de senaste åren inzoomade nedan.
 Ännu syns dock inget slut på den maniska uppgången på Kinas börser, men det kommer förr eller senare. Den våg uppåt som nu utspelar sig skulle jag gissa är den sista, men den kan pågå ett tag till. Notera särskilt att varje ny våg uppåt är brantare än den föregående.
mängden lån för aktiehandel har mer än trefaldigats det senaste året. Mängden krediter för aktiehandel ligger nu på 8,2 procent av de tillgängliga aktiernas värde, vilket är bland de högsta nivåer som noterats på någon av världens aktiermarknader de senaste decennierna.Då hade Shanghai Composite Index stigit till runt 4400 - mer än en fördubbling på ett år. Men vansinnet har fortsatt och nu är indexet uppe nära 5000. Diagrammet nedan visar utvecklingen från 2005 fram till nu, för att ge ett längre perspektiv på den galenskap som nu utspelar sig.


2015-04-24
Kinas börs WTF?
ZeroHedge presenterar dagens WTF-diagram, nämligen antal aktiehandelskonton som öppnas varje vecka i Kina:

Det är som synes omåttligt populärt och slår nu alla rekord. Mer än 10 miljoner nya aktiehandelskonton har öppnats sedan årsskiftet. Den senaste veckan öppnades nästan dubbelt så många aktiehandelskonton som veckan innan! Bidragande kan i och för sig vara att varje person nu tillåts ha mer än ett konto, vilket är en nyhet sedan en vecka.
Hur många "vanliga kineser" ska lockas in i bubblan innan den brister? Sex procent av investerarna anges vara analfabeter och två tredjedelar av dem sägs ha lämnat skolan vid 15 års ålder eller tidigare.
Nedan ser ni Shanghai-börsens index de senaste tre åren.

Inget slut ännu på den senaste (uppenbara) bubblan. Shanghai- och Shenzhen-börserna har fördubblats i värde sedan i somras. Detta samtidigt som Kinas BNP-utsikter inte sett så dåliga ut de senaste 25 åren och ekonomin visar många tecken på att sakta in. Kinas aktier värderas nu mer än dubbelt så högt i förhållande till vinsterna som USA:s aktier under dotcom-bubblans topp.
Och mängden lån för aktiehandel har mer än trefaldigats det senaste året. Mängden krediter för aktiehandel ligger nu på 8,2 procent av de tillgängliga aktiernas värde, vilket är bland de högsta nivåer som noterats på någon av världens aktiermarknader de senaste decennierna.
Hur länge kan galenskapen fortgå? Inte så länge till, tror jag.
Det är som synes omåttligt populärt och slår nu alla rekord. Mer än 10 miljoner nya aktiehandelskonton har öppnats sedan årsskiftet. Den senaste veckan öppnades nästan dubbelt så många aktiehandelskonton som veckan innan! Bidragande kan i och för sig vara att varje person nu tillåts ha mer än ett konto, vilket är en nyhet sedan en vecka.
Hur många "vanliga kineser" ska lockas in i bubblan innan den brister? Sex procent av investerarna anges vara analfabeter och två tredjedelar av dem sägs ha lämnat skolan vid 15 års ålder eller tidigare.
Nedan ser ni Shanghai-börsens index de senaste tre åren.
Inget slut ännu på den senaste (uppenbara) bubblan. Shanghai- och Shenzhen-börserna har fördubblats i värde sedan i somras. Detta samtidigt som Kinas BNP-utsikter inte sett så dåliga ut de senaste 25 åren och ekonomin visar många tecken på att sakta in. Kinas aktier värderas nu mer än dubbelt så högt i förhållande till vinsterna som USA:s aktier under dotcom-bubblans topp.
Och mängden lån för aktiehandel har mer än trefaldigats det senaste året. Mängden krediter för aktiehandel ligger nu på 8,2 procent av de tillgängliga aktiernas värde, vilket är bland de högsta nivåer som noterats på någon av världens aktiermarknader de senaste decennierna.
Hur länge kan galenskapen fortgå? Inte så länge till, tror jag.
2015-01-14
Deflation eller inflation?
Igår rapporterade SCB att prisinflationen mätt med KPI fortfarande är negativ. Däremot är prisinflationen mätt med KPIF (som räknar bort ränteförändringar) fortfarande svagt positiv, om än en bra bit under Riksbankens inflationsmål på 2 procent per år. I diagrammet nedan ser ni 12-månadersförändringen för KPI och KPIF, samt även Riksbankens reporänta.
 Det finns uppenbarligen en väldigt stark underliggande trend av prisdeflation, eftersom Riksbanken har hållit på att sänka styrräntan sedan december 2011 och (pris)inflationstakten ändå fortsatt att sjunka.
Notera dock att som Cornucopia påpekar är det ingen "dålig" deflation. Priserna sjunker eller stiger väldigt lite, men våra löner fortsätter att stiga - reallönerna steg från 2012 till 2013 med 2,0 procent för arbetare och 2,8 procent för tjänstemän. Riksbanken och även dess belackare är dock uppenbarligen oroade över att just det inflationsmått man valt inte når upp till det godtyckligt valda mål man satt upp. Därför glunkas det nu från bland annat SEB om att Riksbanken kan komma att sänka sin reporänta från 0 till -0,1 procent vid nästa möte. Då blir verkligen Sverige ett föregångsland inom penningpolitiken! Negativ styrränta är nämligen "terra incognita" för penningpolitiken (även om vissa räntor blir negativa som följd av en styrränta på noll procent). De länder som nått ner till nollränta har försökt sig på kvantitativa lättnader istället för negativ styrränta. Det blir om Riksbanken följer stalltipsen intressant1 att leva i ett penningpolitiskt experiment!
Kikar man på bostadspriser eller börsindex är det dock uppenbart var inflationen yttrat sig de senaste åren - det är bara det att dessa variabler inte finns med i Riksbankens försök att mäta inflationen. Någonstans är Riksbankens modeller och metoder uppenbarligen felaktiga, men jag är inte expert på penningpolitik och kan inte peka ut exakt var och inte heller presentera några genomtänkta alternativ.
Penningmängden fortsätter att växa - M1 för närvarande med en årstakt av 10,4 procent och M3 med en årstakt av 4,3 procent. M2, som är det penningmängdsmått jag anser vara "sannast" (M3 innehåller en del "dubbelräkning"), stiger med 5,4 procent i årstakt. Hushållens lån ökar med 5,9 procent i årstakt. Alla dessa siffror är på tillväxttakter som är snabbare än den årliga BNP-tillväxten som senast uppmättes till 2,1 procent. Det är alltså inte förvånande att vi då ser inflationseffekter någonstans, om än inte i konsumentpriserna utan istället i bostäder och aktier.
Med tanke på hur oljepriset har sjunkit (mer än halverats sedan i somras) borde det inte heller bli något större prisinflationstryck framöver, då de flesta handelsvaror och tjänster har oljebaserade bränslen i större delen av produktionskedjan. Det sjunkande oljepriset (i dollar räknat) motverkas dock delvis av att den svenska kronan tappat 26 procent i värde mot dollarn sedan i våras, men nettoeffekten ser dock fortfarande ut att vara prisdeflatorisk.
Ser man på kurvan för KPIF i diagrammet ovan ser det ut att vara en tämligen stabil nedtrend sedan 2008-2009. Detta tämligen oberoende av vad Riksbankens råkat sätta sin reporänta till. Det tycks mig alltså vara så att penningpolitiken i nuvarande form förlorat sin effekt. Dags att tänka "utanför garderoben"?
1. Förhoppningsvis inte "intressant" som i den kinesiska förbannelsen "may you live in interesting times"
Notera dock att som Cornucopia påpekar är det ingen "dålig" deflation. Priserna sjunker eller stiger väldigt lite, men våra löner fortsätter att stiga - reallönerna steg från 2012 till 2013 med 2,0 procent för arbetare och 2,8 procent för tjänstemän. Riksbanken och även dess belackare är dock uppenbarligen oroade över att just det inflationsmått man valt inte når upp till det godtyckligt valda mål man satt upp. Därför glunkas det nu från bland annat SEB om att Riksbanken kan komma att sänka sin reporänta från 0 till -0,1 procent vid nästa möte. Då blir verkligen Sverige ett föregångsland inom penningpolitiken! Negativ styrränta är nämligen "terra incognita" för penningpolitiken (även om vissa räntor blir negativa som följd av en styrränta på noll procent). De länder som nått ner till nollränta har försökt sig på kvantitativa lättnader istället för negativ styrränta. Det blir om Riksbanken följer stalltipsen intressant1 att leva i ett penningpolitiskt experiment!
Kikar man på bostadspriser eller börsindex är det dock uppenbart var inflationen yttrat sig de senaste åren - det är bara det att dessa variabler inte finns med i Riksbankens försök att mäta inflationen. Någonstans är Riksbankens modeller och metoder uppenbarligen felaktiga, men jag är inte expert på penningpolitik och kan inte peka ut exakt var och inte heller presentera några genomtänkta alternativ.
Penningmängden fortsätter att växa - M1 för närvarande med en årstakt av 10,4 procent och M3 med en årstakt av 4,3 procent. M2, som är det penningmängdsmått jag anser vara "sannast" (M3 innehåller en del "dubbelräkning"), stiger med 5,4 procent i årstakt. Hushållens lån ökar med 5,9 procent i årstakt. Alla dessa siffror är på tillväxttakter som är snabbare än den årliga BNP-tillväxten som senast uppmättes till 2,1 procent. Det är alltså inte förvånande att vi då ser inflationseffekter någonstans, om än inte i konsumentpriserna utan istället i bostäder och aktier.
Med tanke på hur oljepriset har sjunkit (mer än halverats sedan i somras) borde det inte heller bli något större prisinflationstryck framöver, då de flesta handelsvaror och tjänster har oljebaserade bränslen i större delen av produktionskedjan. Det sjunkande oljepriset (i dollar räknat) motverkas dock delvis av att den svenska kronan tappat 26 procent i värde mot dollarn sedan i våras, men nettoeffekten ser dock fortfarande ut att vara prisdeflatorisk.
Ser man på kurvan för KPIF i diagrammet ovan ser det ut att vara en tämligen stabil nedtrend sedan 2008-2009. Detta tämligen oberoende av vad Riksbankens råkat sätta sin reporänta till. Det tycks mig alltså vara så att penningpolitiken i nuvarande form förlorat sin effekt. Dags att tänka "utanför garderoben"?
1. Förhoppningsvis inte "intressant" som i den kinesiska förbannelsen "may you live in interesting times"
2014-12-10
Ryssland får budgetproblem, valutaproblem, BNP-problem
Nu kommer bekräftelse på att Ryssland får underskott i statsfinanserna på grund av det fallande oljepriset. Jag skrev i oktober om hur ett lågt oljepris drabbar oljeexporterande länder.
Den ryska börsens RTS-index har mer än halverats sedan senaste toppen 2011. Bara sedan i somras har det fallit nästan 40 procent och ingen botten är ännu i sikte, se diagrammet nedan.
 Den ryska rubeln har fallit 33 procent i värde mot euron sedan årets början, se diagram nedan.
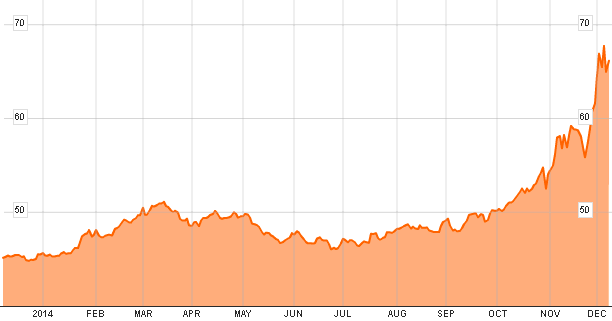 Notera hur valutans försvagningstakt blivit allt snabbare de senaste månaderna. Mot dollarn har rubeln fallit 39 procent i år. Den fallande valutakursen ger förstås inflation i Ryssland. Årstakten för prisinflationen i Ryssland var i november 9,1 procent och till nästa år spekuleras det i tvåsiffriga inflationstal. Inflationen driver förstås även på räntorna för lån, vilket påverkar ekonomin negativt. De flesta bedömare räknar nu med att Rysslands BNP backar nästa år.
Inflationen skapar folkligt missnöje. Den fallande valutakursen ger missnöje hos den lilla rika klassen (de som vi ser här och i andra västländer som ryska turister). Ryssland kan alltså stå inför en budgetkris, en valutakris, en ekonomisk kräftgång och en politisk kris. Då får vi se hur regimen (eller eventuell ny regim som tar över efter Putin och kompani) agerar utrikespolitiskt. Kommer man att stoppa kostsamma operationer mot grannländer såsom Ukraina, eller kommer man att distrahera den missnöjda befolkningen med yttre fiender?
Den ryska börsens RTS-index har mer än halverats sedan senaste toppen 2011. Bara sedan i somras har det fallit nästan 40 procent och ingen botten är ännu i sikte, se diagrammet nedan.
Inflationen skapar folkligt missnöje. Den fallande valutakursen ger missnöje hos den lilla rika klassen (de som vi ser här och i andra västländer som ryska turister). Ryssland kan alltså stå inför en budgetkris, en valutakris, en ekonomisk kräftgång och en politisk kris. Då får vi se hur regimen (eller eventuell ny regim som tar över efter Putin och kompani) agerar utrikespolitiskt. Kommer man att stoppa kostsamma operationer mot grannländer såsom Ukraina, eller kommer man att distrahera den missnöjda befolkningen med yttre fiender?
2014-12-09
Kinas börs föll
Knappt hann jag skriva om den spekulationshysteri som dragit igång på Shanghaibörsen förrän den föll kraftigt idag.
 Dagens fall på 5,4 procent är det största på Shanghaibörsen sedan augusti 2009 och volymen var rekordstor.
Fallet beror på att Kinas centralbank dragit åt kreditkranen, troligen för att kväva spekulationshysterin i sin linda.
Är detta slutet på den korta bubblan på Shanghaibörsen, eller kommer den att vända uppåt igen? Den rekordstora volymen talar för att många spekulanter brände sina fingrar där idag och att vi nu sett toppen.
Fallet beror på att Kinas centralbank dragit åt kreditkranen, troligen för att kväva spekulationshysterin i sin linda.
Är detta slutet på den korta bubblan på Shanghaibörsen, eller kommer den att vända uppåt igen? Den rekordstora volymen talar för att många spekulanter brände sina fingrar där idag och att vi nu sett toppen.
2014-12-05
Kinas börsindex stiger kraftigt
Bloggrannen Jojje Ohlsson uppmärksammar på sin blogg In Beijing att Shanghai-börsen stigit med 20 procent de senaste tio handelsdagarna och med drygt 30 procent sedan i juni. Mer detaljerat skriver han om detta på Finansliv. Även Kinas näst största börs i Shenzhen har stigit starkt.
Även handelsvolymen har ökat kraftigt. "Under gårdagen var handeln på Shanghaibörsen 85 procent större än snittet de senaste 30 dagarna, och under årets gång har volymen ökat med 37 procent jämfört med i fjol". Handelsvolymen på Kinas börser har för övrigt alltid varit låg av flera orsaker, bland annat att kineserna placerat i fastigheter istället.
Den ökade volymen nu beror enligt Jojje Ohlsson på en rusning av privatsparare till börsen - bara den senaste veckan har 370 000 privatpersoner öppnat nya aktiekonton. Att privata sparare just nu flockas till aktiebörsen beror dels på att fastighetsmarknaden har stannat av, dels att den kinesiska centralbanken injicerat pengar i ekonomin och sänkt räntan. Jag tycker också att det verkar finnas ett visst mått av flockbeteende bakom detta. Den ökade handelsvolymen ligger troligen bakom även kursstegringarna, då fler aktörer ska jaga samma mängd aktier. Det finns nämligen inte några fundamenta bakom uppgången - Kinas ekonomiska tillväxt har den senaste tiden börjat mattas av och det finns inga högre vinster i företagen som skulle motivera kursuppgångarna.
I diagrammet nedan ser ni Shanghai Composite Index sedan 2009.

Notera att detta börsindex inte gjort något liknande sedan just 2009, då det åter steg efter urblåsningen av den gigantiska kinesiska börsbubbla som sprack 2007.
Ännu en spännande liten bubbla som dyker upp i den globala finansvärlden! Frågan är hur långt den kan gå innan den spricker. Troligen längre än vad någon sansad bedömare kan ana.
Även handelsvolymen har ökat kraftigt. "Under gårdagen var handeln på Shanghaibörsen 85 procent större än snittet de senaste 30 dagarna, och under årets gång har volymen ökat med 37 procent jämfört med i fjol". Handelsvolymen på Kinas börser har för övrigt alltid varit låg av flera orsaker, bland annat att kineserna placerat i fastigheter istället.
Den ökade volymen nu beror enligt Jojje Ohlsson på en rusning av privatsparare till börsen - bara den senaste veckan har 370 000 privatpersoner öppnat nya aktiekonton. Att privata sparare just nu flockas till aktiebörsen beror dels på att fastighetsmarknaden har stannat av, dels att den kinesiska centralbanken injicerat pengar i ekonomin och sänkt räntan. Jag tycker också att det verkar finnas ett visst mått av flockbeteende bakom detta. Den ökade handelsvolymen ligger troligen bakom även kursstegringarna, då fler aktörer ska jaga samma mängd aktier. Det finns nämligen inte några fundamenta bakom uppgången - Kinas ekonomiska tillväxt har den senaste tiden börjat mattas av och det finns inga högre vinster i företagen som skulle motivera kursuppgångarna.
I diagrammet nedan ser ni Shanghai Composite Index sedan 2009.
Notera att detta börsindex inte gjort något liknande sedan just 2009, då det åter steg efter urblåsningen av den gigantiska kinesiska börsbubbla som sprack 2007.
Ännu en spännande liten bubbla som dyker upp i den globala finansvärlden! Frågan är hur långt den kan gå innan den spricker. Troligen längre än vad någon sansad bedömare kan ana.
2014-10-16
Börsfrossa!
I morse förväntades det bli en återhämtning på börserna efter gårdagens fall, men den återhämtningen blev bara kortvarig - straxt efter klockan 11 hade åter gårdagens lägstanivå spräckts på Stockholmsbörsen. Som lägst har Stockholmsbörsen idag varit ner 12,5 procent från toppen för en månad sedan och det är ännu inte säkert att den aktuella nedgångsfasen är över.
Diverse spåmän uttalar sig nu och tycker till om hur långt ner det kan gå, om det snart är köpläge och så vidare. DI:s börskrönikör säger att det kan gå ner lite till, men ger samtidigt rådet att behålla de aktier man har. Hur sjutton kan man stå för ett sånt korkat uttalande? Idag är det så enkelt att sälja och köpa aktier via dator och Internet. Om det ska gå ner en bit till så kan man köpa tillbaka billigare. Hittills i denna nedgång har varje (tillfällig) botten följts av en ny lägre (tillfällig) botten någon dag senare.
Varken Expressen eller Aftonbladet har dock börsfallet högt i sitt nyhetsflöde - när de skriker om "börsraset - så ska du göra nu" kan man börja fundera på om vi sett bottnen. Fortfarande toppar ebola skräpblaskornas hemsidors nyhetsflöde.
Ekonomimedia är självklart mer på hugget och DI försöker att förklara varför börsen faller. Att det handlar om att euroländerna är på väg in i sin tredje recession på sex år är säkerligen en viktig faktor, men det finns mycket annat också. En av de viktigaste orsakerna till börsraset är troligen att USA:s centralbank Federal Reserve är på väg att trappa ner och avsluta sitt tillgångsköpsprogram. Det finns förstås också oro för hur Japans ekonomi ska klara sig och inte minst en oro för Kinas enorma kreditbubbla - båda saker jag skrivit om här för ett bra tag sedan.
SvD skrev igår lite råd om hur man ska göra med sitt sparande i denna börsoro. De vanliga misstänkta intervjuas. Günther Mårder, numera sparekonom på Nordnet säger:
Även Claes Hemberg, sparekonom på Avanza Bank, intervjuas och han tycker att man för längre placeringar idag bör välja högräntefonder. Ett högst tveksamt råd. Hög ränta betyder hög risk, vilken "riskstämpel" som än sätts av fondvärderare - det är först i en kris som högräntefondernas verkliga avkastningspotential kommer att testas på allvar. Det är inte värt ynka fem procents potentiell avkastning att satsa i högräntefonder.
Som vanligt avslutar både Hemberg och Mårder med att "den som sparar på lång sikt bör sitta still i båten". Fortfarande förblindade av tesen om att aktier alltid är bäst i längden, trots nu 14 års sidledes bergochdalbana. Den exceptionellt starka perioden 1980-2000 sitter fortfarande kvar i medvetandet hos finansanalytikerna. Hur exceptionell denna period var syns i det avkastningsdiagram för börsen 1920-2008 som jag gjorde för några år sedan.
Diverse spåmän uttalar sig nu och tycker till om hur långt ner det kan gå, om det snart är köpläge och så vidare. DI:s börskrönikör säger att det kan gå ner lite till, men ger samtidigt rådet att behålla de aktier man har. Hur sjutton kan man stå för ett sånt korkat uttalande? Idag är det så enkelt att sälja och köpa aktier via dator och Internet. Om det ska gå ner en bit till så kan man köpa tillbaka billigare. Hittills i denna nedgång har varje (tillfällig) botten följts av en ny lägre (tillfällig) botten någon dag senare.
Varken Expressen eller Aftonbladet har dock börsfallet högt i sitt nyhetsflöde - när de skriker om "börsraset - så ska du göra nu" kan man börja fundera på om vi sett bottnen. Fortfarande toppar ebola skräpblaskornas hemsidors nyhetsflöde.
Ekonomimedia är självklart mer på hugget och DI försöker att förklara varför börsen faller. Att det handlar om att euroländerna är på väg in i sin tredje recession på sex år är säkerligen en viktig faktor, men det finns mycket annat också. En av de viktigaste orsakerna till börsraset är troligen att USA:s centralbank Federal Reserve är på väg att trappa ner och avsluta sitt tillgångsköpsprogram. Det finns förstås också oro för hur Japans ekonomi ska klara sig och inte minst en oro för Kinas enorma kreditbubbla - båda saker jag skrivit om här för ett bra tag sedan.
SvD skrev igår lite råd om hur man ska göra med sitt sparande i denna börsoro. De vanliga misstänkta intervjuas. Günther Mårder, numera sparekonom på Nordnet säger:
Det viktigaste i dessa stunder är att behålla lugnet. Risken finns annars att man säljer på botten för att sedan köpa tillbaka när börsen stigit rejältVisst kan det vara bra att ha en viss tajming i sina aktieförsäljningar, men det är nog läge att fundera på att sälja av hela skiten på den upprekyl som kommer förr eller senare. Som bloggrannen Cornucopia påpekar är nämligen den svenska börsen nära ett dödskors, det vill säga att 50 dagars glidande medelvärde bryter ner genom 200 dagars. En tämligen säker säljsignal som pekar mot att en större nedgång är förestående (ja, större än de 12,5 procent vi sett hittills). Om inget sensationellt inträffar får vi denna säljsignal inom någon vecka. Storbritanniens, Tysklands och Frankrikes börser uppvisar redan dödskors och världens börser brukar som bekant följas åt. Och uppsidan på börsen får i dagsläget anses vara högst begränsad. Det är värt att avstå från några procents uppgång för att slippa en för besparingarna förödande nedgång på tiotals procent.
Även Claes Hemberg, sparekonom på Avanza Bank, intervjuas och han tycker att man för längre placeringar idag bör välja högräntefonder. Ett högst tveksamt råd. Hög ränta betyder hög risk, vilken "riskstämpel" som än sätts av fondvärderare - det är först i en kris som högräntefondernas verkliga avkastningspotential kommer att testas på allvar. Det är inte värt ynka fem procents potentiell avkastning att satsa i högräntefonder.
Som vanligt avslutar både Hemberg och Mårder med att "den som sparar på lång sikt bör sitta still i båten". Fortfarande förblindade av tesen om att aktier alltid är bäst i längden, trots nu 14 års sidledes bergochdalbana. Den exceptionellt starka perioden 1980-2000 sitter fortfarande kvar i medvetandet hos finansanalytikerna. Hur exceptionell denna period var syns i det avkastningsdiagram för börsen 1920-2008 som jag gjorde för några år sedan.
2013-10-31
Månadsskifteseffekten synad
Cornucopia skrev i morse om "månadsskifteseffekten" eller "kalendereffekten", det vill säga att börsen har en tendens att gå upp runt månadsskiftena. Trejdingidén när man utnyttjar denna effekt är att köpa ett representativt urval av aktier, en indexfond eller annat finansiellt instrument som ger positiv exponering mot börsen. Köpen sker några dagar före månadsskiftet, varefter man säljer några dagar senare. Resten av tiden ligger man likvid. Upprepa detta varje månadsskifte och du blir rikare än den som bara följer börsindex. Fördelen med handelsstrategin är att den är så enkel.
Cornucopia talar inte om vilka dagar man ska köpa respektive sälja, utan hänvisar till en bok som man kan köpa för runt 500 kronor. Med lite kunskaper i kalkylprogrammet Excel och indexdata från börsen kan man dock lätt räkna ut saken själv. Sagt och gjort - här får ni helt gratis min analys av månadsskifteseffekten.
Nedan ser ni ett diagram för tidsperioden 2007-07-16 till 2013-10-30, med olika strategier inritade så man kan jämföra dem. Den första siffran anger vilken dag man köper, den andra vilken man säljer. -1 betyder månadens sista handelsdag, -2 näst sista och så vidare. 1 betyder månadens första handelsdag, 2 dess andra dag, och så vidare. Kurvan "alla" är indexet omxs30 som jämförelse. Alla kurvor normerade till att börja på 100.
 Bästa strategin för denna period har alltså varit att köpa på månadens femte sista handelsdag och sälja på följande månads första handelsdag. Den som konsekvent följt detta har dubblat sina pengar sedan juli 2007, medan den som legat i en indexfond efter en spännande bergochdalbana bara nästan har fått tillbaka de satsade pengarna.
Även om man "missar" med någon dag har man fått hyfsad avkastning. Att köpa på fyra handelsdagar innan månadsskifte och sälja på andra eller tredje handelsdagen i nästa månad har ändå gett runt 80 procents vinst.
Men nu börjar jag undra lite över detaljerna. Denna period började med en kraftig börsnedgång och har därefter präglats av en längre uppgång. Notera hur den som investerat enligt månadsskifteseffekten gjorde en mycket bra vinst i slutet av 2008, precis i slutet av den kraftiga nedgången. Därefter tycks kurvorna ha följt index ganska väl, även om det är svårt att avgöra hur väl av diagrammet ovan. Därför delar jag in i två tidsperioder: nedgången juli 2007 till december 2008, samt uppgången januari 2009 till nu. Först tittar vi på nedgången.
 Här har den som trejdat enligt strategin -5/1 gjort en bra vinst, särskilt med tanke på att kreti och pleti gjort en stor förlust. Allra bäst under denna period var strategierna -5/2 och -4/2, näst bäst var -5/3 och -4/3, och -5/1 och -4/1 kommer bara på tredjeplats. Alla sex dessa ganska lika strategier var dock bra och vi tittar här bara på en endaste börsnedgång. Man bör ha lite mer statistiskt underlag för att kunna välja bästa strategin. Men som sagt så är även en "ganska bra" månadsskiftesstrategi bättre än att dras ner i djupet av sin indexfond. Man behöver inte alltid vara bäst - det räcker att vara bättre än de flesta andra.
Diagrammet nedan visar uppgångsfasen.
 Under denna fas är en månadsskiftesstrategi faktiskt sämre än en indexfond. Den stora vinsten med strategin gör man alltså i börsnedgångar, vilket vi också ser tydligt för den kortare börsnedgången sommaren 2011 i diagrammet ovan. Att strategin -5/1 ändå klarar sig så bra mot indexet visar att det är så att största delen av uppgångsdagarna ligger runt månadsskiftet.
Det är alltså tydligt att det finns en månadsskifteseffekt och att den går att utnyttja. Enstaka månadsskiften kan dock gå med förlust, så strategin kräver lite tid för att gå med vinst.
Eftersom strategin ger bäst utdelning i samband med längre börsnedgångar kan man tänka sig att kombinera den med någon form av indikator på börsens långsiktiga riktning, t.ex. hur 50 respektive 200 dagars glidande medelvärde förhåller sig till varandra (och om vi fått dödskors eller himmelskors). I nedgång så använder man t.ex. strategin -5/2, i uppgång följer man index.
Jag tittar i mina exempel bara på slutkurserna för respektive dag. Eventuellt kan man förbättra strategin genom att t.ex. köpa på någon lokal botten under dagen eller sälja på någon lokal topp under dagen. Andra möjligheter är att undersöka om vissa månadsskiften är annorlunda mot andra, t.ex. om någon månad är särskilt dålig eller bra. Exempelvis gissar jag att kvartalsskiften är annorlunda. Självklart kan man också se på en längre tidsperiod för att få bättre statistiskt underlag. Idag orkar jag dock inte det.
Kom emellertid ihåg att historiken aldrig är en garanti för hur framtiden kommer att se ut, även om det kan ge en antydan. Var och en ansvarar för sina egna investeringar och sin egen spekulation.
Så, nu behöver ni inte köpa en bok för en femhundring, men ni får gärna ge en slant om ni tyckte denna artikel var bra, vilket också kan uppmuntra mig till att komma igång med att skriva regelbundet igen. Gåvor ges genom att klicka på knappen "Donate" i högerspalten.
Tillägg: Lite ofrivillig ironi är det kanske att Cornucopia och jag uppmärksammar månadsskifteseffekten just vid ett månadsskifte där vi istället ser ut att få en rejäl nedgång.
Cornucopia talar inte om vilka dagar man ska köpa respektive sälja, utan hänvisar till en bok som man kan köpa för runt 500 kronor. Med lite kunskaper i kalkylprogrammet Excel och indexdata från börsen kan man dock lätt räkna ut saken själv. Sagt och gjort - här får ni helt gratis min analys av månadsskifteseffekten.
Nedan ser ni ett diagram för tidsperioden 2007-07-16 till 2013-10-30, med olika strategier inritade så man kan jämföra dem. Den första siffran anger vilken dag man köper, den andra vilken man säljer. -1 betyder månadens sista handelsdag, -2 näst sista och så vidare. 1 betyder månadens första handelsdag, 2 dess andra dag, och så vidare. Kurvan "alla" är indexet omxs30 som jämförelse. Alla kurvor normerade till att börja på 100.
Även om man "missar" med någon dag har man fått hyfsad avkastning. Att köpa på fyra handelsdagar innan månadsskifte och sälja på andra eller tredje handelsdagen i nästa månad har ändå gett runt 80 procents vinst.
Men nu börjar jag undra lite över detaljerna. Denna period började med en kraftig börsnedgång och har därefter präglats av en längre uppgång. Notera hur den som investerat enligt månadsskifteseffekten gjorde en mycket bra vinst i slutet av 2008, precis i slutet av den kraftiga nedgången. Därefter tycks kurvorna ha följt index ganska väl, även om det är svårt att avgöra hur väl av diagrammet ovan. Därför delar jag in i två tidsperioder: nedgången juli 2007 till december 2008, samt uppgången januari 2009 till nu. Först tittar vi på nedgången.
Diagrammet nedan visar uppgångsfasen.
Det är alltså tydligt att det finns en månadsskifteseffekt och att den går att utnyttja. Enstaka månadsskiften kan dock gå med förlust, så strategin kräver lite tid för att gå med vinst.
Eftersom strategin ger bäst utdelning i samband med längre börsnedgångar kan man tänka sig att kombinera den med någon form av indikator på börsens långsiktiga riktning, t.ex. hur 50 respektive 200 dagars glidande medelvärde förhåller sig till varandra (och om vi fått dödskors eller himmelskors). I nedgång så använder man t.ex. strategin -5/2, i uppgång följer man index.
Jag tittar i mina exempel bara på slutkurserna för respektive dag. Eventuellt kan man förbättra strategin genom att t.ex. köpa på någon lokal botten under dagen eller sälja på någon lokal topp under dagen. Andra möjligheter är att undersöka om vissa månadsskiften är annorlunda mot andra, t.ex. om någon månad är särskilt dålig eller bra. Exempelvis gissar jag att kvartalsskiften är annorlunda. Självklart kan man också se på en längre tidsperiod för att få bättre statistiskt underlag. Idag orkar jag dock inte det.
Kom emellertid ihåg att historiken aldrig är en garanti för hur framtiden kommer att se ut, även om det kan ge en antydan. Var och en ansvarar för sina egna investeringar och sin egen spekulation.
Så, nu behöver ni inte köpa en bok för en femhundring, men ni får gärna ge en slant om ni tyckte denna artikel var bra, vilket också kan uppmuntra mig till att komma igång med att skriva regelbundet igen. Gåvor ges genom att klicka på knappen "Donate" i högerspalten.
Tillägg: Lite ofrivillig ironi är det kanske att Cornucopia och jag uppmärksammar månadsskifteseffekten just vid ett månadsskifte där vi istället ser ut att få en rejäl nedgång.
2013-06-03
Japan spännande att följa
Den utveckling i den internationella ekonomin som just nu är mest intressant att följa är som jag ser det vad som händer i Japan. Nyligen skrev jag om den japanska börsbubbla som jag ansåg höll på att blåsas upp. Fler investerare tycks ha sett samma sak som jag och fått kalla fötter, för plötsligt sjönk den japanska börsen skarpt, se diagrammet nedan.
 Nu är Tokyobörsen inte den enda japanska kurvan som är intressant att följa, utan räntan på statsobligationerna är minst lika spännande för ekonominördar. Nedan ser ni räntan på den tioåriga japanska statsobligationen. Notera den plötsliga uppgången sedan början av april.
 Denna kurva över slutpriserna säger dock inte hela sanningen, då volatiliteten varit hög och handeln i de japanska statsobligationerna stoppats vid ett flertal tillfällen sedan början av april på grund av alltför stora prisrörelser inom dagen.
Japan håller som jag skrivit förut på med ett valutaexperiment som vi får se vart det leder - troligen inte till något gott. Den nye centralbankschefen Haruhiko Kuroda har på uppdrag av nye premiärministern Shinzo Abe bestämt sig för att driva upp inflationen till 2 procent på något års sikt från dagens deflationsnivåer. Jag förstår inte hur han räknar med att det ska kunna lyckas utan att räntorna på japanska statsobligationer samtidigt stiger. Är det någon annan som förstår det? Om inflationen hamnar på 2 procent borde räntan på statsobligationerna hamna en bit däröver - annars drabbas obligationsinnehavarna av förluster. En så hög ränta skulle innebära en katastrof för Japans statsfinanser.
Mycket riktigt har japanska banker nu tvingats minska sina innehav av japanska statsobligationer - i fredags rapporterades att mängden statsobligationer som hålls av landets storbanker föll kraftigt i april - ner med 10,8 procent från mars. Detta förklarar de kraftiga rörelserna på de japanska obligationsmarknaderna.
Centralbanken Bank of Japan har sagt att de ska köpa statsobligationer så att de ökar sin balansräkning med 135 biljoner yen fram till december 2014, vilket blir runt 6,4 biljoner yen per månad. Nu har alltså de japanska storbankerna minskat sina innehav av japanska statsobligationer med 11,7 biljoner yen - betydligt mer än vad Bank of Japan har köpt för. Detta förklarar varför räntorna stigit och vem som helst har kunnat räkna ut den troliga orsaken. I torsdags sade Kuroda att Bank of Japan ska försöka reducera volatiliteten på obligationsmarknaderna. Lycka till när bankerna säljer av nästan dubbelt så mycket obligationer som centralbanken köper!
Det är ett mycket farligt experiment som Kuroda nu satt igång. Även om han skulle backa och stoppa försöket, så är skadan redan skedd - förtroendet är rubbat. Instabila finansmarknader är det som Japan minst av allt behöver just nu. Men Kuroda sade i onsdags att "Det är viktigt med ett stabilt finansiellt system, men inget system är perfekt eftersom oväntade händelser alltid är möjliga". En fullständigt meningslös plattityd, med tanke på att hans penningpolitik verkar leda till instabilitet. Dessutom är det inte fråga om "oväntade händelser", utan fullständigt väntade effekter av den förda penningpolitiken.
Även IMF försöker att hålla skenet uppe och sade i förra veckan att "Så länge som de penningpolitiska lättnaderna görs för att uppnå inhemska mål, och åtföljs av omfattande finanspolitiska och strukturella reformer, ser vi inte den senaste tidens yenförsvagning som problematisk". Nej, inga problem alls!
Vad gäller det där med att driva upp inflationen syns än så länge inga tecken på att det skulle bli så, utan Japan fortsätter att vara fast i deflationsträsket - Japans KPI fortsatte att sjunka även i april.
Japan fortsätter även att ha ett handelsunderskott, vilket är en relativt ny företeelse för landet, som fram till 2010 vanligen haft överskott i handelsbalansen.
 Japans osannolikt stora statsskuld på närmare 240 procent av årlig BNP kommer i ett helt annat läge när landet inte längre har ett överskott i sin handelsbalans, utan ett underskott. Hittills har det gått bra, men det är inte alls så säkert att det kommer att göra det framöver.

Japan håller som jag skrivit förut på med ett valutaexperiment som vi får se vart det leder - troligen inte till något gott. Den nye centralbankschefen Haruhiko Kuroda har på uppdrag av nye premiärministern Shinzo Abe bestämt sig för att driva upp inflationen till 2 procent på något års sikt från dagens deflationsnivåer. Jag förstår inte hur han räknar med att det ska kunna lyckas utan att räntorna på japanska statsobligationer samtidigt stiger. Är det någon annan som förstår det? Om inflationen hamnar på 2 procent borde räntan på statsobligationerna hamna en bit däröver - annars drabbas obligationsinnehavarna av förluster. En så hög ränta skulle innebära en katastrof för Japans statsfinanser.
Mycket riktigt har japanska banker nu tvingats minska sina innehav av japanska statsobligationer - i fredags rapporterades att mängden statsobligationer som hålls av landets storbanker föll kraftigt i april - ner med 10,8 procent från mars. Detta förklarar de kraftiga rörelserna på de japanska obligationsmarknaderna.
Centralbanken Bank of Japan har sagt att de ska köpa statsobligationer så att de ökar sin balansräkning med 135 biljoner yen fram till december 2014, vilket blir runt 6,4 biljoner yen per månad. Nu har alltså de japanska storbankerna minskat sina innehav av japanska statsobligationer med 11,7 biljoner yen - betydligt mer än vad Bank of Japan har köpt för. Detta förklarar varför räntorna stigit och vem som helst har kunnat räkna ut den troliga orsaken. I torsdags sade Kuroda att Bank of Japan ska försöka reducera volatiliteten på obligationsmarknaderna. Lycka till när bankerna säljer av nästan dubbelt så mycket obligationer som centralbanken köper!
Det är ett mycket farligt experiment som Kuroda nu satt igång. Även om han skulle backa och stoppa försöket, så är skadan redan skedd - förtroendet är rubbat. Instabila finansmarknader är det som Japan minst av allt behöver just nu. Men Kuroda sade i onsdags att "Det är viktigt med ett stabilt finansiellt system, men inget system är perfekt eftersom oväntade händelser alltid är möjliga". En fullständigt meningslös plattityd, med tanke på att hans penningpolitik verkar leda till instabilitet. Dessutom är det inte fråga om "oväntade händelser", utan fullständigt väntade effekter av den förda penningpolitiken.
Även IMF försöker att hålla skenet uppe och sade i förra veckan att "Så länge som de penningpolitiska lättnaderna görs för att uppnå inhemska mål, och åtföljs av omfattande finanspolitiska och strukturella reformer, ser vi inte den senaste tidens yenförsvagning som problematisk". Nej, inga problem alls!
Vad gäller det där med att driva upp inflationen syns än så länge inga tecken på att det skulle bli så, utan Japan fortsätter att vara fast i deflationsträsket - Japans KPI fortsatte att sjunka även i april.
Japan fortsätter även att ha ett handelsunderskott, vilket är en relativt ny företeelse för landet, som fram till 2010 vanligen haft överskott i handelsbalansen.
2013-05-15
Japansk börsbubbla?
Den japanska centralbanken under nytillträdde Haruhiko Kuroda och den nya regeringen under Shinzo Abe håller som bekant på med ett intressant valutaexperiment där målet är att driva upp inflationen (mätt som prisinflationen i kärn-KPI) till 2 procent från dagens deflationsartade takt. De tror nämligen att detta ska få igång den japanska ekonomin.
Hittills syns inga som helst tecken på att de skulle ha lyckats driva upp kärn-KPI, som i mars fortsatte sitt fall med en nedgång på 0,5 procent. Vad man däremot har lyckats med att inflatera är dock den japanska börsen, där Nikkei225-indexet stigit med imponerande 70 procent sedan oktober 2012.
 Sådana här plötsliga "paraboliska" uppgångar brukar leda till bakslag när det inte finns någon substans bakom dem, vilket man kan se av exempelvis Bitcoins uppgång och fall nyligen. Det är nämligen inte så att Japans ekonomi plötsligt blivit bättre i grunden, utan det är bara centralbanken som satt igång att pytsa ut "pengar" (skapade som skulder). De grundläggande problemen för Japan kvarstår och orsakas av den obevekliga demografin med åldrande befolkning och minskande andel och antal i förvärvsarbetande ålder.
En lite liknande uppgång som nu hade den japanska börsen under 2005, men den efterföljande urblåsningen startade inte förrän sommaren 2007. Historien brukar dock inte upprepa sig exakt, så den nuvarande börsuppgången kan mycket väl följas av en Bitcoin-liknande krasch. Den nuvarande uppgången skiljer sig från den 2005, som kom efter en paus på halvtannat år från en uppgång 2003. Nu kommer istället börsuppgången som en "blixt från klar himmel" efter tre och ett halvt års sidledes rörelse.
Jag måste förstås påminna om att den japanska yenen också försvagats kraftigt sedan oktober 2012, men denna försvagning kan endast förklara omkring 27 procent av börsuppgången på 70 procent. Men centralbankschefen Kuroda anser förstås inte att det föreligger någon bubbla på den japanska börsen. Nej, det är förstås helt normalt och fullständigt ofarligt att börsen stiger 70 procent på sju månader, utan att de underliggande företagens utsikter principiellt förbättrats.
Centralbankschefen Kuroda hade också räknat med att hans åtgärder skulle sänka marknadsräntorna på japanska statsobligationer, men istället har de stigit. Detta är illa både för japanska statens finanser samt för japanska banker och pensionsfonder, som sitter på stora mängder japanska statspapper. Och framförallt har experimentet lett till en oerhörd volatilitet för japanska statsobligationer, där handeln har stoppats vid flera tillfällen på grund av för stora kursrörelser.
Säga vad man vill om Kuroda, men det är i alla fall spännande att följa hans experiment!
Hittills syns inga som helst tecken på att de skulle ha lyckats driva upp kärn-KPI, som i mars fortsatte sitt fall med en nedgång på 0,5 procent. Vad man däremot har lyckats med att inflatera är dock den japanska börsen, där Nikkei225-indexet stigit med imponerande 70 procent sedan oktober 2012.
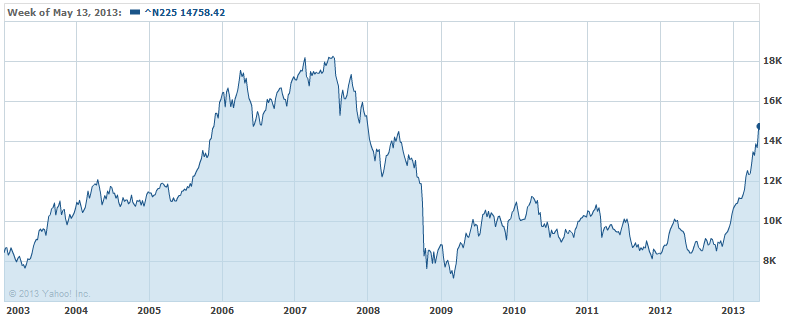
En lite liknande uppgång som nu hade den japanska börsen under 2005, men den efterföljande urblåsningen startade inte förrän sommaren 2007. Historien brukar dock inte upprepa sig exakt, så den nuvarande börsuppgången kan mycket väl följas av en Bitcoin-liknande krasch. Den nuvarande uppgången skiljer sig från den 2005, som kom efter en paus på halvtannat år från en uppgång 2003. Nu kommer istället börsuppgången som en "blixt från klar himmel" efter tre och ett halvt års sidledes rörelse.
Jag måste förstås påminna om att den japanska yenen också försvagats kraftigt sedan oktober 2012, men denna försvagning kan endast förklara omkring 27 procent av börsuppgången på 70 procent. Men centralbankschefen Kuroda anser förstås inte att det föreligger någon bubbla på den japanska börsen. Nej, det är förstås helt normalt och fullständigt ofarligt att börsen stiger 70 procent på sju månader, utan att de underliggande företagens utsikter principiellt förbättrats.
Centralbankschefen Kuroda hade också räknat med att hans åtgärder skulle sänka marknadsräntorna på japanska statsobligationer, men istället har de stigit. Detta är illa både för japanska statens finanser samt för japanska banker och pensionsfonder, som sitter på stora mängder japanska statspapper. Och framförallt har experimentet lett till en oerhörd volatilitet för japanska statsobligationer, där handeln har stoppats vid flera tillfällen på grund av för stora kursrörelser.
Säga vad man vill om Kuroda, men det är i alla fall spännande att följa hans experiment!
2013-01-07
En titt på börsen
Sedan mitten av november har världens högfrekvenshandelsplatser aktiebörser präglats av stigande kurser, som är en fortsättning av den någorlunda stigande trend som har rått sedan slutet av 2011, då Europeiska centralbankens (ECB) chef Mario Draghi bestämde sig för att sätta punkt för eurokrisen och bromsa det häftiga börsfallet i juli-augusti 2011 genom den extraordinära åtgärden att tillföra likviditet till finansmarknaderna genom LTRO och flera senare utspel. Upptrenden börjar dock bli lite gammal och vi närmar oss intressanta nivåer, nämligen den långa trendlinjen som förbinder topparna från mars 2000, juli 2007 och början av 2011. Denna trendlinje befinner sig just nu någonstans runt 1143 för Stockholmsbörsens OMXS30-index. (I fredags stängde OMXS30 på 1137.)
 Förutom det rent TA-mässiga kan vi konstatera att de aktuella aktievärderingarna generellt sett inte ser ut att prisa in den lågkonjunktur som vi verkar vara på väg in i. Det känns därför inte orimligt att börsen skulle kunna vända ner till den nedre trendlinjen som förbinder bottnarna från 2002 och 2008, särskilt med tanke på att det senaste dryga årets uppgång mer sett ut som en bergochdalbana än en beslutsam uppgång. I slutet av 2011 lyckades ECB hejda börsernas nedgång omkring halvvägs ner till den nedre trendlinjen - frågan är om centralbankerna kan lyckas igen. En sådan nedgång går förstås inte på särskilt kort tid, utan man kan jämföra med nedgången 2007-2008, som tog halvtannat år att spela ut.
För mer detaljerad daglig teknisk analys av börserna rekommenderar jag bloggrannen Winning Trading, som i morse bland annat skrev:
 Den senaste tiden har volatiliteten inom dagen varit väldigt låg - misstänkt låg. Inga marknadsaktörer verkar se några framtida problem, eller? Centralbankerna i EU, USA och Japan kommer väl att pumpa in "pengar" (egentligen krediter) i finansmarknaderna in absurdum och med alltmer drastiska åtgärder, eller? Så vi kan bortse från att den reala ekonomin inte känns särskilt sprudlande, eller?
ZeroHedge påpekade nyligen att aktieterminshandlarna i USA överväger mer åt att börserna ska fortsätta stiga än vad de gjort någon gång under de senaste sex åren. Dessutom är belåningen (margin debt) åter tillbaks på en nivå vi senast såg våren 2008. Spekulanterna satsar alltså "allt" på att börserna ska stiga, dessutom med belåning. När optimismen blir för stark ska man se upp.
En sak som tyder på problem är att Baselkommittén igår beslutade att skjuta på de hårdare likviditetskraven för bankerna. På kort sikt gynnar det banksektorns aktiekurser, men på längre sikt visar det att bankerna (troligen framförallt de europeiska) inte klarar av att hålla en rimlig likviditetsbuffert och därmed är farligt känsliga för störningar på de finansiella marknaderna. EU-kommissionen välkomnade dumdristigt nog Baselkommitténs beslut, men de borde tänka efter vad de egentligen önskar sig. Vill de ha stabila banker, eller banker som med jämna mellanrum måste "räddas"? Be careful what you wish for.
För mer detaljerad daglig teknisk analys av börserna rekommenderar jag bloggrannen Winning Trading, som i morse bland annat skrev:
Nu blir det spännande att se om köparna har har det självförtroende som krävs för att utmana toppen från juli 2011 vid 1142. Kursen är på kort sikt överköpt och ni som följt mig ett tag vet att jag inte ”tror på nyheter” som anledningar till hållbara uppgångar, snarare tvärtom.En intressant sak att titta på vad gäller börsen är volatiliten inom dagen. Nedan ser ni den i ett diagram sedan april 2000, beräknad som (dagshögsta - dagslägsta) / öppningskurs.
[...]
Vi ska fortsätta att befinna oss bland köparna men för tillfället är tajmingen för entré den sämsta tänkbara. I samband med den stundande rekylen ska vi bevaka händelseförloppet kring utbrottsnivån 1119 eller den senaste bottnen vid 1099. Även om ”lösningen” för det amerikanska budgetstupet tolkas positivt av många har jag tidigare skrivit att det är stor risk för en tydlig topp strax efter beskedet och den ståndpunkten har jag fortfarande. Det blir intrssant att se om vi får en ny botten mellan den 10 och den 18 och i så fall vilken nivå den hamnar på då det ger oss en viktig pusselbit för den fortsatta navigeringen.
ZeroHedge påpekade nyligen att aktieterminshandlarna i USA överväger mer åt att börserna ska fortsätta stiga än vad de gjort någon gång under de senaste sex åren. Dessutom är belåningen (margin debt) åter tillbaks på en nivå vi senast såg våren 2008. Spekulanterna satsar alltså "allt" på att börserna ska stiga, dessutom med belåning. När optimismen blir för stark ska man se upp.
En sak som tyder på problem är att Baselkommittén igår beslutade att skjuta på de hårdare likviditetskraven för bankerna. På kort sikt gynnar det banksektorns aktiekurser, men på längre sikt visar det att bankerna (troligen framförallt de europeiska) inte klarar av att hålla en rimlig likviditetsbuffert och därmed är farligt känsliga för störningar på de finansiella marknaderna. EU-kommissionen välkomnade dumdristigt nog Baselkommitténs beslut, men de borde tänka efter vad de egentligen önskar sig. Vill de ha stabila banker, eller banker som med jämna mellanrum måste "räddas"? Be careful what you wish for.
2012-08-02
Finansmarknaderna fick inte sina fixar
De globala finansmarknaderna har levt på hoppet den senaste tiden - hoppet om att centralbankerna skulle annonsera några nya program. Igår kväll kom den första besvikelsen när USA:s centralbank Federal Reserve inte kom med något nytt. Många hade hoppats på QE3 - ett tredje program av kvantitativa lättnader, men därav blev intet.
Idag var det så dags för Europeiska centralbanken att komma med besked, men därifrån blev det bara vaga ord. När ECB-chefen Mario Draghi höll sitt tal klockan 14.30 lyckades han med konststycket att sänka aktiebörserna rejält - Stockholmsbörsen föll omkring 2,4 procent på en halvtimme. För en vecka sedan hade "Super Mario" i ett tal antytt att något var på gång, men nu blev besvikelsen stor när det bara bidde en tummetott.
Den spanska börsen föll med över 5 procent idag och den italienska börsen med 4,6 procent.
Räntan på spanska tioåriga statsobligationer steg åter över den kritiska 7-procentsnivån och de italienska steg till 6,3 procent. Dock steg inte räntorna på de tvååriga spanska och italienska statsobligationerna, utan sjönk istället något, så än så länge är de inte på väg mot inverterad avkastningskurva.
Men läget för Spanien och Italien kan förvärras snabbt, framförallt för Spanien.
Finansmarknaderna har som jag nämnt förut bara två lägen nu - "risk off" och "risk on" och de flesta marknader är mer eller mindre korrelerade. Flykten från riskfyllda till upplevt säkra tillgångar (risk off) gjorde idag att räntorna på tyska och amerikanska statsobligationer sjönk. För tyska statspapper är räntan nu negativ för samtliga löptider upp till tre år.
Euron blir allt svagare, framförallt mot den svenska kronan. Just nu står den i 8,29 kronor per euro. I början av 2010, när den europeiska skuldkrisen började dra igång så smått, behövde man fortfarande punga ut med över 10 kronor för en euro. Det har gått snabbt utför. Är det någon som kommer ihåg att euron stod i 11,78 kronor som värst 2009? Det var förstås när oron för de svenska bankernas äventyr i Baltikum var på topp.
Den svaga euron är förstås ett orosmoln för den svenska exportindustrin, då det kan drabba de företag som exporterar till Europa.
Finansmarknaderna fick alltså inte sina fixar denna vecka, vilket kan leda till svåra abstinensproblem den närmaste tiden. Har centralbankerna äntligen förstått att massiva penningpumparaktioner inte har någon större effekt på den reala ekonomin, utan bara skapar större finansiella problem i längden? Eller tyckte de bara att läget ännu inte är så allvarligt att det behövs mer åtgärder?
Idag var det så dags för Europeiska centralbanken att komma med besked, men därifrån blev det bara vaga ord. När ECB-chefen Mario Draghi höll sitt tal klockan 14.30 lyckades han med konststycket att sänka aktiebörserna rejält - Stockholmsbörsen föll omkring 2,4 procent på en halvtimme. För en vecka sedan hade "Super Mario" i ett tal antytt att något var på gång, men nu blev besvikelsen stor när det bara bidde en tummetott.
Den spanska börsen föll med över 5 procent idag och den italienska börsen med 4,6 procent.
Räntan på spanska tioåriga statsobligationer steg åter över den kritiska 7-procentsnivån och de italienska steg till 6,3 procent. Dock steg inte räntorna på de tvååriga spanska och italienska statsobligationerna, utan sjönk istället något, så än så länge är de inte på väg mot inverterad avkastningskurva.
Men läget för Spanien och Italien kan förvärras snabbt, framförallt för Spanien.
Finansmarknaderna har som jag nämnt förut bara två lägen nu - "risk off" och "risk on" och de flesta marknader är mer eller mindre korrelerade. Flykten från riskfyllda till upplevt säkra tillgångar (risk off) gjorde idag att räntorna på tyska och amerikanska statsobligationer sjönk. För tyska statspapper är räntan nu negativ för samtliga löptider upp till tre år.
Euron blir allt svagare, framförallt mot den svenska kronan. Just nu står den i 8,29 kronor per euro. I början av 2010, när den europeiska skuldkrisen började dra igång så smått, behövde man fortfarande punga ut med över 10 kronor för en euro. Det har gått snabbt utför. Är det någon som kommer ihåg att euron stod i 11,78 kronor som värst 2009? Det var förstås när oron för de svenska bankernas äventyr i Baltikum var på topp.
Den svaga euron är förstås ett orosmoln för den svenska exportindustrin, då det kan drabba de företag som exporterar till Europa.
Finansmarknaderna fick alltså inte sina fixar denna vecka, vilket kan leda till svåra abstinensproblem den närmaste tiden. Har centralbankerna äntligen förstått att massiva penningpumparaktioner inte har någon större effekt på den reala ekonomin, utan bara skapar större finansiella problem i längden? Eller tyckte de bara att läget ännu inte är så allvarligt att det behövs mer åtgärder?
2012-07-23
Aktieexperterna.se utvecklas vidare, inklusive PPM
(Detta inlägg är sponsrat av AktieExperterna.se)
AktieExperterna.se fortsätter sin satsning och har nu uppdaterat sajten med nya funktioner. AktieExperterna levererar en tjänst med namnet AktieSMS som innebär att man enkelt kan följa/synkronisera vanliga profilers och experters portföljförändringar genom att ta emot synkroniserade SMS varje gång förändringar sker i portföljerna. AE har nu släppt in fonder och PPM i utbuden till skillnad från tidigare då det bara handlade om aktier. Numera får alltså betalande prenumeranter även SMS när förändring sker i experternas PPM- och fondportföljer. Andra förbättringar är att sajten fått en överskådligare layout och ett mer levande forum än tidigare.
Väljer man att ta rygg på någon av experterna får man prova första månaden gratis och tillgång till deras privata forum där man kan få värdefulla tips om ekonomi. Experterna ger dessutom pengarna tillbaka på sina tjänster om respektive expertprofil inte slagit börsindex under kvartalet. Man kan alltså se avgiften som en förvaltningskostnad och respektive expert som en förvaltare, även om man själv får genomföra affärerna. Till skillnad mot fondförvaltning så slipper man alltså förvaltningsavgifterna om experterna inte slår börsindex.
Läs mer om tjänsten på: http://www.aktieexperterna.se/aktiesms/aktiesms.
På dagens osäkra finansmarknader kan det vara bra att ha en expert att "hålla i handen".
AktieExperterna.se fortsätter sin satsning och har nu uppdaterat sajten med nya funktioner. AktieExperterna levererar en tjänst med namnet AktieSMS som innebär att man enkelt kan följa/synkronisera vanliga profilers och experters portföljförändringar genom att ta emot synkroniserade SMS varje gång förändringar sker i portföljerna. AE har nu släppt in fonder och PPM i utbuden till skillnad från tidigare då det bara handlade om aktier. Numera får alltså betalande prenumeranter även SMS när förändring sker i experternas PPM- och fondportföljer. Andra förbättringar är att sajten fått en överskådligare layout och ett mer levande forum än tidigare.
Väljer man att ta rygg på någon av experterna får man prova första månaden gratis och tillgång till deras privata forum där man kan få värdefulla tips om ekonomi. Experterna ger dessutom pengarna tillbaka på sina tjänster om respektive expertprofil inte slagit börsindex under kvartalet. Man kan alltså se avgiften som en förvaltningskostnad och respektive expert som en förvaltare, även om man själv får genomföra affärerna. Till skillnad mot fondförvaltning så slipper man alltså förvaltningsavgifterna om experterna inte slår börsindex.
Läs mer om tjänsten på: http://www.aktieexperterna.se/aktiesms/aktiesms.
På dagens osäkra finansmarknader kan det vara bra att ha en expert att "hålla i handen".
2012-05-21
Aktieavkastning 1920-2008
SvD skriver idag om att obligationsfonder gett lika bra avkastning som aktiefonder de senaste 15 åren. Tur att jag redan skrivit om ämnet, så att jag kan återanvända delar av mitt inlägg från januari 2011 om avkastningsdiagram för börsen 1920-2008.
Avkastningsdiagrammet för Stockholmsbörsen utgår från Affärsvärldens generalindex inklusive återlagda utdelningar (som tyvärr inte finns uträknat efter 2008). I diagrammet räknar jag även bort skatten man måste betala på kapitalvinster. Skatten på kapitalinkomster har självklart varit olika under alla dessa år, men jag räknar med en schablon på 30%, vilket är vad som gäller idag. Slutligen har jag inflationsjusterat alltihopa med KPI.
Jag har också lagt in två rutrader för 10 respektive 20 års investeringshorisont, vilket är rimligt utifrån mänsklig livstid och yrkesliv. Klicka på diagrammet för att förstora det.
 Den svenska börsen var oerhört stark under perioden 1980-2000, som framstår som en extrem period. Dessa två årtionden har fullständigt indoktrinerat de flesta i finansbranschen (och även de flesta medelsvensson) till att förvänta sig orimligt hög avkastning på aktieinvesteringar. Man ignorerar den långa tråkiga perioden 1959-1980 då den höga inflationen åt upp aktieinvesteringarna (trots utdelningar).
Vad som är tydligt i diagrammet är att för normala investeringshorisonter är det mycket viktigt när man går in på börsen. Gick man in vid helt fel tillfälle, till exempel 1928-1931, 1936-1939 eller 1946-1947 fick man vänta ett helt yrkesliv på att få någon bra avkastning (över 7 procent per år). Gick man in 1959-1962 eller 1964-1965 fick man vänta över 20 år, gick man in 1968-1969 fick man vänta 15 år. Den starka perioden 1980-2000 gav troligen en ohållbart stor avkastning till aktieägarna och vi kan därför förvänta oss en ungefär lika lång baksmälla fram till sisådär 2020.
Ett generalindex (även inklusive utdelningar) säger inte heller hela sanningen, då det bara mäter ändringar som beror på stigande och fallande aktiekurser, men inte börsintroduktioner, nyemissioner, uppköp, avnoteringar och konkurser. Hur det ser ut om man inkluderar detta vet jag inte riktigt.
Tittar man bara på inflationsjusterad börs inklusive utdelningar ser det ut som i nästa diagram (där jag inte räknat bort skatten). Observera att diagrammet har logaritmisk skala.
 Här ser vi tydligt hur den starka perioden 1980-2000 sticker ut, med bara två mindre nedåthack i mitten av 1980-talet och i början av 1990-talet. Efter år 2000 har vi som bekant haft sidledes bergochdalbana på börsen. Därmed inte sagt att man inte kan tjäna pengar på det, men det kräver helt andra investeringsprinciper än "köp och lägg i byrålådan". Man måste vara mer aktiv i sina placeringar och följa någon vettig modell, exempelvis hur 50 respektive 200 dagars medelvärde förhåller sig till varandra.
Avkastningsdiagrammet för Stockholmsbörsen utgår från Affärsvärldens generalindex inklusive återlagda utdelningar (som tyvärr inte finns uträknat efter 2008). I diagrammet räknar jag även bort skatten man måste betala på kapitalvinster. Skatten på kapitalinkomster har självklart varit olika under alla dessa år, men jag räknar med en schablon på 30%, vilket är vad som gäller idag. Slutligen har jag inflationsjusterat alltihopa med KPI.
Jag har också lagt in två rutrader för 10 respektive 20 års investeringshorisont, vilket är rimligt utifrån mänsklig livstid och yrkesliv. Klicka på diagrammet för att förstora det.

Vad som är tydligt i diagrammet är att för normala investeringshorisonter är det mycket viktigt när man går in på börsen. Gick man in vid helt fel tillfälle, till exempel 1928-1931, 1936-1939 eller 1946-1947 fick man vänta ett helt yrkesliv på att få någon bra avkastning (över 7 procent per år). Gick man in 1959-1962 eller 1964-1965 fick man vänta över 20 år, gick man in 1968-1969 fick man vänta 15 år. Den starka perioden 1980-2000 gav troligen en ohållbart stor avkastning till aktieägarna och vi kan därför förvänta oss en ungefär lika lång baksmälla fram till sisådär 2020.
Ett generalindex (även inklusive utdelningar) säger inte heller hela sanningen, då det bara mäter ändringar som beror på stigande och fallande aktiekurser, men inte börsintroduktioner, nyemissioner, uppköp, avnoteringar och konkurser. Hur det ser ut om man inkluderar detta vet jag inte riktigt.
Tittar man bara på inflationsjusterad börs inklusive utdelningar ser det ut som i nästa diagram (där jag inte räknat bort skatten). Observera att diagrammet har logaritmisk skala.

2012-01-27
Börsindex luras
Svenska media fokuserar vad gäller det amerikanska börserna oftast på indexet Dow Jones (DJIA) och tittar man på det så är det nästan tillbaks på samma nivå som sommaren 2008. Ett problem bara - börsindexen luras genom att man byter ut de ingående bolagen. Tre av de trettio bolagen i Dow Jones-indexet har bytts ut sedan dess - självklart bolag vars aktier gått riktigt dåligt. I september 2008 byttes kraschade försäkringsjätten AIG ut mot Kraft Foods, och i juni 2009 byttes General Motors och Citigroup ut mot Travelers och Cisco. Hos ZeroHedge kan man se hur Dow Jones-indexet skulle ha sett ut om AIG, GM och Citigroup varit kvar - inte fullt lika bra.
Även på den svenska börsen kan vi se liknande effekter. OMXS30-indexet förändras då och då vad gäller de ingående bolagen. Sedan januari 2007 har Autoliv, Eniro, Stora Enso och Vostok Nafta lyfts ur indexet och Getinge, Lundin Petroleum, MTG och SSAB lyfts in. Vid DotCom-bubblans topp år 2000 var till och med Framfab med i Stockholmsbörsens topp-30-index om jag minns rätt. Tar man med de bolag som var med år 2000 ser de senaste årens sidledes bergochdalbana för börsen troligen ännu värre ut. Har någon en lista på vilka som var med då?
Detta brukar i statistiska sammanhang kallas för "survivorship bias", alltså överlevarpartiskt urval. Detta får det att verka som om aktieinvesteringar är bättre än vad de faktiskt varit över åren. Alla bolag som ramlat ur förträngs.
Även på den svenska börsen kan vi se liknande effekter. OMXS30-indexet förändras då och då vad gäller de ingående bolagen. Sedan januari 2007 har Autoliv, Eniro, Stora Enso och Vostok Nafta lyfts ur indexet och Getinge, Lundin Petroleum, MTG och SSAB lyfts in. Vid DotCom-bubblans topp år 2000 var till och med Framfab med i Stockholmsbörsens topp-30-index om jag minns rätt. Tar man med de bolag som var med år 2000 ser de senaste årens sidledes bergochdalbana för börsen troligen ännu värre ut. Har någon en lista på vilka som var med då?
Detta brukar i statistiska sammanhang kallas för "survivorship bias", alltså överlevarpartiskt urval. Detta får det att verka som om aktieinvesteringar är bättre än vad de faktiskt varit över åren. Alla bolag som ramlat ur förträngs.
2012-01-21
Börsläget januari 2012
Det var ett tag sedan jag kommenterade börsen, så det är nog dags nu efter de senaste månadernas upprekyl. Diagrammet nedan visar hur Stockholmsbörsen har gått sedan i somras. Jag har ritat dit lite färgglada linjer ovanför för att förtydliga de stora dragen.
 Under högsommaren fick vi en långsam nedgång (orange linje), följd av en börskrasch (röd linje) i slutet av sommaren efter "dödskorset" i juli. Därefter följde en period av mycket snabba svängningar i en långsammare nedåtgående trend (orange linje) fram till slutet av september. Totalt föll Stockholmsbörsen cirka 25 procent från början av sommaren.
I slutet av september drabbades marknaden av börsfnatt och en uppgång på cirka 24 procent på bara en månad (blå linje). Därefter vidtog åter en nedgångsfas, men inte lika kraftig som sommarens (orange linje). I slutet av november var det åter dags för en snabb uppgång (blå linje), som dock inte blev varken lika hög eller lång som den under oktober. Efter en tids långsam kräftgång gick börsen åter upp i ett "Santa Claus rally" som troligen pågår ännu.
Det som man kan notera är att den första delen av upprekylen (under oktober) inte var lika snabb som nedgången i somras. Den följdes också av en nedgång som var nästan lika lång och hög som uppgången - ett klart svaghetstecken. Den andra delen av upprekylen (från slutet av november) var till att börja med snabb, men det blev inte långvarigt. Den senaste tiden har börsen segat sig uppåt, vilket tyder på att marknaden tappat sitt momentum uppåt. Börsen har visserligen nått en aning högre än toppen från slutet av oktober, men det ser segt ut. Det behövs troligen inte mer än en större nedgångsdag på grund av någon skrämselhicka från eurozonen för att skapa rädsla bland spekulanterna och vända upptrenden. Vi har dock ännu inte fått någon bekräftelse på att upprekylen skulle vara över. När det kommer vet vi inte exakt - det kan ha varit igår, eller det kan vara om två veckor.
En sammanfattning av de senaste sju månadernas börs är att kraschen i somras följdes av en mer utdragen upprekyl som inte längre uppvisar någon särskild kraft. Det kan hända att det finns lite kvar att ge på uppsidan, men troligtvis inte särskilt mycket. Man ska dock aldrig vara för självsäker vad gäller börsen, utan skulle OMXS30-index mot förmodan stiga över 1060 stärks köparsidan av spekulanterna i sin tro och vi kan få en ännu längre uppgång.
Mer om börsens utveckling i närtid kan ni läsa dagligen hos bloggrannen Winning Trading, som igår morse skrev att "Trots spänningar är det inget som bekräftar en nedgång". Bloggrannen Cornucopia brukar också kommentera börsen betydligt oftare än jag och skrev igår en sammanställning av hur det ser ut med dödskorsen på världens börser.
Om man ser på lite längre sikt på Stockholmsbörsen så man får med hela Finanskrisen ser det ut som i diagrammet nedan.
 Här ser man det tydliga trendbrott neråt som kom i somras och de senaste månadernas uppgång framstår just som en upprekyl i en påbörjad nertrend. Den tillfälliga botten som vi fick i augusti ser inte ut på samma sätt som den mer långsiktiga botten vi fick runt årsskiftet 2008-2009 (inringad) - en bottning på börsen är en process, inte en händelse.
Jag gillar också att titta på riktigt lång sikt, se diagrammet nedan över den bergochdalbana som börsen gjort sedan 1999.
 Med rött har jag ritat in de begränsningslinjer som börsen hållit sig inom under de senaste tretton årens sicksack. Jag har ringat in den förhållandevis kraftiga nedgång som var sommaren 2006, men som följdes av en ytterligare uppgång på ett år. Utvecklingen sedan i somras har vissa likheter, men i lite större skala. Det skulle alltså möjligen kunna röra sig om en "lurifaxnedgång" och att det vi nu ser är början på en rejäl uppgång. Det finns dock en fundamental skillnad - sommaren 2006 fanns ingen kris - idag befinner vi oss i ett läge där skuldkrisnyheter kommer hela tiden. En tydlig signal om att något större var på gång var också att vi i början av 2011 fick en topp, men att efterföljande topp under våren inte nådde upp till samma nivå (gröna streck ovan). Något liknande skedde sommaren och hösten 2007 - se de gröna strecken där.
Vi ska inte heller glömma bort att fundamenta vad gäller världsekonomin suger. Det globala skuldberget är på intet sätt ur världen utan kreditbubblan blir bara alltmer bräcklig. Igår såg jag följande notis i Metro:
I slutet av september drabbades marknaden av börsfnatt och en uppgång på cirka 24 procent på bara en månad (blå linje). Därefter vidtog åter en nedgångsfas, men inte lika kraftig som sommarens (orange linje). I slutet av november var det åter dags för en snabb uppgång (blå linje), som dock inte blev varken lika hög eller lång som den under oktober. Efter en tids långsam kräftgång gick börsen åter upp i ett "Santa Claus rally" som troligen pågår ännu.
Det som man kan notera är att den första delen av upprekylen (under oktober) inte var lika snabb som nedgången i somras. Den följdes också av en nedgång som var nästan lika lång och hög som uppgången - ett klart svaghetstecken. Den andra delen av upprekylen (från slutet av november) var till att börja med snabb, men det blev inte långvarigt. Den senaste tiden har börsen segat sig uppåt, vilket tyder på att marknaden tappat sitt momentum uppåt. Börsen har visserligen nått en aning högre än toppen från slutet av oktober, men det ser segt ut. Det behövs troligen inte mer än en större nedgångsdag på grund av någon skrämselhicka från eurozonen för att skapa rädsla bland spekulanterna och vända upptrenden. Vi har dock ännu inte fått någon bekräftelse på att upprekylen skulle vara över. När det kommer vet vi inte exakt - det kan ha varit igår, eller det kan vara om två veckor.
En sammanfattning av de senaste sju månadernas börs är att kraschen i somras följdes av en mer utdragen upprekyl som inte längre uppvisar någon särskild kraft. Det kan hända att det finns lite kvar att ge på uppsidan, men troligtvis inte särskilt mycket. Man ska dock aldrig vara för självsäker vad gäller börsen, utan skulle OMXS30-index mot förmodan stiga över 1060 stärks köparsidan av spekulanterna i sin tro och vi kan få en ännu längre uppgång.
Mer om börsens utveckling i närtid kan ni läsa dagligen hos bloggrannen Winning Trading, som igår morse skrev att "Trots spänningar är det inget som bekräftar en nedgång". Bloggrannen Cornucopia brukar också kommentera börsen betydligt oftare än jag och skrev igår en sammanställning av hur det ser ut med dödskorsen på världens börser.
Om man ser på lite längre sikt på Stockholmsbörsen så man får med hela Finanskrisen ser det ut som i diagrammet nedan.
Jag gillar också att titta på riktigt lång sikt, se diagrammet nedan över den bergochdalbana som börsen gjort sedan 1999.
Vi ska inte heller glömma bort att fundamenta vad gäller världsekonomin suger. Det globala skuldberget är på intet sätt ur världen utan kreditbubblan blir bara alltmer bräcklig. Igår såg jag följande notis i Metro:
"Får vi bara en normal lågkonjunktur, då är det fortsatt stor uppsida kvar på börsen."Problemet är bara att detta inte är en "normal" lågkonjunktur. Det finns olika slags lågkonjunkturer. De "normala" som varit under efterkrigstiden har varit efterfrågedrivna, men den vi ser nu är kreditdriven, likt den på 1930-talet. Sådana lågkonjunkturer tar mycket längre tid att ta sig ur. 5-10 år brukar det ta att återhämta sig efter en kreditbubbla (jämför Sverige i början på 1990-talet) och med tanke på att den nuvarande kreditbubblan är global finns risken att det denna gång blir ännu svårare.
Esbjörn Lundevall, analyschef för aktier på SEB, om Stockholmsbörsens flygande start på året.
2011-09-27
Börsfnatt?
Stockholmsbörsens omxs30-index steg idag med smått makalösa 6,22 procent av ren glädje över att Grekland återigen verkar vara "räddat".
Så här kraftiga börsuppgångar är inte sunda, utan förekommer i princip bara i samband med kraftiga nedgångar. Senast Stockholmsbörsens omxs30-index steg så här mycket eller mer på en dag var 2010-05-10, då den steg 6,43 procent efter att dessförinnan ha fallit 10,8 procent under några dagar på greklandsoro. Innan dess får vi gå tillbaks till hösten 2008 för att finna några lika kraftiga uppgångar under en dag.
Det kan vara nyttigt att då och då se på ett längre perspektiv på börsen.

De senaste tolv årens börs kan sammanfattas som sidledes bergochdalbana. Vi kan notera att sedan år 2000 har topparna blivit lägre. Fortsätter mönstret som förut inom de begränsningslinjer jag ritat in kan vi förvänta oss en nedgång till den nedre linjen runt 650, alltså minus 30 procent från nuvarande nivå. Tidsperspektivet för detta skulle då vara ungefär ett halvår.
Zoomar vi in på år 2011 (klicka på diagrammet för att förstora) ser vi att de senaste dagarnas uppgång inte ut som ett trendbrott, eftersom det går för snabbt. Fundamenta i världsekonomin inger ju inte heller särskilt stort förtroende. För att jag ska tro på en uppstuds som varar längre än några dagar vill jag dock först se omxs30-index passera senaste toppen runt 939 och för ännu längre uppgång de två föregående topparna på 966-969. Innan dess ser jag mest augusti-september 2011 som en stökig konsolideringsfas.
P.S. Missa inte dagens snackis - Alessio Rastani som säger en mängd obehagliga sanningar om finansmarknaderna på BBC News. Se klippet hos Effekt, Cornucopia eller Musik @ Centrifugen. Några intressanta citat:
Kurserna steg redan i morgonhandeln, men farten tilltog när den grekiska finansministern Evangelos Venizelos förklarade att Grekland kommer att få det nödlån som landet behöver för att undvika konkurs.Största vinnarna på börserna idag var i Sverige liksom i övriga Europa bankerna.
- Utbetalningen kommer att ske och den kommer att ske i tid, sade Venizelos enligt nyhetsbyrån Reuters.
Venizelos sade också att beslut om ytterligare nedskärningar, som krävs för att mer nödlån ska betalas ut, väntas fattas i oktober. Det mesta tyder också på att de tveksamma ledamöterna från regeringspartiet Pasok har rättat in sig i ledet och kommer att rösta för besparingsförslagen.
Venizelos räknar med godkänt för en ny omstridd fastighetsskatt i parlamentet, där Pasok har en knapp majoritet. Det minskar risken för fördjupad skuldkris och bankkris i Europa.
Så här kraftiga börsuppgångar är inte sunda, utan förekommer i princip bara i samband med kraftiga nedgångar. Senast Stockholmsbörsens omxs30-index steg så här mycket eller mer på en dag var 2010-05-10, då den steg 6,43 procent efter att dessförinnan ha fallit 10,8 procent under några dagar på greklandsoro. Innan dess får vi gå tillbaks till hösten 2008 för att finna några lika kraftiga uppgångar under en dag.
- 2008-12-08 +9,53%
- 2008-11-24 +10,37%
- 2008-11-04 +6,86%
- 2008-10-13 +8,49%
- 2008-09-19 +8,98%
- 2002-10-15 +6,96%
- 2002-10-11 +6,40%
- 2002-07-29 +9,24%
Det kan vara nyttigt att då och då se på ett längre perspektiv på börsen.
De senaste tolv årens börs kan sammanfattas som sidledes bergochdalbana. Vi kan notera att sedan år 2000 har topparna blivit lägre. Fortsätter mönstret som förut inom de begränsningslinjer jag ritat in kan vi förvänta oss en nedgång till den nedre linjen runt 650, alltså minus 30 procent från nuvarande nivå. Tidsperspektivet för detta skulle då vara ungefär ett halvår.

Zoomar vi in på år 2011 (klicka på diagrammet för att förstora) ser vi att de senaste dagarnas uppgång inte ut som ett trendbrott, eftersom det går för snabbt. Fundamenta i världsekonomin inger ju inte heller särskilt stort förtroende. För att jag ska tro på en uppstuds som varar längre än några dagar vill jag dock först se omxs30-index passera senaste toppen runt 939 och för ännu längre uppgång de två föregående topparna på 966-969. Innan dess ser jag mest augusti-september 2011 som en stökig konsolideringsfas.
P.S. Missa inte dagens snackis - Alessio Rastani som säger en mängd obehagliga sanningar om finansmarknaderna på BBC News. Se klippet hos Effekt, Cornucopia eller Musik @ Centrifugen. Några intressanta citat:
- "The governments don't rule the world, Goldman Sachs rules the world"
- "In less than twelve months the savings of millions of people is gonna vanish, and this is just the beginning"
- "Be prepared and act now"
Prenumerera på:
Inlägg (Atom)

 Inlägg


