Jag läser att ett paket kondomer nu kostar 1500 kronor i Venezuela och dessutom är nästan omöjliga att få tag på. Det har varit brist på kondomer i drygt ett år nu. Detta får en mängd följdeffekter: tonårsgraviditeterna har ökat, liksom aborterna. Även de sexuellt överförbara sjukdomarnas spridning har ökat under det senaste året, t.ex. HIV.
Kondombristen beror förstås på Venezuelas helt förfelade politik, som jag skrivit en del om tidigare, bland annat för ett år sedan hur landet är på väg mot betalningsinställning och kollaps. Då låg kreditswappar på Venezuelas statsskuld på 5500 punkter, nu har de passerat 9500, vilket är samma nivå som Grekland tre månader innan betalningsinställningen 2011. Vi kan alltså räkna med att Venezuela gör en statsbankrutt inom några månader.
Venezuelas ekonomiska problem beror från början på misskötsel av ekonomin under presidenten Hugo Chávez och sedan 2013 hans efterträdare Maduro. Det kraftiga fallet i oljepriset har förstås bara gjort saken etter värre för landet, där 95 procent av exportinkomsterna kommer från olja. Man har försökt att hålla en konstgjort hög växelkurs för valutan och haft priskontroller på varor för att hålla befolkningen någorlunda lugn trots skenande inflation. Priskontrollerna har dock lett till brist på de flesta varor, eftersom ingen är intresserad av att sälja importerade varor till förlustpriser. Det har också lett till att många basvaror såsom ris köps upp i Venezuela och smugglas över till Colombia för att där säljas till god vinst.
Förutom brist på kondomer, toapapper och basmat lider Venezuela också av brist på mediciner. Det är en helt katastrofal utveckling för landet, där undernäring, sjukdomsspridning och läkemedelsbrist riskerar att kasta landet i en misär betydligt värre än innan Chávez tog makten 1998. Vid en venezolansk betalningsinställning kommer läget att förvärras ytterligare, då det då kommer att bli väldigt svårt för den venezolanska staten att köpa in nödvändiga varor utifrån. Venezuelas statsbudget går redan back med omkring 20 procent av BNP på ett år och man kämpar på olika sätt med att lyckas köpa in mediciner och livsmedel, men troligen kommer läkemedelsföretag och andra snart att tröttna på de stora ekonomiska risker de tar genom att sälja till Venezuela mot skuldsedlar som snabbt kan bli värdelösa. Då kommer Venezuela att bli beroende av internationellt bistånd för livsmedel och läkemedel.
Presidenten försöker nu att så sakteliga förändra sakernas tillstånd, bland annat genom att för några veckor sedan chockhöja det kraftigt subventionerade bensinpriset (för första gången på 20 år). "Chockhöja" är verkligen ett ord som platsar här, då bensinpriset höjdes med 6000 procent!! Trots det är bensinpriset fortfarande subventionerat.
Samtidigt devalverade president Nicolas Maduro valutan med 37 procent, men det är fortfarande en enorm diskrepans mellan de officiella valutakurserna på 10 bolivar per dollar vid import av livsmedel och mediciner och 200 bolivar per dollar vid andra affärer, jämfört med den inofficiella valutakursen på svarta marknaden på över 1000 bolivar per dollar. Venezuela kommer förr eller senare att tvingas släppa valutakursen fri, vilket troligen kommer att leda till hyperinflation.
En intressant fråga för omvärlden vid en kommande kollaps för Venezuela är förstås hur landets export av idag omkring 2 miljoner fat olja per dag (drygt 2 procent av global oljeexport) då kommer att påverkas.
Visar inlägg med etikett budgetunderskott. Visa alla inlägg
Visar inlägg med etikett budgetunderskott. Visa alla inlägg
2016-03-12


2015-03-18
Venezuela mot betalningsinställning och kollaps?
Venezuela har jag tidigare skrivit en del om, dels därför att landet och dess statsfinanser drabbas av det låga oljepriset, dels därför att landet plågas av hög prisinflation och priskontroller som leder till smuggling och varubrist i affärerna. Den senaste utvecklingen för Venezuela är att landet verkar vara på väg mot att ställa in betalningarna på statsskulden. Så här har spreaden för kreditswappar (CDS) på dess statsskuld sett ut de senaste åren.
 De senaste månaderna har alltså priset på kreditswappar på Venezuelas femåriga statsobligationer stigit från en hög men ändå förhållandevis måttlig nivå runt 1000 punkter till nu en bra bit över 5000 punkter. Senaste nivån på 5512 innebär en inprisad risk på runt 20 procent per år att landet ställer in betalningarna (mot runt 8 procent för ett halvår sedan).
UBS anser att risken är 82 procent att landet kollapsar inom ett år. Ekonomin krympte med 4 procent de första tre kvartalen 2014. Den årliga prisinflationstakten är nästan 65 procent. Underskottet i statsfinanserna har stigit till över 15 procent av BNP enligt de flesta uppskattningarna. På den svarta marknaden handlas valutan till runt 180 bolivar per dollar, vilket är nästan 30 gånger högre än den officiella valutakursen.
Och politiskt har läget blivit värre i Venezuela.
UBS anser att risken är 82 procent att landet kollapsar inom ett år. Ekonomin krympte med 4 procent de första tre kvartalen 2014. Den årliga prisinflationstakten är nästan 65 procent. Underskottet i statsfinanserna har stigit till över 15 procent av BNP enligt de flesta uppskattningarna. På den svarta marknaden handlas valutan till runt 180 bolivar per dollar, vilket är nästan 30 gånger högre än den officiella valutakursen.
Och politiskt har läget blivit värre i Venezuela.
Tidigare höll oppositionen regeringen i schack men nu har regeringen fängslat en hel del oppositionspolitiker och stärkt statskontrollen av medierna.
[...]
dessutom finns starka indicier för att element inom regeringen de facto kontrollerar droghandel och export, och att landet visar tecken på att utvecklas till en så kallad narcostat.
[...]
Maduro är allt mer politiskt trängd och kritik hörs också inom det egna partiet. Det har lett till att Maduro allt mer allierar sig med de så kallade militärelementen inom partiet och metoderna för att hålla läget under kontroll blir allt hårdare.
2015-01-04
Japan på väg in i väggen?
I november skrev jag om hur Japans "abenomi" ser ut att ha misslyckats. Detta med anledning av att Japan då åter gick in i recession. Jag tog då upp bland annat valutakursen, inflationen, bytesbalansen och statsskulden.
Shinzo Abe blev inte oväntat omvald vid nyvalet i december. Det betyder dock inte att hans finanspolitik är särskilt lyckad, utan snarare att det är brist på politiska alternativ. Nu försöker Abe att gå vidare genom att komma med ett stort stimulanspaket. Detta kommer säkerligen inte att få fart på Japans BNP-tillväxt annat än tillfälligt. Dessutom kommer det såklart att finansieras med lånade pengar och ytterligare öka på Japans groteskt stora statsskuld. Fast det är ju förstås en definitionsfråga vad som är lånefinansierade statliga utgifter.
Jag noterar för övrigt att japanska staten planerar att få in pengar inte bara genom att öka på statsskulden, utan även genom att sälja ut tillgångar. Nu handlar det om världens största bank Japan Post, som ska börsnoteras och alltså delvis säljas. Det kan blir en lika lyckad börsnotering som Telias.
Hursomhelst så har det nyligen kommit en hel del rejält dåliga data från Japan, som alla tyder på att landet slutligen kan vara på väg in i väggen.
För det första fortsätter den obevekliga demografiska utvecklingen och nativiteten sjönk 2014 till sin lägsta nivå någonsin, samtidigt som mortaliteten ökade till den högsta någonsin. Med 1 miljon födda och 1,27 miljoner döda krympte alltså Japans befolkning med 270 000 personer eller 0,2 procent. Detta samtidigt som antalet pensionärer fortsätter att öka och antalet i arbetsför ålder minskar. Detta är Japans ekonomiska grundproblem och inget de kan komma ur på ett lätt sätt (framförallt inte med hjälp av penningpolitik). Särskilt som de i princip vägrar invandring och knappt ens tar emot några flyktingar (hela 6 stycken beviljades asyl 2013).
Nästa dåliga nyhet var att de japanska hushållens sparande nu är negativt, d.v.s. att hushållen tar ut mer pengar än de sätter in. Detta för första gången sedan statistikens början 1955. Från att ha haft det högsta sparandet av alla OECD-länder (som högst var det 23 procent av inkomsten 1975) har nu alltså Japan sjunkit till negativt sparande. Orsaken är förstås den åldrande befolkningen - folk i arbetsför ålder sparar normalt pengar till sin pension, medan pensionärer tar ut pengar.
Samtidigt sjönk hushållens konsumtion med 2,5 procent på ett år från november 2013 till november 2014. Nedgången var förvisso inte lika stor som förväntat, men ändå sjunker konsumtionen och ger därmed inget bidrag till att dra igång Japans BNP. Även detta förklaras förstås i slutändan av att en åldrande befolkning inte konsumerar lika mycket.
Prisinflationen fortsätter att vara något högre än målet på en årstakt på 2 procent. I november var årstakten 2,7 procent.
Samtidigt faller reallönerna med 4,3 procent i årstakt, vilket är den snabbaste nedgången sedan 1998 (då vi såg Asienkraschen om ni minns den). Fallande reallöner är också en delförklaring till fallande sparande och sjunkande hushållskonsumtion.
I ett sista försök att hålla igång den statliga japanska skuldbubblan så säljer den statliga pensionsfonden GPIF en del av sitt innehav av statsobligationer till centralbanken Bank of Japan (BOJ). Samtidigt köper GPIF på sig aktier. Det kan inte gå annat än snett.
Men räntorna på japanska statsobligationer är fortfarande låga. Extremt låga. På alla löptider upp till två år är räntan negativ! Men med tanke på att japanska staten redan lägger 40 procent av sina utgifter på räntebetalningar så behövs inga stora räntehöjningar för att statsskuldsskeppet ska kapsejsa.
Japans bytesbalans ligger dock fortfarande på plus så skeppet kapsejsar inte ännu. Vi olyckskorpar får ge oss till tåls ytterligare ett tag, ehuru trenderna för Japan är obevekligt negativa.
Shinzo Abe blev inte oväntat omvald vid nyvalet i december. Det betyder dock inte att hans finanspolitik är särskilt lyckad, utan snarare att det är brist på politiska alternativ. Nu försöker Abe att gå vidare genom att komma med ett stort stimulanspaket. Detta kommer säkerligen inte att få fart på Japans BNP-tillväxt annat än tillfälligt. Dessutom kommer det såklart att finansieras med lånade pengar och ytterligare öka på Japans groteskt stora statsskuld. Fast det är ju förstås en definitionsfråga vad som är lånefinansierade statliga utgifter.
Enligt ekonomiminister Akira Amari kommer det att finansieras av skatteintäkter och icke använda medel, och det kommer inte att krävas ytterligare obligationsemissioner.Men japanska staten gör av med betydligt mer pengar än vad den får in i skatter. Att man sen lyckas passa in något nytt utgiftsprogram i de "ordinarie" obligationsemissionerna hjälper inte mot grundproblemet att staten förbrukar omkring dubbelt så mycket pengar som sina skatteinkomster, vilket är ohållbart i längden, men en situation som kan dras ut mycket länge innan den slutliga kraschen.
Jag noterar för övrigt att japanska staten planerar att få in pengar inte bara genom att öka på statsskulden, utan även genom att sälja ut tillgångar. Nu handlar det om världens största bank Japan Post, som ska börsnoteras och alltså delvis säljas. Det kan blir en lika lyckad börsnotering som Telias.
Hursomhelst så har det nyligen kommit en hel del rejält dåliga data från Japan, som alla tyder på att landet slutligen kan vara på väg in i väggen.
För det första fortsätter den obevekliga demografiska utvecklingen och nativiteten sjönk 2014 till sin lägsta nivå någonsin, samtidigt som mortaliteten ökade till den högsta någonsin. Med 1 miljon födda och 1,27 miljoner döda krympte alltså Japans befolkning med 270 000 personer eller 0,2 procent. Detta samtidigt som antalet pensionärer fortsätter att öka och antalet i arbetsför ålder minskar. Detta är Japans ekonomiska grundproblem och inget de kan komma ur på ett lätt sätt (framförallt inte med hjälp av penningpolitik). Särskilt som de i princip vägrar invandring och knappt ens tar emot några flyktingar (hela 6 stycken beviljades asyl 2013).
Nästa dåliga nyhet var att de japanska hushållens sparande nu är negativt, d.v.s. att hushållen tar ut mer pengar än de sätter in. Detta för första gången sedan statistikens början 1955. Från att ha haft det högsta sparandet av alla OECD-länder (som högst var det 23 procent av inkomsten 1975) har nu alltså Japan sjunkit till negativt sparande. Orsaken är förstås den åldrande befolkningen - folk i arbetsför ålder sparar normalt pengar till sin pension, medan pensionärer tar ut pengar.
Samtidigt sjönk hushållens konsumtion med 2,5 procent på ett år från november 2013 till november 2014. Nedgången var förvisso inte lika stor som förväntat, men ändå sjunker konsumtionen och ger därmed inget bidrag till att dra igång Japans BNP. Även detta förklaras förstås i slutändan av att en åldrande befolkning inte konsumerar lika mycket.
Prisinflationen fortsätter att vara något högre än målet på en årstakt på 2 procent. I november var årstakten 2,7 procent.
Samtidigt faller reallönerna med 4,3 procent i årstakt, vilket är den snabbaste nedgången sedan 1998 (då vi såg Asienkraschen om ni minns den). Fallande reallöner är också en delförklaring till fallande sparande och sjunkande hushållskonsumtion.
I ett sista försök att hålla igång den statliga japanska skuldbubblan så säljer den statliga pensionsfonden GPIF en del av sitt innehav av statsobligationer till centralbanken Bank of Japan (BOJ). Samtidigt köper GPIF på sig aktier. Det kan inte gå annat än snett.
Men räntorna på japanska statsobligationer är fortfarande låga. Extremt låga. På alla löptider upp till två år är räntan negativ! Men med tanke på att japanska staten redan lägger 40 procent av sina utgifter på räntebetalningar så behövs inga stora räntehöjningar för att statsskuldsskeppet ska kapsejsa.
Japans bytesbalans ligger dock fortfarande på plus så skeppet kapsejsar inte ännu. Vi olyckskorpar får ge oss till tåls ytterligare ett tag, ehuru trenderna för Japan är obevekligt negativa.
2014-12-10
Ryssland får budgetproblem, valutaproblem, BNP-problem
Nu kommer bekräftelse på att Ryssland får underskott i statsfinanserna på grund av det fallande oljepriset. Jag skrev i oktober om hur ett lågt oljepris drabbar oljeexporterande länder.
Den ryska börsens RTS-index har mer än halverats sedan senaste toppen 2011. Bara sedan i somras har det fallit nästan 40 procent och ingen botten är ännu i sikte, se diagrammet nedan.
 Den ryska rubeln har fallit 33 procent i värde mot euron sedan årets början, se diagram nedan.
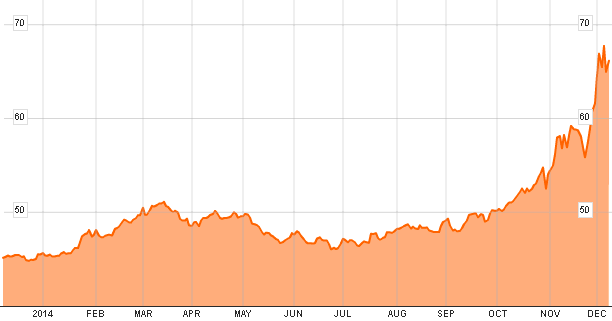 Notera hur valutans försvagningstakt blivit allt snabbare de senaste månaderna. Mot dollarn har rubeln fallit 39 procent i år. Den fallande valutakursen ger förstås inflation i Ryssland. Årstakten för prisinflationen i Ryssland var i november 9,1 procent och till nästa år spekuleras det i tvåsiffriga inflationstal. Inflationen driver förstås även på räntorna för lån, vilket påverkar ekonomin negativt. De flesta bedömare räknar nu med att Rysslands BNP backar nästa år.
Inflationen skapar folkligt missnöje. Den fallande valutakursen ger missnöje hos den lilla rika klassen (de som vi ser här och i andra västländer som ryska turister). Ryssland kan alltså stå inför en budgetkris, en valutakris, en ekonomisk kräftgång och en politisk kris. Då får vi se hur regimen (eller eventuell ny regim som tar över efter Putin och kompani) agerar utrikespolitiskt. Kommer man att stoppa kostsamma operationer mot grannländer såsom Ukraina, eller kommer man att distrahera den missnöjda befolkningen med yttre fiender?
Den ryska börsens RTS-index har mer än halverats sedan senaste toppen 2011. Bara sedan i somras har det fallit nästan 40 procent och ingen botten är ännu i sikte, se diagrammet nedan.
Inflationen skapar folkligt missnöje. Den fallande valutakursen ger missnöje hos den lilla rika klassen (de som vi ser här och i andra västländer som ryska turister). Ryssland kan alltså stå inför en budgetkris, en valutakris, en ekonomisk kräftgång och en politisk kris. Då får vi se hur regimen (eller eventuell ny regim som tar över efter Putin och kompani) agerar utrikespolitiskt. Kommer man att stoppa kostsamma operationer mot grannländer såsom Ukraina, eller kommer man att distrahera den missnöjda befolkningen med yttre fiender?
2014-11-26
Oljepriset i ny fas
Jag skrev för något år sedan om oljeprisets fasskiften sedan 1965. Nu har Euan Mearns och hans medarbetare Roger Andrews uppmärksammat att oljepriset verkar ha gått in i en ny fas med fallande pris, efter att ha legat på en platå med högt pris och sakta ökande produktion de senaste åren. Följande diagram visar detta - notera de grå punkterna till höger (som bygger på preliminära för de senaste månaderna).
 Det är detta prisfall som jag tidigare påpekade drabbar de oljeproducerande ländernas statsbudgetar. För de flesta större oljeproducentländer ligger oljepriset redan en bra bit under den nivå de behöver för att statsbudgeten inte ska gå back. Det är nu bara Kuwait, Förenade Arabemiraten och Qatar som klarar sina statsbudgetar - deras gränser ligger på 75, 70 respektive 65 dollar per fat.
OPEC:s tolv medlemsländer ska träffas imorgon för att diskutera eventuella produktionsneddragningar för att åter driva upp oljepriset. Det är tveksamt om de kommer att lyckas att komma överens. Iran har deklarerat att man inte kommer att sänka sin oljeproduktion och säger att det krävs samarbete även från de stora oljeexportörer som inte är med i OPEC. Saudiarabien misslyckades dock igår att komma överens med Ryssland, Venezuela och Mexiko om att dra ner oljeproduktionen.
De oljeexporterande länderna drabbas inte bara av underskott i statsfinanserna, de har också fått problem med att deras valutor fallit snabbt, med alla de bieffekter detta får på världsekonomin.
Förutom de oljeexporterande länderna så drabbas som jag skrev nyligen även USA:s skifferolja av lönsamhetsproblem när oljepriset har fallit.
Ett oljeexporterande land som fått problem är Afrikas folkrikaste nation Nigeria, som igår tvingades devalvera sin valuta med 8 procent mot dollarn och höja centralbankens styrränta från 12 till 13 procent.
Från Ryssland läser jag att dess största oljebolag Rosneft kan få problem med sina lån. Rosneft har 21 miljarder dollar i lån som ska återbetalas innan april nästa år och som till största delen är noterade i utländska valuta. Med tanke på att den ryska rubeln har fallit 30 procent under året skapar det problem för Rosneft, som troligen kommer att behöva något slags stöd från staten, något som president Putin sade att han skulle bistå med. Rosneft drabbas förutom av det fallande oljepriset även av sanktionerna mot Ryssland med anledning av dess aggression i Ukraina. Sanktionerna har gjort det svårare för ryska företag att få lån och utgivningen av företagsobligationer i Ryssland har minskat med 64 procent sedan förra året. Det verkar dock som om bedömarna inte ser någon risk för att Rosneft skulle ställa in betalningarna, eftersom man räknar med att staten kommer att hjälpa företaget. Det blir dock ytterligare en belastning på en statsbudget som redan går back på grund av det låga oljepriset.
Det låga oljepriset leder som jag skrivit tidigare även till att oljebolagens investeringar i ny produktion minskas. Därmed kan vi räkna med lägre produktion på längre sikt, men för tillfället hålls produktionsöverskottet uppe av redan gjorda investeringar.
OPEC:s tolv medlemsländer ska träffas imorgon för att diskutera eventuella produktionsneddragningar för att åter driva upp oljepriset. Det är tveksamt om de kommer att lyckas att komma överens. Iran har deklarerat att man inte kommer att sänka sin oljeproduktion och säger att det krävs samarbete även från de stora oljeexportörer som inte är med i OPEC. Saudiarabien misslyckades dock igår att komma överens med Ryssland, Venezuela och Mexiko om att dra ner oljeproduktionen.
De oljeexporterande länderna drabbas inte bara av underskott i statsfinanserna, de har också fått problem med att deras valutor fallit snabbt, med alla de bieffekter detta får på världsekonomin.
Förutom de oljeexporterande länderna så drabbas som jag skrev nyligen även USA:s skifferolja av lönsamhetsproblem när oljepriset har fallit.
Ett oljeexporterande land som fått problem är Afrikas folkrikaste nation Nigeria, som igår tvingades devalvera sin valuta med 8 procent mot dollarn och höja centralbankens styrränta från 12 till 13 procent.
Från Ryssland läser jag att dess största oljebolag Rosneft kan få problem med sina lån. Rosneft har 21 miljarder dollar i lån som ska återbetalas innan april nästa år och som till största delen är noterade i utländska valuta. Med tanke på att den ryska rubeln har fallit 30 procent under året skapar det problem för Rosneft, som troligen kommer att behöva något slags stöd från staten, något som president Putin sade att han skulle bistå med. Rosneft drabbas förutom av det fallande oljepriset även av sanktionerna mot Ryssland med anledning av dess aggression i Ukraina. Sanktionerna har gjort det svårare för ryska företag att få lån och utgivningen av företagsobligationer i Ryssland har minskat med 64 procent sedan förra året. Det verkar dock som om bedömarna inte ser någon risk för att Rosneft skulle ställa in betalningarna, eftersom man räknar med att staten kommer att hjälpa företaget. Det blir dock ytterligare en belastning på en statsbudget som redan går back på grund av det låga oljepriset.
Det låga oljepriset leder som jag skrivit tidigare även till att oljebolagens investeringar i ny produktion minskas. Därmed kan vi räkna med lägre produktion på längre sikt, men för tillfället hålls produktionsöverskottet uppe av redan gjorda investeringar.
2013-12-10
Nu kan Grekland snart göra riktig statsbankrutt
Som ni säkert vet har Grekland en lång historia av statsbankrutter ända från sin självständighet 1830. Den senaste nedskrivningen av statsskulden med 100 miljarder euro skedde våren 2012.
Greklands statsskuld har sedan krisens början i slutet av 2009 stigit kraftigt till följd av den "hjälp" landet fått från IMF och övriga euroländer. Trots nedskrivningen är den nu uppe i omkring 320 miljarder euro, vilket motsvarar omkring 174 procent av årlig BNP - långt över gränsen för vad som anses hållbart.
Nyligen har dock läget för Grekland förändrats, eftersom landet nu för första gången på många många år uppvisar ett överskott i bytesbalansen. Detta kommer sig förstås av att landets ekonomi har kollapsat och med den efterfrågan på importerade varor. Arbetslösheten ligger på 27 procent och ungdomsarbetslösheten på hela 58 procent - inte konstigt att konsumtionen sjunkit kraftigt.
Detta får Mike "Mish" Shedlock att spekulera i att förutsättningarna för en grekisk statsbankrutt nu är betydligt bättre, eftersom de inte längre behöver låna från utlandet, utan kan lösa sina budgetproblem internt i landet genom exempelvis skatter. De kan därmed ge långfingret åt "trojkan" och bestämma över sitt öde (och sin egen budget) utan inblandning från utlandet. Om inte annat kan den förändrade situationen leda till att Grekland får ett övertag i förhandlingarna med Tyskland och övriga. Mish ser två möjligheter: antingen en statsbankrutt kopplad till att landet lämnar euron, eller att långivarna efterskänker en del av Greklands statsskuld. Jag förstår dock inte riktigt varför en ensidigt deklarerad statsbankrutt nödvändigtvis skulle innebära ett utträde ur eurosamarbetet. Euron är ett så stort prestigeprojekt för EU:s ledare att de kanske skulle kunna låta Grekland vara kvar i samarbetet trots att de gör statsbankrutt. EU-ledarna har exempelvis sagt att euron är "oåterkallelig" (men som bekant varar ingen valutaunion för evigt).
Greklands statsskuld ser helt annorlunda ut än 2009, efter ECB:s och ESM:s stödköp och nödlån samt den skuldnedskrivning som skedde 2012, som bara drabbade den privata delen av kreditorerna (med bieffekten att Cyperns banker gick under i våras). I början av 2010 ägdes omkring 85 procent av den grekiska statsskulden av den privata sektorn, framförallt utländska banker. Numera ägs omkring 84 procent av Greklands statsskuld direkt eller indirekt av stater, genom ECB, IMF och ESM. Om grekiska staten ställer in betalningarna på skulderna drabbas alltså framförallt eurozonens länder, som direkt eller indirekt sitter på grekiska statsobligationer för omkring 256 miljarder euro. Om vi fördelar detta på eurozonens övriga 16 länder enligt deras andelar blir det till exempel tiotals miljarder som Italien och Spanien sitter på. Hur skulle de klara detta?
Ovanpå de direkta effekterna av en grekisk betalningsinställelse kommer förstås de "smittoeffekter" denna skulle ha på Spanien, Irland, Portugal, Italien med flera.
Förutom bytesbalansen har den grekiska staten genom sin åtstramningspolitik lyckats med att för första gången på ett decennium skapa ett (om än litet) primärt överskott i statsfinanserna, alltså att skatteinkomsterna är större än utgifterna förutom betalningar på statsskulden. Det är bara räntebetalningarna som nu ger Grekland ett stort underskott i statsbudgeten. Med ett primärt budgetöverskott och ett överskott i bytesbalansen i ryggen kan alltså den grekiska regeringen bli betydligt kaxigare mot sina utländska kreditorer. Vi har redan sett det, då den grekiska regeringen överlämnade budgeten för nästa år till parlamentet utan att ha kommit överens med de utländska inspektörerna. I söndags antog parlamentet 2014 års statsbudget utan att först ha visat upp den för IMF eller EU-kommissionen, vilket reglerna kräver.
Det primära överskottet i Greklands statsfinanser är som sagt väldigt litet, men till nästa år räknar man med att det ska ha växt till någon procent av årlig BNP.
ZeroHedge uppmärksammar en studie som visar att länder i statsfinansiell kris löper störst risk att ställa in betalningarna just det år då de uppnår ett primärt överskott i statsbudgeten, vilket betyder att de inte längre är beroende av sina kreditorer för överlevnad.
Därmed inte sagt att en statsbankrutt skulle lösa alla Greklands problem - arbetslösheten är rekordhög, BNP sjunker fortfarande med 3 procent i årstakt och landet har en deflation där KPI sjunker med nästan 3 procent i årstakt. Emellertid skulle en statsbankrutt lätta den black om foten som den gigantiska statsskulden utgör.
Tillägg: Vid en eventuell grekisk statsbankrutt måste man förstås också ta med i beräkningen att EU som straff skulle kunna frysa alla bidrag till Grekland - landet är nettomottagare av bidrag från EU - de betalar mindre i årlig "EU-avgift" än vad de får tillbaks som bidrag.
Greklands statsskuld har sedan krisens början i slutet av 2009 stigit kraftigt till följd av den "hjälp" landet fått från IMF och övriga euroländer. Trots nedskrivningen är den nu uppe i omkring 320 miljarder euro, vilket motsvarar omkring 174 procent av årlig BNP - långt över gränsen för vad som anses hållbart.
Nyligen har dock läget för Grekland förändrats, eftersom landet nu för första gången på många många år uppvisar ett överskott i bytesbalansen. Detta kommer sig förstås av att landets ekonomi har kollapsat och med den efterfrågan på importerade varor. Arbetslösheten ligger på 27 procent och ungdomsarbetslösheten på hela 58 procent - inte konstigt att konsumtionen sjunkit kraftigt.
Detta får Mike "Mish" Shedlock att spekulera i att förutsättningarna för en grekisk statsbankrutt nu är betydligt bättre, eftersom de inte längre behöver låna från utlandet, utan kan lösa sina budgetproblem internt i landet genom exempelvis skatter. De kan därmed ge långfingret åt "trojkan" och bestämma över sitt öde (och sin egen budget) utan inblandning från utlandet. Om inte annat kan den förändrade situationen leda till att Grekland får ett övertag i förhandlingarna med Tyskland och övriga. Mish ser två möjligheter: antingen en statsbankrutt kopplad till att landet lämnar euron, eller att långivarna efterskänker en del av Greklands statsskuld. Jag förstår dock inte riktigt varför en ensidigt deklarerad statsbankrutt nödvändigtvis skulle innebära ett utträde ur eurosamarbetet. Euron är ett så stort prestigeprojekt för EU:s ledare att de kanske skulle kunna låta Grekland vara kvar i samarbetet trots att de gör statsbankrutt. EU-ledarna har exempelvis sagt att euron är "oåterkallelig" (men som bekant varar ingen valutaunion för evigt).
Greklands statsskuld ser helt annorlunda ut än 2009, efter ECB:s och ESM:s stödköp och nödlån samt den skuldnedskrivning som skedde 2012, som bara drabbade den privata delen av kreditorerna (med bieffekten att Cyperns banker gick under i våras). I början av 2010 ägdes omkring 85 procent av den grekiska statsskulden av den privata sektorn, framförallt utländska banker. Numera ägs omkring 84 procent av Greklands statsskuld direkt eller indirekt av stater, genom ECB, IMF och ESM. Om grekiska staten ställer in betalningarna på skulderna drabbas alltså framförallt eurozonens länder, som direkt eller indirekt sitter på grekiska statsobligationer för omkring 256 miljarder euro. Om vi fördelar detta på eurozonens övriga 16 länder enligt deras andelar blir det till exempel tiotals miljarder som Italien och Spanien sitter på. Hur skulle de klara detta?
Ovanpå de direkta effekterna av en grekisk betalningsinställelse kommer förstås de "smittoeffekter" denna skulle ha på Spanien, Irland, Portugal, Italien med flera.
Förutom bytesbalansen har den grekiska staten genom sin åtstramningspolitik lyckats med att för första gången på ett decennium skapa ett (om än litet) primärt överskott i statsfinanserna, alltså att skatteinkomsterna är större än utgifterna förutom betalningar på statsskulden. Det är bara räntebetalningarna som nu ger Grekland ett stort underskott i statsbudgeten. Med ett primärt budgetöverskott och ett överskott i bytesbalansen i ryggen kan alltså den grekiska regeringen bli betydligt kaxigare mot sina utländska kreditorer. Vi har redan sett det, då den grekiska regeringen överlämnade budgeten för nästa år till parlamentet utan att ha kommit överens med de utländska inspektörerna. I söndags antog parlamentet 2014 års statsbudget utan att först ha visat upp den för IMF eller EU-kommissionen, vilket reglerna kräver.
Det primära överskottet i Greklands statsfinanser är som sagt väldigt litet, men till nästa år räknar man med att det ska ha växt till någon procent av årlig BNP.
ZeroHedge uppmärksammar en studie som visar att länder i statsfinansiell kris löper störst risk att ställa in betalningarna just det år då de uppnår ett primärt överskott i statsbudgeten, vilket betyder att de inte längre är beroende av sina kreditorer för överlevnad.
Därmed inte sagt att en statsbankrutt skulle lösa alla Greklands problem - arbetslösheten är rekordhög, BNP sjunker fortfarande med 3 procent i årstakt och landet har en deflation där KPI sjunker med nästan 3 procent i årstakt. Emellertid skulle en statsbankrutt lätta den black om foten som den gigantiska statsskulden utgör.
Tillägg: Vid en eventuell grekisk statsbankrutt måste man förstås också ta med i beräkningen att EU som straff skulle kunna frysa alla bidrag till Grekland - landet är nettomottagare av bidrag från EU - de betalar mindre i årlig "EU-avgift" än vad de får tillbaks som bidrag.
2013-07-18
EU:s statsfinanser 2006-2012
Det är dags för en uppdatering av diagrammen över var EU:s medlemsstater står ifråga om statsfinanserna - alltså statsskulden och statsbudgetens underskott (och i något enstaka fall överskott). Som bekant så är Maastricht-fördragets bestämmelser om högst 60 procent av årlig BNP i statsskuld och högst 3 procent av årlig BNP i budgetunderskott ett högtravande ideal som få EU-stater förmått att leva upp till de senaste åren. Det är snarare regel än undantag att EU-länderna bryter mot dessa bestämmelser.
Nå vi börjar med att se på läget för EU:s största (och därmed viktigaste) ekonomier.

Generellt sett har de rört sig åt höger, mot allt högre statsskuld. Inget av EU:s BNP-mässigt största länder har de senaste fyra åren uppfyllt kravet om statsskuldens storlek och endast Tyskland klarade 2012 av att hålla (ett litet) överskott i statsbudgeten.
Italien höll sig med ett nödrop på gränsen om tre procent av BNP i budgetunderskott, men har i gengäld en av EU:s (och världens) största statsskulder, både i absoluta tal och som andel av BNP.
Man ser tydligt hur Frankrike inte alls går samma väg som Tyskland.
Spanien ligger dock riktigt risigt till med budgetunderskott på runt 10 procent av BNP de senaste fyra åren. Ingen trendvändning i sikte!
Storbritanniens budgetunderskott har de senaste åren börjat stramas upp från sina rent spanska nivåer, men är fortfarande alldeles för stort och statsskulden börjar nå en farligt hög nivå.
Så är det dags att se på de riktiga krisländerna. Här får jag utvidga båda skalorna åt höger och nedåt för att få plats med extremfallen Grekland och Irland.

Italien och Belgien har båda stora statsskulder, men inga dramatiska förändringar har skett de senaste åren (i alla fall om man jämför med övriga krisländer).
Grekland fick tack vare skuldnedskrivningen häromåret en mindre statsskuld, men budgetunderskottet visar ändå inga tecken på att förbättras, så jag förväntar mig en fortsatt vandring åt höger i diagrammet ända tills det kommer nya skuldnedskrivningar.
Portugal har raskt vandrat iväg mot en statsskuld i italiensk klass, vilket förstås förutom budgetunderskott också beror på krympande BNP. Där syns inga tecken på trendvändning, utan jag förväntar mig en fortsatt försämring ända tills det blir dags för nytt räddningspaket snart. Det politiska läget är också instabilt där, vilket inte bådar gott.
Cypern har också sin kurs mot papperskorgen utstakad och årets siffror lär se betydligt sämre ut än förra årets, med tanke på den stora bankkrisen i våras och åtföljande BNP-kollaps. Första kvartalet i år föll Cyperns BNP med 4 procent på årsbasis, men bankkrisen kom först i slutet av det kvartalet. Vi får vänta till mitten av augusti för att få de första preliminära siffrorna för årets andra kvartal, då effekterna av bankkrisen slagit igenom fullt ut.
Mönstereleven i krisklassen är Irland, som faktiskt tagit en stor del av kostnaderna, som vi ser i det rekorddjupa budgetunderskottet för 2010. Sedan dess pekar det åt rätt håll vad gäller budgetunderskottet, även statsskulden förstås är ohållbart stor. Irland har som rapporteras idag klarat av alla kraven som ställts i stödpaketen, vilket inte kan sägas om de andra krisländerna. Visst har det drabbat hårt på många sätt, men irländarna har ändå bitit ihop och kämpat sig igenom en svår process och landet har trots allt en sportslig chans att klara sig hyfsat framöver. En skuldnedskrivning skulle dock inte vara ur vägen - kanske kan de passa på att göra det i medieskugga någon dag framöver när Spanien till slut går överstyr.
Så övergår vi till en exklusiv skara länder, nämligen förhållandevis rika EU-länder, mestadels i västra och norra Europa, som i någon mån uppfyller Maastricht-kriterierna.

Inget av dessa länder förutom Österrike har för stora statsskulder.
De små länderna Estland och Luxemburg har några av EU:s lägsta statsskulder och har dessutom klarar underskottskravet galant under hela krisen.
Sverige har klarat att hålla sig runt nollan vad gäller underskott och tack vare fortsatt växande BNP även lyckats får ner statsskulden i förhållande till BNP.
Finland har i jämförelse klarat sig sämre, med underskott de senaste fyra åren och därmed en växande statsskuld.
Danmark är också sämre än Sverige, då sviterna av deras spruckna bostadsbubbla påverkat statsfinanserna negativt och de hade ett alltför stort budgetunderskott förra året.
Österrike hade redan tidigare en alltför stor statsskuld, men de har rätat upp budgetunderskottet de senaste två åren, så det finns ändå hopp där.
Så över till länderna i Öst- och Centraleuropa.

Här är statskulderna i förhållande till BNP för det mesta ganska små (med det uppenbara undantaget Ungern) och de alltför stora budgetunderskotten har till stor del rätats upp, även om en del arbete återstår för Polen, Slovenien, Slovakien och Tjeckien. För Slovakien och Tjeckien ser dock trenden ut att vara på väg att vända neråt höger igen.
Notera särskilt hur Lettland, Litauen och Rumänien har lyckats kämpa sig upp från alltför stora budgetunderskott.

Hur de framtida statsfinanserna ser ut för dessa länder återstår att se, men de är ju åtminstone konkurrenskraftiga vad gäller löneläget. Dessutom har de flesta av dem fördelen att ha i EU-sammanhang låga statsskulder, samt den uppenbara fördelen att ha egna valutor, vars värde kan justeras efter ekonomins behov. Förstås med undantag av Slovenien som har euro, samt Lettland och Litauen, som i många år haft sina valutor knutna till euron och nu planerar införandet av euron 2014 respektive 2015.
På det stora hela anser jag att framtiden ser ljusare ut för dessa länder i Öst- och Centraleuropa än för skuldkrisens länder i södra och västra Europa.
Uppdatering: Jag har förtydligat diagrammen med tidsangiveleser.
Nå vi börjar med att se på läget för EU:s största (och därmed viktigaste) ekonomier.
Generellt sett har de rört sig åt höger, mot allt högre statsskuld. Inget av EU:s BNP-mässigt största länder har de senaste fyra åren uppfyllt kravet om statsskuldens storlek och endast Tyskland klarade 2012 av att hålla (ett litet) överskott i statsbudgeten.
Italien höll sig med ett nödrop på gränsen om tre procent av BNP i budgetunderskott, men har i gengäld en av EU:s (och världens) största statsskulder, både i absoluta tal och som andel av BNP.
Man ser tydligt hur Frankrike inte alls går samma väg som Tyskland.
Spanien ligger dock riktigt risigt till med budgetunderskott på runt 10 procent av BNP de senaste fyra åren. Ingen trendvändning i sikte!
Storbritanniens budgetunderskott har de senaste åren börjat stramas upp från sina rent spanska nivåer, men är fortfarande alldeles för stort och statsskulden börjar nå en farligt hög nivå.
Så är det dags att se på de riktiga krisländerna. Här får jag utvidga båda skalorna åt höger och nedåt för att få plats med extremfallen Grekland och Irland.
Italien och Belgien har båda stora statsskulder, men inga dramatiska förändringar har skett de senaste åren (i alla fall om man jämför med övriga krisländer).
Grekland fick tack vare skuldnedskrivningen häromåret en mindre statsskuld, men budgetunderskottet visar ändå inga tecken på att förbättras, så jag förväntar mig en fortsatt vandring åt höger i diagrammet ända tills det kommer nya skuldnedskrivningar.
Portugal har raskt vandrat iväg mot en statsskuld i italiensk klass, vilket förstås förutom budgetunderskott också beror på krympande BNP. Där syns inga tecken på trendvändning, utan jag förväntar mig en fortsatt försämring ända tills det blir dags för nytt räddningspaket snart. Det politiska läget är också instabilt där, vilket inte bådar gott.
Cypern har också sin kurs mot papperskorgen utstakad och årets siffror lär se betydligt sämre ut än förra årets, med tanke på den stora bankkrisen i våras och åtföljande BNP-kollaps. Första kvartalet i år föll Cyperns BNP med 4 procent på årsbasis, men bankkrisen kom först i slutet av det kvartalet. Vi får vänta till mitten av augusti för att få de första preliminära siffrorna för årets andra kvartal, då effekterna av bankkrisen slagit igenom fullt ut.
Mönstereleven i krisklassen är Irland, som faktiskt tagit en stor del av kostnaderna, som vi ser i det rekorddjupa budgetunderskottet för 2010. Sedan dess pekar det åt rätt håll vad gäller budgetunderskottet, även statsskulden förstås är ohållbart stor. Irland har som rapporteras idag klarat av alla kraven som ställts i stödpaketen, vilket inte kan sägas om de andra krisländerna. Visst har det drabbat hårt på många sätt, men irländarna har ändå bitit ihop och kämpat sig igenom en svår process och landet har trots allt en sportslig chans att klara sig hyfsat framöver. En skuldnedskrivning skulle dock inte vara ur vägen - kanske kan de passa på att göra det i medieskugga någon dag framöver när Spanien till slut går överstyr.
Så övergår vi till en exklusiv skara länder, nämligen förhållandevis rika EU-länder, mestadels i västra och norra Europa, som i någon mån uppfyller Maastricht-kriterierna.
Inget av dessa länder förutom Österrike har för stora statsskulder.
De små länderna Estland och Luxemburg har några av EU:s lägsta statsskulder och har dessutom klarar underskottskravet galant under hela krisen.
Sverige har klarat att hålla sig runt nollan vad gäller underskott och tack vare fortsatt växande BNP även lyckats får ner statsskulden i förhållande till BNP.
Finland har i jämförelse klarat sig sämre, med underskott de senaste fyra åren och därmed en växande statsskuld.
Danmark är också sämre än Sverige, då sviterna av deras spruckna bostadsbubbla påverkat statsfinanserna negativt och de hade ett alltför stort budgetunderskott förra året.
Österrike hade redan tidigare en alltför stor statsskuld, men de har rätat upp budgetunderskottet de senaste två åren, så det finns ändå hopp där.
Så över till länderna i Öst- och Centraleuropa.
Här är statskulderna i förhållande till BNP för det mesta ganska små (med det uppenbara undantaget Ungern) och de alltför stora budgetunderskotten har till stor del rätats upp, även om en del arbete återstår för Polen, Slovenien, Slovakien och Tjeckien. För Slovakien och Tjeckien ser dock trenden ut att vara på väg att vända neråt höger igen.
Notera särskilt hur Lettland, Litauen och Rumänien har lyckats kämpa sig upp från alltför stora budgetunderskott.
Hur de framtida statsfinanserna ser ut för dessa länder återstår att se, men de är ju åtminstone konkurrenskraftiga vad gäller löneläget. Dessutom har de flesta av dem fördelen att ha i EU-sammanhang låga statsskulder, samt den uppenbara fördelen att ha egna valutor, vars värde kan justeras efter ekonomins behov. Förstås med undantag av Slovenien som har euro, samt Lettland och Litauen, som i många år haft sina valutor knutna till euron och nu planerar införandet av euron 2014 respektive 2015.
På det stora hela anser jag att framtiden ser ljusare ut för dessa länder i Öst- och Centraleuropa än för skuldkrisens länder i södra och västra Europa.
Uppdatering: Jag har förtydligat diagrammen med tidsangiveleser.
2013-02-24
Japans valutaexperiment
Häromdagen skrev jag om Japans handelsunderskott och konstaterade att de nyligen även skaffat sig ett underskott i bytesbalansen. En sak som kan förvärra handelsbalansen är att den japanska valutan yenen har försvagats avsevärt.
 I oktober gick det omkring 78 yen på en dollar, nu är det runt 93 - en valutaförsvagning på cirka 16 procent på fem månader! Försvagningen av yenen hade börjat redan innan valet i december, men tog sedan fart rejält. Detta innebär förstås att Japans kostnader för import av LNG (liquid natural gas) ökar kraftigt, eftersom det behövs fossilgas för att driva de kraftverk som ersätter den kärnkraft som fortfarande står still. Nu vill det till att regeringen Abes experiment lyckas och även exporten ökar, men så ser det ännu inte ut. För någon måste ju importera det som Japan exporterar och det går som bekant inte så bra för stora delar av världsekonomin.
Tillägg: Och oljan förstås. Japan importerar mängder av olja och oljepriset är fortfarande högt - ännu högre räknat i yen.
En förutsättning för att Japan ska kunna klara sin gigantiska statsskuld är att räntorna hålls låga.
 De senaste åren har det ju varit så och räntan på tioåriga japanska statsobligationer ligger som ni ser fortfarande under en procent. Det ser alltså ut som om marknaden inte tror på att försöket att skapa inflation kommer att lyckas och obligationsmarknaderna brukar ha rätt. Men om vi får se prisinflation i Japan på grund av ökade energikostnader?
 Ännu syns dock inga tecken på prisinflation, även om prisdeflationen inte är lika låg som förut.
Samtidigt fortsätter Japans statsskuld att öka snabbt på grund av de stora underskotten i statsfinanserna.
 Hur länge kan detta hålla på? Troligen bara så länge Japan kan uppvisa ett överskott i bytesbalansen. Det kan därför vara värt att hålla koll på detta framöver.

Tillägg: Och oljan förstås. Japan importerar mängder av olja och oljepriset är fortfarande högt - ännu högre räknat i yen.
En förutsättning för att Japan ska kunna klara sin gigantiska statsskuld är att räntorna hålls låga.
Samtidigt fortsätter Japans statsskuld att öka snabbt på grund av de stora underskotten i statsfinanserna.
2013-02-14
Frankrike mot recession och åtstramningar
Häromdagen erkände Frankrikes utrikesminister Laurent Fabius att franska staten troligen missar budgetmålet för 2013 på 3 procents underskott. Detta bygger nämligen på en tillväxt i ekonomin på 0,8 procent, men nu förväntas tillväxten bli noll till väldigt liten (IMF räknar med 0,3 procent). President François Hollandes regering kan därmed tvingas till inte bara skattehöjningar utan även impopulära nedskärningar för att klara statsbudgetkraven i EU:s stabilitetspakt. Det hela förnekades dock senare av finansminister Pierre Moscovici som sade att tillväxt på 0,8 procent står fast, men det dröjer nog inte så länge innan verkligheten kommer och knackar på även hos honom.
Frankrikes ekonomi har endast uppvisat en anemisk tillväxt sedan april 2011 och arbetslösheten är över 10 procent och ökande. Att landet plötsligt skulle uppvisa en real ekonomisk tillväxt på 0,8 procent i år framstår som osannolikt.
Nu blir det istället säkerligen nedskärningar i statsbudgeten, som i sin tur sänker ekonomin mer. Och så vidare i den onda spiralen.
Frankrikes ekonomi har endast uppvisat en anemisk tillväxt sedan april 2011 och arbetslösheten är över 10 procent och ökande. Att landet plötsligt skulle uppvisa en real ekonomisk tillväxt på 0,8 procent i år framstår som osannolikt.
Nu blir det istället säkerligen nedskärningar i statsbudgeten, som i sin tur sänker ekonomin mer. Och så vidare i den onda spiralen.
2012-06-15
Fool Me Once, Shame on You, Fool Me Twice...
Den Hälsosamme Ekonomisten tipsar om en artikel av Lars Christensen om när Grekland tvingades lämna den Latinska myntunionen (LMU) för omkring hundra år sedan. Denna artikel citerar i sin tur från ett arbetsdokument från Greklands centralbank.
1901 skrev ekonomen Henry Parker Willis i sin historia om den Latinska myntunionen:
Men historien om Greklands statsfinansiella äventyr började inte ens på 1870-talet, utan redan tidigare. Martin Saar tipsade om en artikel om en bok från 1858.
Fool me once, shame on you. Fool me twice, shame on me. Fool me three times...
Fastän medlemskap i LMU krävde strikt monetär disciplin, säkerställdes inte denna via ett institutionellt ramverk som skulle tvinga på fasta kriterier för statsfinansernas skötsel.Känner vi inte igen avsaknaden av tillräckligt strikta kriterier för statsfinanserna från dagens EMU?
De grekiska regeringarna förväntade sig att genom att gå med i LMU kunde landet åtnjuta monetär stabilitet.Ungefär som när Grekland gick med i EMU för att få fördelar.
Med början i mitten av 1870-talet, ledde politisk instabilitet i Grekland till en ökning av budgetunderskotten. Uppdelningen av parlamentet i flera små politiska partier och de kortlivade regeringarna orsakade förluster av intäkter på grund av del slappa skatteindrivningen och en ökning av utgifter på grund av de talrika avskedanden och förflyttningar av statsanställda som varje regeringsskifte medförde. Ingen av 1800-talsregeringarna vågade vidta en budgetreform, nämligen att förbättra skatteindrivningssystemet och skaffa intäkter från inkomstskatter. Offentliga utgifter - överväldigande statlig konsumtion - finansierades genom inhemsk upplåning till villkor som var ofördelaktiga för staten, vilket ledde till en alltför stor börda på budgeten under andra halvan av 1870-talet.Och under 2000-talet blev det en liknande favorit i repris.
Utländska kreditorer krävde närvaron av utländska experter för att övervaka den ekonomiska politik som fördes och särskilt av skatteindrivningen och styrsystemen.Och där är Grekland nu igen, övervakat av "trojkan".
1901 skrev ekonomen Henry Parker Willis i sin historia om den Latinska myntunionen:
Det är svårt att förstå varför insläppandet av Grekland i den Latinska unionen skulle ha varit önskvärt eller tillåtet av detta organ. På intet sätt var hon en önskvärd medlem i förbundet. Ekonomiskt osund, skakat av politiska strider och finansiellt ruttet, var hennes tillstånd beklagansvärt. Kämpande under en skuldbörda, försökte Grekland också hålla stora mängder icke-konvertibla statspapper i omlopp. Hon var inte ett önskvärt tillskott till den Latinska unionen och hennes kommersiella och finansiella betydelse var liten. Ändå säkerställdes hennes symboliska inträde, och vi kan tillskriva detta till obskyrt politiskt inflytande ... att lyckas genomföra det som ekonomiska och finansiella överväganden inte kunde genomföra. Det skulle verkligen vara svårt att förstå på vilka andra grunder hennes medlemskap kom till.Det låter också som en ganska bra beskrivning av hur Grekland kom med i EMU.
Men historien om Greklands statsfinansiella äventyr började inte ens på 1870-talet, utan redan tidigare. Martin Saar tipsade om en artikel om en bok från 1858.
Grekland är det enda kända exemplet på ett land som har levt i fullständig bankrutt ända sedan sin födelse. Om Frankrike eller England skulle finna sig själva i denna situation i bara ett år, skulle man se förfärliga katastrofer; Grekland har levt i över tjugo år i fred med bankrutt. Alla budgetar, från den första till den sista, uppvisar underskott.Det låter så bekant, allt detta.
...
Greklands beskyddarmakter [Storbritannien, Frankrike och Ryssland] har behövt garantera dess solvens för att landet ska kunna förhandla om skulder till utlandet.
Resurserna som man fått av dessa lån har förslösats av regeringen utan några frukter för landet, och när väl pengarna har använts har garanterna av ren välvilja betalt räntan. Grekland kunde aldrig nånsin betala den.
Fool me once, shame on you. Fool me twice, shame on me. Fool me three times...
2012-05-20
Spanien, Spanien...
Eurokrisen har till stor del cirklat kring Grekland, hur och när de kommer att lämna euron, samt effekterna av detta. Men som jag sagt tidigare är Spanien den stora elefanten i vardagsrummet. Därifrån kommer en strid ström av dåliga nyheter och "överraskningar". Den senaste kom i fredags, då det meddelades att statsfinansernas underskott för 2011 var värre än tidigare beräkningar. Nu visar det sig ha varit -8,9 procent av BNP (istället för -8,5 procent som sades tidigare), vilket bara är aningen bättre än 2010 års eländiga -9,2 procent. Det var de självstyrande regionerna som visade sig ha större underskott än väntat.
Fortfarande håller den spanska regeringen på sin prognos att underskottet för 2012 bara ska landa på -5,3 procent av BNP, men hur många tror på det?
En av de mest insatta analytikerna vad gäller Spanien är flitige Facebook-användaren Edward Hugh och på hans sida läser jag att den spanska regeringen tillsatt Antonio Beteta till att övervaka att regionernas underskott rapporteras korrekt för 2012. Problemet är att Beteta är minst sagt tveksam på posten, då han fram till slutet av 2011 var ansvarig för finanserna för Madrid, där det nyligen uppdagades att delar av förra årets underskott inte redovisats. Edward Hugh tycker att det är som att "göra ledaren för tjuvjägarförbundet till högste viltvårdare". Så länge Spanien fortsätter i denna stil går de vidare mot en situation liknande Greklands.
Från Spanien läser vi också att andelen dåliga lån hos bankerna fortsätter att öka. I förra veckan nedgraderade Moody's också kreditbetygen för 16 spanska banker, inklusive landets största bank Banco Santander (som även är en av eurozonens största banker). Därmed blir Spaniens banker ännu mer beroende av sina stadigt expanderande livlinor från Europeiska centralbanken (ECB).
Spanien befinner sig nu officiellt åter i recession, vilket självklart även påverkar statsfinanserna. Därmed är landet definitivt inne i dödsspiralen och jag kan inte (liksom för Grekland) se någon "snygg" utväg. Krympande ekonomi medför att det kommer att bli allt fler som får problem med att betala på sina lån. Därmed drabbas bankerna, men staten får också genom de sjunkande skatteintäkterna och det redan skenande budgetunderskottet svårt att rädda dessa banker.
Även om Spanien officiellt inte hade recession ett tag så har de ändå haft EU:s högsta arbetslöshet, alltså "jobblös återhämtning" precis som i USA.
Redan nationaliserade spanska sparbanken Bankia drabbas nu av en "tyst uttagsanstormning" där redan (enligt El Mundo) över 1 miljard euro flyttats från Bankia till andra spanska banker den senaste veckan.
G8-mötet i helgen utmynnade i plattityder från USAmerikas president Obama: "Krisen i eurozonen hotar världsekonomin". Visst, det har nog alla förstått för länge sedan! I vår hyperglobaliserade värld kan inte en såpass stor kris fortlöpa utan att det hotar även övriga världsekonomin - jämför med USA:s subprime 2007 eller östasiatiska krisen 1998.
Världsbankens chef Robert Zoellick kom i förra veckan med (i och för sig korrekta) observationer som sedan länge torde vara uppenbara för alla som läst denna blogg ett tag.
Fortfarande håller den spanska regeringen på sin prognos att underskottet för 2012 bara ska landa på -5,3 procent av BNP, men hur många tror på det?
En av de mest insatta analytikerna vad gäller Spanien är flitige Facebook-användaren Edward Hugh och på hans sida läser jag att den spanska regeringen tillsatt Antonio Beteta till att övervaka att regionernas underskott rapporteras korrekt för 2012. Problemet är att Beteta är minst sagt tveksam på posten, då han fram till slutet av 2011 var ansvarig för finanserna för Madrid, där det nyligen uppdagades att delar av förra årets underskott inte redovisats. Edward Hugh tycker att det är som att "göra ledaren för tjuvjägarförbundet till högste viltvårdare". Så länge Spanien fortsätter i denna stil går de vidare mot en situation liknande Greklands.
Från Spanien läser vi också att andelen dåliga lån hos bankerna fortsätter att öka. I förra veckan nedgraderade Moody's också kreditbetygen för 16 spanska banker, inklusive landets största bank Banco Santander (som även är en av eurozonens största banker). Därmed blir Spaniens banker ännu mer beroende av sina stadigt expanderande livlinor från Europeiska centralbanken (ECB).
Spanien befinner sig nu officiellt åter i recession, vilket självklart även påverkar statsfinanserna. Därmed är landet definitivt inne i dödsspiralen och jag kan inte (liksom för Grekland) se någon "snygg" utväg. Krympande ekonomi medför att det kommer att bli allt fler som får problem med att betala på sina lån. Därmed drabbas bankerna, men staten får också genom de sjunkande skatteintäkterna och det redan skenande budgetunderskottet svårt att rädda dessa banker.
Även om Spanien officiellt inte hade recession ett tag så har de ändå haft EU:s högsta arbetslöshet, alltså "jobblös återhämtning" precis som i USA.
Redan nationaliserade spanska sparbanken Bankia drabbas nu av en "tyst uttagsanstormning" där redan (enligt El Mundo) över 1 miljard euro flyttats från Bankia till andra spanska banker den senaste veckan.
G8-mötet i helgen utmynnade i plattityder från USAmerikas president Obama: "Krisen i eurozonen hotar världsekonomin". Visst, det har nog alla förstått för länge sedan! I vår hyperglobaliserade värld kan inte en såpass stor kris fortlöpa utan att det hotar även övriga världsekonomin - jämför med USA:s subprime 2007 eller östasiatiska krisen 1998.
- Som alla ledarna här i dag håller med om så måste tillväxten och jobben vara vår högsta prioritet, sade Obama på sin avslutande presskonferens.Jaså? Skulderna då? Ska vi inte bry oss om dem? Där visar ju USA på en intressant väg med sin snabbt stigande statsskuld.
Världsbankens chef Robert Zoellick kom i förra veckan med (i och för sig korrekta) observationer som sedan länge torde vara uppenbara för alla som läst denna blogg ett tag.
- Kärnfrågan är inte Grekland, utan Spanien och Italien, sade Zoellick i en frågestund i Washington på onsdagen.Jag läser även om hur en strid ström av välutbildade sydeuropéer flyr till bland annat Sverige. Jag har själv träffat på många italienare här som trots språkbarriär och kulturella skillnader valt att börja ett nytt liv i Sverige.
Om Grekland beslutar att överge euron kan efterverkningarna bli mycket svåra, resonerade Zoellick, och jämförde med Lehman Brothers kollaps 2008.
2012-04-23
Statsskuldsoro igen i EU
Idag publicerade Eurostat 2011 års siffror för underskott i statsfinanserna och statsskuld, så det är dags att uppdatera diagrammen för detta och fundera lite över innebörden i siffrorna. Vi börjar med de största EU-länderna sett till BNP.
 Alla länderna börjar uppe till vänster och vandrade 2008-2009 neråt höger (alltså försämring) för att sedan genomgå en viss återhämtning 2010-2011. Notera hur liten återhämtningen varit jämfört med nedgången, med Tyskland som lysande undantag. Tre värstingländer sticker ut: Italien genom sin höga statsskuld, samt Spanien och Storbritannien genom sina stora budgetunderskott. Italien har haft hög statsskuld i många år innan 2007, så det är snarare förvånande att de har klarat sig såpass bra genom skuldkrisen som de har gjort. De och marknaderna är väl helt enkelt vana sedan många år vid deras stora statsskuld. Oron den senaste tiden har framförallt gällt Spanien, men tittar man på dessa siffror ser man att Storbritannien kanske egentligen är den stora elefanten i vardagsrummet. Deras budgetunderskott har legat i klass med Spaniens, men statsskulden är högre i förhållande till BNP. Dessutom är Storbritanniens ekonomi ungefär 60 procent större än Spaniens. Å andra sidan har Spanien en katastrofalt hög arbetslöshet.
Både Storbritannien och Spanien har stora banksektorer, som troligen har stora dolda problem kvar. Storbritanniens banksektor är betydligt större i förhållande till BNP - de tre största bankerna har tillgångar på över 300 procent av BNP. De två största spanska bankerna har bara tillgångar på 160 procent av BNP.
Bara Tyskland av de största EU-länderna klarar något av Maastricht-kraven, då de har ett underskott i statsfinanserna mindre än 3 procent av BNP.
Holland hamnade i fokus i helgen, då det ser ut att bli nyval, sedan förhandlingarna om budgetnedskärningar strandat. De fick också en varning från Fitch i förra veckan att deras kreditbetyg kan komma att sänkas. Den nederländska bostadsbubblan har tydligen spruckit på allvar nu och antalet osålda bostäder har fördubblats sedan 2008. Holland har lägst statsskuld av EU:s största ekonomier, men i gengäld har landet utan konkurrens de högst skuldsatta hushållen i EU. Här är det upplagt för en negativ utveckling.
Så tittar vi på Sverige och några andra länder.
 Med undantag av Österrike ser det riktigt bra ut här. Österrike klarade dock att hålla budgetunderskottet inom de stadgade 3 procenten, även om statsskulden är för stor, men inte alarmerande stor.
Estland framstår som EU:s mönsterekonomi nummer ett vad gäller statsfinanserna.
Danmark håller sig fortfarande inom gränserna, men vandrade snabbt neråt höger 2008-2009, med endast en svag återhämtning för statsfinanserna 2010-2011. Här finns skäl att oroa sig för framtiden, särskilt som effekter av den spruckna bostadsbubblan fortfarande finns kvar.
Sverige har hittills klarat sig bra, men det gäller verkligen att nuvarande och framtida finansministrar navigerar rätt när vår bostadsbubbla spricker på allvar. Detsamma gäller i princip Finland. Deras bostadsbubbla är dock mildare än den svenska, men i gengäld är statsfinanserna något sämre.
Så tittar vi på de riktiga problembarnen: BIGPISS-länderna.
 Av diagrammet framgår tydligt att Storbritannien verkligen platsar i denna klubb, då deras statsskuld följt en kurva liknande den för Spanien och Portugal.
Irland och Grekland sticker ut som extrema. Irland räddade 2010 banker för rekordstora belopp, men utvecklingen är i alla fall på väg åt någorlunda rätt håll 2011. Dock ännu alldeles för tidigt för att blåsa faran över för Irland. Grekland är som vi alla vet bortom all räddning. De missade dessutom till och med det generöst satta målet för budgetunderskottet med en bra bit.
Både Belgien och Italien har höga statsskulder, men som jag skrivit förut är detta inget nytt utan har varit så långt innan finanskrisen, så det orsakar än så länge ingen panik.
Till sist tar vi en snabb titt på Öst- och Centraleuropa.
 Här ser vi för de flesta länder låga statsskulder, även om underskotten kan vara ganska stora. Bulgarien har dock ett underskott inom treprocentsgränsen och Tjeckien har det nästan på -3,1%.
Det ser dock inte ut att vara någon fara för en negativ skuldspiral för något av länderna.
Ungern sticker ut rejält med sin smått fantastiska övergång från ett underskott på -4,2% för 2010 till ett överskott på +4,3% för 2011. Det är så man börjar misstänka att inte allt står rätt till med siffrorna, särskilt med tanke på alla underligheter som Ungerns regering ägnat sig åt. Å andra sidan är det en fortsättning på den återhämtningstrend som landets statsfinanser hade redan förut.
EU-kommissionen underkände idag fem EU-länder (Grekland, Irland, Spanien, Cypern och Nederländerna) för att de hade missat målen för budgetunderskotten. Målen verkar alltså vara väldigt godtyckligt satta. Egentligen är det enligt de sedan länge undangömda Maastricht-kriterierna -3% som gäller, men bara Bulgarien, Ungern, Danmark, Tyskland, Estland, Luxemburg, Malta, Österrike, Finland och Sverige klarade detta för 2011. Egentligen borde alla andra få underkänt.
Både Storbritannien och Spanien har stora banksektorer, som troligen har stora dolda problem kvar. Storbritanniens banksektor är betydligt större i förhållande till BNP - de tre största bankerna har tillgångar på över 300 procent av BNP. De två största spanska bankerna har bara tillgångar på 160 procent av BNP.
Bara Tyskland av de största EU-länderna klarar något av Maastricht-kraven, då de har ett underskott i statsfinanserna mindre än 3 procent av BNP.
Holland hamnade i fokus i helgen, då det ser ut att bli nyval, sedan förhandlingarna om budgetnedskärningar strandat. De fick också en varning från Fitch i förra veckan att deras kreditbetyg kan komma att sänkas. Den nederländska bostadsbubblan har tydligen spruckit på allvar nu och antalet osålda bostäder har fördubblats sedan 2008. Holland har lägst statsskuld av EU:s största ekonomier, men i gengäld har landet utan konkurrens de högst skuldsatta hushållen i EU. Här är det upplagt för en negativ utveckling.
Så tittar vi på Sverige och några andra länder.
Estland framstår som EU:s mönsterekonomi nummer ett vad gäller statsfinanserna.
Danmark håller sig fortfarande inom gränserna, men vandrade snabbt neråt höger 2008-2009, med endast en svag återhämtning för statsfinanserna 2010-2011. Här finns skäl att oroa sig för framtiden, särskilt som effekter av den spruckna bostadsbubblan fortfarande finns kvar.
Sverige har hittills klarat sig bra, men det gäller verkligen att nuvarande och framtida finansministrar navigerar rätt när vår bostadsbubbla spricker på allvar. Detsamma gäller i princip Finland. Deras bostadsbubbla är dock mildare än den svenska, men i gengäld är statsfinanserna något sämre.
Så tittar vi på de riktiga problembarnen: BIGPISS-länderna.
Irland och Grekland sticker ut som extrema. Irland räddade 2010 banker för rekordstora belopp, men utvecklingen är i alla fall på väg åt någorlunda rätt håll 2011. Dock ännu alldeles för tidigt för att blåsa faran över för Irland. Grekland är som vi alla vet bortom all räddning. De missade dessutom till och med det generöst satta målet för budgetunderskottet med en bra bit.
Både Belgien och Italien har höga statsskulder, men som jag skrivit förut är detta inget nytt utan har varit så långt innan finanskrisen, så det orsakar än så länge ingen panik.
Till sist tar vi en snabb titt på Öst- och Centraleuropa.
Det ser dock inte ut att vara någon fara för en negativ skuldspiral för något av länderna.
Ungern sticker ut rejält med sin smått fantastiska övergång från ett underskott på -4,2% för 2010 till ett överskott på +4,3% för 2011. Det är så man börjar misstänka att inte allt står rätt till med siffrorna, särskilt med tanke på alla underligheter som Ungerns regering ägnat sig åt. Å andra sidan är det en fortsättning på den återhämtningstrend som landets statsfinanser hade redan förut.
EU-kommissionen underkände idag fem EU-länder (Grekland, Irland, Spanien, Cypern och Nederländerna) för att de hade missat målen för budgetunderskotten. Målen verkar alltså vara väldigt godtyckligt satta. Egentligen är det enligt de sedan länge undangömda Maastricht-kriterierna -3% som gäller, men bara Bulgarien, Ungern, Danmark, Tyskland, Estland, Luxemburg, Malta, Österrike, Finland och Sverige klarade detta för 2011. Egentligen borde alla andra få underkänt.
2012-03-07
Risk Off
De globala finansmarknaderna har denna vecka svängt över i läget "risk off", från att under någon månad ha hållit sig i läget "risk on". De globala finansmarknaderna är nämligen numera så synkroniserade och korrelerade att det i princip bara finns två lägen - "risk on" eller "risk off". "Risk on" innebär att marknaderna skiftar från upplevt säkra (tråkiga, lågavkastande) tillgångar till upplevt osäkra (spekulativa, potentiellt högavkastande) tillgångar, alltså säljer dollar och yen, köper aktier, säljer amerikanska statspapper, köper råvaror, osv. "Risk off" innebär förstås det motsatta skiftet.
Huruvida marknadsskiftet denna vecka kommer att vända till "risk on" snart igen är än så länge svårt att förutse, men det finns en risk att det är vändning till "risk off" på ett längre tidsperspektiv, då många finansmarknader nu får anses vara kraftigt överköpta och det behövs många positiva nyheter för att de förhoppningar som finns inbyggda i exempelvis aktiekurserna inte ska komma på skam. Tills vi fått en bekräftelse av vändningen är det nog bäst att vara likvid - det kan fortfarande komma något spektakulärt utspel om den grekiska skuldkrisen som åter skickar över marknaderna i "risk on".
Det rör sig om enorma kapitalrörelser på och mellan finansmarknaderna, med en stor potential att destabilisera. Vid "risk on" finns kredit och riskkapital förhållandevis lätt tillgängligt, vid "risk off" stryps plötsligt detta. En planerad nyemission av aktier kan lätt gå i stöpet om den genomförs vid fel tillfälle, liksom att utgivning av nya obligationer kan behöva ställas in. Politiker och andra styrande har små möjligheter att i det kortare perspektivet tippa över marknaden från "risk off" till "risk on", men på lite längre sikt gör man allt vad man kan genom att ge ut frikostiga krediter till (annars konkursmässiga) banker och stater. I höstas lyckades man och effekterna har hållit i sig fram tills nu. Under denna period av "risk on" ignoreras dåliga nyheter.
Stora vändningar till "risk off" påverkar också alla västvärldens pensionsfonder negativt, med alla de långsiktiga effekter som det får. Täta svängningar mellan "risk on" och "risk off" kan också vara förödande för många hedgefonder. Enligt AR Magazines undersökning gick 40 procent av hedgefonderna med förlust 2011 och i genomsnitt förlorade de stora hedgefonderna 0,47 procent i värde förra året.
Vad som har fått finansmarknaderna att just nu tippa över är lite oklart, men så mycket är klart att det har kommit en hel bunt med dåliga nyheter, även om en hel del i princip redan var känt, men kanske ignorerades i tron att det skulle lösa sig på något vis, eller inte var så farligt.
Huruvida marknadsskiftet denna vecka kommer att vända till "risk on" snart igen är än så länge svårt att förutse, men det finns en risk att det är vändning till "risk off" på ett längre tidsperspektiv, då många finansmarknader nu får anses vara kraftigt överköpta och det behövs många positiva nyheter för att de förhoppningar som finns inbyggda i exempelvis aktiekurserna inte ska komma på skam. Tills vi fått en bekräftelse av vändningen är det nog bäst att vara likvid - det kan fortfarande komma något spektakulärt utspel om den grekiska skuldkrisen som åter skickar över marknaderna i "risk on".
Det rör sig om enorma kapitalrörelser på och mellan finansmarknaderna, med en stor potential att destabilisera. Vid "risk on" finns kredit och riskkapital förhållandevis lätt tillgängligt, vid "risk off" stryps plötsligt detta. En planerad nyemission av aktier kan lätt gå i stöpet om den genomförs vid fel tillfälle, liksom att utgivning av nya obligationer kan behöva ställas in. Politiker och andra styrande har små möjligheter att i det kortare perspektivet tippa över marknaden från "risk off" till "risk on", men på lite längre sikt gör man allt vad man kan genom att ge ut frikostiga krediter till (annars konkursmässiga) banker och stater. I höstas lyckades man och effekterna har hållit i sig fram tills nu. Under denna period av "risk on" ignoreras dåliga nyheter.
Stora vändningar till "risk off" påverkar också alla västvärldens pensionsfonder negativt, med alla de långsiktiga effekter som det får. Täta svängningar mellan "risk on" och "risk off" kan också vara förödande för många hedgefonder. Enligt AR Magazines undersökning gick 40 procent av hedgefonderna med förlust 2011 och i genomsnitt förlorade de stora hedgefonderna 0,47 procent i värde förra året.
Vad som har fått finansmarknaderna att just nu tippa över är lite oklart, men så mycket är klart att det har kommit en hel bunt med dåliga nyheter, även om en hel del i princip redan var känt, men kanske ignorerades i tron att det skulle lösa sig på något vis, eller inte var så farligt.
- Sänkta tillväxtutsikter i Kina rubbar förtroendet för att tillväxten i Mittens rikes ekonomi ska kunna dra världen igenom krisen. Nu uttalas även i mainstream-media en oro för Kinas ekonomiska utsikter. Jag har skrivit om Kinas fastighetsbubbla och dess bieffekter, så detta borde inte vara några nyheter för bloggens läsare, även om finansmarknaderna hickar till först nu.
- Även från BRIC- och tillväxtlandet Brasilien kommer siffror som visar på inbromsning. Vem kunde aaana att tillväxtländerna också skulle påverkas negativt i en världsekonomi som är mer sammanlänkad än någonsin?
- Det höga oljepriset inger oro för hur det ska påverka världsekonomin. Även detta har jag skrivit om flera gånger förut.
- Spaniens budgetunderskott blir större än tidigare förväntat, vilket får övriga euroländer att ilskna till. Spanien och framförallt dess banker sitter i knipa, vilket jag skrivit om nyligen.
- Grekland är som vanligt ett orosmoln, men det har det ju varit länge. Idag kom det klartecken från flera kreditorer för skuldnedskrivning, men bara för 39 procent av de privata lånen. Fortfarande osäkert, med andra ord.
- Från EU:s och eurozonens motor Tyskland rapporteras att orderingången för industrin "oväntat" föll i januari.
- Enda positiva euronyheten är väl att Italien faktiskt lyckats med statlig åtstramning och fått ner budgetunderskottet.
- Utsikterna för Japan är inte helt bra, med tanke på att de nu har stängt ner alla sina kärnreaktorer, vilket betyder elbrist och att de måste importera mer kostsamma fossila bränslen för elproduktion. Inga dåliga nyheter därifrån just nu, men risken är överhängande att det kommer snart - finanskändisen hedgefondsförvaltaren Hugh Hendry har gått kort Japan.
2012-01-09
EU - ett imperium på dekis - del 2
Del 2: EU-imperiets historia: glansdagarna 1992-2004
I första delen om EU-imperiets förhistoria 1950-1991 skrev jag om de händelser som ledde fram till EU-imperiet. En av de viktigaste personerna i denna förhistoria var EEG-kommissionens (och sedan EU-kommissionens) åttonde ordförande Jacques Delors, tidigare fransk finansminister, som var kommissionens ordförande från januari 1985 till december 1994. Hans företrädare var den betydligt svagare Gaston Thorn från Luxemburg (1981–85). Redan under Thorn utvidgade kommissionen sin makt, men det var under Delors som kommissionen på allvar satte igång den europeiska integrationen. 1989 kom Delors-rapporten, som drog upp planerna för en ekonomisk och monetär union.
1990 tog man bort regler som motverkade fria kapitalrörelser mellan EEG-länderna, vilket var en förutsättning för den inre marknaden som kom 1993.
EEG tog efter järnridåns och Sovjetunionens fall sikte även österut i Europa och genom European Bank for Reconstruction and Development (EBRD) som grundades 1991 tog man initiativet i att modernisera de forna öststaternas ekonomier och förbereda deras införlivande i imperiet.
Det centrala maktövertagandet fullbordades då EEG-länderna 1992 undertecknade fördraget om EU-Imperiet - den Europeiska unionen - i Maastricht. Detta fördrag innebar stora förändringar, bland annat innefattar det gemensam valuta, och samarbete inom polisiära och rättsliga frågor samt utrikes- och säkerhetspolitiska frågor. Detta gjorde att Danmark, Frankrike och Irland ansåg sig behöva hålla folkomröstningar för att ratificera fördraget. I Frankrike vann jasidan med knapp marginal (51,05% av rösterna), men danskarna röstade nej. På Irland blev det däremot ett tydligt ja (69%). Eftersom danskarna röstade "fel" vidtog ett snabbt arbete för att få med danskarna i imperiet. Danskarna fick då vissa undantag från fördraget och sedan röstade 57% "rätt", alltså ja, i en ny folkomröstning 1993. Fördraget kunde därmed träda i kraft i november 1993. Notera att endast tre av dåvarande tolv medlemsländer lät folket säga sin vilja om denna genomgripande maktöverlämning. Att det var så knapp marginal för ett ja till fördraget i Frankrike försvagar dess legitimitet, men detta är för länge sedan glömt och överslätat av de imperiebyggande europapolitikerna.
1992 satte Europaparlamentet igång med sitt stora resursslöseri att flytta fram och tillbaks mellan Bryssel och Strasbourg.
I väntan på fullt medlemskap fick Sverige, Norge, Österrike, Finland, Island och Liechtenstein gå med i Europeiska ekonomiska samarbetsområdet (EES) 1994, där EU-imperiet styr över sina vasallstater genom EU-direktiven mot att vasallstaterna får förmånen att vara innanför tullmurarna. Schweizarna röstade nej till EES, men fick istället ett eget avtal med EU 2002, som i princip innebär samma sak. EES-länderna (idag bara Norge, Island och Liechtenstein) betalar också en viss tribut till EU, men denna ekonomiska tribut är inte den viktigaste i vasallstatsförhållandet. Den viktigaste tributen är den politiska - att vasallstaterna Norge, Island, Liechtenstein och Schweiz enligt avtalen tvingas införa samma direktiv som EU-länderna. Hittills har inget av EES-länderna eller Schweiz sagt nej till något EU-direktiv utan underdånigt infört Imperiets lagar.
1994 hölls folkomröstningar om EU-medlemskap i kandidatländerna. Norrmännen röstade åter nej, medan Sverige, Finland och Österrike röstade ja och kunde anslutas till EU-imperiet år 1995. I Sverige var det endast en knapp majoritet för EU-anslutning (52,3%). Efter denna folkomröstning har vi i Sverige fått folkomrösta om euron, men våra politiker har inte vågat hålla någon folkomröstning om några av de viktiga utvidgningarna och fördjupningarna av EU-fördraget som införts sedan dess. Det EU som svenskarna med knapp majoritet sade ja till 1994 är väldigt olikt det som vi har idag.
Som ett steg på vägen mot monetär union grundades 1994 Europeiska monetära institutet (EMI) - föregångare till Europeiska Centralbanken. Sedan 1979 fanns redan det Europeiska monetära systemet (EMS) med valutaenheten ECU och Europeiska växelkursmekanismen (ERM) på plats, med uppdrag att förhindra alltför stora och destabiliserande valutafluktuationer mellan medlemsländerna. Genom sin styrka var den dåvarande tyska valutan (marken) det självklara ankaret för Imperiets valutakurser. Från 1986 undvek man att inom EMS justera valutorna mot varandra, utan använde istället förändringar i de olika ländernas centralbanksräntor för att hålla valutorna stabila mot varandra.
Experimentet med EMS/ERM sprack delvis i september 1992, då Storbritannien av internationella spekulanter (bland annat George Soros) tvingades lämna ERM. Även Italien tvingades lämna ERM efter att först ha tvingats devalvera liran. 1993 ledde valutaspekulationer mot bland annat den franska valutan (francen) till att man tvingades förslappa EMS/ERM så att valutorna tilläts fluktuera hela 15 procent. Detta nederlag var en lärdom som man nog misstolkade som en bekräftelse av att det behövdes en riktig valutaunion istället. Man borde ha tolkat det mer realistiskt som att valutaunioner eller växelkursmekanismer med fasta band är dömda på förhand - det behövs bara en kris för att man ska stå med byxorna nere. Hursomhelst fanns redan såpass mycket politisk prestige investerat i projektet med den gemensamma valutan att det drevs vidare.
1994 ansökte de första forna östblocksländerna Polen och Ungern om medlemskap i EU-imperiet och fler följde sedan efter.
Jacques Delors, som var för EU vad Julius Caesar var för Romarriket, lämnade 1995 över ordförandeskapet över EU-kommissionen till Luxemburgs tidigare premiärminister Jacques Santer - en kompromisskandidat (efter Storbritanniens veto) som var en betydligt svagare ledare än Delors. Trots det fortsatte EU-imperiets vandring mot integration och utvidgning.
Under Santers tid undertecknades det för vidare integration av imperiet viktiga Amsterdamfördraget 1997 med förändringar inom asyl- och invandringspolitiken, samt i frågor om sysselsättning, miljö, jämställdhet, folkhälsa, konsumentfrågor och socialpolitik. Detta nya fördrag godtogs utan problem - folkomröstningarna i Danmark och Irland utföll i enlighet med de styrandes önskemål - och fördraget trädde i kraft 1999. I och med detta fördrag införlivades även Schengenreglerna om passunion och avskaffande av gränskontroller i EU-fördragen, även om de flesta EU-länder redan tidigare anslutit sig till Schengenavtalet.
Samtidigt med Amsterdamfördraget antogs 1997 Stabilitets- och tillväxtpakten för att "garantera" sunda offentliga finanser. Enligt denna pakt får EU:s medlemsstater inte ha ett budgetunderskott över 3 procent av BNP eller en statsskuld över 60 procent av BNP. Redan tidigare fanns konvergenskriterierna som förutom statsfinanserna styrde prisstabilitet, växelkursstabilitet och räntestabilitet.
1998 bildades Europeiska centralbanken (ECB) och tog över efter EMI för att styra vidare mot valutaunionen. I januari 1999 inrättades den Ekonomiska och monetära unionen (EMU) och euron började existera som elektronisk valuta. Redan då lämnade medlemmarna i Eurozonen (då Belgien, Finland, Frankrike, Irland, Italien, Luxemburg, Nederländerna, Portugal, Spanien, Tyskland och Österrike) över sina befogenheter över de nationella valutorna och räntesättning till den nya centralbanken.
I mars 1999 tvingades Jacques Santer att avgå efter att det uppdagats oegentligheter inom kommissionen. En interimkommission under spanjoren Manuel Marín tillträdde fram till dess att Italiens före detta premiärminister Romano Prodi tog över i november 1999.
2001 kom även Grekland med i eurosamarbetet efter förfalskad statistik som visade att man uppfyllde konvergenskriterierna. Nu var detta egentligen inte det värsta, då flera länder redan från början aldrig uppfyllde villkoret för statsskuldens storlek. Belgien, Italien, Grekland och Österrike har under hela eurons tid (utom 2007 för Österrike) aldrig legat under 60 procent av BNP i statsskuld. Detta villkor bröts sedan av Malta från 2001 och framåt, av Tyskland och Cypern från 2002, Frankrike från 2003, Portugal från 2005, Nederländerna och Irland från 2009, samt Spanien från 2010. Det som dock verkligen fick Stabilitets- och tillväxtpaktens regler att framstå som målsättningar snarare än regler var att även regeln om budgetunderskottets storlek bröts 2002-2005 av självaste Tyskland, 2002-2004 av Frankrike, 2001 och 2003-2006 av Italien, 2005 av Nederländerna, 2006 av Österrike, 2001 och 2003-2006 av Portugal, samt av Grekland under hela perioden fram till 2007. Detta utan att några sanktioner vidtogs. Eftersom även de största och äldsta medlemmarna av EU bröt mot budgetregeln kunde man helt enkelt inte straffa någon. Denna slapphet kom emellertid senare att slå tillbaka med dubbelt straff i efterdyningarna av Finanskrisen 2008.
2002 infördes så euron som fysisk valuta - en stor politisk triumf för EU-imperiet, men samtidigt en av grunderna för dess kommande sönderfall. I och med eurons införande trodde uppenbarligen de flesta av finansmarknadernas aktörer att ekonomierna för eurozonens länder skulle konvergera och de tidigare stora skillnaderna i statsskuldsräntorna jämnades ut - skillnaden mellan euroländernas statsskuldsräntor var i princip försumbar under perioden 2001-2007. Euron och de utjämnade räntorna lade dock som sagt grunden för den kommande skuldkrisen (läs Den hälsosamme ekonomistens förklaring).
2001 anpassades EU:s regler till den kommande utvidgningen med ytterligare tio länder genom Nicefördraget. Detta fördrag överförde också ytterligare ett par politikområden från mellanstatlig till EU-nivå. Irland var det enda land som höll en folkomröstning om detta nya fördrag. Det blev ett för Imperiets ledare chockerande nej. Imperiets ledare såg sig tvungna att blidka irländarna och lovade garantier för landets abort- och neutralitetspolitik. I slutet av 2002 höll Irland en ny folkomröstning och fick "rätt" resultat. Därmed kunde det nya fördraget kunde träda i kraft 2003. Nicefördraget innehöll också formella regler för sanktioner i det fall att en medlemsstat skulle åsidosätta grundläggande rättigheter, exempelvis demokratiska principer.
2004 utvidgades EU-imperiet mot öster (och söder) genom att de tidigare självständiga staterna Estland, Lettland, Litauen, Polen, Tjeckien, Slovakien, Ungern, Slovenien, Cypern och Malta införlivades. År 2004 anordnades också det första för samtliga medlemsstater samtidiga valet till Europaparlamentet.
I november 2004 slutade Romano Prodi som ordförande för EU-kommissionen och Portugals före detta premiärminister José Manuel Durão Barroso tog över - återigen en stark ledare. Om Jacques Delors var Imperiets Julius Caesar så är Durão Barroso snarare dess Darth Vader.
2004 gjordes ett försök att ytterligare fördjupa samarbetet inom EU-imperiet i och med att den Europeiska konstitutionen signerades i Rom. Denna konstitution innebar stora förändringar och egentligen ett fullständigt överlämnande av makten från de suveräna staterna till EU-imperiet. Hur det gick för denna konstitution ska ni få läsa i del 3 om EU-imperiets historia - kulmen och de begynnande sprickorna 2005-2011.
Som ni märker så blev denna del om tretton år (1992-2004) ungefär lika lång som den första om 41 år (1950-1991). EU har inte bara utvidgats och utökat sin byråkratiska och politiska struktur, det har också skett allt mer genomgripande förändringar med allt tätare mellanrum. Det är alltså ett kostsamt imperium, genom sin stora byråkrati, sina många språk, sina komplicerade politiska strukturer och sin snabba förändringstakt.
I första delen om EU-imperiets förhistoria 1950-1991 skrev jag om de händelser som ledde fram till EU-imperiet. En av de viktigaste personerna i denna förhistoria var EEG-kommissionens (och sedan EU-kommissionens) åttonde ordförande Jacques Delors, tidigare fransk finansminister, som var kommissionens ordförande från januari 1985 till december 1994. Hans företrädare var den betydligt svagare Gaston Thorn från Luxemburg (1981–85). Redan under Thorn utvidgade kommissionen sin makt, men det var under Delors som kommissionen på allvar satte igång den europeiska integrationen. 1989 kom Delors-rapporten, som drog upp planerna för en ekonomisk och monetär union.
1990 tog man bort regler som motverkade fria kapitalrörelser mellan EEG-länderna, vilket var en förutsättning för den inre marknaden som kom 1993.
EEG tog efter järnridåns och Sovjetunionens fall sikte även österut i Europa och genom European Bank for Reconstruction and Development (EBRD) som grundades 1991 tog man initiativet i att modernisera de forna öststaternas ekonomier och förbereda deras införlivande i imperiet.
Det centrala maktövertagandet fullbordades då EEG-länderna 1992 undertecknade fördraget om EU-Imperiet - den Europeiska unionen - i Maastricht. Detta fördrag innebar stora förändringar, bland annat innefattar det gemensam valuta, och samarbete inom polisiära och rättsliga frågor samt utrikes- och säkerhetspolitiska frågor. Detta gjorde att Danmark, Frankrike och Irland ansåg sig behöva hålla folkomröstningar för att ratificera fördraget. I Frankrike vann jasidan med knapp marginal (51,05% av rösterna), men danskarna röstade nej. På Irland blev det däremot ett tydligt ja (69%). Eftersom danskarna röstade "fel" vidtog ett snabbt arbete för att få med danskarna i imperiet. Danskarna fick då vissa undantag från fördraget och sedan röstade 57% "rätt", alltså ja, i en ny folkomröstning 1993. Fördraget kunde därmed träda i kraft i november 1993. Notera att endast tre av dåvarande tolv medlemsländer lät folket säga sin vilja om denna genomgripande maktöverlämning. Att det var så knapp marginal för ett ja till fördraget i Frankrike försvagar dess legitimitet, men detta är för länge sedan glömt och överslätat av de imperiebyggande europapolitikerna.
1992 satte Europaparlamentet igång med sitt stora resursslöseri att flytta fram och tillbaks mellan Bryssel och Strasbourg.
I väntan på fullt medlemskap fick Sverige, Norge, Österrike, Finland, Island och Liechtenstein gå med i Europeiska ekonomiska samarbetsområdet (EES) 1994, där EU-imperiet styr över sina vasallstater genom EU-direktiven mot att vasallstaterna får förmånen att vara innanför tullmurarna. Schweizarna röstade nej till EES, men fick istället ett eget avtal med EU 2002, som i princip innebär samma sak. EES-länderna (idag bara Norge, Island och Liechtenstein) betalar också en viss tribut till EU, men denna ekonomiska tribut är inte den viktigaste i vasallstatsförhållandet. Den viktigaste tributen är den politiska - att vasallstaterna Norge, Island, Liechtenstein och Schweiz enligt avtalen tvingas införa samma direktiv som EU-länderna. Hittills har inget av EES-länderna eller Schweiz sagt nej till något EU-direktiv utan underdånigt infört Imperiets lagar.
 |
| EU 1995 |
1994 hölls folkomröstningar om EU-medlemskap i kandidatländerna. Norrmännen röstade åter nej, medan Sverige, Finland och Österrike röstade ja och kunde anslutas till EU-imperiet år 1995. I Sverige var det endast en knapp majoritet för EU-anslutning (52,3%). Efter denna folkomröstning har vi i Sverige fått folkomrösta om euron, men våra politiker har inte vågat hålla någon folkomröstning om några av de viktiga utvidgningarna och fördjupningarna av EU-fördraget som införts sedan dess. Det EU som svenskarna med knapp majoritet sade ja till 1994 är väldigt olikt det som vi har idag.
Som ett steg på vägen mot monetär union grundades 1994 Europeiska monetära institutet (EMI) - föregångare till Europeiska Centralbanken. Sedan 1979 fanns redan det Europeiska monetära systemet (EMS) med valutaenheten ECU och Europeiska växelkursmekanismen (ERM) på plats, med uppdrag att förhindra alltför stora och destabiliserande valutafluktuationer mellan medlemsländerna. Genom sin styrka var den dåvarande tyska valutan (marken) det självklara ankaret för Imperiets valutakurser. Från 1986 undvek man att inom EMS justera valutorna mot varandra, utan använde istället förändringar i de olika ländernas centralbanksräntor för att hålla valutorna stabila mot varandra.
Experimentet med EMS/ERM sprack delvis i september 1992, då Storbritannien av internationella spekulanter (bland annat George Soros) tvingades lämna ERM. Även Italien tvingades lämna ERM efter att först ha tvingats devalvera liran. 1993 ledde valutaspekulationer mot bland annat den franska valutan (francen) till att man tvingades förslappa EMS/ERM så att valutorna tilläts fluktuera hela 15 procent. Detta nederlag var en lärdom som man nog misstolkade som en bekräftelse av att det behövdes en riktig valutaunion istället. Man borde ha tolkat det mer realistiskt som att valutaunioner eller växelkursmekanismer med fasta band är dömda på förhand - det behövs bara en kris för att man ska stå med byxorna nere. Hursomhelst fanns redan såpass mycket politisk prestige investerat i projektet med den gemensamma valutan att det drevs vidare.
1994 ansökte de första forna östblocksländerna Polen och Ungern om medlemskap i EU-imperiet och fler följde sedan efter.
Jacques Delors, som var för EU vad Julius Caesar var för Romarriket, lämnade 1995 över ordförandeskapet över EU-kommissionen till Luxemburgs tidigare premiärminister Jacques Santer - en kompromisskandidat (efter Storbritanniens veto) som var en betydligt svagare ledare än Delors. Trots det fortsatte EU-imperiets vandring mot integration och utvidgning.
Under Santers tid undertecknades det för vidare integration av imperiet viktiga Amsterdamfördraget 1997 med förändringar inom asyl- och invandringspolitiken, samt i frågor om sysselsättning, miljö, jämställdhet, folkhälsa, konsumentfrågor och socialpolitik. Detta nya fördrag godtogs utan problem - folkomröstningarna i Danmark och Irland utföll i enlighet med de styrandes önskemål - och fördraget trädde i kraft 1999. I och med detta fördrag införlivades även Schengenreglerna om passunion och avskaffande av gränskontroller i EU-fördragen, även om de flesta EU-länder redan tidigare anslutit sig till Schengenavtalet.
Samtidigt med Amsterdamfördraget antogs 1997 Stabilitets- och tillväxtpakten för att "garantera" sunda offentliga finanser. Enligt denna pakt får EU:s medlemsstater inte ha ett budgetunderskott över 3 procent av BNP eller en statsskuld över 60 procent av BNP. Redan tidigare fanns konvergenskriterierna som förutom statsfinanserna styrde prisstabilitet, växelkursstabilitet och räntestabilitet.
1998 bildades Europeiska centralbanken (ECB) och tog över efter EMI för att styra vidare mot valutaunionen. I januari 1999 inrättades den Ekonomiska och monetära unionen (EMU) och euron började existera som elektronisk valuta. Redan då lämnade medlemmarna i Eurozonen (då Belgien, Finland, Frankrike, Irland, Italien, Luxemburg, Nederländerna, Portugal, Spanien, Tyskland och Österrike) över sina befogenheter över de nationella valutorna och räntesättning till den nya centralbanken.
I mars 1999 tvingades Jacques Santer att avgå efter att det uppdagats oegentligheter inom kommissionen. En interimkommission under spanjoren Manuel Marín tillträdde fram till dess att Italiens före detta premiärminister Romano Prodi tog över i november 1999.
2001 kom även Grekland med i eurosamarbetet efter förfalskad statistik som visade att man uppfyllde konvergenskriterierna. Nu var detta egentligen inte det värsta, då flera länder redan från början aldrig uppfyllde villkoret för statsskuldens storlek. Belgien, Italien, Grekland och Österrike har under hela eurons tid (utom 2007 för Österrike) aldrig legat under 60 procent av BNP i statsskuld. Detta villkor bröts sedan av Malta från 2001 och framåt, av Tyskland och Cypern från 2002, Frankrike från 2003, Portugal från 2005, Nederländerna och Irland från 2009, samt Spanien från 2010. Det som dock verkligen fick Stabilitets- och tillväxtpaktens regler att framstå som målsättningar snarare än regler var att även regeln om budgetunderskottets storlek bröts 2002-2005 av självaste Tyskland, 2002-2004 av Frankrike, 2001 och 2003-2006 av Italien, 2005 av Nederländerna, 2006 av Österrike, 2001 och 2003-2006 av Portugal, samt av Grekland under hela perioden fram till 2007. Detta utan att några sanktioner vidtogs. Eftersom även de största och äldsta medlemmarna av EU bröt mot budgetregeln kunde man helt enkelt inte straffa någon. Denna slapphet kom emellertid senare att slå tillbaka med dubbelt straff i efterdyningarna av Finanskrisen 2008.
2002 infördes så euron som fysisk valuta - en stor politisk triumf för EU-imperiet, men samtidigt en av grunderna för dess kommande sönderfall. I och med eurons införande trodde uppenbarligen de flesta av finansmarknadernas aktörer att ekonomierna för eurozonens länder skulle konvergera och de tidigare stora skillnaderna i statsskuldsräntorna jämnades ut - skillnaden mellan euroländernas statsskuldsräntor var i princip försumbar under perioden 2001-2007. Euron och de utjämnade räntorna lade dock som sagt grunden för den kommande skuldkrisen (läs Den hälsosamme ekonomistens förklaring).
2001 anpassades EU:s regler till den kommande utvidgningen med ytterligare tio länder genom Nicefördraget. Detta fördrag överförde också ytterligare ett par politikområden från mellanstatlig till EU-nivå. Irland var det enda land som höll en folkomröstning om detta nya fördrag. Det blev ett för Imperiets ledare chockerande nej. Imperiets ledare såg sig tvungna att blidka irländarna och lovade garantier för landets abort- och neutralitetspolitik. I slutet av 2002 höll Irland en ny folkomröstning och fick "rätt" resultat. Därmed kunde det nya fördraget kunde träda i kraft 2003. Nicefördraget innehöll också formella regler för sanktioner i det fall att en medlemsstat skulle åsidosätta grundläggande rättigheter, exempelvis demokratiska principer.
 |
| EU 2004 |
I november 2004 slutade Romano Prodi som ordförande för EU-kommissionen och Portugals före detta premiärminister José Manuel Durão Barroso tog över - återigen en stark ledare. Om Jacques Delors var Imperiets Julius Caesar så är Durão Barroso snarare dess Darth Vader.
2004 gjordes ett försök att ytterligare fördjupa samarbetet inom EU-imperiet i och med att den Europeiska konstitutionen signerades i Rom. Denna konstitution innebar stora förändringar och egentligen ett fullständigt överlämnande av makten från de suveräna staterna till EU-imperiet. Hur det gick för denna konstitution ska ni få läsa i del 3 om EU-imperiets historia - kulmen och de begynnande sprickorna 2005-2011.
Som ni märker så blev denna del om tretton år (1992-2004) ungefär lika lång som den första om 41 år (1950-1991). EU har inte bara utvidgats och utökat sin byråkratiska och politiska struktur, det har också skett allt mer genomgripande förändringar med allt tätare mellanrum. Det är alltså ett kostsamt imperium, genom sin stora byråkrati, sina många språk, sina komplicerade politiska strukturer och sin snabba förändringstakt.
2012-01-03
Hoppsan Spanien!
I fredags, sådär lagom när alla tänkte på nyår istället för skuldkris, sade Spaniens nya regering att budgetunderskottet för 2011 väntas landa på 8 procent av BNP istället för tidigare prognosticerade 6 procent. Dessutom sade finansministern igår att underskottet kan komma att revideras upp ännu mer. Känner vi inte igen en sån där hoppsanupplevelse från när det var regeringsskifte i Grekland 2009? Nu är spanska statens situation betydligt bättre, med mycket lägre budgetunderskott och statsskuld, men det är ändå illavarslande. Spanien är ett av de länder som kan ställa till med obehagliga överraskningar 2012.
EU:s ekonomikommissionär Olli Rehn beklagar Spaniens miss. Ja, det var ju himla synd att de gjorde en sån miss och ännu mer synd att de inte upptäckte den förrän året nästan var slut. För slarv eller fusk var det säkert inte fråga om...
Den nya spanska regeringen tar till åtgärder för att stärka statsbudgeten, bland annat frysning av offentliganställdas löner, och Olli Rehn applåderar. Trots det kommer Spanien att uppvisa budgetunderskott 2012 och framförallt väntas BNP krympa då landet åter går in i recession. Arbetslösheten är redan skyhög. Det värsta problemet för Spanien är dock att landets banker sitter med gigantiska förluster efter den monumentala spruckna bostadsbubblan - förluster som dock dolts genom generösa bokföringsregler.
Någon gång måste dock dessa problemkrediter fram i ljuset och då blir det allvarligt för landet. Att den spanska ekonomin skulle prestera "en återgång till en uthållig tillväxtbana" de närmaste åren känns otroligt.
Tillägg: Arbetslösheten fortsätter att stiga i Spanien för femte månaden i rad. Turismen och exporten har tydligen fallit under slutet av året.
EU:s ekonomikommissionär Olli Rehn beklagar Spaniens miss. Ja, det var ju himla synd att de gjorde en sån miss och ännu mer synd att de inte upptäckte den förrän året nästan var slut. För slarv eller fusk var det säkert inte fråga om...
Den nya spanska regeringen tar till åtgärder för att stärka statsbudgeten, bland annat frysning av offentliganställdas löner, och Olli Rehn applåderar. Trots det kommer Spanien att uppvisa budgetunderskott 2012 och framförallt väntas BNP krympa då landet åter går in i recession. Arbetslösheten är redan skyhög. Det värsta problemet för Spanien är dock att landets banker sitter med gigantiska förluster efter den monumentala spruckna bostadsbubblan - förluster som dock dolts genom generösa bokföringsregler.
Någon gång måste dock dessa problemkrediter fram i ljuset och då blir det allvarligt för landet. Att den spanska ekonomin skulle prestera "en återgång till en uthållig tillväxtbana" de närmaste åren känns otroligt.
Tillägg: Arbetslösheten fortsätter att stiga i Spanien för femte månaden i rad. Turismen och exporten har tydligen fallit under slutet av året.
2011-12-31
Ungern mot rampljuset?
Ungern fortsatte igår att klubba igenom nya lagar som av EU och USA anses leda bort från demokrati. Regerande partiet Fidesz under Viktor Orbán har inga problem att få igenom sina nya lagar, då de efter valet våren 2010 har över två tredjedels majoritet i parlamentet. Oppositionen ägnar sig istället åt att bojkotta omröstningarna och innan jul var det protester utanför parlamentet då flera oppositionspolitiker greps.
Just nu gäller det bland annat en lag som ökar regeringens inflytande över centralbankens räntesättning, vilket kan göra det svårare för Ungern att få nödlån från IMF. Ungerns statsskuld är nedgraderad till skräpstatus av kreditvärderingsinstituten. IMF och EU har i höstas avbrutit förhandlingarna om ytterligare nödlån till Ungern och ännu finns inga planer för när de ska återupptas.
Ungern hade 2010 en statsskuld på 80 procent av BNP och budgetunderskott på drygt 4 procent av BNP. Valutan forint har fallit 15 procent mot euron under det senaste halvåret, vilket enligt Bloomberg gör den till världens svagaste valuta under denna period (uppåt=svagare i diagrammet nedan).
 Forinten ligger alltså åter på nivåer mot euron som senast sågs under den akuta krisen i början av 2009. För att inte forinten ska försvagas alltför mycket höjde Ungerns centralbank nyligen styrräntan till 7 procent, från vad som redan tidigare var EU:s högsta nivå på 6,5 procent.
För att klara statsbudgeten har Orbán tagit till "icke-ortodoxa" metoder, bland annat att staten plockat 13 miljarder dollar ur privata pensionsfonder och extraskatter på industrin. Trots det har 2011 års underskott blivit betydligt högre än vad man hoppades på i budgeten. Inför 2012 förväntar sig regeringen i budgeten ett underskott på bara 2,5 procent, vilket faktiskt skulle hålla sig inom ramen för EU:s regler, men centralbanken varnade nyligen för att det troligen blir betydligt mer än så, kanske upp till 3,7 procent av BNP.
Till bland annat österrikiska bankers förskräckelse har Ungern också tvingat bankerna att ta förluster på de bolån i utländsk valuta (ofta schweizerfranc) som är vanliga i landet.
Finansmarknadernas förtroende för Ungerns regering är inte överdrivet högt, även om man fortfarande är långt från grekiska nivåer. Räntan på tioåriga ungerska statsobligationer ligger på 9,9 procent, vilket är mer än för Irland, men inte lika illa som för Portugal. Femåriga kreditswappar på Ungerns statsskuld noteras till 611 räntepunkter, att jämföra med 726 för Irland och 503 för Italien.
En positiv sak kan jag dock notera för Ungern, nämligen att de har ett visst handelsöverskott (till skillnad mot PIIGS-länderna). Att valutan försvagas kan faktiskt hjälpa till, även om det kommer att svida i plånböckerna för vanligt folk i Ungern och särskilt för alla ungrare som har bolånen i utländsk valuta.
De nya lagarna gäller inte bara ekonomin - Fidesz ser också till att cementera sin maktposition.
Just nu gäller det bland annat en lag som ökar regeringens inflytande över centralbankens räntesättning, vilket kan göra det svårare för Ungern att få nödlån från IMF. Ungerns statsskuld är nedgraderad till skräpstatus av kreditvärderingsinstituten. IMF och EU har i höstas avbrutit förhandlingarna om ytterligare nödlån till Ungern och ännu finns inga planer för när de ska återupptas.
Ungern hade 2010 en statsskuld på 80 procent av BNP och budgetunderskott på drygt 4 procent av BNP. Valutan forint har fallit 15 procent mot euron under det senaste halvåret, vilket enligt Bloomberg gör den till världens svagaste valuta under denna period (uppåt=svagare i diagrammet nedan).

För att klara statsbudgeten har Orbán tagit till "icke-ortodoxa" metoder, bland annat att staten plockat 13 miljarder dollar ur privata pensionsfonder och extraskatter på industrin. Trots det har 2011 års underskott blivit betydligt högre än vad man hoppades på i budgeten. Inför 2012 förväntar sig regeringen i budgeten ett underskott på bara 2,5 procent, vilket faktiskt skulle hålla sig inom ramen för EU:s regler, men centralbanken varnade nyligen för att det troligen blir betydligt mer än så, kanske upp till 3,7 procent av BNP.
Till bland annat österrikiska bankers förskräckelse har Ungern också tvingat bankerna att ta förluster på de bolån i utländsk valuta (ofta schweizerfranc) som är vanliga i landet.
Finansmarknadernas förtroende för Ungerns regering är inte överdrivet högt, även om man fortfarande är långt från grekiska nivåer. Räntan på tioåriga ungerska statsobligationer ligger på 9,9 procent, vilket är mer än för Irland, men inte lika illa som för Portugal. Femåriga kreditswappar på Ungerns statsskuld noteras till 611 räntepunkter, att jämföra med 726 för Irland och 503 för Italien.
En positiv sak kan jag dock notera för Ungern, nämligen att de har ett visst handelsöverskott (till skillnad mot PIIGS-länderna). Att valutan försvagas kan faktiskt hjälpa till, även om det kommer att svida i plånböckerna för vanligt folk i Ungern och särskilt för alla ungrare som har bolånen i utländsk valuta.
De nya lagarna gäller inte bara ekonomin - Fidesz ser också till att cementera sin maktposition.
Samtidigt antogs flera andra lagar som ökar Orbans och Fidesz makt. Partiet har över två tredjedelar av platserna i parlamentet vilket gör att Orban kan få igenom precis vad han vill. På nyåret träder också en ny konstitution i kraft, orkestrerad av Orban och utformad på ett sätt som gör att Fidesz kan försäkra sig om makten i många år framöver. En rad tunga poster i samhället, inklusive i organ som ska övervaka regeringen och rättsstaten, har befolkats med Fidesz-lojala. De har dessutom fått långa mandat.Denna sida av det som just nu händer i Ungern är den mest skrämmande - de ser ut att vara på taktfast marsch mot att bli en klart icke-demokratisk stat. Hur långt kan det gå innan de sparkas ut ur EU?
Parlamentet röstade också för ändrade debattregler som gör att viktiga lagar ska kunna drivas igenom på en enda dag.
2011-12-05
Merkozy kastar sten i glashus
Efter ett möte idag föreslår Tysklands förbundskansler Merkel och Frankrikes president Sarkozy ändringar i EU-fördraget för att kunna straffa länder som bryter mot EU:s budgetregler. Det låter ju bra, men det är faktiskt som Gunnar Hökmark påpekar redan så att det finns straffmöjligheter, så någon fördragsändring behövs inte. Problemet är att man aldrig tillämpat dessa regler. Se på diagrammet nedan över statsskuld och budgetunderskott för Merkozystan 1998-2010.

Tyskland har under fem av de tretton åren haft budgetunderskott större än de föreskrivna tre procenten av BNP och Frankrike har haft det under sex av dessa år. Frankrikes statsskuld har legat över 60 procent av BNP sedan 2003 och Tysklands har gjort det sedan 2002. Tyskland har bara under tre av de tretton åren haft överskott i statsfinanserna, Frankrike har aldrig haft det.
Ska nu Tyskland och Frankrike föregå med gott exempel? Då måste de för det första strama åt statsfinanserna så att man hamnar inom underskottsgränsen tre procent. För Tyskland ser det inte omöjligt ut, men för Frankrike som hade ett underskott på sju procent 2010 lär det bli svårt att genomföra utan att utlösa en andra stormning av Bastiljen. För att uppfylla villkoret om statsskuldens storlek krävs det dessutom ännu hårdare åtstramningar för att under flera år ha plus i statsfinanserna.
Så, Frau Merkel och Monsieur Sarkozy, kasta inte sten när ni sitter i glashus!
Sarkozy sade idag också att han vill att den permanenta krisfonden ESM ska sjösättas redan 2012. Frågan är hur han hade tänkt sig det rent praktiskt, då marknaden redan idag köpstrejkar vad gäller den "tillfälliga" räddningsfonden EFSF:s obligationer.
Den Hälsosamme Ekonomisten uppmärksammar att socialdemokratiske bloggaren Johan Westerholm ryter till mot Birgitta Ohlsson (FP) och Tommy Waidelich (S) i en debattartikel på SVT.
Tillägg: förtydligat diagram.
Tyskland har under fem av de tretton åren haft budgetunderskott större än de föreskrivna tre procenten av BNP och Frankrike har haft det under sex av dessa år. Frankrikes statsskuld har legat över 60 procent av BNP sedan 2003 och Tysklands har gjort det sedan 2002. Tyskland har bara under tre av de tretton åren haft överskott i statsfinanserna, Frankrike har aldrig haft det.
Ska nu Tyskland och Frankrike föregå med gott exempel? Då måste de för det första strama åt statsfinanserna så att man hamnar inom underskottsgränsen tre procent. För Tyskland ser det inte omöjligt ut, men för Frankrike som hade ett underskott på sju procent 2010 lär det bli svårt att genomföra utan att utlösa en andra stormning av Bastiljen. För att uppfylla villkoret om statsskuldens storlek krävs det dessutom ännu hårdare åtstramningar för att under flera år ha plus i statsfinanserna.
Så, Frau Merkel och Monsieur Sarkozy, kasta inte sten när ni sitter i glashus!
Sarkozy sade idag också att han vill att den permanenta krisfonden ESM ska sjösättas redan 2012. Frågan är hur han hade tänkt sig det rent praktiskt, då marknaden redan idag köpstrejkar vad gäller den "tillfälliga" räddningsfonden EFSF:s obligationer.
Den Hälsosamme Ekonomisten uppmärksammar att socialdemokratiske bloggaren Johan Westerholm ryter till mot Birgitta Ohlsson (FP) och Tommy Waidelich (S) i en debattartikel på SVT.
Det som förenar Ohlsson och Waidelich är att bägge förespråkar en politik där mer makt och mer regleringar förs över till Europanivån samt att en europeisk federation som konsekvens av detta kommer bli den yttersta resultatet. En politik har ett svagt stöd hos svenska väljare i allmänhet och i Tommy Waidelichs fall, ett mycket svagt stöd inom socialdemokratin i synnerhet.Vidare skriver han om euro-obligationer.
För, vad är Euro-obligationen? Det är i praktiken ett finansiellt massförstörelsevapen med samma svåröverskådliga grundkonstruktion som de kritiserade amerikanska bolåneobligationerna.Vår inhemska eurodebatt försiggår också på annat håll. Jonas Sjöstedt har skrivit en replik till Göran Färm.
Fler lån buntas ihop och styckas upp för att säljas vidare som generella obligationer på finansmarknaden. De bakomliggande säkerheterna, de olika staternas betalningsvilja och betalningsförmåga, döljs effektivt på detta sätt samtidigt som ett delstatsval i något av medlemsländerna helt utan förvarning kan förändra marknadsvärderingen av den sammantagna obligationen.
Om de amerikanska bolåneobligationerna var massförstörelsevapen i kiloton- format så är det som ligger på regeringschefernas bord något helt annat. Vi talar då om megaton.
Eurokrisen har flera olika orsaker. Hög skuldsättning i flera länder har bidragit till krisen. En oreglerad finanskapitalism med banker som tar enorma risker är an avgörande faktor i många länder. Jag delar inte Färms uppfattning att EU gör tillräckligt för att reglera bankerna. Tvärtom har viljan att rädda bankerna med stora tillskott av skattepengar i krisen och avreglering på finansområdet varit två grundpelare i EU:s politik. Men det går inte att bortse från att Euron i sig en av krisens huvudorsaker och nu gör det snudd på omöjligt för länder att ta sig ur krisen. Göran Färm, liksom många andra dogmatiska Euroanhängare, blundar för grundläggande ekonomiska fakta.Vad gäller eurons problem råder faktiskt konsensus mellan vettiga bedömare både från vänster och från höger. Jag måste återigen rekommendera Den Hälsosamme Ekonomistens utförliga förklaring av hur euron orsakat statsskuldsproblemen.
Euron påtvingar länder med helt olika ekonomiska förutsättningar samma penningpolitik. Först ledde det till kraftiga räntesänkningar i flera länder vilket ledde till lånebubblor, spekulation och stora prisökningar. Nu sitter samma länder fast i ett skruvstäd av usel konkurrenskraft, skulder och bankkris. Det har ett direkt samband med Euroräntan. Inte heller nu kan länderna anpassa ränta eller växelkurs till sin egen ekonomi. Med Euron sitter de fast i krisen.
Tillägg: förtydligat diagram.
2011-10-06
Dexia verkar värre än vad jag trodde
Stratfor har gjort en mycket lyssningsvärd analys av Dexia och Belgien. Det som framkommer där gör att Dexias fall ser ut att få värre konsekvenser än vad jag beskrivit tidigare idag och det som Andreas Cervenka beskrev häromdagen. Några intressanta bitar ur Stratfors analys, översatta till svenska.
Belgiens situation blir knappast bättre av att tillförordnade premiärministern Yves Leterme i mitten av september meddelade att han tänker avgå.
Men först blir det dödsspiral för Dexia. Aktien börsstoppades i eftermiddags efter att ha tappat över 17 procent. Det verkar också svårt för största ägarna belgiska och franska staterna att komma överens om hur Dexia ska styckas och/eller räddas.
På Dexias hemsida kan man läsa att "Votre épargne est totalement en sécurité chez Dexia!" "Dina besparingar är helt i säkerhet hos Dexia". Hur ska belgiska staten kunna garantera insatta pengar i banken om de inte lyckas låna själva?
P.S. E24 listar idag Europas 18 lägst värderade banker, som liksom Dexia får anses vara i riskzonen.
Men omstruktureringen [efter delförstatligandet i samband med finanskrisen 2008] har inte följt vad vi skulle anse vara en normal väg. Normalt görs det stora förändringar i ledningen och policyn anpassas rakt igenom för att se till att den typ av oförsiktighet som ledde till bankens problem från början inte kan hända igen. Dexia är dock inte en normal privatsparar- eller affärsbank. Istället kommer mycket av deras verksamhet från att leverera krediter till olika delar av den belgiska statsapparaten.Vad gäller möjligheterna till att stycka av delar och sälja dem:
När dessa enheter fick större kontroll över Dexia 2008, så uppmuntrade de inte Dexia att engagera sig i mer utlåning till privata företag, som faktiskt skulle kunna förbättra deras lånestock, utan uppmuntrade istället Dexia att investera mer i deras döda emissioner, vilket gav dem möjlighet att driva större underskott än de skulle ha kunnat annars.
För det första kommer inte försäljning av goda tillgångar i dagens läge att ge vad vi skulle anse är fullt marknadsvärde.Detta eftersom den pågående bankkrisen gör många andra banker ovilliga eller oförmögna att köpa delar av Dexia. Detta kommer att öka belgiska statens förluster i Dexia.
För det tredje, eftersom Dexia har en hävstång på 60:1 (som jämförelse hade Lehman Brothers bara 30:1) och den redan ägs till 35 procent av staten, är detta en bank som kommer att få betydligt större förluster än normalt eftersom den är ovanligt skadad.Och sist men inte minst.
För det fjärde är Dexia en viktig finansieringskälla för belgiska staten - nu finns den inte där längre. Belgien måste nu finna något annat sätt att få in pengar på de internationella marknaderna - inte bara för att täcka bankräddningen, utan även för att täcka sina normala aktiviteter.2010 hade Belgien ett underskott i statsfinanserna på cirka 4 procent av BNP och en statsskuld runt 100 procent av BNP - inte precis internationella långivares favoritland att låna ut till, vilket innebär höga räntor. Välkommen till BIGPIS-klubben, Belgien, dödsspiralen har börjat...
Belgiens situation blir knappast bättre av att tillförordnade premiärministern Yves Leterme i mitten av september meddelade att han tänker avgå.
Men först blir det dödsspiral för Dexia. Aktien börsstoppades i eftermiddags efter att ha tappat över 17 procent. Det verkar också svårt för största ägarna belgiska och franska staterna att komma överens om hur Dexia ska styckas och/eller räddas.
På Dexias hemsida kan man läsa att "Votre épargne est totalement en sécurité chez Dexia!" "Dina besparingar är helt i säkerhet hos Dexia". Hur ska belgiska staten kunna garantera insatta pengar i banken om de inte lyckas låna själva?
P.S. E24 listar idag Europas 18 lägst värderade banker, som liksom Dexia får anses vara i riskzonen.
Prenumerera på:
Inlägg (Atom)

 Inlägg


