Som läget ser ut nu för Sveriges och de globala finansmarknaderna har jag (och många med mig) svårt att tänka sig att vi skulle kunna få se ett uppåttryck på det svenska ränteläget. Fallande bostadspriser, som vi ju sett under hösten och lär få se mer av under 2018, lär snarast ge ett deflatoriskt tryck, vilket borde orsaka ett nedåttryck på räntorna i Sverige.
Därför tycker jag att det känns intressant att spekulera i ett tänkbart scenario för hur ränteläget i Sverige skulle kunna drivas uppåt. Därmed inte sagt att jag tycker att scenariot nedan känns troligt. Däremot kanske möjligt.
Låt oss anta att de svenska bostadspriserna fortsätter att sjunka under 2018 - något som inte känns helt orimligt. Med tanke på all panik som har spridits efter höstens lilla nedgång kan bostadspriserna mycket väl hamna i en självförstärkande nedåtspiral som håller i sig några år.
Eftersom stora delar av Sveriges ekonomi är beroende av bostäderna (och då framförallt köpebostäderna) kommer detta att drabba Sveriges ekonomi negativt. Bankerna kommer att gå sämre när färre vill låna mindre pengar till att köpa ny bostad. Byggbolagen kommer att drabbas av kraftigt minskad efterfrågan och felslagna mer eller mindre spekulativa byggprojekt. Hela det konsumtionsinriktade komplex som lever på inrednings- och renoveringstrenderna kommer att sjunka ihop som en felslagen sufflé - möbelaffärer, byggvaruhus m.fl. Även övrig konsumtion kommer att drabbas - vi vet att cirka 25 procent av prisökningar på bostäder tas ut som ökad konsumtion. Vid prisnedgångar torde för det första denna konsumtionseffekt försvinna och istället förbytas i en konsumtionsminskning av motsvarande omfattning. Med tanke på hur stor andel av BNP som utgörs av hushållens konsumtionsutgifter handlar det om ett BNP-sänke på drygt 2 procent.
Framförallt kommer vi att få se en negativ kreditimpuls för bolånen och till och med en minskning av hushållens lån till bostadsköp. Detta sänker konsumtionen och hänger förstås ihop med det som jag beskriver i förra stycket.
Dessa nedgångar i svensk ekonomi kommer att göra att utländska investerare drar tillbaks sina investeringar. Detta orsakar i sin tur att den svenska kronan faller mot övriga större valutor. Spekulanter kan också driva kronkursen vidare nedåt.
Den fallande svenska kronan kommer i sin tur att orsaka prisinflation på grund av ökade priser för importerade varor.
Nu kommer vi till en intressant bit av scenariot. Riksbanken siktar ju idag mot ett inflationsmål runt två procent årlig KPI-ökning. Får vi för hög prisinflation måste Riksbanken isåfall höja räntan för att följa sitt mål.
Game over.
Så känns detta som ett möjligt scenario? Om inte - var finns svagheterna i scenariot?
Visar inlägg med etikett deflation. Visa alla inlägg
Visar inlägg med etikett deflation. Visa alla inlägg


2016-06-14
Negativa räntor på en tredjedel av statsskulderna
Nyligen rapporterade Fitch att nästan en tredjedel av världens utestående statspapper nu har negativ ränta! Det rörde sig per 31 maj om 10,4 biljoner dollar i statsobligationer och statsskuldsväxlar, varav 70 procent med långa löptider och 30 procent med korta.
Igår sällade sig Tyskland till Japan och Schweiz i klubben "negativ ränta på tioåriga statsobligationer". Större delen av de statspapper med positiv ränta som återstår är USA:s.
Negativa räntor var innan Finanskrisen 2008 otänkbara annat än teoretiskt. Gradvis har världen i spåren av centralbankernas försök att sparka igång ekonomin vant sig vid negativa räntor. Detta är världshistoriens största ekonomiska experiment - vi vet ännu inte vad slutresultatet kommer att bli, eftersom det bara pågått några år. Att ge sig ut på okänd mark på detta vis är ett tecken på desperation hos centralbankerna.
Detta ränteläge innebär på sikt svåra negativa effekter för vissa delar av det globala finanssystemet.
Framförallt får försäkringsbolag och pensionsfonder allt svårare att täcka upp sina framtida löften till pensionärer och kommer på sikt med negativa eller låga räntor att tvingas skriva ner dessa löften.
Ännu har inte bankerna i någon större skala vågat införa negativa räntor på kontoinnehav, vilket gör att deras räntenetto försämras och deras kapitalkostnader ökar. De negativa räntorna och kvantitativa lättnaderna ska i teorin stimulera bankernas kreditgivning och därmed ekonomin, men det kan alltså få motsatt effekt, då ett försämrat räntenetto kan göra bankerna mer ovilliga att låna ut. I alla fall så länge de inte vågar i stor skala införa negativa räntor på insättningar. Den första banken som går under noll i insättningsränta kommer troligen att straffas hårt av företag och privatpersoner som flyttar sina pengar till andra banker, även vid en minimal negativ ränta på säg 0,05 procent. Nollränta utgör här en mycket trolig absolut smärtgräns.
Negativa räntor på längre löptider kan också driva ner de långsiktiga inflationsförväntningarna, vilket är precis motsatsen till den effekt som centralbankerna hoppas på.
Låga eller negativa räntor kan också, genom att de minskar risken för att en låntagare inte kan betala sin ränta, skapa "zombie-banker", som väljer att inte ta tag i sina dåliga lån. Detta har vi sett i Japan, som haft ultralågt ränteläge länge.
Vad gäller svenska statspapper kan vi konstatera att räntorna på alla löptider upp till två år varit negativa sedan mer än ett år. I februari i år sjönk även räntan på femåriga svenska statsobligationer under noll och i förra veckan sjönk räntan även på de sjuåriga under noll. Vi väntar nu på tioåringen under noll (nu 0,48 procent och fallande).
 Ingen inflation i sikte, men däremot en ny spännande finanskris.
Igår sällade sig Tyskland till Japan och Schweiz i klubben "negativ ränta på tioåriga statsobligationer". Större delen av de statspapper med positiv ränta som återstår är USA:s.
Negativa räntor var innan Finanskrisen 2008 otänkbara annat än teoretiskt. Gradvis har världen i spåren av centralbankernas försök att sparka igång ekonomin vant sig vid negativa räntor. Detta är världshistoriens största ekonomiska experiment - vi vet ännu inte vad slutresultatet kommer att bli, eftersom det bara pågått några år. Att ge sig ut på okänd mark på detta vis är ett tecken på desperation hos centralbankerna.
Detta ränteläge innebär på sikt svåra negativa effekter för vissa delar av det globala finanssystemet.
Framförallt får försäkringsbolag och pensionsfonder allt svårare att täcka upp sina framtida löften till pensionärer och kommer på sikt med negativa eller låga räntor att tvingas skriva ner dessa löften.
Ännu har inte bankerna i någon större skala vågat införa negativa räntor på kontoinnehav, vilket gör att deras räntenetto försämras och deras kapitalkostnader ökar. De negativa räntorna och kvantitativa lättnaderna ska i teorin stimulera bankernas kreditgivning och därmed ekonomin, men det kan alltså få motsatt effekt, då ett försämrat räntenetto kan göra bankerna mer ovilliga att låna ut. I alla fall så länge de inte vågar i stor skala införa negativa räntor på insättningar. Den första banken som går under noll i insättningsränta kommer troligen att straffas hårt av företag och privatpersoner som flyttar sina pengar till andra banker, även vid en minimal negativ ränta på säg 0,05 procent. Nollränta utgör här en mycket trolig absolut smärtgräns.
Negativa räntor på längre löptider kan också driva ner de långsiktiga inflationsförväntningarna, vilket är precis motsatsen till den effekt som centralbankerna hoppas på.
Låga eller negativa räntor kan också, genom att de minskar risken för att en låntagare inte kan betala sin ränta, skapa "zombie-banker", som väljer att inte ta tag i sina dåliga lån. Detta har vi sett i Japan, som haft ultralågt ränteläge länge.
Vad gäller svenska statspapper kan vi konstatera att räntorna på alla löptider upp till två år varit negativa sedan mer än ett år. I februari i år sjönk även räntan på femåriga svenska statsobligationer under noll och i förra veckan sjönk räntan även på de sjuåriga under noll. Vi väntar nu på tioåringen under noll (nu 0,48 procent och fallande).
2015-12-01
Negativa räntor "överallt"
Se på följande bild, som visar ett urval av viktiga statsobligationer i Europa som nu har negativa räntor.
 Notera att även tidigare krisländer såsom Irland, Italien och Spanien (vars problem knappast kan anses lösta även om situationen förbättrats) nu har negativa räntor åtminstone på kortare löptider.
Välkomna till vår nya absurda finansvärld!
Säg hej till deflationen!

Välkomna till vår nya absurda finansvärld!
Säg hej till deflationen!
2015-06-25
Svensk QE-fail
Bloomberg noterar att Riksbankens kvantitativa lättnader inte ser ut att ge avsedd effekt. Enligt teorin ska kvantitativa lättnader (QE) sänka räntan på längre löptider, men istället har räntorna stigit.
När Riksbanken införde de första kvantitativa lättnaderna i februari och samtidigt sänkte sin styrränta från 0 till -0,1 procent låg räntan på svenska tioåriga statsobligationer runt 0,5 procent. Därefter steg den ett tag till 0,8 procent, men föll sedan igen. I mitten av mars, när de utökade de kvantitativa lättnaderna och sänkte styrräntan till -0,25 procent låg räntan på tioåriga svenska statsobligationer runt 0,4 procent. Till att börja med sjönk räntan till drygt 0,2 procent i mitten av april, men därefter har den stigit och ligger nu på över 1 procent. Effekten har även synts på tvååriga och femåriga svenska statsobligationer, där räntorna stigit de senaste månaderna.
Visserligen har spreaden mot motsvarande tyska statsobligationer minskat i två omgångar i samband med de båda QE- och räntebeskeden, men därefter ser det inte ut att ha hänt så mycket. Snarare har spreaden krupit uppåt den senaste tiden, se diagrammet nedan.
 Riksbankens QE-program har orsakat brist på statsobligationer på den viktiga repomarknaden. Programmet ligger på ungefär 14 procent av den totala marknaden för svenska statsobligationer. Både SEB och Danske Bank säger att ytterligare kvantitativa lättnader skulle minska den redan begränsade marknaden för svenska statsobligationer.
Den svenska valutan har också stärkts mot de flesta valutor (t.ex. euro, norska kronor och USA-dollar), vilket exemplifieras med Kronindex (KIX) i diagrammet nedan (uppåt = svagare krona, nedåt = starkare krona).
 Den starkare kronan håller såklart KPI-inflationen låg när importpriserna (i svenska kronor) sjunker.
 Som synes ligger årstakten för konsumentprisindex KPI fortfarande runt nollan och KPIF ligger fortfarande långt från Riksbankens inflationsmål på två procent per år. När ska de utlovade effekterna av räntesänkningar och kvantitativa lättnader komma och KPI-inflationstakten stiga till målet på två procent? Nu har Riksbanken hållit på med räntesänkningar i drygt två år och prisinflationstakten är fortsatt mycket låg. Är det inte dags för Riksbanken att inse att de har hamnat vid vägs ände och tänka om sin penningpolitik och dess mål.
Däremot finns det inflation i Sverige, som jag påpekat flera gånger tidigare - det är bara det att den inte syns i KPI. Hushållens krediter stiger i en årstakt på 6,5 procent (se diagram nedan), vilket är betydligt högre än både BNP och KPI-inflation. Även de icke-finansiella företagens krediter stiger i en årstakt som är högre än BNP och KPI.
 Och penningmängden ökar snabbt, vilket mått man än använder, se diagram nedan.
 Vart går då alla dessa ökningar av krediter och penningmängd? Ja, de går uppenbarligen inte till sådant som mäts med KPI. Istället går de till att buda upp tillgångsvärden. Den svenska börsen har visserligen fallit en bit sedan toppen i slutet av april, men har ändå stigit sanslöst de senaste åren. Och bostadspriserna stiger, och börjar nu nå rent stratosfäriska nivåer. Jag märker nu att många bekanta som tidigare varit tveksamma till mitt tal om bostadsbubbla börjar nu ställa sig undrande till nuvarande prisnivå på bostäder.
Som jag påpekade för ett tag sedan så leder låga räntor till felinvesteringar. Det ser vi nu när rekordstora pengar pytsas in i bostadsmarknaden.
Apropå bostadsmarknaden noterade jag idag att polisen säger att handeln med svartkontrakt står för en allt större del av den organiserade brottsligheten och kan kopplas till flera mord och omfattande penningtvätt. Grattis till alla politiker som format den nuvarande svenska bostadspolitiken och bostadsmarknaden! Ni har skapat ett flerhövdat monster!
När Riksbanken införde de första kvantitativa lättnaderna i februari och samtidigt sänkte sin styrränta från 0 till -0,1 procent låg räntan på svenska tioåriga statsobligationer runt 0,5 procent. Därefter steg den ett tag till 0,8 procent, men föll sedan igen. I mitten av mars, när de utökade de kvantitativa lättnaderna och sänkte styrräntan till -0,25 procent låg räntan på tioåriga svenska statsobligationer runt 0,4 procent. Till att börja med sjönk räntan till drygt 0,2 procent i mitten av april, men därefter har den stigit och ligger nu på över 1 procent. Effekten har även synts på tvååriga och femåriga svenska statsobligationer, där räntorna stigit de senaste månaderna.
Visserligen har spreaden mot motsvarande tyska statsobligationer minskat i två omgångar i samband med de båda QE- och räntebeskeden, men därefter ser det inte ut att ha hänt så mycket. Snarare har spreaden krupit uppåt den senaste tiden, se diagrammet nedan.
Den svenska valutan har också stärkts mot de flesta valutor (t.ex. euro, norska kronor och USA-dollar), vilket exemplifieras med Kronindex (KIX) i diagrammet nedan (uppåt = svagare krona, nedåt = starkare krona).
Däremot finns det inflation i Sverige, som jag påpekat flera gånger tidigare - det är bara det att den inte syns i KPI. Hushållens krediter stiger i en årstakt på 6,5 procent (se diagram nedan), vilket är betydligt högre än både BNP och KPI-inflation. Även de icke-finansiella företagens krediter stiger i en årstakt som är högre än BNP och KPI.
Som jag påpekade för ett tag sedan så leder låga räntor till felinvesteringar. Det ser vi nu när rekordstora pengar pytsas in i bostadsmarknaden.
Apropå bostadsmarknaden noterade jag idag att polisen säger att handeln med svartkontrakt står för en allt större del av den organiserade brottsligheten och kan kopplas till flera mord och omfattande penningtvätt. Grattis till alla politiker som format den nuvarande svenska bostadspolitiken och bostadsmarknaden! Ni har skapat ett flerhövdat monster!
2015-02-12
Räntevansinne!
Idag bestämde sig då Riksbanken för att sänka sin styrränta till negativ (-0,1 procent). Dessutom ska de genomföra kvantitativa lättnader av symbolisk storlek genom att stödköpa statsobligationer för 10 miljarder kronor.
Vad gäller den deflation eller låga inflation vi nu ser samt valet av inflationsmått så skrev jag nyligen:
En låg styrränta driver ner bolåneräntorna och det kommer att blåsa upp den svenska bostadsbubblan ytterligare. All annan form av spekulation och konsumtion för lånade pengar blir också mer lönsam.
Låga räntor gör läget svettigt för livförsäkringsbolagen och deras traditionella pensionsförsäkringar.
Förutom de skadliga effekter jag tagit upp ovan finns säkerligen andra effekter. SvD:s Sara L Bränström skriver:
"Den svenska konjunkturen stärks men inflationen är för låg"Det går trots att inflationen är låg bra för Sverige! Men Riksbanken är fullständigt fixerad vid ett inflationsmål som bygger på att bevaka en variabel (prisinflationen mätt med KPI) som inte längre är relevant för penningpolitiken. På grund av denna fixering genomför Riksbanken ett fullständigt vansinnigt penningpolitiskt experiment trots att Sverige inte upplever någon kris! Och detta experiment lär inte ha den effekt som Riksbanken hoppas på. Som Cornucopia påpekar:
"definitionen av idioti är att upprepa något och förvänta sig ett annat resultat än tidigare"Har de räntesänkningar Riksbanken hittills genomfört drivit upp KPI-inflationen mot tvåprocentsmålet? Nej, KPI- och KPIF-inflationen ligger fortfarande kvar en bra bit under två procent och visar ingen som helst tendens till vändning uppåt! Detta tre år efter att Riksbanken påbörjade sin senaste sekvens av räntesänkningar! Har nollräntan i andra länder haft någon övertygande effekt på att driva upp KPI-inflationen mot ett tvåprocentsmål? Nej, det går inte att se något sådant samband i de länder som haft näranollränta! Ändå fortsätter Riksbanken med absurda räntesänkningar!
Vad gäller den deflation eller låga inflation vi nu ser samt valet av inflationsmått så skrev jag nyligen:
ingen "dålig" deflation. Priserna sjunker eller stiger väldigt lite, men våra löner fortsätter att stiga - reallönerna steg från 2012 till 2013 med 2,0 procent för arbetare och 2,8 procent för tjänstemän. Riksbanken och även dess belackare är dock uppenbarligen oroade över att just det inflationsmått man valt inte når upp till det godtyckligt valda mål man satt upp.Cornucopia citerar idag Tractions VD Peter Stillström:
[...]
Kikar man på bostadspriser eller börsindex är det dock uppenbart var inflationen yttrat sig de senaste åren - det är bara det att dessa variabler inte finns med i Riksbankens försök att mäta inflationen. Någonstans är Riksbankens modeller och metoder uppenbarligen felaktiga
"Det är tydligt att många nationalekonomer bygger sina modeller på ofullständiga parametrar och därmed drar felaktiga slutsatser av verkligheten. De tror lite naivt att företagen kommer att investera mer om rådande låga räntor sänks ytterligare, vilket dock de flesta inser inte kommer ske i mätbar omfattning. Istället bidrar aktiviteterna till uppbyggnad av finansiella bubblor, ökad skuldsättning och stundom ett osunt konsumtionsbeteende."De problem som negativ eller mycket låg ränta orsakar har jag redan beskrivit när jag skrev om Danmarks ränteproblem.
En låg styrränta driver ner bolåneräntorna och det kommer att blåsa upp den svenska bostadsbubblan ytterligare. All annan form av spekulation och konsumtion för lånade pengar blir också mer lönsam.
Låga räntor gör läget svettigt för livförsäkringsbolagen och deras traditionella pensionsförsäkringar.
"Livbolagen har fortsatt problem med att hålla garantierna de en gång ställde till spararna, eftersom ränteplaceringarna just nu ger så lite".Vi kan också se fram emot negativ ränta på bankkonton, eller åtminstone höjda avgifter. I dagsläget säger storbankerna att de vill undvika negativ ränta på bankkonton, men SEB:s VD Annika Falkengren har tidigare inte varit främmande för tanken:
"Småspararna ska inte behöva oroa sig för att det blir lägre än noll. Men jag kan inte garantera det"Christina Söderberg, sparekonom på jämförelsesajten Compricer och alltså inte jävig som de bankrepresentanter som tillfrågats, tror att det kommer att bli avgifter på ett par hundra kronor per år på bankkonton. Jag misstänker också det. Som jag tidigare har påpekat betalar de flesta redan idag en avgift för att kunna använda sina pengar och fler och högre avgifter lär tillkomma. Det handlar om långsam tillvänjning.
Förutom de skadliga effekter jag tagit upp ovan finns säkerligen andra effekter. SvD:s Sara L Bränström skriver:
"Faktum är att få vet hur det påverkar ekonomin i stort. Det räntelandskap som vi nu ser framför oss är nytt. Inte ens ekonomerna har svaren på vad det innebär."Resultatet av experimentet med först näranollränta och sedan negativ ränta lär inte visa sig på en gång utan först efter ett tag, men en sak vi kan vara tämligen säkra på är att prisinflationen mätt med KPI inte kommer att komma upp till tvåprocentsmålet.
2015-02-08
Kinas kreditbubbla
Igår citerade och kommenterade jag lite från rapporten från McKinsey med titeln "Debt and (Not Much) Deleveraging", som Doug Noland refererar till i senaste Credit Bubble Bulletin. Där finns också en del som är särskilt intressant, nämligen den om Kina.
Det är alltså egentligen sedan 2007 som Kina haft slutstadiet av en stor kreditbubbla. Hushållen står för en ganska liten del av krediterna, men deras skulder har stigit mycket mycket snabbt.
Och det ser ut att bli allt mindre effekt av de tillkommande krediterna. Kinas (icke inflationsjusterade) BNP växte från 1,2 biljoner dollar år 2000 till 3,5 biljoner dollar år 2007, alltså med 190 procent, samtidigt som skulderna växte med 250 procent. Från 2007 till 2014 växte BNP till 10,4 biljoner dollar, alltså med 197 procent, samtidigt skulderna växte med 281 procent bara fram till andra kvartalet 2014 - till årets slut lär de ha växt ännu mer.
Att Kinas BNP stiger så snabbt är inte heller så konstigt när krediterna samtidigt växer så snabbt. Det är precis som i många andra historiska fall så att det som ser ut som ett ekonomiskt under i själva verket är vettlös kreditdriven expansion. När expansionen förr eller senare stoppar så visar sig krediterna till stora delar ha gått till värdelösa investeringar. David Stockman gör själv jämförelsen med Grekland under början av 00-talet.
Ett problem med Kinas BNP och krediter är att för närvarande består nästan hälften av BNP av investeringar i fasta tillgångar såsom fastigheter, industri och infrastruktur. Detta är extremt om man ser både historiskt och jämfört med andra länder. 2007 låg investeringarna på 39 procent av BNP, 2000 på 34 procent. I Japan och Sydkorea stod investeringarna aldrig för mer än 30 procent av BNP ens under deras snabbaste tillväxtfaser. Dessa kinesiska investeringar finansieras med lånade pengar och med tanke på hastigheten så är det nästan garanterat att det gjorts många felinvesteringar.
Förra året spenderade Kina närmare 5 biljoner dollar på investeringar, vilket är mer än vad Europa och USA tillsammans spenderade totalt på fasta investeringar! När den kinesiska kreditbubblan väl spricker lär det bli en kraftigt minskad efterfrågan på råvaror såsom stål och koppar på världsmarknaden, vilket i sin tur kommer att ge ett starkt prisdeflationstryck. Ovälkommet för exempelvis ett EU där många länder redan idag ligger i eller på gränsen till prisdeflation.
En annan skribent som är inne på att Kina kan komma att ge ett starkt deflationstryck på övriga världen är Ambrose Evans-Pritchard på Telegraph. Han säger också att Kina har upptäckt att de inte kan blåsa ur en kreditbubbla på ett säkert sätt.
Evans-Pritchard pekar på tecken på att den kinesiska kreditbubblan nu nått slutet. Bostadspriserna föll 4,3 procent i december och de senaste tre månaderna har mängden färdigställd yta minskat med 30 procent.
Eftersom landförsäljning ger de lokala myndigheterna 25 procent av deras inkomster kommer ett fall på fastighetsmarknaden att drabba deras budgetar. Fjärde kvartalet förra året föll inkomster från landförsäljning med 21 procent.
Evans-Pritchard anser att det troligen går att driva Kinas kreditbubbla vidare, men kanske bara med omkring 4 biljoner dollar till, sedan är det definitivt slut.
Evans-Pritchard är också inne på det som han anser kommer att sprida deflationstryck från Kina, nämligen när Kina devalverar yuanen. Jag är dock inte lika säker som Evans-Pritchard på att vi kommer att få se en kinesisk devalvering inom den närmaste tiden.
Så kom igår nyheten att Kinas import föll stort i januari, närmare bestämt med 20 procent jämfört med förra året, vilket leder till ett rekordstort handelsöverskott. Detta fall för importen var fullständigt överraskande för analytikerna, som förväntat sig ett fall på bara 3 procent. Även om handelsöverskottet var rekordstort så minskade exporten med 3,3 procent, när analytikerna förväntade sig en ökning på 6,3 procent. Det talas om effekter av det kinesiska nyåret i sammanhanget, men det låter som en bortförklaring - det borde inte ge så stora effekter och borde även ha förutsetts av de överraskade analytikerna.
Sammantaget ser det alltså ut som om Kinas ekonomi kan vara på väg in i en vägg, men kraschen kan skjutas upp ett tag till av åtgärder från centralbanken.
Kinas totala skuld har fyrfaldigats sedan 2007 och har nått 28 biljoner dollar, vilket är 37 procent av den globala skuldtillväxten.Börjar man gräva i detaljerna vad gäller Kina blir det ännu mer intressant.
Fram till inte alltför länge sedan åtföljdes Kinas makalösa ekonomiska tillväxt inte av en signifikant ökning av hävstången. Från 2000 till 2007 växte de totala skulderna endast något snabbare än BNP och nådde 158 procent av BNP, vilket är en nivå i linje med andra framväxande ekonomier. Sedan dess har skulderna stigit snabbt. I mitten av 2014 hade Kinas totala skulder nått 282 procent av BNP, vilket är betydligt högre än genomsnittet för framväxande ekonomier och högre än vissa avancerade ekonomier såsom Australien, USA, Tyskland och Kanada. Den kinesiska ekonomin har dragit på sig 20,8 biljoner dollar i nya skulder sedan 2007, vilket är mer än en tredjedel av den globala skuldtillväxten. Kina har nu en av de högsta nivåerna på [icke-finansiella] företags skulder i världen med 125 procent av BNP. Genom historien och över olika länder har en snabb skuldtillväxt ofta följts av finanskris. Frågan idag är huruvida Kina kommer att undvika denna väg och minska kredittillväxten i tid utan att onödigtvis skada den ekonomiska tillväxten.Svaret är förstås enkelt - det kommer inte att gå att minska kredittillväxten utan att det skadar BNP-tillväxten. Det har inte fungerat någon annanstans och kommer inte att göra det här heller.
Det är alltså egentligen sedan 2007 som Kina haft slutstadiet av en stor kreditbubbla. Hushållen står för en ganska liten del av krediterna, men deras skulder har stigit mycket mycket snabbt.
Kinas hushållsskulder har nästan fyrfaldigats och har stigit från 1 biljon dollar 2007 till 3,8 biljoner dollar andra kvartalet 2014. Sedan 2007 har summan av bolån stigit med 21 procent per år.Och fastighetssektorn står för en stor andel av skulderna.
Vi uppskattar att nästan hälften av skulderna hos kinesiska hushåll, företag och offentlig sektor är direkt eller indirekt kopplat till fastigheter, med en totalsumma på så mycket som 9 biljoner dollar.McKinseys rapport tittar bara på perioden 2007-2014, men tittar man längre bak, vilket David Stockman gör så ser man att Kinas totala kreditmängd ökat från endast 2,1 biljoner dollar år 2000 till 7,4 biljoner år 2007 till 28,2 biljoner dollar 2014. Det handlar alltså om ett fjortonfaldigande av skuldmängden på endast fjorton år!!
Och det ser ut att bli allt mindre effekt av de tillkommande krediterna. Kinas (icke inflationsjusterade) BNP växte från 1,2 biljoner dollar år 2000 till 3,5 biljoner dollar år 2007, alltså med 190 procent, samtidigt som skulderna växte med 250 procent. Från 2007 till 2014 växte BNP till 10,4 biljoner dollar, alltså med 197 procent, samtidigt skulderna växte med 281 procent bara fram till andra kvartalet 2014 - till årets slut lär de ha växt ännu mer.
Att Kinas BNP stiger så snabbt är inte heller så konstigt när krediterna samtidigt växer så snabbt. Det är precis som i många andra historiska fall så att det som ser ut som ett ekonomiskt under i själva verket är vettlös kreditdriven expansion. När expansionen förr eller senare stoppar så visar sig krediterna till stora delar ha gått till värdelösa investeringar. David Stockman gör själv jämförelsen med Grekland under början av 00-talet.
Ett problem med Kinas BNP och krediter är att för närvarande består nästan hälften av BNP av investeringar i fasta tillgångar såsom fastigheter, industri och infrastruktur. Detta är extremt om man ser både historiskt och jämfört med andra länder. 2007 låg investeringarna på 39 procent av BNP, 2000 på 34 procent. I Japan och Sydkorea stod investeringarna aldrig för mer än 30 procent av BNP ens under deras snabbaste tillväxtfaser. Dessa kinesiska investeringar finansieras med lånade pengar och med tanke på hastigheten så är det nästan garanterat att det gjorts många felinvesteringar.
Förra året spenderade Kina närmare 5 biljoner dollar på investeringar, vilket är mer än vad Europa och USA tillsammans spenderade totalt på fasta investeringar! När den kinesiska kreditbubblan väl spricker lär det bli en kraftigt minskad efterfrågan på råvaror såsom stål och koppar på världsmarknaden, vilket i sin tur kommer att ge ett starkt prisdeflationstryck. Ovälkommet för exempelvis ett EU där många länder redan idag ligger i eller på gränsen till prisdeflation.
En annan skribent som är inne på att Kina kan komma att ge ett starkt deflationstryck på övriga världen är Ambrose Evans-Pritchard på Telegraph. Han säger också att Kina har upptäckt att de inte kan blåsa ur en kreditbubbla på ett säkert sätt.
Evans-Pritchard pekar på tecken på att den kinesiska kreditbubblan nu nått slutet. Bostadspriserna föll 4,3 procent i december och de senaste tre månaderna har mängden färdigställd yta minskat med 30 procent.
Eftersom landförsäljning ger de lokala myndigheterna 25 procent av deras inkomster kommer ett fall på fastighetsmarknaden att drabba deras budgetar. Fjärde kvartalet förra året föll inkomster från landförsäljning med 21 procent.
Evans-Pritchard anser att det troligen går att driva Kinas kreditbubbla vidare, men kanske bara med omkring 4 biljoner dollar till, sedan är det definitivt slut.
Evans-Pritchard är också inne på det som han anser kommer att sprida deflationstryck från Kina, nämligen när Kina devalverar yuanen. Jag är dock inte lika säker som Evans-Pritchard på att vi kommer att få se en kinesisk devalvering inom den närmaste tiden.
Så kom igår nyheten att Kinas import föll stort i januari, närmare bestämt med 20 procent jämfört med förra året, vilket leder till ett rekordstort handelsöverskott. Detta fall för importen var fullständigt överraskande för analytikerna, som förväntat sig ett fall på bara 3 procent. Även om handelsöverskottet var rekordstort så minskade exporten med 3,3 procent, när analytikerna förväntade sig en ökning på 6,3 procent. Det talas om effekter av det kinesiska nyåret i sammanhanget, men det låter som en bortförklaring - det borde inte ge så stora effekter och borde även ha förutsetts av de överraskade analytikerna.
Sammantaget ser det alltså ut som om Kinas ekonomi kan vara på väg in i en vägg, men kraschen kan skjutas upp ett tag till av åtgärder från centralbanken.
2015-01-14
Deflation eller inflation?
Igår rapporterade SCB att prisinflationen mätt med KPI fortfarande är negativ. Däremot är prisinflationen mätt med KPIF (som räknar bort ränteförändringar) fortfarande svagt positiv, om än en bra bit under Riksbankens inflationsmål på 2 procent per år. I diagrammet nedan ser ni 12-månadersförändringen för KPI och KPIF, samt även Riksbankens reporänta.
 Det finns uppenbarligen en väldigt stark underliggande trend av prisdeflation, eftersom Riksbanken har hållit på att sänka styrräntan sedan december 2011 och (pris)inflationstakten ändå fortsatt att sjunka.
Notera dock att som Cornucopia påpekar är det ingen "dålig" deflation. Priserna sjunker eller stiger väldigt lite, men våra löner fortsätter att stiga - reallönerna steg från 2012 till 2013 med 2,0 procent för arbetare och 2,8 procent för tjänstemän. Riksbanken och även dess belackare är dock uppenbarligen oroade över att just det inflationsmått man valt inte når upp till det godtyckligt valda mål man satt upp. Därför glunkas det nu från bland annat SEB om att Riksbanken kan komma att sänka sin reporänta från 0 till -0,1 procent vid nästa möte. Då blir verkligen Sverige ett föregångsland inom penningpolitiken! Negativ styrränta är nämligen "terra incognita" för penningpolitiken (även om vissa räntor blir negativa som följd av en styrränta på noll procent). De länder som nått ner till nollränta har försökt sig på kvantitativa lättnader istället för negativ styrränta. Det blir om Riksbanken följer stalltipsen intressant1 att leva i ett penningpolitiskt experiment!
Kikar man på bostadspriser eller börsindex är det dock uppenbart var inflationen yttrat sig de senaste åren - det är bara det att dessa variabler inte finns med i Riksbankens försök att mäta inflationen. Någonstans är Riksbankens modeller och metoder uppenbarligen felaktiga, men jag är inte expert på penningpolitik och kan inte peka ut exakt var och inte heller presentera några genomtänkta alternativ.
Penningmängden fortsätter att växa - M1 för närvarande med en årstakt av 10,4 procent och M3 med en årstakt av 4,3 procent. M2, som är det penningmängdsmått jag anser vara "sannast" (M3 innehåller en del "dubbelräkning"), stiger med 5,4 procent i årstakt. Hushållens lån ökar med 5,9 procent i årstakt. Alla dessa siffror är på tillväxttakter som är snabbare än den årliga BNP-tillväxten som senast uppmättes till 2,1 procent. Det är alltså inte förvånande att vi då ser inflationseffekter någonstans, om än inte i konsumentpriserna utan istället i bostäder och aktier.
Med tanke på hur oljepriset har sjunkit (mer än halverats sedan i somras) borde det inte heller bli något större prisinflationstryck framöver, då de flesta handelsvaror och tjänster har oljebaserade bränslen i större delen av produktionskedjan. Det sjunkande oljepriset (i dollar räknat) motverkas dock delvis av att den svenska kronan tappat 26 procent i värde mot dollarn sedan i våras, men nettoeffekten ser dock fortfarande ut att vara prisdeflatorisk.
Ser man på kurvan för KPIF i diagrammet ovan ser det ut att vara en tämligen stabil nedtrend sedan 2008-2009. Detta tämligen oberoende av vad Riksbankens råkat sätta sin reporänta till. Det tycks mig alltså vara så att penningpolitiken i nuvarande form förlorat sin effekt. Dags att tänka "utanför garderoben"?
1. Förhoppningsvis inte "intressant" som i den kinesiska förbannelsen "may you live in interesting times"
Notera dock att som Cornucopia påpekar är det ingen "dålig" deflation. Priserna sjunker eller stiger väldigt lite, men våra löner fortsätter att stiga - reallönerna steg från 2012 till 2013 med 2,0 procent för arbetare och 2,8 procent för tjänstemän. Riksbanken och även dess belackare är dock uppenbarligen oroade över att just det inflationsmått man valt inte når upp till det godtyckligt valda mål man satt upp. Därför glunkas det nu från bland annat SEB om att Riksbanken kan komma att sänka sin reporänta från 0 till -0,1 procent vid nästa möte. Då blir verkligen Sverige ett föregångsland inom penningpolitiken! Negativ styrränta är nämligen "terra incognita" för penningpolitiken (även om vissa räntor blir negativa som följd av en styrränta på noll procent). De länder som nått ner till nollränta har försökt sig på kvantitativa lättnader istället för negativ styrränta. Det blir om Riksbanken följer stalltipsen intressant1 att leva i ett penningpolitiskt experiment!
Kikar man på bostadspriser eller börsindex är det dock uppenbart var inflationen yttrat sig de senaste åren - det är bara det att dessa variabler inte finns med i Riksbankens försök att mäta inflationen. Någonstans är Riksbankens modeller och metoder uppenbarligen felaktiga, men jag är inte expert på penningpolitik och kan inte peka ut exakt var och inte heller presentera några genomtänkta alternativ.
Penningmängden fortsätter att växa - M1 för närvarande med en årstakt av 10,4 procent och M3 med en årstakt av 4,3 procent. M2, som är det penningmängdsmått jag anser vara "sannast" (M3 innehåller en del "dubbelräkning"), stiger med 5,4 procent i årstakt. Hushållens lån ökar med 5,9 procent i årstakt. Alla dessa siffror är på tillväxttakter som är snabbare än den årliga BNP-tillväxten som senast uppmättes till 2,1 procent. Det är alltså inte förvånande att vi då ser inflationseffekter någonstans, om än inte i konsumentpriserna utan istället i bostäder och aktier.
Med tanke på hur oljepriset har sjunkit (mer än halverats sedan i somras) borde det inte heller bli något större prisinflationstryck framöver, då de flesta handelsvaror och tjänster har oljebaserade bränslen i större delen av produktionskedjan. Det sjunkande oljepriset (i dollar räknat) motverkas dock delvis av att den svenska kronan tappat 26 procent i värde mot dollarn sedan i våras, men nettoeffekten ser dock fortfarande ut att vara prisdeflatorisk.
Ser man på kurvan för KPIF i diagrammet ovan ser det ut att vara en tämligen stabil nedtrend sedan 2008-2009. Detta tämligen oberoende av vad Riksbankens råkat sätta sin reporänta till. Det tycks mig alltså vara så att penningpolitiken i nuvarande form förlorat sin effekt. Dags att tänka "utanför garderoben"?
1. Förhoppningsvis inte "intressant" som i den kinesiska förbannelsen "may you live in interesting times"
2014-12-28
Negativ ränta övervägs i Danmark
Jag skrev för någon månad sedan om hur tyska banken Skatbank inför negativ ränta på konton med stora tillgodohavanden. Nu kryper den negativa räntan närmre Sverige, då danska banker överväger negativ inlåningsränta.
Lågränteekonomin som skapats av centralbankerna skapar problem. Förutom negativ ränta är det även så att vid låga räntor så görs det många felinvesteringar. Verksamheter som egentligen inte skulle vara lönsamma blir det på grund av det låga ränteläget.
När kommer negativ ränta till Sverige?
Lågränteekonomin som skapats av centralbankerna skapar problem. Förutom negativ ränta är det även så att vid låga räntor så görs det många felinvesteringar. Verksamheter som egentligen inte skulle vara lönsamma blir det på grund av det låga ränteläget.
När kommer negativ ränta till Sverige?
2014-11-20
Cervenka sågar också abenomin
Knappt hade jag hunnit publicera min beskrivning av vad som misslyckats i premiärminister Abes försök att sparka igång Japans ekonomi förrän SvD publicerade en teveintervju med Andreas Cervenka om Japans problem. Lyssna även på den!
Och läs vad Cervenka skrev i början av november om Japans kamp mot kollapsen.
Och läs vad Cervenka skrev i början av november om Japans kamp mot kollapsen.
Stödköpen motsvarar 15 procent av Japans BNP per år. Som jämförelse kan nämnas att Federal Reserves nyligen avslutade program som mest summerade till runt 6 procent av BNP per år.Cervenka tar också upp grundproblemen med demografin, statsskulden och bytesbalansen som jag skrev om (och har skrivit om flera gånger förut). Jag är dock ytterst tveksam till om Japan kommer att få se hyperinflation som Cervenka spekulerar i. Det finns många historiska exempel på hyperinflation, men inget av dessa har drabbat en ekonomi där större delen av penningmängden är skapad som krediter, utan har drabbat "sedelekonomier". Vi kan se vad som händer i en ekonomi med "kreditpengar" i t.ex. PIIGS-länderna, som drabbats av deflation istället för hyperinflation, även när deras ränteläge för något år sedan var mycket högt.
[...]
Dessutom köper BoJ aktier och kommer inom ett halvår vara den näst största ägare på Tokyobörsen
[...]
Den statliga japanska pensionsfonden ska genomföra en stor förändring av sin portfölj som innebär att andelen inhemska obligationer ska minska från 60 procent till 35 procent, och andelen aktier ökas från 24 till 50 procent.
2014-10-30
Negativ ränta för stora belopp hos tysk bank
Nu ser vi ännu en effekt av näranollräntan som industriländerna har. Tyska banken Skatbank inför negativ ränta på -0,25 procent på konton med tillgodohavanden större än 500 000 euro! Banken säger att detta beror på Europeiska Centralbanken ECB:s räntepolitik.
Enligt portalen Verivox har vissa tyska företag redan sedan några veckor fått negativ ränta på sina konton, men nu drabbar det för första gången även privatpersoner med mycket pengar. Enligt Verivox är det inte uteslutet att andra banker följer efter.
Kan ni stava till d-e-f-l-a-t-i-o-n?
Snart hos en bank nära dig! Negativ sparränta!
Enligt portalen Verivox har vissa tyska företag redan sedan några veckor fått negativ ränta på sina konton, men nu drabbar det för första gången även privatpersoner med mycket pengar. Enligt Verivox är det inte uteslutet att andra banker följer efter.
Kan ni stava till d-e-f-l-a-t-i-o-n?
Snart hos en bank nära dig! Negativ sparränta!
2014-10-15
Deflationstecken i tiden
Som jag nämnde igår så är prisinflationen mätt med KPI nu negativ, vilket tydligen var under vad de flesta bedömare hade trott. Riksbanken hade exempelvis förutspått att inflationstakten skulle bli noll i september.
Nu verkar analytikerna räkna med att Riksbanken vid sitt nästa räntemöte sänker styrräntan från 0,25 till 0,05 procent. Därmed blir det också stopp för hur långt det är möjligt att försöka stimulera ekonomin med sänkt ränta, emedan negativ ränta ännu är ett oprövat experiment inom penningpolitiken där Riksbanken knappast vill vara pionjärer.
När räntorna sänks påverkar detta på kort sikt KPI negativt, men på lite längre sikt ska det enligt centralbankernas skolbok stimulera ekonomin och skapa prisinflation. Vi får se hur det blir med det. Som jag påpekade igår så är trenden för KPIF (KPI med fast ränta) sedan flera år sjunkande och inget tecken på trendvändning kan ännu skönjas.
Det ser inte heller ut som om obligationsmarknaden förväntar sig någon nämnvärd inflation. I förmiddags handlades en svensk statsobligation för första gången någonsin till negativ ränta då den tvååriga statsobligationen tillfälligt handlades till -0,005 procent. Ska man lita på obligationsmarknaden kommer det alltså inte att bli någon inflation de närmaste två åren och allra minst inflation i nivå med Riksbankens inflationsmål på 2 procent per år.
Det sjunkande oljepris jag skrev om igår talar inte heller för någon inflation. Idag har Brentoljan sjunkit ytterligare till 84 dollar per fat. USA:s WTI-olja handlas idag till runt 81 dollar per fat.
Vi kan alltså troligen räkna med mycket låg prisinflationstakt eller till och med deflation den närmaste tiden.
Nu verkar analytikerna räkna med att Riksbanken vid sitt nästa räntemöte sänker styrräntan från 0,25 till 0,05 procent. Därmed blir det också stopp för hur långt det är möjligt att försöka stimulera ekonomin med sänkt ränta, emedan negativ ränta ännu är ett oprövat experiment inom penningpolitiken där Riksbanken knappast vill vara pionjärer.
När räntorna sänks påverkar detta på kort sikt KPI negativt, men på lite längre sikt ska det enligt centralbankernas skolbok stimulera ekonomin och skapa prisinflation. Vi får se hur det blir med det. Som jag påpekade igår så är trenden för KPIF (KPI med fast ränta) sedan flera år sjunkande och inget tecken på trendvändning kan ännu skönjas.
Det ser inte heller ut som om obligationsmarknaden förväntar sig någon nämnvärd inflation. I förmiddags handlades en svensk statsobligation för första gången någonsin till negativ ränta då den tvååriga statsobligationen tillfälligt handlades till -0,005 procent. Ska man lita på obligationsmarknaden kommer det alltså inte att bli någon inflation de närmaste två åren och allra minst inflation i nivå med Riksbankens inflationsmål på 2 procent per år.
Det sjunkande oljepris jag skrev om igår talar inte heller för någon inflation. Idag har Brentoljan sjunkit ytterligare till 84 dollar per fat. USA:s WTI-olja handlas idag till runt 81 dollar per fat.
Vi kan alltså troligen räkna med mycket låg prisinflationstakt eller till och med deflation den närmaste tiden.
2014-10-14
Oljepriset dyker - drabbar oljeproducenter
Det har som bekant varit brant utförsbacke på många finansiella marknader den senaste tiden. Stockholmsbörsen var idag som lägst tio procent ner från toppnoteringen för knappt en månad sedan. En av de viktigaste marknaderna är dock den för olja.
 Brentoljan har från 2011 för det mesta legat en bit över 100 dollar per fat, men har sedan noteringen på 115 dollar per fat i mitten av juni sjunkit till nu runt 85 dollar per fat, alltså en nedgång på över 25 procent på fyra månader.
Ett lägre oljepris leder till att många oljeproducerande länder får problem med statsfinanserna. Oljepriset har nu sjunkit såpass lågt att flera länder redan får problem. Följande prisnivåer beräknas enligt Wall Street Journal ett antal oljeutvinnande länder behöva för att få balans i sina statsbudgetar:
Vi kan alltså konstatera att ett antal länder kommer att få stora problem med statsfinanserna, utöver de eventuella problem de redan har.
Iran har redan problem på grund av sanktionerna mot dem.
Venezuela har redan svåra problem med inflation och brist på varor i butikerna som inte blivit bättre sedan jag senast skrev om dem i januari. Venezuela ser nu ut att ha fått panik och vill ha ett extra OPEC-möte för att stoppa prisfallet på oljan. Om det överhuvudtaget blir något extra OPEC-möte lär det få svårt att enas om produktionsnedskärningar för att hålla oljepriset uppe. Alla länder vill exportera så mycket som möjligt för att få in så mycket inkomster som möjligt.
Irak har redan ett gigantiskt problem i form av Daesh (IS) som intagit stora delar av landet.
Saudiarabien kan säkerligen klara en viss tid av lägre oljepris bättre än många av de andra länderna på denna lista, men i längden måste de ha ett högt oljepris för att finansiera de förmåner de ger sin befolkning för att hålla dem lugna.
Ryssland får det svårt att upprätthålla sin status som aggressiv översittare mot grannländerna om deras statsbudget urholkas.
Även USA kommer att drabbas av ett lägre oljepris. Som ni säkert vet har USA de senaste åren haft en boom för så kallad fracking, alltså att utvinna olja ur skifferformationer. En förutsättning för att detta ska vara lönsamt är att oljepriset är tillräckligt högt - det krävs en bra bit över 100 dollar per fat. De bolag som ägnar sig åt fracking är högt belånade och det kan bli en hård smäll för USA:s ekonomi när denna bubbla spricker. Även fracking-bolagens aktier har fallit hårt den senaste tiden.
Och så ska vi inte glömma Kanada, vars utvinning av olja ur tjärsand också kräver ett högt oljepris för lönsamhet, om än inte lika högt som för fracking. Kanada har en av världens få ännu ospräckta bostadsbubblor och en nedgång för deras oljebransch kan bli en utlösande faktor för ett spräckande av bubblan.
På närmare håll har vi Norge, där oljeproduktionen minskat med nästan 50 procent sedan år 2001. Deras ekonomi har bara räddats av ett högt oljepris. Nu skär de norska oljebolagen ner. Statoil säger att de kan komma att lägga till 500 tjänster till de tidigare aviserade mellan 1100 och 1400 tjänster som ska bort. Även andra mindre norska oljebolag har lagt varsel om nedskärningar i personalen. Den norska bostadsbubblan sprack inte denna gång, utan bostadspriserna gick upp igen efter nedgången i början av året. Kommer de att klara även en prisnedgång på oljan?
Överhuvudtaget kommer ett lägre oljepris att leda till att många oljeprospekterings- och oljeutvinningsprojekt skrinläggs, då de kräver ett alltför högt oljepris för att vara lönsamma. Detta har exempelvis Gail Tverberg (Our Finite World) påpekat länge att det kommer att hända och hon har även skrivit utförligt om de dynamiska effekterna för världsekonomin av energipriser kombinerat med skuldsättning.
För Sveriges del kommer troligen ett lägre oljepris att leda till lägre "importerad" prisinflation, vilket leder till att konsumentprisindex faller mer utöver vad det redan fallit.
Ett lägre oljepris leder till att många oljeproducerande länder får problem med statsfinanserna. Oljepriset har nu sjunkit såpass lågt att flera länder redan får problem. Följande prisnivåer beräknas enligt Wall Street Journal ett antal oljeutvinnande länder behöva för att få balans i sina statsbudgetar:
- Iran $140
- Venezuela $121
- Algeriet $121
- Nigeria $119
- Ecuador $117
- Irak $106
- Angola $98
- Saudiarabien $93
- Libyen $90
- Kuwait $75
- Förenade Arabemiraten $70
- Qatar $65
Vi kan alltså konstatera att ett antal länder kommer att få stora problem med statsfinanserna, utöver de eventuella problem de redan har.
Iran har redan problem på grund av sanktionerna mot dem.
Venezuela har redan svåra problem med inflation och brist på varor i butikerna som inte blivit bättre sedan jag senast skrev om dem i januari. Venezuela ser nu ut att ha fått panik och vill ha ett extra OPEC-möte för att stoppa prisfallet på oljan. Om det överhuvudtaget blir något extra OPEC-möte lär det få svårt att enas om produktionsnedskärningar för att hålla oljepriset uppe. Alla länder vill exportera så mycket som möjligt för att få in så mycket inkomster som möjligt.
Irak har redan ett gigantiskt problem i form av Daesh (IS) som intagit stora delar av landet.
Saudiarabien kan säkerligen klara en viss tid av lägre oljepris bättre än många av de andra länderna på denna lista, men i längden måste de ha ett högt oljepris för att finansiera de förmåner de ger sin befolkning för att hålla dem lugna.
Ryssland får det svårt att upprätthålla sin status som aggressiv översittare mot grannländerna om deras statsbudget urholkas.
Även USA kommer att drabbas av ett lägre oljepris. Som ni säkert vet har USA de senaste åren haft en boom för så kallad fracking, alltså att utvinna olja ur skifferformationer. En förutsättning för att detta ska vara lönsamt är att oljepriset är tillräckligt högt - det krävs en bra bit över 100 dollar per fat. De bolag som ägnar sig åt fracking är högt belånade och det kan bli en hård smäll för USA:s ekonomi när denna bubbla spricker. Även fracking-bolagens aktier har fallit hårt den senaste tiden.
Och så ska vi inte glömma Kanada, vars utvinning av olja ur tjärsand också kräver ett högt oljepris för lönsamhet, om än inte lika högt som för fracking. Kanada har en av världens få ännu ospräckta bostadsbubblor och en nedgång för deras oljebransch kan bli en utlösande faktor för ett spräckande av bubblan.
På närmare håll har vi Norge, där oljeproduktionen minskat med nästan 50 procent sedan år 2001. Deras ekonomi har bara räddats av ett högt oljepris. Nu skär de norska oljebolagen ner. Statoil säger att de kan komma att lägga till 500 tjänster till de tidigare aviserade mellan 1100 och 1400 tjänster som ska bort. Även andra mindre norska oljebolag har lagt varsel om nedskärningar i personalen. Den norska bostadsbubblan sprack inte denna gång, utan bostadspriserna gick upp igen efter nedgången i början av året. Kommer de att klara även en prisnedgång på oljan?
Överhuvudtaget kommer ett lägre oljepris att leda till att många oljeprospekterings- och oljeutvinningsprojekt skrinläggs, då de kräver ett alltför högt oljepris för att vara lönsamma. Detta har exempelvis Gail Tverberg (Our Finite World) påpekat länge att det kommer att hända och hon har även skrivit utförligt om de dynamiska effekterna för världsekonomin av energipriser kombinerat med skuldsättning.
För Sveriges del kommer troligen ett lägre oljepris att leda till lägre "importerad" prisinflation, vilket leder till att konsumentprisindex faller mer utöver vad det redan fallit.
Sjunkande inflationstakt
Idag kom SCB med siffror för prisinflationen i september, som inte oväntat visar på fortsatt KPI-deflation, närmare bestämt -0,4 procent. Diagram över detta kan beskådas hos Cornucopia, som konstaterar att Sveriges ekonomi nu varit i KPI-deflation i två år.
KPI påverkas dock av räntesänkningar, så här kommer ett diagram över KPIF (KPI med fast ränta) för tidsperioden 2000-2014. Årstakten för KPIF-inflationen var i september futtiga 0,3 procent.
 Sedan 2008 har vi haft en tydlig nedåttrend i inflationstakten enligt KPIF, även om det såklart blir en del svängningar uppåt och nedåt. En höftning utifrån diagrammet ovan är att vi borde få KPIF-deflation någon gång nästa år. Än så länge syns inga tecken på trendvändning vad gäller inflationstakten.
En effekt av att vi har låg inflation eller till och med deflation är förstås att basbeloppet ligger still eller sänks. Redan 2014 sänktes basbeloppet en aning jämfört med 2013. Ett sänkt basbelopp innebär att många sociala förmåner sänks. Detta samtidigt som lönerna fortfarande ökar. Klyftorna mellan dem som jobbar och dem som inte gör det ökar därmed.
Jag kör även en uppdatering av mitt diagram från i våras över inflationen per KPI-komponent (sorterade med störst vikt i KPI först).
 Som ni ser så ligger nästan alla KPI-komponenter på deflation eller noll. Lite taskigt är det ju för den som förbrukar mycket restauranger och logi, "diverse varor och tjänster" samt alkoholhaltiga drycker och tobak, fast det är å andra sidan inte särskilt livsviktiga saker. Dessutom är inflationstakten för det fåtal komponenter som har positiv inflationstakt tämligen låg, med undantag av utbildning.
KPI påverkas dock av räntesänkningar, så här kommer ett diagram över KPIF (KPI med fast ränta) för tidsperioden 2000-2014. Årstakten för KPIF-inflationen var i september futtiga 0,3 procent.
En effekt av att vi har låg inflation eller till och med deflation är förstås att basbeloppet ligger still eller sänks. Redan 2014 sänktes basbeloppet en aning jämfört med 2013. Ett sänkt basbelopp innebär att många sociala förmåner sänks. Detta samtidigt som lönerna fortfarande ökar. Klyftorna mellan dem som jobbar och dem som inte gör det ökar därmed.
Jag kör även en uppdatering av mitt diagram från i våras över inflationen per KPI-komponent (sorterade med störst vikt i KPI först).
2014-04-14
Positiv deflation?
I torsdags kom siffrorna för mars för konsumentprisindex (KPI), som visade att KPI sjönk med 0,6 procent på årsbasis, alltså prisdeflation och detta tänkte jag nu kommentera lite. Som jag har påpekat många gånger förut så är KPI konstruerat så att när Riksbanken sänker styrräntan och bolåneräntorna följer efter, så sjunker KPI, varför KPIF, som inte räknar med räntan, i många fall kan vara mer rättvisande för den faktiska prisinflationen. Men KPIF låg i mars på 0,0 procent på årsbasis, alltså precis på gränsen till prisdeflation och definitivt långt under Riksbankens inflationsmål på 2 procent per år. Även HIKP, det harmoniserade konsumentprisindexet som möjliggör jämförelser inom EU, låg i mars på deflation (-0,4 procent) i årstakt, så nu anser jag att man med visst fog kan tala om äkta prisdeflation i Sverige. I februari låg HIKP straxt över nollan, men det blev alltså en dykning i mars. Dessutom verkar denna dykning ner i deflation ha varit oväntad för de flesta analytiker, även om trenden mot deflation varit uppenbar den senaste tiden och det bara var en tidsfråga när nollan skulle spräckas.

Notera att eurozonen i genomsnitt har en högre inflationstakt (+0,5 procent) än Sverige, även om det skiljer avsevärt mellan olika länder där. Dock är även trenden för eurozonen tydligt neråt och även där ligger inflationstakten en bra bit under centralbanken ECB:s mål.
Det har såklart kommit en mängd kommentarer av olika slag till deflationssiffran. En intressant sak är vad Knut Hallberg, ränteanalytiker på Swedbank, säger i intervju med SvD, nämligen att det inte är någon "deflationsfara" (en nedåtgående prisspiral med fallande ekonomisk aktivitet i samhället) utan att "I det här läget är det en positiv deflation". Positiv på så sätt att prylar och tjänster vi köper blir billigare.
Vi kan se på KPI-förändringen årsvis uppdelad per kategori, alltså en uppdatering av mitt diagram från förra månaden.

Vi ser att priserna i de flesta kategorier har sjunkit. Den bredaste kategorin med ökande priser, livsmedelspriserna, har bara ökat med 0,2 procent på ett år, vilket förstås är positivt framförallt för de hushåll som lägger en stor andel av sin inkomst på livsmedel, alltså de med lägst inkomst. Då övriga "vanliga utgifter" sjunker i pris får den nuvarande formen av prisdeflation ses som positiv för de flesta hushåll, inklusive dem med låg inkomst.
Då återstår att se på hur de lägre priserna påverkar företagen. Lägre priser skulle kunna medföra en press på inkomsterna för många företag. Dock ser det inte i dagsläget ut att finnas någon kris för det svenska näringslivet i genomsnitt. Fjärde kvartalet 2013 ökade Sveriges BNP med 3,1 procent jämfört med samma kvartal 2012. Det var även en bra ökning jämfört med tredje kvartalet 2013. Dessutom ökade antalet sysselsatta med 1,2 procent och antalet arbetade timmar ökade med 0,4 procent, vilket gjorde att medelarbetstiden i hela ekonomin ökade med 0,8 procent. Sista kvartalet 2013 såg det alltså bra ut för Sveriges ekonomi sett till BNP.
BNP-siffran för första kvartalet 2014 får vi inte veta förrän i slutet av maj, men att döma av exempelvis produktionsindex över näringslivet ser det fortfarande förhållandevis ljust ut för Sveriges ekonomi. Arbetslösheten har inte heller ökat sedan samma tid förra året, men har å andra sidan inte heller minskat. Arbetslösheten är dock något högre än vid samma tid 2011-2012, men fortfarande lägre än i början av 2010.
Hushållens lån ökar i en årstakt av omkring 5 procent, vilket är snabbare än BNP-tillväxten och alltså inte hållbart. Merparten av denna kreditökning går till att köpa bostäder eller konsumtion, alltså icke-produktiva ändamål. Krediter till icke-finansiella företag, vilka förhoppningsvis går till produktiva investeringar, växer dock betydligt långsammare än BNP med en årlig tillväxttakt på 1,6 procent. Detta är inte bra - Sverige behöver produktiva investeringar, inte felallokeringar till bostäder och konsumtion, vilket tyvärr med nuvarande agerande från exempelvis Finansinspektionen och regeringen verkar bli den största effekten när räntan sänks.
Hursomhelst ger den låga inflationstakten ytterligare bränsle till dem som vill sänka Riksbankens styrränta och de flesta tror nu att det blir styrräntesänkning vid nästa direktionsmöte. Den främste denna kamp för räntesänkning är inte oväntat före detta medlemmen av Riksbankens direktion Lars E O Svensson, som idag kommenterar deflationen. Han anser att deflationen "beror på Riksbankens strama penningpolitik från sommaren 2010". En viss del av prisdeflationen kan nog förklaras av det, men flera delar av konsumentpriserna styrs av en mängd andra faktorer. Livsmedelspriserna, som har stor vikt i KPI, styrs exempelvis till stor del av världsmarknadspriserna på livsmedel, som i sin tur påverkas av skördarna globalt. Boendekostnaderna, som har störst vikt i KPI, styrs till stor del av ränteläget. Eftersom boräntorna under 2012 och 2013 har sjunkit gradvis, så har detta sänkt boendekostnaderna. Den viktmässigt tredje största posten i KPI, transporter, styrs till stor del av oljepriset, som legat förhållandevis still de senaste ett och ett halvt åren.
Däremot håller jag med Svensson när han skriver
Svensson påpekar också att deflation ger högre reallöner, vilket kan drabba företag negativt och i förlängningen leda till att folk förlorar jobbet. Trots låg inflation och nu deflation ser det som jag påpekat ovan inte så dåligt ut för Sveriges ekonomi, men det hade kanske kunnat vara ännu bättre? Det lär dock bli svårt för fackförbund att kunna motivera och få igenom löneökningar i ett deflationsläge.
Men sedan börjar Svensson jämföra med Japan.
Finansanalytikern Peter Malmqvist har istället en helt annan syn på deflationsriskerna.
Notera att eurozonen i genomsnitt har en högre inflationstakt (+0,5 procent) än Sverige, även om det skiljer avsevärt mellan olika länder där. Dock är även trenden för eurozonen tydligt neråt och även där ligger inflationstakten en bra bit under centralbanken ECB:s mål.
Det har såklart kommit en mängd kommentarer av olika slag till deflationssiffran. En intressant sak är vad Knut Hallberg, ränteanalytiker på Swedbank, säger i intervju med SvD, nämligen att det inte är någon "deflationsfara" (en nedåtgående prisspiral med fallande ekonomisk aktivitet i samhället) utan att "I det här läget är det en positiv deflation". Positiv på så sätt att prylar och tjänster vi köper blir billigare.
Vi kan se på KPI-förändringen årsvis uppdelad per kategori, alltså en uppdatering av mitt diagram från förra månaden.
Vi ser att priserna i de flesta kategorier har sjunkit. Den bredaste kategorin med ökande priser, livsmedelspriserna, har bara ökat med 0,2 procent på ett år, vilket förstås är positivt framförallt för de hushåll som lägger en stor andel av sin inkomst på livsmedel, alltså de med lägst inkomst. Då övriga "vanliga utgifter" sjunker i pris får den nuvarande formen av prisdeflation ses som positiv för de flesta hushåll, inklusive dem med låg inkomst.
Då återstår att se på hur de lägre priserna påverkar företagen. Lägre priser skulle kunna medföra en press på inkomsterna för många företag. Dock ser det inte i dagsläget ut att finnas någon kris för det svenska näringslivet i genomsnitt. Fjärde kvartalet 2013 ökade Sveriges BNP med 3,1 procent jämfört med samma kvartal 2012. Det var även en bra ökning jämfört med tredje kvartalet 2013. Dessutom ökade antalet sysselsatta med 1,2 procent och antalet arbetade timmar ökade med 0,4 procent, vilket gjorde att medelarbetstiden i hela ekonomin ökade med 0,8 procent. Sista kvartalet 2013 såg det alltså bra ut för Sveriges ekonomi sett till BNP.
BNP-siffran för första kvartalet 2014 får vi inte veta förrän i slutet av maj, men att döma av exempelvis produktionsindex över näringslivet ser det fortfarande förhållandevis ljust ut för Sveriges ekonomi. Arbetslösheten har inte heller ökat sedan samma tid förra året, men har å andra sidan inte heller minskat. Arbetslösheten är dock något högre än vid samma tid 2011-2012, men fortfarande lägre än i början av 2010.
Hushållens lån ökar i en årstakt av omkring 5 procent, vilket är snabbare än BNP-tillväxten och alltså inte hållbart. Merparten av denna kreditökning går till att köpa bostäder eller konsumtion, alltså icke-produktiva ändamål. Krediter till icke-finansiella företag, vilka förhoppningsvis går till produktiva investeringar, växer dock betydligt långsammare än BNP med en årlig tillväxttakt på 1,6 procent. Detta är inte bra - Sverige behöver produktiva investeringar, inte felallokeringar till bostäder och konsumtion, vilket tyvärr med nuvarande agerande från exempelvis Finansinspektionen och regeringen verkar bli den största effekten när räntan sänks.
Hursomhelst ger den låga inflationstakten ytterligare bränsle till dem som vill sänka Riksbankens styrränta och de flesta tror nu att det blir styrräntesänkning vid nästa direktionsmöte. Den främste denna kamp för räntesänkning är inte oväntat före detta medlemmen av Riksbankens direktion Lars E O Svensson, som idag kommenterar deflationen. Han anser att deflationen "beror på Riksbankens strama penningpolitik från sommaren 2010". En viss del av prisdeflationen kan nog förklaras av det, men flera delar av konsumentpriserna styrs av en mängd andra faktorer. Livsmedelspriserna, som har stor vikt i KPI, styrs exempelvis till stor del av världsmarknadspriserna på livsmedel, som i sin tur påverkas av skördarna globalt. Boendekostnaderna, som har störst vikt i KPI, styrs till stor del av ränteläget. Eftersom boräntorna under 2012 och 2013 har sjunkit gradvis, så har detta sänkt boendekostnaderna. Den viktmässigt tredje största posten i KPI, transporter, styrs till stor del av oljepriset, som legat förhållandevis still de senaste ett och ett halvt åren.
Däremot håller jag med Svensson när han skriver
Deflation medför att reala skulder ökar. Hushållens (och företagens) skuldbörda ökar således, i synnerhet jämfört med om inflationen hade varit 2 procent. Inflationen i Sverige har fallit långt under inflationsförväntningarna de senaste åren, och det medför att prisnivå blivit betydligt lägre än förväntat. Det betyder i sin tur att reala skulder blivit betydligt högre än låntagarna förväntat och räknat med.Nu sitter ju inte vanliga svenskar och räknar på inflation, realränta och sånt. Däremot är det så att det fortfarande finns en myt att inflationen skulle äta upp bolånen på sikt - även 2 procents inflation skulle halvera det reala lånevärdet på 36 år. När vi inte längre har någon inflation får alltså vanliga bolåntagare inte den urgröpningseffekt de hade räknat med på sina bolån. Detta är min mer verklighetsnära förklaring av Svenssons mer teoretiska resonemang. Ska vi ha nollinflation eller deflation måste det till en stor informationskampanj för att få vanligt folk att förstå att deras bolån inte kommer att ätas upp av inflation, annars ökar riskerna för hushållen.
Svensson påpekar också att deflation ger högre reallöner, vilket kan drabba företag negativt och i förlängningen leda till att folk förlorar jobbet. Trots låg inflation och nu deflation ser det som jag påpekat ovan inte så dåligt ut för Sveriges ekonomi, men det hade kanske kunnat vara ännu bättre? Det lär dock bli svårt för fackförbund att kunna motivera och få igenom löneökningar i ett deflationsläge.
Men sedan börjar Svensson jämföra med Japan.
Deflation ökar också risken för att hamna i en lång period av en s.k. likviditetsfälla, en situation med nollränta, deflation och förväntningar om låg inflation eller till och med deflation, som i Japan.Jämförelsen med Japan haltar betänkligt, då en viktig (troligen den viktigaste) underliggande orsaken till Japans problem är dess demografi. Antalet japaner i arbetsför ålder (15-64) planade ut i Japan i början av 1990-talet och har därefter minskat. Samtidigt har antalet barn yngre än minskat sedan omkring 1980, medan antalet pensionärer ökat konstant. Japan nådde sin högsta befolkning år 2010 och sedan dess har till och med landets befolkning minskat något. Allt detta förklaras i sin tur av den låga fertiliteten (antalet barn som varje kvinna föder). Sedan 1974 har fertiliteten i Japan legat under 2,1 barn per kvinna (vilket är vad som behövs för att hålla en konstant befolkning) och ligger nu runt 1,4 barn per kvinna. Sverige har istället en fertilitet på 1,9 barn per kvinna och räknas även invandringen in så ökar Sveriges befolkning.
Finansanalytikern Peter Malmqvist har istället en helt annan syn på deflationsriskerna.
Nej, Sverige är inte i närheten av en deflationsspiral av japansk modell. Vi ligger snarare ständigt på kanten till en överhettning av bostadssektorn och en alltför kraftig utlåning. Att sänka räntan nu riskerar därför att bli droppen som får bägaren att kantra över.
2014-03-15
Inflation per KPI-kategori, uppdaterad
Häromdagen visade jag ett diagram över prisinflationen per KPI-kategori. Nu har jag två tydligare varianter. För det första med kategorierna sorterade efter deras vikt i KPI.
 Här ser man hur de tunga komponenterna i KPI (boende, transport, livsmedel, rekreation och kultur) mestadels minskat i pris (förutom livsmedel som ökat).
För det andra med kategorierna sorterade efter hur stor årsförändringen var.

För det andra med kategorierna sorterade efter hur stor årsförändringen var.
2014-02-18
Mot deflation?
Idag rapporterade SCB januarisiffrorna för konsumentprisindex, som för KPI visade på deflation -0,2 procent på årsbasis. Detta orsakas dock till stor del av den sänkta räntan. Ser man på exempelvis KPIF, som inte tar hänsyn till räntan, så hade vi en årlig inflationstakt på 0,4 procent. Detta är dock en låg inflationstakt, som kan ge Riksbankens "duvor" nytt bränsle för att argumentera för räntesänkning vid nästa möte.
Nedan ser ni inflationstakten i Sverige och som jämförelse Eurozonen, Norge och Storbritannien. Här används HIKP, EU:s harmoniserade mått på prisinflationen. HIKP var i Sverige 0,2 procent i årstakt för januari 2014.
 Man ser en tydlig trend mot allt lägre inflationstakt både i Eurozonen och i Sverige. För Eurozonen är dock denna trend bara sedan 2011, då ECB vände den negativa utvecklingen. För Sverige är trenden mer långsiktig. Storbritannien, som också har en egen valuta, har haft en betydligt svajigare utveckling för inflationstakten. Norge följde Sveriges nertrend fram till mitten av 2012, men fick sedan en uppgång i inflationstakten, som dock kan ha vänt nedåt igen.
Ska vi tro att Riksbanken lyckas vända Sveriges inflationstakt uppåt? Visserligen finns som sagt ett tryck på dem att sänka räntan, men det är inte särskilt långt kvar ner till noll från nuvarande reporänta på 0,75 procent. Den lilla räntesänkning som kan göras får alltså inte någon stark positiv effekt på ekonomin och inflationen. Dessutom är lilla Sverige starkt beroende av vad som händer i omvärlden och det har stor effekt på vår inflationstakt. Vi "importerar" inflation eller deflation beroende på vad som händer med valutakurser och efterfrågan hos våra handelspartner.
Prisinflation enligt KPI, KPIF och HIKP beräknas enligt en korg av varor och tjänster och man ska vara medveten om att SCB förändrar denna korg varje år. De justeringar som de senaste åren främst har gjorts av korgen för KPI är omviktningar mellan hyresbostäder och ägda bostäder. Detta avspeglar de förändringar som skett i vår ekonomi mellan den totala stocken av hyresbostäder och ägda bostäder, samt de krediter som finns kopplade till de ägda bostäderna.
Kopplat till inflation/deflation noterar jag att den norska kronan har försvagats, även gentemot den svenska kronan. Detta påverkar Sveriges ekonomi, då Norge är vår största exportmarknad (något större än Tyskland) och en viktigare handelspartner än Kina, Ryssland, Brasilien och Indien tillsammans. Förutom svensk export så jobbar många svenskar i Norge och får nu lägre lön räknat i svenska kronor. Den norska valutaförsvagningen påverkar även gränshandeln samt norsk turism till Sverige negativt.
Konsensus bland ekonomerna verkar vara att orsakerna till den norska valutans försvagning första halvåret 2013 var sjunkande oljepris och mindre ränteskillnad mot utlandet. Där skulle jag även lägga till att Norges oljeproduktion fortsätter att falla och därmed även dess potentiella oljeexportinkomster. Däremot har ekonomerna ingen bra efterhandsförklaring till varför den norska kronan försvagades under andra halvåret. Kan det ha något samband med att de norska bostadspriserna föll när bubblan till slut ser ut att spricka och att det därmed borde finnas en underliggande oro för hur detta kommer att påverka Norges ekonomi? Hursomhelst borde sjunkande oljeproduktion ha fortsatt att lämna ett bidrag till valutaförsvagning. De flesta analytiker tror på fortsatt försvagning av den norska kronan och jag är böjd att hålla med.
Nedan ser ni inflationstakten i Sverige och som jämförelse Eurozonen, Norge och Storbritannien. Här används HIKP, EU:s harmoniserade mått på prisinflationen. HIKP var i Sverige 0,2 procent i årstakt för januari 2014.
Ska vi tro att Riksbanken lyckas vända Sveriges inflationstakt uppåt? Visserligen finns som sagt ett tryck på dem att sänka räntan, men det är inte särskilt långt kvar ner till noll från nuvarande reporänta på 0,75 procent. Den lilla räntesänkning som kan göras får alltså inte någon stark positiv effekt på ekonomin och inflationen. Dessutom är lilla Sverige starkt beroende av vad som händer i omvärlden och det har stor effekt på vår inflationstakt. Vi "importerar" inflation eller deflation beroende på vad som händer med valutakurser och efterfrågan hos våra handelspartner.
Prisinflation enligt KPI, KPIF och HIKP beräknas enligt en korg av varor och tjänster och man ska vara medveten om att SCB förändrar denna korg varje år. De justeringar som de senaste åren främst har gjorts av korgen för KPI är omviktningar mellan hyresbostäder och ägda bostäder. Detta avspeglar de förändringar som skett i vår ekonomi mellan den totala stocken av hyresbostäder och ägda bostäder, samt de krediter som finns kopplade till de ägda bostäderna.
Kopplat till inflation/deflation noterar jag att den norska kronan har försvagats, även gentemot den svenska kronan. Detta påverkar Sveriges ekonomi, då Norge är vår största exportmarknad (något större än Tyskland) och en viktigare handelspartner än Kina, Ryssland, Brasilien och Indien tillsammans. Förutom svensk export så jobbar många svenskar i Norge och får nu lägre lön räknat i svenska kronor. Den norska valutaförsvagningen påverkar även gränshandeln samt norsk turism till Sverige negativt.
Konsensus bland ekonomerna verkar vara att orsakerna till den norska valutans försvagning första halvåret 2013 var sjunkande oljepris och mindre ränteskillnad mot utlandet. Där skulle jag även lägga till att Norges oljeproduktion fortsätter att falla och därmed även dess potentiella oljeexportinkomster. Däremot har ekonomerna ingen bra efterhandsförklaring till varför den norska kronan försvagades under andra halvåret. Kan det ha något samband med att de norska bostadspriserna föll när bubblan till slut ser ut att spricka och att det därmed borde finnas en underliggande oro för hur detta kommer att påverka Norges ekonomi? Hursomhelst borde sjunkande oljeproduktion ha fortsatt att lämna ett bidrag till valutaförsvagning. De flesta analytiker tror på fortsatt försvagning av den norska kronan och jag är böjd att hålla med.
2013-11-28
Kreditdeflation i eurozonen
Idag presenterade Europeiska centralbanken (ECB) oktobers siffror för penningmängden och krediterna i eurozonen. De visade inte oväntat att det bredaste penningmängdsmåttet M3 växte med bara 1,4 procent i årstakt, vilket är det långsammaste på över två år och långt under den nivå på 4,5 procent som ECB sätter som referensnivå för att hålla ekonomin igång. Nu vet de som studerar detta med penningmängd att M3 innehåller en hel del "dubbelräkning", så det är möjligt att situationen är ännu värre än vad M3 visar på.
Värre är det i alla fall med lånen till den privata sektorn - hushåll och icke-finansiella företag. Den sjönk i oktober med 2,1 procent i årstakt, vilket är den högsta fallhastigheten i eurozonens historia.
 Hushållen fortsätter med ett nödrop att låna mer (upp 0,1 procent i årstakt), men företagslånen sjunker snabbt (ner 3,7 procent i årstakt). Det är förstås olika mellan länderna - företagslånen sjönk i årstakt 19,3 procent (!) i Spanien, 6,6 procent i Portugal, 5,7 procent i Italien, 5 procent i Grekland och nästan 5 procent på Irland.
 Som synes i diagrammet ovan sjönk företagens lån något även i Tyskland och Frankrike.
Detta hänger samman med de siffror som nyligen kom över att eurozonens "tillväxt" var oväntat svag under tredje kvartalet - BNP föll med 0,4 procent på ett år. Förutom de kända PIIGS-länderna så är även Frankrike på dekis, där BNP sjönk med 0,1 procent.
Även prisinflationen i eurozonen föll. Oktobersiffran var 0,7 procent, medan den för september var 1,1 procent. Detta ska jämföras med ECB:s inflationsmål på 2 procent. Tre av eurozonens länder hade prisdeflation (Grekland, Cypern och Irland), medan inflationstakten låg på noll i Spanien och Portugal. Det enda landet i eurozonen där inflationen var i närheten av tvåprocentsmålet var Estland.
För många tycks alla dessa siffror komma som en överraskning, men det var egentligen bara en tidsfråga innan euroländernas problem skulle titta fram från den matta de sopats in under. Även ECB:s räntesänkning från 0,5 procent till 0,25 procent i början av november var oväntad. Gissningsvis lär den sänkas igen vid nästa möte den 5 december. ECB ser alltså allvarliga problem i eurozonen, som i alla fall aktiemarknaderna inte ser ännu.
Jörg Asmussen, ledamot i ECB:s direktion, sade i tisdags att återhämtningen i euroområdet är fortsatt "svag, bräcklig, ojämn". Sanningen är snarare att återhämtningen är över för denna gång och att eurozonen går mot en ny recession.
Att läget är allvarligt visas också av att det nu nu spekuleras i att ECB ska sänka inlåningsräntan till negativ. Det skulle alltså kosta för bankerna att sätta in sina pengar där. ECB-representanter säger dock att det bara är aktuellt vid en extrem situation. Men bara att de nämner denna möjlighet visar att läget någonstans är allvarligt. Frågan är nu bara om vi får veta före eller efter jul var allvaret egentligen ligger.
Tillägg: ECB planerar att genomföra ett nytt "stresstest" av de europeiska bankerna i början av nästa år, men det kan visa sig bli överflödigt om det istället genomförs ett verkligt stresstest istället i form av en kris.
Värre är det i alla fall med lånen till den privata sektorn - hushåll och icke-finansiella företag. Den sjönk i oktober med 2,1 procent i årstakt, vilket är den högsta fallhastigheten i eurozonens historia.


Detta hänger samman med de siffror som nyligen kom över att eurozonens "tillväxt" var oväntat svag under tredje kvartalet - BNP föll med 0,4 procent på ett år. Förutom de kända PIIGS-länderna så är även Frankrike på dekis, där BNP sjönk med 0,1 procent.
Även prisinflationen i eurozonen föll. Oktobersiffran var 0,7 procent, medan den för september var 1,1 procent. Detta ska jämföras med ECB:s inflationsmål på 2 procent. Tre av eurozonens länder hade prisdeflation (Grekland, Cypern och Irland), medan inflationstakten låg på noll i Spanien och Portugal. Det enda landet i eurozonen där inflationen var i närheten av tvåprocentsmålet var Estland.
För många tycks alla dessa siffror komma som en överraskning, men det var egentligen bara en tidsfråga innan euroländernas problem skulle titta fram från den matta de sopats in under. Även ECB:s räntesänkning från 0,5 procent till 0,25 procent i början av november var oväntad. Gissningsvis lär den sänkas igen vid nästa möte den 5 december. ECB ser alltså allvarliga problem i eurozonen, som i alla fall aktiemarknaderna inte ser ännu.
Jörg Asmussen, ledamot i ECB:s direktion, sade i tisdags att återhämtningen i euroområdet är fortsatt "svag, bräcklig, ojämn". Sanningen är snarare att återhämtningen är över för denna gång och att eurozonen går mot en ny recession.
Att läget är allvarligt visas också av att det nu nu spekuleras i att ECB ska sänka inlåningsräntan till negativ. Det skulle alltså kosta för bankerna att sätta in sina pengar där. ECB-representanter säger dock att det bara är aktuellt vid en extrem situation. Men bara att de nämner denna möjlighet visar att läget någonstans är allvarligt. Frågan är nu bara om vi får veta före eller efter jul var allvaret egentligen ligger.
Tillägg: ECB planerar att genomföra ett nytt "stresstest" av de europeiska bankerna i början av nästa år, men det kan visa sig bli överflödigt om det istället genomförs ett verkligt stresstest istället i form av en kris.
2013-11-21
Japan: Slutspel för Abenomin?
Igår rapporterades att Japans handelsunderskott ökade betydligt mer än väntat i oktober. Exporten ökade förvisso mer än förväntat, 18,6 procent jämfört med samma månad året före (mot förväntade 16,2 procent). Emellertid ökade importen betydligt mer än förväntat, med 26,1 procent mot förväntade 19,0 procent.
Detta ledde till ett underskott i handelsbalansen som var det tredje största månadsvisa hittills. Nedan ser ni Japans handelsbalans de senaste åren.

Att handelsbalansen plötsligt svängde över till underskott i början av 2011 beror förstås på att kärnkraftverken stängde ner och Japan istället var tvunget att importera en massa dyra fossila bränslen för att driva elkraftverk. Ser man på vad Japan importerar så står fossila bränslen (framförallt olja) för hela 32 procent av importkostnaderna.
För att sätta handelsunderskottet i ett historiskt perspektiv kan vi se på Japans export, import och handelsbalans sedan 1990.
 Hela vägen genom Japans "förlorade årtionden" från 1990 hade landet ändå ett handelsöverskott. 2008 blev det underskott ett tag, troligen eftersom man inte hann att stoppa importen lika snabbt som exporten sjönk i samband med finanskrisens effekter. Under 2009 och 2010 repade sig exporten en bra bit, men har sedan legat ganska still, troligen eftersom världsekonomin inte har repat sig såpass att Japan kan lyckas exportera mer. Importen har dock fortsatt att öka i värde och var i oktober på den högsta nivån sedan september 2008.
Det som räddar Japan är att bytesbalansen fortfarande är positiv, även om den sjunkit ner på minus några månader de senaste åren. Bytesbalansen inkluderar förutom varuexport och varuimport även export och import av tjänster samt faktorinkomster (t.ex. räntor och utdelningar på japanska innehav av utländska värdepapper). Det innebär att det fortfarande flyter in något mer pengar i Japan än vad det flyter ut, även om den långsiktiga trenden ser ut att vara oroväckande neråt och marginalen till underskott inte är stor.
 När den nye premiärministern Shinzo Abe vann valet för snart ett år sedan lovade han det som kommit att kallas "abenomi" (engelska abenomics). Japan har med några korta undantag dragits med kronisk deflation sedan slutet av 1990-talet.
 Abenomi i den nya tappningen skulle syfta till att driva upp (kärn)inflationen till 2 procent i ett försök att sparka igång ekonomin. Därför tillsatte Abe en ny centralbankschef i form av Haruhiko Kuroda. Hittills har han dock inte lyckats driva upp kärninflationen högre än 0,8 procent i årstakt. Senaste månaden sjönk den tillbaks och den 28 november får vi reda på om det var en tillfällig avvikelse eller om Japan åter går mot lägre prisinflation eller deflation.
Japanska statsobligationer visar inte heller någon större tendens att prisa in högre inflation. Visserligen steg räntorna på statsobligationerna ett tag i våras, men har därefter fallit tillbaks och närmar sig åter rekordlåga nivåer. Om inflationen hamnar på målet 2 procent borde räntan på statsobligationerna hamna en bit däröver - annars drabbas obligationsinnehavarna av förluster. En så hög ränta skulle innebära en katastrof för Japans statsfinanser. Där Japan verkligen sticker ut är ifråga om statsskuldens storlek i förhållande till skatteintäkterna. Det är endast tack vare att räntan på den japanska statsskulden är så oerhört låg som Japan klarar av sin osannolikt höga statsskuld.
Den inflation som Japan fått är i vilket fall som helst av "fel slag", driven av högre importpriser, delvis till följd av att yenen föll kraftigt under första halvåret.
Den japanska börsen steg i våras i ett bubbelliknande mönster för att därefter falla tillbaks kraftigt. Under sensommaren och hösten har den åter repat sig, men i betydligt långsammare takt och har ännu inte nått upp till nivån från i våras.
Japans BNP har faktiskt stigit lite det senaste året - årstakten var för andra kvartalet i år 2,7 procent, men tillväxttakten ser redan ut att mattas av - sista kvartalet förra året och första kvartalet i år växte Japans BNP med 1,0 respektive 0,9 procent jämfört med kvartalet innan, men andra kvartalet bara med 0,5 procent. Den 8 december får vi veta hur det gick tredje kvartalet i år. Det verkar inte finnas några större drivkrafter för att Japans BNP-tillväxt ska komma igång i hög fart annat än tillfälligt.
Trots att centralbanken Bank of Japan försöker stimulera ekonomin genom tillgångsköp (kvantitativa lättnader) ser det inte ut som om de "utpumpade" pengarna hittar ut i form av lån till företag. Istället hålls stora delar av pengarna trots usel ränta av bankerna på konton hos Bank of Japan, en siffra som har mer än fördubblats sedan i mars. Trots att utlåningen från stora banker faktiskt ökat de senaste månaderna har stora delar av de pengarna gått utomlands för att köpa upp utländska företag eller köpa in dyra fossila bränslen.
Min gissning är att vi snart får se ett slutspel för "abenomin". Vilken väg detta slut kommer är inte helt klart, men det går i vart fall inte att driva vidare Japan på nuvarande kurs utan att något går snett. Det stigande handelsunderskottet är en faktor som kan slå till om det blir så stort att landet även får underskott i bytesbalansen. Skulle ekonomin mattas av (t.ex. p.g.a. alltför höga energipriser) kan det bli deflation igen, varvid förtroendet för Kuroda och Abe blir närmast noll. Skulle Kuroda genom yenförsvagning lyckas driva upp prisinflationen till den önskade nivån 2 procent skulle statsobligationsräntorna följa efter med katastrofala följder för statsfinanserna.
Detta ledde till ett underskott i handelsbalansen som var det tredje största månadsvisa hittills. Nedan ser ni Japans handelsbalans de senaste åren.
Att handelsbalansen plötsligt svängde över till underskott i början av 2011 beror förstås på att kärnkraftverken stängde ner och Japan istället var tvunget att importera en massa dyra fossila bränslen för att driva elkraftverk. Ser man på vad Japan importerar så står fossila bränslen (framförallt olja) för hela 32 procent av importkostnaderna.
För att sätta handelsunderskottet i ett historiskt perspektiv kan vi se på Japans export, import och handelsbalans sedan 1990.
Det som räddar Japan är att bytesbalansen fortfarande är positiv, även om den sjunkit ner på minus några månader de senaste åren. Bytesbalansen inkluderar förutom varuexport och varuimport även export och import av tjänster samt faktorinkomster (t.ex. räntor och utdelningar på japanska innehav av utländska värdepapper). Det innebär att det fortfarande flyter in något mer pengar i Japan än vad det flyter ut, även om den långsiktiga trenden ser ut att vara oroväckande neråt och marginalen till underskott inte är stor.

Japanska statsobligationer visar inte heller någon större tendens att prisa in högre inflation. Visserligen steg räntorna på statsobligationerna ett tag i våras, men har därefter fallit tillbaks och närmar sig åter rekordlåga nivåer. Om inflationen hamnar på målet 2 procent borde räntan på statsobligationerna hamna en bit däröver - annars drabbas obligationsinnehavarna av förluster. En så hög ränta skulle innebära en katastrof för Japans statsfinanser. Där Japan verkligen sticker ut är ifråga om statsskuldens storlek i förhållande till skatteintäkterna. Det är endast tack vare att räntan på den japanska statsskulden är så oerhört låg som Japan klarar av sin osannolikt höga statsskuld.
Den inflation som Japan fått är i vilket fall som helst av "fel slag", driven av högre importpriser, delvis till följd av att yenen föll kraftigt under första halvåret.
Den japanska börsen steg i våras i ett bubbelliknande mönster för att därefter falla tillbaks kraftigt. Under sensommaren och hösten har den åter repat sig, men i betydligt långsammare takt och har ännu inte nått upp till nivån från i våras.
Japans BNP har faktiskt stigit lite det senaste året - årstakten var för andra kvartalet i år 2,7 procent, men tillväxttakten ser redan ut att mattas av - sista kvartalet förra året och första kvartalet i år växte Japans BNP med 1,0 respektive 0,9 procent jämfört med kvartalet innan, men andra kvartalet bara med 0,5 procent. Den 8 december får vi veta hur det gick tredje kvartalet i år. Det verkar inte finnas några större drivkrafter för att Japans BNP-tillväxt ska komma igång i hög fart annat än tillfälligt.
Trots att centralbanken Bank of Japan försöker stimulera ekonomin genom tillgångsköp (kvantitativa lättnader) ser det inte ut som om de "utpumpade" pengarna hittar ut i form av lån till företag. Istället hålls stora delar av pengarna trots usel ränta av bankerna på konton hos Bank of Japan, en siffra som har mer än fördubblats sedan i mars. Trots att utlåningen från stora banker faktiskt ökat de senaste månaderna har stora delar av de pengarna gått utomlands för att köpa upp utländska företag eller köpa in dyra fossila bränslen.
Min gissning är att vi snart får se ett slutspel för "abenomin". Vilken väg detta slut kommer är inte helt klart, men det går i vart fall inte att driva vidare Japan på nuvarande kurs utan att något går snett. Det stigande handelsunderskottet är en faktor som kan slå till om det blir så stort att landet även får underskott i bytesbalansen. Skulle ekonomin mattas av (t.ex. p.g.a. alltför höga energipriser) kan det bli deflation igen, varvid förtroendet för Kuroda och Abe blir närmast noll. Skulle Kuroda genom yenförsvagning lyckas driva upp prisinflationen till den önskade nivån 2 procent skulle statsobligationsräntorna följa efter med katastrofala följder för statsfinanserna.
2013-06-03
Japan spännande att följa
Den utveckling i den internationella ekonomin som just nu är mest intressant att följa är som jag ser det vad som händer i Japan. Nyligen skrev jag om den japanska börsbubbla som jag ansåg höll på att blåsas upp. Fler investerare tycks ha sett samma sak som jag och fått kalla fötter, för plötsligt sjönk den japanska börsen skarpt, se diagrammet nedan.
 Nu är Tokyobörsen inte den enda japanska kurvan som är intressant att följa, utan räntan på statsobligationerna är minst lika spännande för ekonominördar. Nedan ser ni räntan på den tioåriga japanska statsobligationen. Notera den plötsliga uppgången sedan början av april.
 Denna kurva över slutpriserna säger dock inte hela sanningen, då volatiliteten varit hög och handeln i de japanska statsobligationerna stoppats vid ett flertal tillfällen sedan början av april på grund av alltför stora prisrörelser inom dagen.
Japan håller som jag skrivit förut på med ett valutaexperiment som vi får se vart det leder - troligen inte till något gott. Den nye centralbankschefen Haruhiko Kuroda har på uppdrag av nye premiärministern Shinzo Abe bestämt sig för att driva upp inflationen till 2 procent på något års sikt från dagens deflationsnivåer. Jag förstår inte hur han räknar med att det ska kunna lyckas utan att räntorna på japanska statsobligationer samtidigt stiger. Är det någon annan som förstår det? Om inflationen hamnar på 2 procent borde räntan på statsobligationerna hamna en bit däröver - annars drabbas obligationsinnehavarna av förluster. En så hög ränta skulle innebära en katastrof för Japans statsfinanser.
Mycket riktigt har japanska banker nu tvingats minska sina innehav av japanska statsobligationer - i fredags rapporterades att mängden statsobligationer som hålls av landets storbanker föll kraftigt i april - ner med 10,8 procent från mars. Detta förklarar de kraftiga rörelserna på de japanska obligationsmarknaderna.
Centralbanken Bank of Japan har sagt att de ska köpa statsobligationer så att de ökar sin balansräkning med 135 biljoner yen fram till december 2014, vilket blir runt 6,4 biljoner yen per månad. Nu har alltså de japanska storbankerna minskat sina innehav av japanska statsobligationer med 11,7 biljoner yen - betydligt mer än vad Bank of Japan har köpt för. Detta förklarar varför räntorna stigit och vem som helst har kunnat räkna ut den troliga orsaken. I torsdags sade Kuroda att Bank of Japan ska försöka reducera volatiliteten på obligationsmarknaderna. Lycka till när bankerna säljer av nästan dubbelt så mycket obligationer som centralbanken köper!
Det är ett mycket farligt experiment som Kuroda nu satt igång. Även om han skulle backa och stoppa försöket, så är skadan redan skedd - förtroendet är rubbat. Instabila finansmarknader är det som Japan minst av allt behöver just nu. Men Kuroda sade i onsdags att "Det är viktigt med ett stabilt finansiellt system, men inget system är perfekt eftersom oväntade händelser alltid är möjliga". En fullständigt meningslös plattityd, med tanke på att hans penningpolitik verkar leda till instabilitet. Dessutom är det inte fråga om "oväntade händelser", utan fullständigt väntade effekter av den förda penningpolitiken.
Även IMF försöker att hålla skenet uppe och sade i förra veckan att "Så länge som de penningpolitiska lättnaderna görs för att uppnå inhemska mål, och åtföljs av omfattande finanspolitiska och strukturella reformer, ser vi inte den senaste tidens yenförsvagning som problematisk". Nej, inga problem alls!
Vad gäller det där med att driva upp inflationen syns än så länge inga tecken på att det skulle bli så, utan Japan fortsätter att vara fast i deflationsträsket - Japans KPI fortsatte att sjunka även i april.
Japan fortsätter även att ha ett handelsunderskott, vilket är en relativt ny företeelse för landet, som fram till 2010 vanligen haft överskott i handelsbalansen.
 Japans osannolikt stora statsskuld på närmare 240 procent av årlig BNP kommer i ett helt annat läge när landet inte längre har ett överskott i sin handelsbalans, utan ett underskott. Hittills har det gått bra, men det är inte alls så säkert att det kommer att göra det framöver.

Japan håller som jag skrivit förut på med ett valutaexperiment som vi får se vart det leder - troligen inte till något gott. Den nye centralbankschefen Haruhiko Kuroda har på uppdrag av nye premiärministern Shinzo Abe bestämt sig för att driva upp inflationen till 2 procent på något års sikt från dagens deflationsnivåer. Jag förstår inte hur han räknar med att det ska kunna lyckas utan att räntorna på japanska statsobligationer samtidigt stiger. Är det någon annan som förstår det? Om inflationen hamnar på 2 procent borde räntan på statsobligationerna hamna en bit däröver - annars drabbas obligationsinnehavarna av förluster. En så hög ränta skulle innebära en katastrof för Japans statsfinanser.
Mycket riktigt har japanska banker nu tvingats minska sina innehav av japanska statsobligationer - i fredags rapporterades att mängden statsobligationer som hålls av landets storbanker föll kraftigt i april - ner med 10,8 procent från mars. Detta förklarar de kraftiga rörelserna på de japanska obligationsmarknaderna.
Centralbanken Bank of Japan har sagt att de ska köpa statsobligationer så att de ökar sin balansräkning med 135 biljoner yen fram till december 2014, vilket blir runt 6,4 biljoner yen per månad. Nu har alltså de japanska storbankerna minskat sina innehav av japanska statsobligationer med 11,7 biljoner yen - betydligt mer än vad Bank of Japan har köpt för. Detta förklarar varför räntorna stigit och vem som helst har kunnat räkna ut den troliga orsaken. I torsdags sade Kuroda att Bank of Japan ska försöka reducera volatiliteten på obligationsmarknaderna. Lycka till när bankerna säljer av nästan dubbelt så mycket obligationer som centralbanken köper!
Det är ett mycket farligt experiment som Kuroda nu satt igång. Även om han skulle backa och stoppa försöket, så är skadan redan skedd - förtroendet är rubbat. Instabila finansmarknader är det som Japan minst av allt behöver just nu. Men Kuroda sade i onsdags att "Det är viktigt med ett stabilt finansiellt system, men inget system är perfekt eftersom oväntade händelser alltid är möjliga". En fullständigt meningslös plattityd, med tanke på att hans penningpolitik verkar leda till instabilitet. Dessutom är det inte fråga om "oväntade händelser", utan fullständigt väntade effekter av den förda penningpolitiken.
Även IMF försöker att hålla skenet uppe och sade i förra veckan att "Så länge som de penningpolitiska lättnaderna görs för att uppnå inhemska mål, och åtföljs av omfattande finanspolitiska och strukturella reformer, ser vi inte den senaste tidens yenförsvagning som problematisk". Nej, inga problem alls!
Vad gäller det där med att driva upp inflationen syns än så länge inga tecken på att det skulle bli så, utan Japan fortsätter att vara fast i deflationsträsket - Japans KPI fortsatte att sjunka även i april.
Japan fortsätter även att ha ett handelsunderskott, vilket är en relativt ny företeelse för landet, som fram till 2010 vanligen haft överskott i handelsbalansen.
2013-05-15
Japansk börsbubbla?
Den japanska centralbanken under nytillträdde Haruhiko Kuroda och den nya regeringen under Shinzo Abe håller som bekant på med ett intressant valutaexperiment där målet är att driva upp inflationen (mätt som prisinflationen i kärn-KPI) till 2 procent från dagens deflationsartade takt. De tror nämligen att detta ska få igång den japanska ekonomin.
Hittills syns inga som helst tecken på att de skulle ha lyckats driva upp kärn-KPI, som i mars fortsatte sitt fall med en nedgång på 0,5 procent. Vad man däremot har lyckats med att inflatera är dock den japanska börsen, där Nikkei225-indexet stigit med imponerande 70 procent sedan oktober 2012.
 Sådana här plötsliga "paraboliska" uppgångar brukar leda till bakslag när det inte finns någon substans bakom dem, vilket man kan se av exempelvis Bitcoins uppgång och fall nyligen. Det är nämligen inte så att Japans ekonomi plötsligt blivit bättre i grunden, utan det är bara centralbanken som satt igång att pytsa ut "pengar" (skapade som skulder). De grundläggande problemen för Japan kvarstår och orsakas av den obevekliga demografin med åldrande befolkning och minskande andel och antal i förvärvsarbetande ålder.
En lite liknande uppgång som nu hade den japanska börsen under 2005, men den efterföljande urblåsningen startade inte förrän sommaren 2007. Historien brukar dock inte upprepa sig exakt, så den nuvarande börsuppgången kan mycket väl följas av en Bitcoin-liknande krasch. Den nuvarande uppgången skiljer sig från den 2005, som kom efter en paus på halvtannat år från en uppgång 2003. Nu kommer istället börsuppgången som en "blixt från klar himmel" efter tre och ett halvt års sidledes rörelse.
Jag måste förstås påminna om att den japanska yenen också försvagats kraftigt sedan oktober 2012, men denna försvagning kan endast förklara omkring 27 procent av börsuppgången på 70 procent. Men centralbankschefen Kuroda anser förstås inte att det föreligger någon bubbla på den japanska börsen. Nej, det är förstås helt normalt och fullständigt ofarligt att börsen stiger 70 procent på sju månader, utan att de underliggande företagens utsikter principiellt förbättrats.
Centralbankschefen Kuroda hade också räknat med att hans åtgärder skulle sänka marknadsräntorna på japanska statsobligationer, men istället har de stigit. Detta är illa både för japanska statens finanser samt för japanska banker och pensionsfonder, som sitter på stora mängder japanska statspapper. Och framförallt har experimentet lett till en oerhörd volatilitet för japanska statsobligationer, där handeln har stoppats vid flera tillfällen på grund av för stora kursrörelser.
Säga vad man vill om Kuroda, men det är i alla fall spännande att följa hans experiment!
Hittills syns inga som helst tecken på att de skulle ha lyckats driva upp kärn-KPI, som i mars fortsatte sitt fall med en nedgång på 0,5 procent. Vad man däremot har lyckats med att inflatera är dock den japanska börsen, där Nikkei225-indexet stigit med imponerande 70 procent sedan oktober 2012.
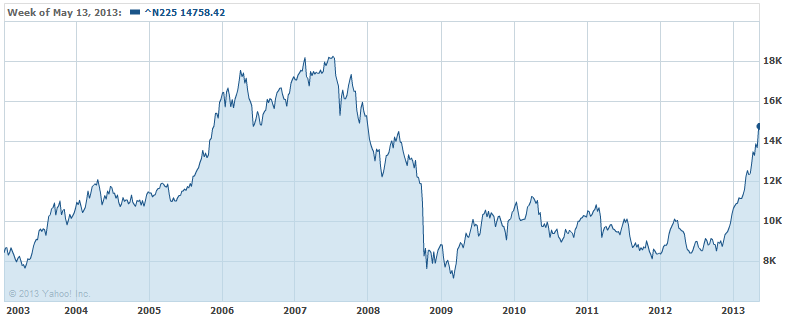
En lite liknande uppgång som nu hade den japanska börsen under 2005, men den efterföljande urblåsningen startade inte förrän sommaren 2007. Historien brukar dock inte upprepa sig exakt, så den nuvarande börsuppgången kan mycket väl följas av en Bitcoin-liknande krasch. Den nuvarande uppgången skiljer sig från den 2005, som kom efter en paus på halvtannat år från en uppgång 2003. Nu kommer istället börsuppgången som en "blixt från klar himmel" efter tre och ett halvt års sidledes rörelse.
Jag måste förstås påminna om att den japanska yenen också försvagats kraftigt sedan oktober 2012, men denna försvagning kan endast förklara omkring 27 procent av börsuppgången på 70 procent. Men centralbankschefen Kuroda anser förstås inte att det föreligger någon bubbla på den japanska börsen. Nej, det är förstås helt normalt och fullständigt ofarligt att börsen stiger 70 procent på sju månader, utan att de underliggande företagens utsikter principiellt förbättrats.
Centralbankschefen Kuroda hade också räknat med att hans åtgärder skulle sänka marknadsräntorna på japanska statsobligationer, men istället har de stigit. Detta är illa både för japanska statens finanser samt för japanska banker och pensionsfonder, som sitter på stora mängder japanska statspapper. Och framförallt har experimentet lett till en oerhörd volatilitet för japanska statsobligationer, där handeln har stoppats vid flera tillfällen på grund av för stora kursrörelser.
Säga vad man vill om Kuroda, men det är i alla fall spännande att följa hans experiment!
Prenumerera på:
Inlägg (Atom)

 Inlägg


