Idag haver allas vår älskade Statistiska Centralbyrå presenterat nationalräkenskaperna för årets första kvartal. Det visar sig att vår bruttonationalprodukt detta kvartal stigit med en halv procent och på ett år haver den stigit hela 4,2 procent! I sanning något som vi svenskar böra berömma oss utav! Vår finansminister Fru Andersson uttrycker det vi alla känna när hon kallar dessa glada siffror "en stabil, hälsosam tillväxt". Just så skall det säkerligen fortsätta länge till.
En viss ökänd bloggranne uttrycker visserligen åsikten att första kvartalets bruttonationalproduktstillväxt är den sämsta sedan 2014 - måhända är det så, men det vi se är utan tvivel endast ett tillfälligt hack i den eviga tillväxtens kurva.
Vissa kommentatorer verka i förskott ta ut alla ekonomiska olyckor som säkerligen icke komma att inträffa, såsom den i Svenska Dagbladets artikel citerade Fru Winsth. Trots hennes till nya framgångar manande efternamn dristar hon sig att antyda att den stabila och hälsosamma tillväxt vi nu se till stor del skulle bero på det låga ränteläget. Även om det skulle förhålla sig så är detta verkligen inget skäl att misstro stabiliteten och hälsan i vår svenska ekonomi, utan det låga ränteläget är endast ett uttryck för våra styrandes välvilja, i det att skuldsättningen då bliver så billig att den utan fara kan ignoreras såsom riskfaktor. Och som vår finansminister vidare förtäljer så äro vi ej på väg mot någon "överhettning" i ekonomin, utan de höga tillväxttal vi se äro enbart uttryck för den svenska ekonomins inneboende styrka.
Se bara huru byggandet ökar! Snart hava vi ännu större bostadsyta per person! Låtom oss sikta mot den största bostadsytan per capita i hela Europa! Kunna vi även driva upp priserna på dessa bostäder till ständigt nya rekordnivåer så bliva vi därmed det rikaste och lyckligaste folket i ett enat och lyckligt Europa!
Då och då höra vi huru olyckskorpar oroa sig för hushållens skulder, där bostadslånen öka med 8,5 procent per år, men detta är sannerligen ingenting att oroa sig över. Att dessa lån nu växa i högre takt än för några år sedan visar endast den stora tillförsikt med vilken svenska folket se framtiden an.
Ty att något prisfall på bostäder skulle inträffa är osannolikt, för att inte säga otänkbart. Och även om bostadspriserna tillfälligtvis skulle falla, exempelvis på grund av det ogenomtänkta och tillväxtfientliga amorteringskrav som nu införs, komma de säkerligen att straxt därefter återtaga sin välsignade vandring mot allt mer himmelska höjder.
Det finns de som oroa sig för att våra höga bostadspriser skulle vara ett hinder för de mindre lyckligt lottade att skaffa sig en bostad, men beskåden undret! Då rycka två professorer från vår Kungliga tekniska högskola ut och förklara huru vår omvårdande stat skall se till att även dessa mindre bemedlade medborgare skola kunna köpa sig en bostad!
Enstaka mörkmän antyda då och då att byggbolagen och bankerna skulle kunna drabbas av kris om bostadspriserna skulle falla alltför långt, men dessa profetior fyllda av negativitet skolen I icke fästa något avseende vid. Fallande bostadspriser skulle säkerligen endast stimulera det svenska folket att köpa de bostäder som då skulle bliva så mycket billigare, till glädje för både byggföretag och banker!
Nej, lyssnen icke till domedagsprofeterna, utan låten positivismen prägla edra liv och eder ekonomi!
Visar inlägg med etikett bnp. Visa alla inlägg
Visar inlägg med etikett bnp. Visa alla inlägg
2016-05-30


2016-02-29
Dagens absurditet: BNP kontra reporänta
Nu på morgonen kom beskedet från SCB att Sveriges BNP växer mycket snabbt - en tillväxttakt på över fyra procent per år oavsett om man ser på kvartal eller helår! För fjärde kvartalet 2015 var ökningen 4,5 procent jämfört med samma kvartal året innan och för helåret 2015 var BNP-tillväxten 4,1 procent jämfört med 2014.
Även antalet sysselsatta ökade, liksom antalet arbetade timmar och produktiviteten. Alltså går det mycket bra för Sverige sett till de flesta mått - dock med reservation för BNP per capita, som jag inte har räknat på. Inte heller säger dessa enkla siffror något om fördelningen mellan rika och fattiga.
Men trots att Sveriges ekonomi mätt med BNP och sysselsättning befinner sig när överhettningsnivå, så beslöt Riksbankens direktion 10 februari att sänka reporäntan med 0,15 procentenheter till -0,50 procent! Detta "för att ge stöd åt inflationen så att den stiger och stabiliseras runt 2 procent 2017". Sverige har alltså en centralbank som mitt i brinnande högkonjunktur väljer att stimulera ekonomin med rekordlågt ränteläge och fortsatta kvantitativa lättnader, bara för att det prisinflationsmått de har fixerat sig vid inte når upp till den nivå de önskar. Penningpolitiken signalerar "allvarlig kris", medan den ekonomiska statistiken signalerar "stark tillväxt". Någonting är riktigt fel här!
Till Riksbankens fördel kan dock noteras att den årliga prisinflationstakten mätt med KPI är betydligt högre nu än för ett år sedan (+0,8 procent jämfört med -0,2 procent). Även KPIF är högre (+1,6 procent jämfört med +0,6 procent). Riksbanken ser alltså ut att ha lyckats med att vända prisdeflationstrenden, se även diagram nedan.

Notera dock hur snabbt prisinflationsmåtten nu stiger. KPIF är snart uppe vid Riksbankens tvåprocentsmål, vilket betyder att om den nuvarande KPI-trenden fortsätter kommer Riksbanken snart att bromsa upp sina penningpolitiska åtgärder. Vilka effekter kommer en sådan penningpolitisk inbromsning att få på Sveriges kreditdopade ekonomi?
För vår BNP-tillväxt är starkt dopad av kredittillväxten. I januari låg alla tillväxtsiffror i finansmarknadsstatistiken över BNP-tillväxten och i de flesta fall långt över. Hushållens lån växte med 7,5 procent i årstakt, de icke-finansiella företagens lån växte med 4,7 procent, penningmängdsmåttet M1 växte med 14,9 procent (!) och penningmängdsmåttet M3 växte med 9,9 procent i årstakt!

Den snabba kredittillväxten är alltså det pris som Riksbanken får Sveriges ekonomi att betala för försöken att nå prisinflationsmålet.
Jag förväntar mig en allvarlig baksmälla inom något år.
Även antalet sysselsatta ökade, liksom antalet arbetade timmar och produktiviteten. Alltså går det mycket bra för Sverige sett till de flesta mått - dock med reservation för BNP per capita, som jag inte har räknat på. Inte heller säger dessa enkla siffror något om fördelningen mellan rika och fattiga.
Men trots att Sveriges ekonomi mätt med BNP och sysselsättning befinner sig när överhettningsnivå, så beslöt Riksbankens direktion 10 februari att sänka reporäntan med 0,15 procentenheter till -0,50 procent! Detta "för att ge stöd åt inflationen så att den stiger och stabiliseras runt 2 procent 2017". Sverige har alltså en centralbank som mitt i brinnande högkonjunktur väljer att stimulera ekonomin med rekordlågt ränteläge och fortsatta kvantitativa lättnader, bara för att det prisinflationsmått de har fixerat sig vid inte når upp till den nivå de önskar. Penningpolitiken signalerar "allvarlig kris", medan den ekonomiska statistiken signalerar "stark tillväxt". Någonting är riktigt fel här!
Till Riksbankens fördel kan dock noteras att den årliga prisinflationstakten mätt med KPI är betydligt högre nu än för ett år sedan (+0,8 procent jämfört med -0,2 procent). Även KPIF är högre (+1,6 procent jämfört med +0,6 procent). Riksbanken ser alltså ut att ha lyckats med att vända prisdeflationstrenden, se även diagram nedan.
Notera dock hur snabbt prisinflationsmåtten nu stiger. KPIF är snart uppe vid Riksbankens tvåprocentsmål, vilket betyder att om den nuvarande KPI-trenden fortsätter kommer Riksbanken snart att bromsa upp sina penningpolitiska åtgärder. Vilka effekter kommer en sådan penningpolitisk inbromsning att få på Sveriges kreditdopade ekonomi?
För vår BNP-tillväxt är starkt dopad av kredittillväxten. I januari låg alla tillväxtsiffror i finansmarknadsstatistiken över BNP-tillväxten och i de flesta fall långt över. Hushållens lån växte med 7,5 procent i årstakt, de icke-finansiella företagens lån växte med 4,7 procent, penningmängdsmåttet M1 växte med 14,9 procent (!) och penningmängdsmåttet M3 växte med 9,9 procent i årstakt!
Den snabba kredittillväxten är alltså det pris som Riksbanken får Sveriges ekonomi att betala för försöken att nå prisinflationsmålet.
Jag förväntar mig en allvarlig baksmälla inom något år.
2016-02-03
Kinas opålitliga statistik och kreditbubblan
Bloggrannen Jojje Olsson (InBeijing) skrev igår en intressant förklaring av varför man inte kan lita på Kinas ekonomiska statistik och då framförallt BNP-siffrorna.
Siffran för energiförbrukning är synnerligen viktig - det är med tanke på vad man generellt vet om förhållandet mellan BNP och energiförbrukning högst osannolikt att Kina skulle ha lyckats öka sin BNP med 6,9 procent förra året samtidigt som elproduktionen sjönk marginellt. Det luktar manipulation lång väg!
Eftersom det är uppenbart att Kinas BNP är om inte sjunkande, så i alla fall stagnerande, blir det särskilt intressant med Kinas monumentala kreditbubbla. Kinas totala mängd krediter har fyrfaldigats sedan 2007! Samtidigt har förstås BNP växt kraftigt, men de totala skulderna har växt från 153 procent av BNP år 2008 till 242 procent i slutet av 2014. Det som framförallt sticker ut är hur mycket företagens skuldsättning ökat - från 97 procent av BNP (vilket redan var högt) år 2008 till 169 procent av BNP (!!) i slutet av 2014.
En sådan kreditbubbla kan endast vidmakthållas med växande BNP. Kina kommer ofelbart att hamna i en djup kreditkris, även om de styrande än så länge gjort sitt bästa för att dölja eländet. Och kredittillväxten har varit ofattbart snabb.
 Förra året var nyutlåningen ovanligt stor (endast 2009 var större). Får vi en lägre siffra i år är det en viktig indikator på att krediterna i Kina håller på att stramas åt. Analytikernas gissningar ligger redan på en betydligt lägre siffra om 842 miljarder yuan, vilket skulle vara lägre än någon januarisiffra sedan 2008.
Detta kommer att påverka världsekonomin starkt - större delen av den återhämtning vi sett sedan 2009 har drivits av kredittillväxt och då till stor del av Kina. För två år sedan påpekade jag att Kinas banksektor på fem år ökat sina balansräkningar lika mycket som totala storleken av USA:s banker! Större delen av detta är troligen "luft". 14,7 biljoner dollar är ingen liten summa - det är 142 procent av Kinas årliga BNP, eller nästan 19 procent av världens totala årliga BNP. Även om bara hälften skulle vara "luft" så är det tillräckligt mycket för att kasta in världen i en rejäl finanskris - och då inte bara de företag som har exponering mot Kina.
Redan 2007 sade Kinas nuvarande premiärminister Li Keqiang att landets tillväxtsiffror är manipulerade och därmed inte bör tas på allvar. I detta uttalande, som senare läckte ut till allmänheten, menade Li att man istället bör se på faktorer som energiförbrukning, tågfrakt och bankernas utlåning för att uppskatta Kinas egentliga tillväxt.Även jag noterade för några år sedan att det kom ut via Wikileaks. Så hur såg det ut för 2015?
I fjol sjönk Kinas energiframställning med 0,2 procent, vilket var den första nedgången sedan 1968 då kulturrevolutionen var i full gång. Dessutom minskade volymen av fraktat gods på landets järnvägar med 11,9 procent under 2015.Läs vidare hos InBeijing om hur ekonomiprofessor Xu Dianqing räknar på hur mycket man åtminstone måste räkna ner Kinas officiella BNP-siffror, samt de incitament som finns för lokala myndigheter att manipulera BNP-siffrorna.
Siffran för energiförbrukning är synnerligen viktig - det är med tanke på vad man generellt vet om förhållandet mellan BNP och energiförbrukning högst osannolikt att Kina skulle ha lyckats öka sin BNP med 6,9 procent förra året samtidigt som elproduktionen sjönk marginellt. Det luktar manipulation lång väg!
Eftersom det är uppenbart att Kinas BNP är om inte sjunkande, så i alla fall stagnerande, blir det särskilt intressant med Kinas monumentala kreditbubbla. Kinas totala mängd krediter har fyrfaldigats sedan 2007! Samtidigt har förstås BNP växt kraftigt, men de totala skulderna har växt från 153 procent av BNP år 2008 till 242 procent i slutet av 2014. Det som framförallt sticker ut är hur mycket företagens skuldsättning ökat - från 97 procent av BNP (vilket redan var högt) år 2008 till 169 procent av BNP (!!) i slutet av 2014.
En sådan kreditbubbla kan endast vidmakthållas med växande BNP. Kina kommer ofelbart att hamna i en djup kreditkris, även om de styrande än så länge gjort sitt bästa för att dölja eländet. Och kredittillväxten har varit ofattbart snabb.
Kinas kreditbubbla började inte 2008 - nej sedan dess har vi bara sett den sista maniska fasen. Kinas totala kreditmängd har ökat från endast 2,1 biljoner dollar år 2000 till 7,4 biljoner år 2007 till 28,2 biljoner dollar 2014. Det handlar alltså om ett fjortonfaldigande av skuldmängden på endast fjorton år!!Det är därför inte överraskande att det för några veckor sedan rapporterades att kinesiska bankers dåliga lån mer än fördubblades förra året, samt att kinesiska bankers utlåning minskade mer än väntat i december till lägre än december året innan. Nu blir det intressant att se hur januarisiffrorna kommer att se ut - normalt brukar det vara en kraftig spik i utlåningen i Kina i just januari, eftersom bankerna tar ut en stor del av årets tilldelade utlåningsutrymme redan då.

Detta kommer att påverka världsekonomin starkt - större delen av den återhämtning vi sett sedan 2009 har drivits av kredittillväxt och då till stor del av Kina. För två år sedan påpekade jag att Kinas banksektor på fem år ökat sina balansräkningar lika mycket som totala storleken av USA:s banker! Större delen av detta är troligen "luft". 14,7 biljoner dollar är ingen liten summa - det är 142 procent av Kinas årliga BNP, eller nästan 19 procent av världens totala årliga BNP. Även om bara hälften skulle vara "luft" så är det tillräckligt mycket för att kasta in världen i en rejäl finanskris - och då inte bara de företag som har exponering mot Kina.
2015-02-08
Kinas kreditbubbla
Igår citerade och kommenterade jag lite från rapporten från McKinsey med titeln "Debt and (Not Much) Deleveraging", som Doug Noland refererar till i senaste Credit Bubble Bulletin. Där finns också en del som är särskilt intressant, nämligen den om Kina.
Det är alltså egentligen sedan 2007 som Kina haft slutstadiet av en stor kreditbubbla. Hushållen står för en ganska liten del av krediterna, men deras skulder har stigit mycket mycket snabbt.
Och det ser ut att bli allt mindre effekt av de tillkommande krediterna. Kinas (icke inflationsjusterade) BNP växte från 1,2 biljoner dollar år 2000 till 3,5 biljoner dollar år 2007, alltså med 190 procent, samtidigt som skulderna växte med 250 procent. Från 2007 till 2014 växte BNP till 10,4 biljoner dollar, alltså med 197 procent, samtidigt skulderna växte med 281 procent bara fram till andra kvartalet 2014 - till årets slut lär de ha växt ännu mer.
Att Kinas BNP stiger så snabbt är inte heller så konstigt när krediterna samtidigt växer så snabbt. Det är precis som i många andra historiska fall så att det som ser ut som ett ekonomiskt under i själva verket är vettlös kreditdriven expansion. När expansionen förr eller senare stoppar så visar sig krediterna till stora delar ha gått till värdelösa investeringar. David Stockman gör själv jämförelsen med Grekland under början av 00-talet.
Ett problem med Kinas BNP och krediter är att för närvarande består nästan hälften av BNP av investeringar i fasta tillgångar såsom fastigheter, industri och infrastruktur. Detta är extremt om man ser både historiskt och jämfört med andra länder. 2007 låg investeringarna på 39 procent av BNP, 2000 på 34 procent. I Japan och Sydkorea stod investeringarna aldrig för mer än 30 procent av BNP ens under deras snabbaste tillväxtfaser. Dessa kinesiska investeringar finansieras med lånade pengar och med tanke på hastigheten så är det nästan garanterat att det gjorts många felinvesteringar.
Förra året spenderade Kina närmare 5 biljoner dollar på investeringar, vilket är mer än vad Europa och USA tillsammans spenderade totalt på fasta investeringar! När den kinesiska kreditbubblan väl spricker lär det bli en kraftigt minskad efterfrågan på råvaror såsom stål och koppar på världsmarknaden, vilket i sin tur kommer att ge ett starkt prisdeflationstryck. Ovälkommet för exempelvis ett EU där många länder redan idag ligger i eller på gränsen till prisdeflation.
En annan skribent som är inne på att Kina kan komma att ge ett starkt deflationstryck på övriga världen är Ambrose Evans-Pritchard på Telegraph. Han säger också att Kina har upptäckt att de inte kan blåsa ur en kreditbubbla på ett säkert sätt.
Evans-Pritchard pekar på tecken på att den kinesiska kreditbubblan nu nått slutet. Bostadspriserna föll 4,3 procent i december och de senaste tre månaderna har mängden färdigställd yta minskat med 30 procent.
Eftersom landförsäljning ger de lokala myndigheterna 25 procent av deras inkomster kommer ett fall på fastighetsmarknaden att drabba deras budgetar. Fjärde kvartalet förra året föll inkomster från landförsäljning med 21 procent.
Evans-Pritchard anser att det troligen går att driva Kinas kreditbubbla vidare, men kanske bara med omkring 4 biljoner dollar till, sedan är det definitivt slut.
Evans-Pritchard är också inne på det som han anser kommer att sprida deflationstryck från Kina, nämligen när Kina devalverar yuanen. Jag är dock inte lika säker som Evans-Pritchard på att vi kommer att få se en kinesisk devalvering inom den närmaste tiden.
Så kom igår nyheten att Kinas import föll stort i januari, närmare bestämt med 20 procent jämfört med förra året, vilket leder till ett rekordstort handelsöverskott. Detta fall för importen var fullständigt överraskande för analytikerna, som förväntat sig ett fall på bara 3 procent. Även om handelsöverskottet var rekordstort så minskade exporten med 3,3 procent, när analytikerna förväntade sig en ökning på 6,3 procent. Det talas om effekter av det kinesiska nyåret i sammanhanget, men det låter som en bortförklaring - det borde inte ge så stora effekter och borde även ha förutsetts av de överraskade analytikerna.
Sammantaget ser det alltså ut som om Kinas ekonomi kan vara på väg in i en vägg, men kraschen kan skjutas upp ett tag till av åtgärder från centralbanken.
Kinas totala skuld har fyrfaldigats sedan 2007 och har nått 28 biljoner dollar, vilket är 37 procent av den globala skuldtillväxten.Börjar man gräva i detaljerna vad gäller Kina blir det ännu mer intressant.
Fram till inte alltför länge sedan åtföljdes Kinas makalösa ekonomiska tillväxt inte av en signifikant ökning av hävstången. Från 2000 till 2007 växte de totala skulderna endast något snabbare än BNP och nådde 158 procent av BNP, vilket är en nivå i linje med andra framväxande ekonomier. Sedan dess har skulderna stigit snabbt. I mitten av 2014 hade Kinas totala skulder nått 282 procent av BNP, vilket är betydligt högre än genomsnittet för framväxande ekonomier och högre än vissa avancerade ekonomier såsom Australien, USA, Tyskland och Kanada. Den kinesiska ekonomin har dragit på sig 20,8 biljoner dollar i nya skulder sedan 2007, vilket är mer än en tredjedel av den globala skuldtillväxten. Kina har nu en av de högsta nivåerna på [icke-finansiella] företags skulder i världen med 125 procent av BNP. Genom historien och över olika länder har en snabb skuldtillväxt ofta följts av finanskris. Frågan idag är huruvida Kina kommer att undvika denna väg och minska kredittillväxten i tid utan att onödigtvis skada den ekonomiska tillväxten.Svaret är förstås enkelt - det kommer inte att gå att minska kredittillväxten utan att det skadar BNP-tillväxten. Det har inte fungerat någon annanstans och kommer inte att göra det här heller.
Det är alltså egentligen sedan 2007 som Kina haft slutstadiet av en stor kreditbubbla. Hushållen står för en ganska liten del av krediterna, men deras skulder har stigit mycket mycket snabbt.
Kinas hushållsskulder har nästan fyrfaldigats och har stigit från 1 biljon dollar 2007 till 3,8 biljoner dollar andra kvartalet 2014. Sedan 2007 har summan av bolån stigit med 21 procent per år.Och fastighetssektorn står för en stor andel av skulderna.
Vi uppskattar att nästan hälften av skulderna hos kinesiska hushåll, företag och offentlig sektor är direkt eller indirekt kopplat till fastigheter, med en totalsumma på så mycket som 9 biljoner dollar.McKinseys rapport tittar bara på perioden 2007-2014, men tittar man längre bak, vilket David Stockman gör så ser man att Kinas totala kreditmängd ökat från endast 2,1 biljoner dollar år 2000 till 7,4 biljoner år 2007 till 28,2 biljoner dollar 2014. Det handlar alltså om ett fjortonfaldigande av skuldmängden på endast fjorton år!!
Och det ser ut att bli allt mindre effekt av de tillkommande krediterna. Kinas (icke inflationsjusterade) BNP växte från 1,2 biljoner dollar år 2000 till 3,5 biljoner dollar år 2007, alltså med 190 procent, samtidigt som skulderna växte med 250 procent. Från 2007 till 2014 växte BNP till 10,4 biljoner dollar, alltså med 197 procent, samtidigt skulderna växte med 281 procent bara fram till andra kvartalet 2014 - till årets slut lär de ha växt ännu mer.
Att Kinas BNP stiger så snabbt är inte heller så konstigt när krediterna samtidigt växer så snabbt. Det är precis som i många andra historiska fall så att det som ser ut som ett ekonomiskt under i själva verket är vettlös kreditdriven expansion. När expansionen förr eller senare stoppar så visar sig krediterna till stora delar ha gått till värdelösa investeringar. David Stockman gör själv jämförelsen med Grekland under början av 00-talet.
Ett problem med Kinas BNP och krediter är att för närvarande består nästan hälften av BNP av investeringar i fasta tillgångar såsom fastigheter, industri och infrastruktur. Detta är extremt om man ser både historiskt och jämfört med andra länder. 2007 låg investeringarna på 39 procent av BNP, 2000 på 34 procent. I Japan och Sydkorea stod investeringarna aldrig för mer än 30 procent av BNP ens under deras snabbaste tillväxtfaser. Dessa kinesiska investeringar finansieras med lånade pengar och med tanke på hastigheten så är det nästan garanterat att det gjorts många felinvesteringar.
Förra året spenderade Kina närmare 5 biljoner dollar på investeringar, vilket är mer än vad Europa och USA tillsammans spenderade totalt på fasta investeringar! När den kinesiska kreditbubblan väl spricker lär det bli en kraftigt minskad efterfrågan på råvaror såsom stål och koppar på världsmarknaden, vilket i sin tur kommer att ge ett starkt prisdeflationstryck. Ovälkommet för exempelvis ett EU där många länder redan idag ligger i eller på gränsen till prisdeflation.
En annan skribent som är inne på att Kina kan komma att ge ett starkt deflationstryck på övriga världen är Ambrose Evans-Pritchard på Telegraph. Han säger också att Kina har upptäckt att de inte kan blåsa ur en kreditbubbla på ett säkert sätt.
Evans-Pritchard pekar på tecken på att den kinesiska kreditbubblan nu nått slutet. Bostadspriserna föll 4,3 procent i december och de senaste tre månaderna har mängden färdigställd yta minskat med 30 procent.
Eftersom landförsäljning ger de lokala myndigheterna 25 procent av deras inkomster kommer ett fall på fastighetsmarknaden att drabba deras budgetar. Fjärde kvartalet förra året föll inkomster från landförsäljning med 21 procent.
Evans-Pritchard anser att det troligen går att driva Kinas kreditbubbla vidare, men kanske bara med omkring 4 biljoner dollar till, sedan är det definitivt slut.
Evans-Pritchard är också inne på det som han anser kommer att sprida deflationstryck från Kina, nämligen när Kina devalverar yuanen. Jag är dock inte lika säker som Evans-Pritchard på att vi kommer att få se en kinesisk devalvering inom den närmaste tiden.
Så kom igår nyheten att Kinas import föll stort i januari, närmare bestämt med 20 procent jämfört med förra året, vilket leder till ett rekordstort handelsöverskott. Detta fall för importen var fullständigt överraskande för analytikerna, som förväntat sig ett fall på bara 3 procent. Även om handelsöverskottet var rekordstort så minskade exporten med 3,3 procent, när analytikerna förväntade sig en ökning på 6,3 procent. Det talas om effekter av det kinesiska nyåret i sammanhanget, men det låter som en bortförklaring - det borde inte ge så stora effekter och borde även ha förutsetts av de överraskade analytikerna.
Sammantaget ser det alltså ut som om Kinas ekonomi kan vara på väg in i en vägg, men kraschen kan skjutas upp ett tag till av åtgärder från centralbanken.
2015-01-21
Kanada sänker överraskande räntan
Kanadas centralbank sänkte idag oväntat styrräntan med 0,25 procentenheter till 0,75 procent, med hänvisning till risker för finansiell instabilitet och alltför låg inflation. Kanada är en stor oljeexportör, så det var kanske inte helt oväntat för den insatte att även Bank of Canada (BOC) skulle börja oroa sig för ekonomin. I december sänkte den norska centralbanken styrräntan med liknande argument.
BOC har nu sänkt sin prognos för årets BNP-tillväxt från 2,4 procent till 2,1 procent. Under första halvåret väntas årstakten för BNP-tillväxten sakta ner till 1,5 procent. BOC:s prognos bygger dock på ett oljepris på runt 60 USA-dollar per fat och WTI-oljan ligger just nu långt under detta på 48 dollar per fat och uppvisar ännu inga tecken på en vändning av den snabbt sjunkande trenden sedan i somras. BOC tror (hoppas) dock på att oljepriset på "medellång sikt" kommer att vara högre. Jag gissar att BOC kommer att få skriva ner Kanadas BNP-tillväxt ytterligare.
Den kanadensiska dollarn (CAD) försvagades såklart på beskedet, men det är en del av en längre trend mot svagare CAD, som nu handlas till nästan lika svag valutakurs mot USA-dollarn som 2009.
Apropå oljeexporterande nationers valutor så noterar jag att Nigerias valuta naira tappar snabbt i värde. Afrikas folkrikaste nation Nigeria devalverade i november till 168 naira/dollar, samtidigt som man höjde styrräntan, men de senaste dagarna har den nigerianska centralbanken uppenbarligen tappat kontrollen, då nairan bröt igenom centralbankens gräns på 176 naira/dollar till nu runt 190 naira/dollar.
Från likaledes oljeexporterande Venezuela rapporteras att president Maduro kan överväga devalvering av valutan bolivar. Bolivaren handlas på den svarta marknaden till en betydligt svagare kurs mot USA-dollarn än den officiella kursen.
För tillfället drabbar det fallande oljepriset mest oljeexporterande länder, men i förlängningen lär det ha effekter på övriga världsekonomin, inklusive Sverige. Vi får se vilka. Jag ska försöka spara några lämpliga citat från veckans ekonomiska toppmöte i Davos, för att ha på lager att plocka fram senare i år när saker och ting går åt pipan.
Redan nu har dock IMF fortsatt att skriva ner sina prognoser för årets globala BNP-tillväxt från 3,8 till 3,5 procent.
BOC har nu sänkt sin prognos för årets BNP-tillväxt från 2,4 procent till 2,1 procent. Under första halvåret väntas årstakten för BNP-tillväxten sakta ner till 1,5 procent. BOC:s prognos bygger dock på ett oljepris på runt 60 USA-dollar per fat och WTI-oljan ligger just nu långt under detta på 48 dollar per fat och uppvisar ännu inga tecken på en vändning av den snabbt sjunkande trenden sedan i somras. BOC tror (hoppas) dock på att oljepriset på "medellång sikt" kommer att vara högre. Jag gissar att BOC kommer att få skriva ner Kanadas BNP-tillväxt ytterligare.
Den kanadensiska dollarn (CAD) försvagades såklart på beskedet, men det är en del av en längre trend mot svagare CAD, som nu handlas till nästan lika svag valutakurs mot USA-dollarn som 2009.
Apropå oljeexporterande nationers valutor så noterar jag att Nigerias valuta naira tappar snabbt i värde. Afrikas folkrikaste nation Nigeria devalverade i november till 168 naira/dollar, samtidigt som man höjde styrräntan, men de senaste dagarna har den nigerianska centralbanken uppenbarligen tappat kontrollen, då nairan bröt igenom centralbankens gräns på 176 naira/dollar till nu runt 190 naira/dollar.
Från likaledes oljeexporterande Venezuela rapporteras att president Maduro kan överväga devalvering av valutan bolivar. Bolivaren handlas på den svarta marknaden till en betydligt svagare kurs mot USA-dollarn än den officiella kursen.
För tillfället drabbar det fallande oljepriset mest oljeexporterande länder, men i förlängningen lär det ha effekter på övriga världsekonomin, inklusive Sverige. Vi får se vilka. Jag ska försöka spara några lämpliga citat från veckans ekonomiska toppmöte i Davos, för att ha på lager att plocka fram senare i år när saker och ting går åt pipan.
Redan nu har dock IMF fortsatt att skriva ner sina prognoser för årets globala BNP-tillväxt från 3,8 till 3,5 procent.
2014-12-05
Oljeprisets påverkan på ekonomin
Ett högre oljepris är en negativ faktor för ekonomin i ett land som är en nettoimportör av olja, exempelvis Sverige. Detta torde vara självklart, men för säkerhets skull citerar jag vad f.d. vice riksbankschef Lars E O Svensson skrev i "Monetary-Policy Challenges: Monetary-Policy Responses to Oil-Price Changes" år 2006 om hur det fungerar. (Min översättning)
Vad som nu riskerar att hända när oljepriset går ner är att världen aldrig åter kommer upp i samma oljeproduktion som de senaste åren när oljepriset åter går upp till 100-dollarsnivån. Det finns nämligen inte hur många oljefält som helst att investera i, även vid ett högt oljepris. Det är alltså delvis ekonomin som styr formen på oljeproduktionskurvan och dess topp, "peak oil" - självklart i samspel med de fysiska förutsättningarna för oljeproduktion.
Nu är världsmarknadspriset inte hela sanningen för oljepriset. Igår kunde vi läsa att oljepriset för skifferolja i North Dakota i USA sjunkit under 50 dollar per fat, eftersom oljan även måste transporteras (i järnvägsvagnar) till raffinaderierna, vilket kostar en hel del. Vi väntar därför med spänning på när det första skifferoljebolaget i USA dukar under.
Som Cornucopia skriver idag så kommer oljepriset förr eller senare att vända upp igen, vilket alltså enligt ovan kommer att ha negativa effekter på oljeimporterande länder såsom Sverige, Storbritannien, Tyskland, Grekland, Italien med flera, med flera.
För en oljeimporterande ekonomi implicerar en ökning i priset på importerad olja relativt ekonomins produktion en ökning av produktionskostnaderna och liknar ett fall i produktiviteten. Ett produktivitetsfall minskar den potentiella produktionskapaciteten. Vidare implicerar en ökning av det relativa priset av en importerad råvara en försämring av bytesförhållandet (terms of trade) för ekonomin som helhet. En försämring av bytesförhållandet har en negativ inkomst- och förmögenhetseffekt på konsumtionen, vilket minskar den aggregerade efterfrågan på produktion. Den aggregerade efterfrågan påverkas också av förväntningar om förändringar i framtida inkomster. Därför kommer en ökning av oljepriset sannolikt att ha negativa effekter både på produktionen och den potentiella produktionskapaciteten.Nu är ju världsekonomin en sammanlänkad helhet och som jag skrivit förut har ett lägre oljepris negativa effekter för oljeexporterande länder och oljeutvinnande företag. Det leder även till att investeringarna i oljebranschen minskar, då man inte kan motivera många av dem ekonomiskt vid ett lägre oljepris, vilket i längden leder till minskad global oljeproduktion då nuvarande oljefält i produktion minskar sin produktion. I längden leder detta till att oljepriset åter går upp efter en nedgång. Vi såg det tydligt efter oljepriskraschen 2008, när oljepriset i början av 2011 åter nådde samma nivåer som 2008. Oljepriset låg därefter kvar runt 100-110 dollar per fat fram till i somras, då oljepriset åter kraschade till nu runt 70 dollar per fat.
Vad som nu riskerar att hända när oljepriset går ner är att världen aldrig åter kommer upp i samma oljeproduktion som de senaste åren när oljepriset åter går upp till 100-dollarsnivån. Det finns nämligen inte hur många oljefält som helst att investera i, även vid ett högt oljepris. Det är alltså delvis ekonomin som styr formen på oljeproduktionskurvan och dess topp, "peak oil" - självklart i samspel med de fysiska förutsättningarna för oljeproduktion.
Nu är världsmarknadspriset inte hela sanningen för oljepriset. Igår kunde vi läsa att oljepriset för skifferolja i North Dakota i USA sjunkit under 50 dollar per fat, eftersom oljan även måste transporteras (i järnvägsvagnar) till raffinaderierna, vilket kostar en hel del. Vi väntar därför med spänning på när det första skifferoljebolaget i USA dukar under.
Som Cornucopia skriver idag så kommer oljepriset förr eller senare att vända upp igen, vilket alltså enligt ovan kommer att ha negativa effekter på oljeimporterande länder såsom Sverige, Storbritannien, Tyskland, Grekland, Italien med flera, med flera.
2014-11-20
Har Japans abenomi lyckats?
I Japan har det som ni troligen vet bedrivits "abenomi" de senaste två åren sedan Shinzo Abe tillträdde som premiärminister i december 2012. "Abenomin" går ut på en kombination av penningpolitik, finanspolitik och strukturella reformer för att stimulera ekonomin till investeringar och tillväxt. Mer specifikt handlar det om ett inflationsmål på 2 procent per år, att försvaga valutakursen, negativ ränta och stora kvantitativa lättnader, utökning av de offentliga investeringarna,
Redan för ett år sedan kunde man se att abenomin inte lyckats så bra som det var tänkt. Så hur ser läget för Japans ekonomi ut nu efter två år av abenomi? Häromdagen kom en "chock" när det visade sig att Japans ekonomi nu gått in i sin fjärde recession sedan 2008! Abenomin sparkade alltså igång ekonomin i halvtannat år, därefter kom en recession igen. Ingen stor hjälp alltså.
 Arbetslösheten har visserligen minskat sedan Abe tillträdde, men det är ingen revolutionerande förändring och dessutom bara en fortsättning av den trend som rått sedan 2009, vilket ni kan se i diagrammet nedan.
 På en punkt har dock abenomin helt lyckats i sina föresatser, nämligen att försvaga valutakursen. I diagrammet nedan ser man dock att den försvagade yenen var en trend som påbörjades redan i början av 2012, nästan ett år innan Abe tillträdde. Det är också tveksamt hur pass positiva effekter valutans försvagning haft på ekonomin - den leder ju till att import blir dyrare och Japan är beroende av att importera råvaror inklusive bränslen.
 Med tanke på behovet av att importera bränslen och råvaror så är det inte konstigt att inflationen tagit fart i Japan. Även här har ju då abenomin "lyckats", även om man faktiskt har skjutit en bra bit över inflationsmålet. Dessutom är inflationen inte av den "bra" sorten. Det handlar nämligen uteslutande om inflation i prisnivån. Lönerna har istället snarast stagnerat.
 Sedan Abes tillträde har Japan även haft ett underskott i handelsbalansen. Detta var dock fallet redan innan Abe, men nu har underskottet permanentats, även om det blivit mindre än rekordet i början av detta år.
 Bytesbalansen (som även inkluderar tjänster) är dock åter positiv, vilket troligen är orsaken till att vi ännu inte fått se någon spektakulär finanskrasch i Japan. Den långsiktiga trenden sedan 2007 ser dock inte särskilt kul ut, se diagrammet nedan.
 Och så var det statsskulden... den har fortsatt att öka från absurda nivåer till ännu mer absurda nivåer. Senaste siffran är 227 procent av årlig BNP, vilket är ett svårslaget världsrekord. Så länge bytesbalansen är positiv kan Japan leva med det, eftersom större delen av statsskulden ägs inom landet, men bytesbalansen får inte bli negativ under någon längre tid om korthuset ska hålla ihop.
 Japanska staten drivs sedan 2010 med ett årligt budgetunderskott på 8-9 procent av BNP. Om staten skulle tvingas kapa sitt budgetunderskott skulle det ge en åtstramning som skulle skicka Japans ekonomi in i en ond spiral.
Grundproblemet som alla ekonomiska stimulansförsök inte kan göra något åt är förstås att Japans befolkning minskar sedan 2011 och åldras sedan ännu längre tid. Antalet arbetande japaner toppade i slutet av 1990-talet och den längre trenden är sedan dess nedåt.
Japans försök att få en fortsatt BNP-ökning är alltså tämligen fruktlösa och framtidsutsikterna för BNP är inte goda. Det viktigaste måttet på samhällets välbefinnande är dock BNP per capita, och den har faktiskt ändå ökat i Japan de senaste åren. Recessionen 2009 var bara ett hack i kurvan. BNP per capita ökar förvisso inte lika snabbt efter 1990 som före 1990, men den ökar ändå.
 Så man kan tycka att Japans regering och centralbank fokuserar på ett obefintligt problem när de försöker att driva upp landets BNP, när de istället borde se på BNP per capita och vara nöjda med hur den utvecklas. Det finns dock ett grundproblem och det är att BNP måste öka för att inte få en kreditkris - det räcker inte med att BNP per capita ökar.
Hittills har Japans styrande alltså lyckats hålla näsan över vattnet, men hur länge till klarar de det? Två hot hänger över Japans orimligt stora statsskuld, nämligen hotet om negativ bytesbalans och hotet om recession. Värst är förstås om de utlöses samtidigt.
Vi får se om abenomin fortsätter. Abe har utlyst nyval efter de dystra BNP-siffrorna. Vem som än kommer att styra Japan framöver kvarstår dock de hot jag påtalat samt den långsiktiga demografiska trend som ligger bakom problemen.
Redan för ett år sedan kunde man se att abenomin inte lyckats så bra som det var tänkt. Så hur ser läget för Japans ekonomi ut nu efter två år av abenomi? Häromdagen kom en "chock" när det visade sig att Japans ekonomi nu gått in i sin fjärde recession sedan 2008! Abenomin sparkade alltså igång ekonomin i halvtannat år, därefter kom en recession igen. Ingen stor hjälp alltså.
Grundproblemet som alla ekonomiska stimulansförsök inte kan göra något åt är förstås att Japans befolkning minskar sedan 2011 och åldras sedan ännu längre tid. Antalet arbetande japaner toppade i slutet av 1990-talet och den längre trenden är sedan dess nedåt.
Japans försök att få en fortsatt BNP-ökning är alltså tämligen fruktlösa och framtidsutsikterna för BNP är inte goda. Det viktigaste måttet på samhällets välbefinnande är dock BNP per capita, och den har faktiskt ändå ökat i Japan de senaste åren. Recessionen 2009 var bara ett hack i kurvan. BNP per capita ökar förvisso inte lika snabbt efter 1990 som före 1990, men den ökar ändå.
Hittills har Japans styrande alltså lyckats hålla näsan över vattnet, men hur länge till klarar de det? Två hot hänger över Japans orimligt stora statsskuld, nämligen hotet om negativ bytesbalans och hotet om recession. Värst är förstås om de utlöses samtidigt.
Vi får se om abenomin fortsätter. Abe har utlyst nyval efter de dystra BNP-siffrorna. Vem som än kommer att styra Japan framöver kvarstår dock de hot jag påtalat samt den långsiktiga demografiska trend som ligger bakom problemen.
2014-01-30
Italien: Fossila bränslen och BNP
Ugo Bardi skriver om hur Italiens konsumtion av olja och gas fallit kraftigt de senaste åren. Även antalet körda fordonskilometer har inte oväntat sjunkit (för den minskade oljekonsumtionen beror inte på bränslesnålare bilar). Diagrammet längst upp till vänster visar lätta fordon (huvudsakligen bilar), längst ner till vänster visar tunga fordon (huvudsakligen lastbilar), och det högra visar totalsiffrorna.
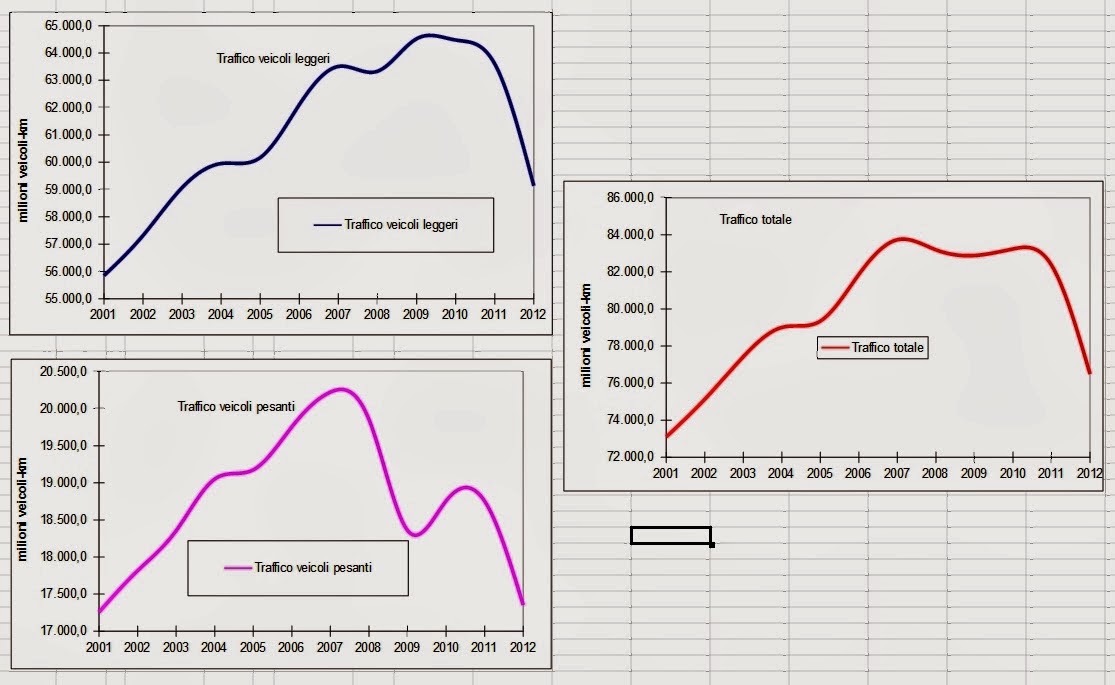 Lastbilstrafiken har som väntat sin topp strax innan finanskrisen, medan personbilstrafiken sjunkit dramatiskt först sedan 2010. Först då har tydligen hushållen börjat känna av krisen såpass att man minskat sitt bilkörande. Tidpunkten överensstämmer ganska väl med att även gasförbrukningen började vika av nedåt, se diagrammet nedan.
 Italiens BNP har dock inte fallit lika snabbt som den totala förbrukningen av fossila bränslen (se diagrammet nedan), vilket man i förstone kunde tro, då BNP är starkt kopplat till energianvändning och Italien får runt 77 procent av sin energi från fossila bränslen.
 Förutom att BNP-krympningen inte varit lika kraftig som minskningen av fossila bränslen så började BNP-krympningen något år efter "peak fossil fuels" för Italien. Detta kan ha flera förklaringar. Det kan exempelvis vara så att icke-produktiva användningar av fossila bränslen slogs ut först med dyrare bränslepriser.
2013-11-28
Kreditdeflation i eurozonen
Idag presenterade Europeiska centralbanken (ECB) oktobers siffror för penningmängden och krediterna i eurozonen. De visade inte oväntat att det bredaste penningmängdsmåttet M3 växte med bara 1,4 procent i årstakt, vilket är det långsammaste på över två år och långt under den nivå på 4,5 procent som ECB sätter som referensnivå för att hålla ekonomin igång. Nu vet de som studerar detta med penningmängd att M3 innehåller en hel del "dubbelräkning", så det är möjligt att situationen är ännu värre än vad M3 visar på.
Värre är det i alla fall med lånen till den privata sektorn - hushåll och icke-finansiella företag. Den sjönk i oktober med 2,1 procent i årstakt, vilket är den högsta fallhastigheten i eurozonens historia.
 Hushållen fortsätter med ett nödrop att låna mer (upp 0,1 procent i årstakt), men företagslånen sjunker snabbt (ner 3,7 procent i årstakt). Det är förstås olika mellan länderna - företagslånen sjönk i årstakt 19,3 procent (!) i Spanien, 6,6 procent i Portugal, 5,7 procent i Italien, 5 procent i Grekland och nästan 5 procent på Irland.
 Som synes i diagrammet ovan sjönk företagens lån något även i Tyskland och Frankrike.
Detta hänger samman med de siffror som nyligen kom över att eurozonens "tillväxt" var oväntat svag under tredje kvartalet - BNP föll med 0,4 procent på ett år. Förutom de kända PIIGS-länderna så är även Frankrike på dekis, där BNP sjönk med 0,1 procent.
Även prisinflationen i eurozonen föll. Oktobersiffran var 0,7 procent, medan den för september var 1,1 procent. Detta ska jämföras med ECB:s inflationsmål på 2 procent. Tre av eurozonens länder hade prisdeflation (Grekland, Cypern och Irland), medan inflationstakten låg på noll i Spanien och Portugal. Det enda landet i eurozonen där inflationen var i närheten av tvåprocentsmålet var Estland.
För många tycks alla dessa siffror komma som en överraskning, men det var egentligen bara en tidsfråga innan euroländernas problem skulle titta fram från den matta de sopats in under. Även ECB:s räntesänkning från 0,5 procent till 0,25 procent i början av november var oväntad. Gissningsvis lär den sänkas igen vid nästa möte den 5 december. ECB ser alltså allvarliga problem i eurozonen, som i alla fall aktiemarknaderna inte ser ännu.
Jörg Asmussen, ledamot i ECB:s direktion, sade i tisdags att återhämtningen i euroområdet är fortsatt "svag, bräcklig, ojämn". Sanningen är snarare att återhämtningen är över för denna gång och att eurozonen går mot en ny recession.
Att läget är allvarligt visas också av att det nu nu spekuleras i att ECB ska sänka inlåningsräntan till negativ. Det skulle alltså kosta för bankerna att sätta in sina pengar där. ECB-representanter säger dock att det bara är aktuellt vid en extrem situation. Men bara att de nämner denna möjlighet visar att läget någonstans är allvarligt. Frågan är nu bara om vi får veta före eller efter jul var allvaret egentligen ligger.
Tillägg: ECB planerar att genomföra ett nytt "stresstest" av de europeiska bankerna i början av nästa år, men det kan visa sig bli överflödigt om det istället genomförs ett verkligt stresstest istället i form av en kris.
Värre är det i alla fall med lånen till den privata sektorn - hushåll och icke-finansiella företag. Den sjönk i oktober med 2,1 procent i årstakt, vilket är den högsta fallhastigheten i eurozonens historia.


Detta hänger samman med de siffror som nyligen kom över att eurozonens "tillväxt" var oväntat svag under tredje kvartalet - BNP föll med 0,4 procent på ett år. Förutom de kända PIIGS-länderna så är även Frankrike på dekis, där BNP sjönk med 0,1 procent.
Även prisinflationen i eurozonen föll. Oktobersiffran var 0,7 procent, medan den för september var 1,1 procent. Detta ska jämföras med ECB:s inflationsmål på 2 procent. Tre av eurozonens länder hade prisdeflation (Grekland, Cypern och Irland), medan inflationstakten låg på noll i Spanien och Portugal. Det enda landet i eurozonen där inflationen var i närheten av tvåprocentsmålet var Estland.
För många tycks alla dessa siffror komma som en överraskning, men det var egentligen bara en tidsfråga innan euroländernas problem skulle titta fram från den matta de sopats in under. Även ECB:s räntesänkning från 0,5 procent till 0,25 procent i början av november var oväntad. Gissningsvis lär den sänkas igen vid nästa möte den 5 december. ECB ser alltså allvarliga problem i eurozonen, som i alla fall aktiemarknaderna inte ser ännu.
Jörg Asmussen, ledamot i ECB:s direktion, sade i tisdags att återhämtningen i euroområdet är fortsatt "svag, bräcklig, ojämn". Sanningen är snarare att återhämtningen är över för denna gång och att eurozonen går mot en ny recession.
Att läget är allvarligt visas också av att det nu nu spekuleras i att ECB ska sänka inlåningsräntan till negativ. Det skulle alltså kosta för bankerna att sätta in sina pengar där. ECB-representanter säger dock att det bara är aktuellt vid en extrem situation. Men bara att de nämner denna möjlighet visar att läget någonstans är allvarligt. Frågan är nu bara om vi får veta före eller efter jul var allvaret egentligen ligger.
Tillägg: ECB planerar att genomföra ett nytt "stresstest" av de europeiska bankerna i början av nästa år, men det kan visa sig bli överflödigt om det istället genomförs ett verkligt stresstest istället i form av en kris.
2013-09-30
Italien - osäkerhet och kreditåtstramning
De senaste dagarnas viktigaste nyhet är inte den om att delar av USA:s statsapparat kan komma att stängas imorgon. Detta har faktiskt hänt vid ett antal tillfällen tidigare, senast under 21 dagar från december 1996 till januari 1997. Effekterna av denna nedstängning kan visserligen delvis vara negativa, men de är ändå väl kända.
Värre och viktigare är det med osäkerheten kring vad som händer i Italien, där galningen Berlusconi drog tillbaks sitt stöd för den koalitionsregering där hans parti PdL ingår genom att låta flera PdL-ministrar avgå. Sluteffekterna av detta är inte kända och finansmarknaderna hatar osäkerhet.
Fast kanske är inte Berlusconi galen som gör detta. Kanske finns där någon tanke bakom - något fult politiskt strategiskt spel. Fast jag förstår än så länge inte vad han skulle kunna vinna på detta. Istället har han orsakat att ett antal av PdL:s parlamentsledamöter har hoppat av i protest.
Nu blir det troligen förtroendeomröstning för premiärminister Lettas regering på onsdag och sedan kanske ett nyval.
För att spä på osäkerheten runt Italien så avgick igår VD:n för Telecom Italia (deras motsvarighet till Telia), som är på väg att nedgraderas till junk-status av kreditvärderingsföretaget Moody's.
Till råga på allt avgick igår även VD:n för Intesa Sanpaolo, Italiens näst största bank. Detta ovanpå att krisbanken Italienska Monte dei Paschi di Siena (MPS) behöver någon form av åtgärdspaket för att undvika statligt övertagande/räddning/bail-in. Processen kring MPS kan dock komma att dra ut på tiden med tanke på den politiska osäkerhet som nu råder. Kanske var det vad Berlusconi ville? Eller att politiskt kaos ska ge stora svarta rubriker så att en eventuell omstrukturering i MPS hamnar mer i skymundan?
Hursomhelst var det inte oväntat att Italien åter skulle hamna i politisk kris, då landets finansiella situation är minst lika dålig som förut. BNP krymper så sakteliga och har de senaste åren bara uppvisat anemisk tillväxt. I landets stabilitetsprogram finns ett mål om 3 procent nominell BNP-tillväxt och 5-6 procents primärt överskott i statsbudgeten, vilket får anses fullständigt orealistiskt givet hur det ser ut idag.
I förra veckan presenterades data som visar att utlåningen till den privata sektorn krymper i rekordfart i eurozonen - minus 2 procent på ett år, vilket är den sextonde månaden i följd av krympning.
Ser man lite närmare på siffrorna ser man att det är lånen till företag som minskat, medan hushållens lån legat nästan stilla. Vad gäller hushållen så minskar konsumtionslånen snabbt, medan bolånen faktiskt ökat något. Inte särskilt bra för ekonomins tillväxt.
Däremot så har lånen till offentlig sektor i eurozonen som helhet ökat med runt 2 procent på ett år, vilket inte är särskilt bra, med tanke på att statsskulden för eurozonen som helhet ligger på runt 86 procent av årlig BNP.
Självklart är det stora skillnader mellan olika länder vad gäller lånens utveckling. För krisländerna har det varit i princip en minskning av lånen till den privata sektorn de senaste åren, medan det för eurozonens övriga länder varit en viss ökning.
För Italien har utlåningen till hushållen minskat med omkring 1 procent sedan december 2012 och utlåningen till företag minskat med omkring 4 procent sedan dess. Kreditåtstramning är alltså ännu ett besvär för Italiens ekonomi, även om det ännu inte ser lika illa ut som för övriga krisländer i eurozonen.
Värre och viktigare är det med osäkerheten kring vad som händer i Italien, där galningen Berlusconi drog tillbaks sitt stöd för den koalitionsregering där hans parti PdL ingår genom att låta flera PdL-ministrar avgå. Sluteffekterna av detta är inte kända och finansmarknaderna hatar osäkerhet.
Fast kanske är inte Berlusconi galen som gör detta. Kanske finns där någon tanke bakom - något fult politiskt strategiskt spel. Fast jag förstår än så länge inte vad han skulle kunna vinna på detta. Istället har han orsakat att ett antal av PdL:s parlamentsledamöter har hoppat av i protest.
Nu blir det troligen förtroendeomröstning för premiärminister Lettas regering på onsdag och sedan kanske ett nyval.
För att spä på osäkerheten runt Italien så avgick igår VD:n för Telecom Italia (deras motsvarighet till Telia), som är på väg att nedgraderas till junk-status av kreditvärderingsföretaget Moody's.
Till råga på allt avgick igår även VD:n för Intesa Sanpaolo, Italiens näst största bank. Detta ovanpå att krisbanken Italienska Monte dei Paschi di Siena (MPS) behöver någon form av åtgärdspaket för att undvika statligt övertagande/räddning/bail-in. Processen kring MPS kan dock komma att dra ut på tiden med tanke på den politiska osäkerhet som nu råder. Kanske var det vad Berlusconi ville? Eller att politiskt kaos ska ge stora svarta rubriker så att en eventuell omstrukturering i MPS hamnar mer i skymundan?
Hursomhelst var det inte oväntat att Italien åter skulle hamna i politisk kris, då landets finansiella situation är minst lika dålig som förut. BNP krymper så sakteliga och har de senaste åren bara uppvisat anemisk tillväxt. I landets stabilitetsprogram finns ett mål om 3 procent nominell BNP-tillväxt och 5-6 procents primärt överskott i statsbudgeten, vilket får anses fullständigt orealistiskt givet hur det ser ut idag.
I förra veckan presenterades data som visar att utlåningen till den privata sektorn krymper i rekordfart i eurozonen - minus 2 procent på ett år, vilket är den sextonde månaden i följd av krympning.
Ser man lite närmare på siffrorna ser man att det är lånen till företag som minskat, medan hushållens lån legat nästan stilla. Vad gäller hushållen så minskar konsumtionslånen snabbt, medan bolånen faktiskt ökat något. Inte särskilt bra för ekonomins tillväxt.
Däremot så har lånen till offentlig sektor i eurozonen som helhet ökat med runt 2 procent på ett år, vilket inte är särskilt bra, med tanke på att statsskulden för eurozonen som helhet ligger på runt 86 procent av årlig BNP.
Självklart är det stora skillnader mellan olika länder vad gäller lånens utveckling. För krisländerna har det varit i princip en minskning av lånen till den privata sektorn de senaste åren, medan det för eurozonens övriga länder varit en viss ökning.
För Italien har utlåningen till hushållen minskat med omkring 1 procent sedan december 2012 och utlåningen till företag minskat med omkring 4 procent sedan dess. Kreditåtstramning är alltså ännu ett besvär för Italiens ekonomi, även om det ännu inte ser lika illa ut som för övriga krisländer i eurozonen.
2013-05-18
Tillväxtens gränser för EU?
I torsdags kom ett första preliminärt BNP-estimat för första kvartalet 2013 för EU. Det var inte särskilt muntert. För första kvartalet 2013 föll BNP med 0,2 procent i euroområdet och 0,1 procent i EU som helhet jämfört med sista kvartalet 2012. Sista kvartalet 2012 var "tillväxttakten" -0,6 respektive -0,5 procent. (Intressant detta med en "tillväxttakt" som är negativ.) Jämfört med första kvartalet 2012 föll BNP med 1,0 procent i euroområdet och 0,7 procent i EU som helhet.
Det ser onekligen ut som om delar av världen redan sprungit in i tillväxtens gränser. Lyssna även på storbanken HSBC:s chefsekonom som påpekar detta - tips från Cornucopia.
Vi kan se på hur BNP har utvecklats sedan 2007 för euroområdet:
 och för EU som helhet:
 Ganska likartade diagram, som synes. Efter den brutala nedgången 2008-2009 kom alltså en viss återhämtning, men den räckte inte särskilt länge utan har sedan början av förra året övergått i en svag kräftgång för EU:s BNP. Inte konstigt att det krävs ständigt återkommande räddningspaket. En krympande ekonomi gör nämligen att många lån inte kommer att betalas tillbaka.
EU som helhet blir allt mindre konkurrenskraftigt på världsmarknaden, även om vissa länder och företag självklart kan vara undantag. Idag kan företag välja att lägga sin produktion i princip var som helst i världen och beslutet om produktionsplatsen handlar bara om att väga samman lönekostnader, produktivitet, transportkostnader, avstånd till konsumentmarknaden med mera. I den sammanvägningen kan ofta inte EU konkurrera. Företag behöver inte heller etablera någon egen fabrik i låglöneländerna, utan det finns mängder av lokal underleverantörsföretag som de kan anlita.
Det ser onekligen ut som om delar av världen redan sprungit in i tillväxtens gränser. Lyssna även på storbanken HSBC:s chefsekonom som påpekar detta - tips från Cornucopia.
Vi kan se på hur BNP har utvecklats sedan 2007 för euroområdet:
EU som helhet blir allt mindre konkurrenskraftigt på världsmarknaden, även om vissa länder och företag självklart kan vara undantag. Idag kan företag välja att lägga sin produktion i princip var som helst i världen och beslutet om produktionsplatsen handlar bara om att väga samman lönekostnader, produktivitet, transportkostnader, avstånd till konsumentmarknaden med mera. I den sammanvägningen kan ofta inte EU konkurrera. Företag behöver inte heller etablera någon egen fabrik i låglöneländerna, utan det finns mängder av lokal underleverantörsföretag som de kan anlita.
2013-02-14
Det värsta testet kommer nu
ECB-chefen Mario Draghi 22 januari 2013:
"De mörkaste molnen över euroområdet har avlägsnat sig."
Tysklands finansminister Wolfgang Schäuble december 2012:
"Jag tror att det värsta är över"
"Det finns flera ljus vid horisonten"
Verkligheten 14 februari 2013:
BNP föll mer än väntat i eurozonen som helhet under fjärde kvartalet 2012 och eftersom det var andra kvartalet i rad så är nu eurozonen officiellt i recession. Eurozonens BNP föll med 0,6 procent jämfört med kvartalet innan, vilket var mer än väntade 0,4 procent. Jämfört med samma kvartal 2011 föll BNP med 0,9 procent, mer än väntade 0,7 procent.
Värst var väl att även de stora euroländerna Tyskland och Frankrike drabbades av större BNP-fall än väntat, 0,6 respektive 0,3 procent jämfört med kvartalet innan. De flesta bedömare räknar emellertid med att det nu inte blir två kvartal i rad med sjunkande BNP för Tyskland, utan att ekonomin ska repa sig innevarande kvartal. Kanske Tyskland håller ut, men det ser inte bra ut för eurozonen som helhet. Dock var exporten en av de bitar av BNP som drabbades hårdast i Tyskland, vilket inte är bra för den exportberoende tyska ekonomin.
För Frankrike reviderades dessutom första och andra kvartalet 2012 ner till en krympning på 0,1 procent var, så landet var alltså i en svag recession då.
Även för Italien gick det sämre än väntat - 0,9 procents krympning jämfört med kvartalet innan och en nedgång på 2,7 procent jämfört med samma kvartal 2011. Italiens ekonomi har nu krympt sex kvartal i rad, vilket ger en längre recession än 2008-2009, om än inte lika stark. Inför valet 24-25 februari lovar alla de tre huvudkonkurrenterna skattesänkningar för att försöka sparka igång Italiens ekonomi.
Den största krympningen noterades från Portugal med minus 1,8 procent. Spaniens BNP krympte 0,7 procent.
I eurozonen var det endast Estlands och Slovakiens ekonomier som växte. Vi har ännu inte fått siffror för Irland, Grekland, Luxemburg, Malta och Slovenien, men dessa länder är små.
Det är nu det verkliga testet för eurozonen och dess räddningsinsatser kommer. Tidigare har det åtminstone funnits tillväxt i eurozonens starka länder och räddningarna av Grekland, Irland och Portugal har kunnat genomföras, men hur ska det gå när även Tysklands och Frankrikes ekonomi börjar hacka? Orkar de då hjälpa skuldkrisdrabbade länder? Dessutom blir det väl förr eller senare tvunget med något slags räddning av Spanien. Jag tror att Draghi och Schäuble har varit alldeles för snabba med att blåsa faran över.
Tittar vi utanför eurozonen så krympte Storbritanniens BNP med 0,3 procent sista kvartalet 2012, och nu börjar oron för fortsatt nedgång och recession.
Ser vi längre bort, så sjönk Japans bruttonationalprodukt med 0,1 procent under fjärde kvartalet jämfört med föregående kvartal och 0,4 procent i beräknad årstakt. Eftersom BNP tredje kvartalet sjönk med 1,0 procent är alltså nu även Japan officiellt i recession. Det blir nog svårt för Abes regering att få till den inflation de önskar sig.
"De mörkaste molnen över euroområdet har avlägsnat sig."
Tysklands finansminister Wolfgang Schäuble december 2012:
"Jag tror att det värsta är över"
"Det finns flera ljus vid horisonten"
Verkligheten 14 februari 2013:
BNP föll mer än väntat i eurozonen som helhet under fjärde kvartalet 2012 och eftersom det var andra kvartalet i rad så är nu eurozonen officiellt i recession. Eurozonens BNP föll med 0,6 procent jämfört med kvartalet innan, vilket var mer än väntade 0,4 procent. Jämfört med samma kvartal 2011 föll BNP med 0,9 procent, mer än väntade 0,7 procent.
Värst var väl att även de stora euroländerna Tyskland och Frankrike drabbades av större BNP-fall än väntat, 0,6 respektive 0,3 procent jämfört med kvartalet innan. De flesta bedömare räknar emellertid med att det nu inte blir två kvartal i rad med sjunkande BNP för Tyskland, utan att ekonomin ska repa sig innevarande kvartal. Kanske Tyskland håller ut, men det ser inte bra ut för eurozonen som helhet. Dock var exporten en av de bitar av BNP som drabbades hårdast i Tyskland, vilket inte är bra för den exportberoende tyska ekonomin.
För Frankrike reviderades dessutom första och andra kvartalet 2012 ner till en krympning på 0,1 procent var, så landet var alltså i en svag recession då.
Även för Italien gick det sämre än väntat - 0,9 procents krympning jämfört med kvartalet innan och en nedgång på 2,7 procent jämfört med samma kvartal 2011. Italiens ekonomi har nu krympt sex kvartal i rad, vilket ger en längre recession än 2008-2009, om än inte lika stark. Inför valet 24-25 februari lovar alla de tre huvudkonkurrenterna skattesänkningar för att försöka sparka igång Italiens ekonomi.
Den största krympningen noterades från Portugal med minus 1,8 procent. Spaniens BNP krympte 0,7 procent.
I eurozonen var det endast Estlands och Slovakiens ekonomier som växte. Vi har ännu inte fått siffror för Irland, Grekland, Luxemburg, Malta och Slovenien, men dessa länder är små.
Det är nu det verkliga testet för eurozonen och dess räddningsinsatser kommer. Tidigare har det åtminstone funnits tillväxt i eurozonens starka länder och räddningarna av Grekland, Irland och Portugal har kunnat genomföras, men hur ska det gå när även Tysklands och Frankrikes ekonomi börjar hacka? Orkar de då hjälpa skuldkrisdrabbade länder? Dessutom blir det väl förr eller senare tvunget med något slags räddning av Spanien. Jag tror att Draghi och Schäuble har varit alldeles för snabba med att blåsa faran över.
Tittar vi utanför eurozonen så krympte Storbritanniens BNP med 0,3 procent sista kvartalet 2012, och nu börjar oron för fortsatt nedgång och recession.
Ser vi längre bort, så sjönk Japans bruttonationalprodukt med 0,1 procent under fjärde kvartalet jämfört med föregående kvartal och 0,4 procent i beräknad årstakt. Eftersom BNP tredje kvartalet sjönk med 1,0 procent är alltså nu även Japan officiellt i recession. Det blir nog svårt för Abes regering att få till den inflation de önskar sig.
Frankrike mot recession och åtstramningar
Häromdagen erkände Frankrikes utrikesminister Laurent Fabius att franska staten troligen missar budgetmålet för 2013 på 3 procents underskott. Detta bygger nämligen på en tillväxt i ekonomin på 0,8 procent, men nu förväntas tillväxten bli noll till väldigt liten (IMF räknar med 0,3 procent). President François Hollandes regering kan därmed tvingas till inte bara skattehöjningar utan även impopulära nedskärningar för att klara statsbudgetkraven i EU:s stabilitetspakt. Det hela förnekades dock senare av finansminister Pierre Moscovici som sade att tillväxt på 0,8 procent står fast, men det dröjer nog inte så länge innan verkligheten kommer och knackar på även hos honom.
Frankrikes ekonomi har endast uppvisat en anemisk tillväxt sedan april 2011 och arbetslösheten är över 10 procent och ökande. Att landet plötsligt skulle uppvisa en real ekonomisk tillväxt på 0,8 procent i år framstår som osannolikt.
Nu blir det istället säkerligen nedskärningar i statsbudgeten, som i sin tur sänker ekonomin mer. Och så vidare i den onda spiralen.
Frankrikes ekonomi har endast uppvisat en anemisk tillväxt sedan april 2011 och arbetslösheten är över 10 procent och ökande. Att landet plötsligt skulle uppvisa en real ekonomisk tillväxt på 0,8 procent i år framstår som osannolikt.
Nu blir det istället säkerligen nedskärningar i statsbudgeten, som i sin tur sänker ekonomin mer. Och så vidare i den onda spiralen.
2013-02-06
Argentina, ekonomin och energin

Med anledning av kvällens fotbollsmatch (i Solnas nya skrytbygge) mellan Sveriges och Argentinas respektive landslag tänkte jag att det kunde vara värt att skriva lite mer om Argentina. Detta kommer dock inte att handla om Ibrahimovic och Messi utan mest om ekonomi och energi.
Som jag skrev igår befinner sig Argentina i en ekonomisk och politisk utförsbacke. Det pågår tvister om statsobligationer där Argentina ställde in betalningarna 2002, valutan faller, inflationen är hög och de styrande politikerna vidtar desperata åtgärder såsom valutakontroller och priskontroller.
Redan innan de priskontroller på varuhus som infördes häromdagen hade Argentina priskontroller på bland annat elektricitet och mejeriprodukter. Eftersom försäljningspriserna är låsta, men inte priserna på insatsvarorna, så har företagen inom de priskontrollerade sektorerna stora problem med att få ihop ekonomin. Detta kommer nu alltså att spridas till ytterligare sektorer.
Argentina hade 2012 en officiell årlig prisinflationstakt på drygt 10 procent, medan den verkliga takten troligen var drygt 25 procent. Denna siffermanipulation har pågått i flera år. Internationella valutafonden (IMF) har hotat landet med förlorad rösträtt alternativt uteslutning om de inte ändrar sina officiella metoder för beräkning av inflation och BNP. Eftersom inflationsberäkningar även påverkar (real) BNP genom den så kallade BNP-deflatorn är även tillväxttakten i landets ekonomi troligen grovt överskattad.
2010-2011 låg BNP-tillväxten på 9-10 procent per år, men med tanke på storleken på underdriften av inflationen låg den verkliga siffran troligen runt nolltillväxt. 2012 var den officiella tillväxten svagare, bara straxt över nollan, så troligen krympte Argentinas BNP egentligen ganska kraftigt i fjol.
Ett problem som skulle uppkomma om Argentina skulle revidera sin inflationsberäkningsmetodik är att staten har gett ut stora mängder inflationsskyddade obligationer, och en högre inflationstakt skulle öka på statens återbetalningsbörda. Det skulle alltså förvärra redan skakiga statsfinanser.
Under krisen 2001-2002 krympte Argentinas ekonomi kraftigt - som mest omkring 16 procent i årstakt. Ekonomin återhämtade sig emellertid snabbt under de följande åren, då tillväxttakten låg runt 7-8 procent per år fram tills Argentina liksom resten av världen drabbades av finanskrisens efterverkningar under 2009.

Under dessa år var Argentina fortfarande en oljeexportör, men landets produktion hade toppat redan 1999 och sjönk gradvis. Den ekonomiska återhämtningen gjorde samtidigt att den inhemska oljekonsumtionen steg. Därmed minskade landets oljeexport stadigt, tills Argentina 2011 förvandlades till oljeimportör. Med tanke på det höga världsmarknadspriset på råolja de senaste två åren var det en synnerligen olämplig tidpunkt att börja importera istället för att exportera.

Under åren 1999-2007 exporterade Argentina också fossilgas1, men även där ökade den inhemska förbrukningen snabbt, samtidigt som produktionen ser ut att ha toppat 2006. De senaste åren har Argentina tvingats importera ganska stora mängder fossilgas, eftersom landets förbrukning fortsatt att öka. Det är knappast positivt för handelsbalansen.
Argentina har dock en stor export av livsmedel och här har de senaste årens ökande världsmarknadspriser haft en positiv effekt för landet. 2000-2002 låg landets nettoexport av livsmedel på i genomsnitt 30 miljarder dollar per år, medan den 2008-2010 låg på 89 miljarder dollar per år. Detta överskott är ett litet ljus i det stora mörkret.
Totalt sett har Argentina fortfarande ett överskott i handelsbalansen mot omvärlden, vilket är positivt, men frågan är hur länge det finns kvar. Detta påverkas av mängden importerade fossila drivmedel och deras pris samt mängden exporterade livsmedel och deras pris. Vilket ökar eller minskar snabbast?
Det vi ser av exemplet Argentina är att det ser ut som om de flesta länder har mycket svårt att hantera en övergång från exportör av fossila bränslen till importör. Vi ser det även exempelvis i såpass olika länder som Egypten och Storbritannien.
Men tydligen kan Argentina fortfarande producera ett fotbollslag i toppklass.
1. Fossilgas kallas ofta eufemistiskt för "naturgas".
2012-11-10
Industriproduktionen faller brett
De senaste dagarna har det kommit dåliga nyheter om industriproduktionen i Europa.
Bland de värsta är förstås Grekland, där industriproduktionen sjönk med rekordstora 7,3 procent från september 2011 till september 2012. Att den ökade med 2,2 procent från augusti till september förklaras av att semestern var slut för de greker som ännu inte är arbetslösa.
Spanien ligger inte långt efter med en nedgång på 7 procent på årsbasis. Den sedvanliga ökningen efter semestern från augusti till september var den lägsta som registrerats under de senaste fem åren.
I Italien sjönk industriproduktionen i september med 4,8 procent jämfört med förra året och med 1,5 procent jämfört med augusti (som var semestermånad). Detta var dock ungefär som analytikernas förväntningar.
Även i Frankrike sjönk industriproduktionen i september, med 2,1 procent jämfört med förra året och med 2,7 procent jämfört med augusti. Frankrikes centralbank väntar sig nu en krympning av Frankrikes BNP med 0,1 procent under fjärde kvartalet, och med en krympning på 0,1 procent även för tredje kvartalet skulle det innebära officiell recession i Frankrike. Detta har inte regeringen Hollande räknat med. Deras prognoser talar istället om en svag tillväxt. Hollande tvingas troligen lägga om sitt politiska program för Frankrike p.g.a. detta, då det borde ge mindre skatteintäkter.
För att övergå till Tyskland, så sjönk industriproduktionen där med 1,8 procent i september jämfört med augusti, och med 1,2 procent jämfört med föregående år, vilket var betydligt under analytikernas förväntningar.
Även Storbritanniens industriproduktion sjönk 1,7 procent i september, jämfört med föregående månad. Jämfört med samma månad föregående år minskade produktionen med 2,6 procent. Även detta var mycket sämre än analytikernas gissningar.
Därför ser vi att den stora nedgången för svensk industriproduktionen i september är en del av en mer utbredd europeisk trend. Sveriges industriproduktion sjönk i september med 4,1 procent jämfört med augusti (korrigerat för säsongseffekter). Analytikerna förväntade sig en nedgång med enbart 1,0 procent. Jämfört med september 2011 var minskningen 5,0 procent (kalenderkorrigerat). Enligt SCB så är nedgången "den största sedan januari 2009, bortsett från en tillfällig produktionsstörning i februari tidigare i år". Nu var nedgången i Sverige betydligt större än den i Tyskland - ett land vi gillar att jämföra oss med - och kan snarare jämföras med Italien.
Sammanfattningsvis ser det alltså ut som om även de delar av Europa som ännu inte drabbats nu är på väg in i recession. Hur går det då med alla räddningspaket, som bygger på prognoser om att framtida tillväxt ska dra krisekonomierna ur träsket?
Tittar vi däremot österut ser vi att Kinas industriproduktion ökade 9,6 procent under oktober, jämfört med samma månad föregående år - även om man ska ta kinesisk statistik med en nypa salt. De europeiska länderna kom med sina industriproduktionssiffror för september i veckan, medan Kina lyckade med konststycket att bara drygt en vecka efter månadens slut komma med siffrorna för oktober. Den kinesiska statistikmyndigheten kanske kan lära de europeiska hur man får fram statistiken så snabbt...
Bland de värsta är förstås Grekland, där industriproduktionen sjönk med rekordstora 7,3 procent från september 2011 till september 2012. Att den ökade med 2,2 procent från augusti till september förklaras av att semestern var slut för de greker som ännu inte är arbetslösa.
Spanien ligger inte långt efter med en nedgång på 7 procent på årsbasis. Den sedvanliga ökningen efter semestern från augusti till september var den lägsta som registrerats under de senaste fem åren.
I Italien sjönk industriproduktionen i september med 4,8 procent jämfört med förra året och med 1,5 procent jämfört med augusti (som var semestermånad). Detta var dock ungefär som analytikernas förväntningar.
Även i Frankrike sjönk industriproduktionen i september, med 2,1 procent jämfört med förra året och med 2,7 procent jämfört med augusti. Frankrikes centralbank väntar sig nu en krympning av Frankrikes BNP med 0,1 procent under fjärde kvartalet, och med en krympning på 0,1 procent även för tredje kvartalet skulle det innebära officiell recession i Frankrike. Detta har inte regeringen Hollande räknat med. Deras prognoser talar istället om en svag tillväxt. Hollande tvingas troligen lägga om sitt politiska program för Frankrike p.g.a. detta, då det borde ge mindre skatteintäkter.
För att övergå till Tyskland, så sjönk industriproduktionen där med 1,8 procent i september jämfört med augusti, och med 1,2 procent jämfört med föregående år, vilket var betydligt under analytikernas förväntningar.
Även Storbritanniens industriproduktion sjönk 1,7 procent i september, jämfört med föregående månad. Jämfört med samma månad föregående år minskade produktionen med 2,6 procent. Även detta var mycket sämre än analytikernas gissningar.
Därför ser vi att den stora nedgången för svensk industriproduktionen i september är en del av en mer utbredd europeisk trend. Sveriges industriproduktion sjönk i september med 4,1 procent jämfört med augusti (korrigerat för säsongseffekter). Analytikerna förväntade sig en nedgång med enbart 1,0 procent. Jämfört med september 2011 var minskningen 5,0 procent (kalenderkorrigerat). Enligt SCB så är nedgången "den största sedan januari 2009, bortsett från en tillfällig produktionsstörning i februari tidigare i år". Nu var nedgången i Sverige betydligt större än den i Tyskland - ett land vi gillar att jämföra oss med - och kan snarare jämföras med Italien.
Sammanfattningsvis ser det alltså ut som om även de delar av Europa som ännu inte drabbats nu är på väg in i recession. Hur går det då med alla räddningspaket, som bygger på prognoser om att framtida tillväxt ska dra krisekonomierna ur träsket?
Tittar vi däremot österut ser vi att Kinas industriproduktion ökade 9,6 procent under oktober, jämfört med samma månad föregående år - även om man ska ta kinesisk statistik med en nypa salt. De europeiska länderna kom med sina industriproduktionssiffror för september i veckan, medan Kina lyckade med konststycket att bara drygt en vecka efter månadens slut komma med siffrorna för oktober. Den kinesiska statistikmyndigheten kanske kan lära de europeiska hur man får fram statistiken så snabbt...
2012-11-02
Ryssland och Argentina: BNP och energi
Jag och många andra håller för troligt att minskande tillgång till energi (på grund av peak oil) kommer att medföra en krympande världsekonomi. Men vi vet inte säkert hur det kommer att se ut. I ett försök att se hur det skulle kunna gå tittade jag på data för BNP och total energiförbrukning för världens 21 största ekonomier (21 för att få med även Sverige). Data för BNP per capita fick jag från Gapminder, liksom befolkningssiffror. Data för energiförbrukning kommer från BP Statistical Review. Observera att det är logaritmisk skala på båda axlarna i diagrammet nedan för att kunna få med alla länderna i samma diagram på ett meningsfullt sätt.
 För de flesta länder är kurvan i princip en vandring uppåt höger med tiden, med vissa hack här och där. Ja, energiförbrukningen per capita har ökat ungefär i takt med BNP per capita. Men vad är orsak och verkan? Varför ligger vissa länder generellt på en högre energiförbrukning i förhållande till BNP än andra? Detta diagram säger inte så mycket om hur situationen skulle se ut med minskande energitillgång.
Men två länder sticker ut i diagrammet genom ganska annorlunda kurvor: Saudiarabien och Ryssland. Saudiarabien lämnar jag därhän just nu, eftersom de är lite speciella med en ekonomi som i princip är totalt beroende av export av fossila bränslen och import av allting annat.Så Ryssland då. Vi tittar närmare på dem i diagrammet nedan (linjär skala denna gång).
 1989-1996 bromsade den ryska ekonomin in kraftigt och med den energiförbrukningen. BNP per capita sjönk med omkring 40 procent och energiförbrukningen med omkring 27 procent. 1998-2008 växte den ryska ekonomin åter, men energiförbrukningen steg inte lika snabbt som den hade sjunkit dessförinnan. Perioden 1989-1996 för Ryssland säger dock inte så mycket om hur framtiden kommer att se ut vid minskande energitillgång, eftersom det i Rysslands fall snarare var så att en krympande ekonomi medförde minskande energiförbrukning. Det verkar dock finnas en korrelation mellan energiförbrukning och BNP. Man bör också notera hur högt Ryssland ligger i energiförbrukning i förhållande till BNP jämfört med andra länder (se det första diagrammet). Stora avstånd inom landet, mycket energiintensiv verksamhet, slöseri och korruption är tänkbara orsaker.
Ett annat intressant land, som haft perioder av krympande ekonomi i modern tid är Argentina (nummer 27 på listan över världens största ekonomier). Där ser diagrammet ut så här:
 Hm, ganska stökigt! Jag tycker mig dock se en tendens att kurvan till stor del rör sig mellan uppåt höger och nedåt vänster. Får undersökas närmare vid ett senare tillfälle.
Slutsats av övningen? Jag vet inte riktigt, vilket är ett helt rimligt forskningsresultat. Världen står snart inför en ny situation, men vi vet inte riktigt vad effekterna kommer att bli.
Det som vore intressant vore att se på de två länder som drabbats av påtvingad minskning av energiförbrukningen, nämligen Nordkorea och Kuba, men inget av dem finns med i den statistik jag tittat på. Kanske finns statistik tillgänglig på andra ställen, men särskilt vad gäller Nordkorea är det tveksamt hur pålitlig den är. Särskilt BNP är troligen snarare en ideologisk än en ekonomisk fråga i det landet, när Juche-ideologin ska fira ständigt nya segrar. Vi vet i alla fall av berättelserna att den indragna oljan från Sovjetunionen drabbade både Nordkorea och Kuba hårt. Mer om det någon annan gång.
Men två länder sticker ut i diagrammet genom ganska annorlunda kurvor: Saudiarabien och Ryssland. Saudiarabien lämnar jag därhän just nu, eftersom de är lite speciella med en ekonomi som i princip är totalt beroende av export av fossila bränslen och import av allting annat.Så Ryssland då. Vi tittar närmare på dem i diagrammet nedan (linjär skala denna gång).
Ett annat intressant land, som haft perioder av krympande ekonomi i modern tid är Argentina (nummer 27 på listan över världens största ekonomier). Där ser diagrammet ut så här:
Slutsats av övningen? Jag vet inte riktigt, vilket är ett helt rimligt forskningsresultat. Världen står snart inför en ny situation, men vi vet inte riktigt vad effekterna kommer att bli.
Det som vore intressant vore att se på de två länder som drabbats av påtvingad minskning av energiförbrukningen, nämligen Nordkorea och Kuba, men inget av dem finns med i den statistik jag tittat på. Kanske finns statistik tillgänglig på andra ställen, men särskilt vad gäller Nordkorea är det tveksamt hur pålitlig den är. Särskilt BNP är troligen snarare en ideologisk än en ekonomisk fråga i det landet, när Juche-ideologin ska fira ständigt nya segrar. Vi vet i alla fall av berättelserna att den indragna oljan från Sovjetunionen drabbade både Nordkorea och Kuba hårt. Mer om det någon annan gång.
2012-11-01
Oljeprisets gränser
Nedan ser ni hur oljepriset utvecklats i inflationsjusterade dollar, ända från oljeutvinningens barndom 1861. Diagrammet visar genomsnittspriset varje år. 2008 var oljepriset som bekant tillfälligtvis uppe i 147 dollar per fat, men genomsnittspriset för 2008 var bara drygt 100 dollar per fat.
 2011 passerade årsgenomsnittet för oljepriset 2008 års nivå och även (inflationsjusterat) rekordnoteringen från 1980. Under 2012 har oljepriset hittills pendlat mellan 90 och 125 dollar per fat, med ett medelvärde nånstans runt 110 dollar per fat, alltså ungefär som 2011.
Frågan är nu hur högt oljepriset kan gå. Vissa talar om 200, 250 eller till och med 500 dollar per fat, men är det rimligt att oljan blir dubbelt så dyr som nu? För att sätta ett perspektiv på det kommer här ett uppdaterat diagram över oljan som andel av världsekonomin. Jag har alltså tagit det genomsnittliga oljepriset på världsmarknaden för varje år och multiplicerat det med mängden utvunnen olja det året, för att sedan dividera med total global BNP för året.
 Andelen låg 2011 på 4 procent, vilket ännu inte är uppe på samma nivå som 1980. Det finns alltså utrymme för oljepriset att gå upp en bit till innan vi är uppe på den nivån. Frågan är dock hur världsekonomin skulle klara detta. Det finns stora skillnader mellan världsekonomin nu och för 32 år sedan. För det första har den globaliserats och det mesta är betydligt mer beroende av transporter än då. Dyrare olja drabbar transportpriserna hårt. För det andra är skuldsättningsnivån betydligt högre och företag, hushåll och stater är därmed känsligare för störningar. För det tredje gjorde det höga oljepriset att användningar av olja som gav litet mervärde till stor del rensades bort, t.ex. uppvärmning av hus. Vi ska inte heller glömma att detta är ett genomsnitt för hela världsekonomin. Vissa länder drabbas hårdare än andra av höga oljepriser.
Skulle oljepriset stiga till det dubbla mot idag, 220 dollar per fat, så skulle oljan ta 8 procent av världsekonomin, vilket troligen inte är hållbart, då oljan aldrig tidigare tagit så stor andel. Ekonomin skulle långt innan dess krascha i stor skala - många företag skulle gå omkull. 500 dollar per fat är fullständigt otänkbart, då oljan då skulle stå för hela 18 procent av global BNP.
Man kan dock teoretiskt tänka sig ett oljepris i trakten 200 dollar eller mer per fat ett antal år in i framtiden, då oljeproduktionen fallit en bit och därmed totalsumman av oljekostnader inte blir lika stor. Det skulle dock innebära att stora delar av oljeanvändningen (de som ger minst mervärde) skulle ha rensats bort. Jag har dock svårt att se hur denna bortrensning skulle vara möjlig utan att BNP också faller. Därmed framstår ett oljepris runt 200 (inflationsjusterade) dollar per fat ändå som otroligt.
Exakt var taket för oljepriset går är svårt att säga, men jag skulle tro att det högst ligger någonstans runt 6 procent av global BNP, alltså runt 165 dollar per fat idag.
Så finns det någon gräns för hur lågt oljepriset kan gå? Genomsnittspriset för år 2009 låg runt 65 dollar per fat. Där någonstans kanske botten för oljepriset ligger. Det finns dock en begränsande faktor på nedsidan för oljepriset och det är att många oljeproducentländer får underskott i statsbudgeten vid alltför lågt oljepris. Reuters gjorde i våras en sammanställning för länder i Mellanöstern och vilket lägsta oljepris de behöver för att hålla sin statsbudget i balans.
Iran har de senaste åren varit världens fjärde största oljeproducent och deras oljeproduktion har sjunkit kraftigt i år på grund av sanktionerna, så de borde redan ha underskott i statsfinanserna. Det land som troligen sätter en absolut undre gräns för oljepriset är Saudiarabien, världens största oljeproducent. Valet att strama åt statsbudgeten finns helt enkelt inte där, då det skulle kunna orsaka farligt folkligt missnöje. Oljebolaget Saudi Aramco är också redan statligt, så alla intäkterna går redan in i statskassan.
Vad gäller världens näst största oljeproducent Ryssland, så tittade Cornucopia i somras på deras statsfinanser och beroende av oljeexport. 2011 hade Ryssland ett överskott i statsbudgeten på 0,4 procent och skulle det genomsnittliga oljepriset falla mer än 10 procent mot 2011 års nivå, så skulle Ryssland få underskott i statsfinanserna. Deras oljeproduktion ökar nämligen inte längre, utan ligger tämligen still. I Rysslands fall finns dock troligen en viss flexibilitet, då de skulle kunna höja skatten på oljebolagen. Protester från oljebolagen skulle nog vara ganska lönlösa i denna semidiktatur. I ett riktigt extremfall skulle de kunna förstatliga oljebolag och därmed ta hela deras vinst till statskassan - värre saker har hänt i Ryssland. Ryska staten behöver pengar till sin statskassa främst för att kunna genomföra sina ambitiösa planer för modernisering av militären.
Jag fick häromveckan frågan hur det ser ut för oljeimportberoende Sverige, nu när en allt större del av vår oljeimport kommer från Ryssland, då Danmarks oljeexport snart upphör. Troligen ligger Sverige än så länge väl till vad gäller att få importera olja från Ryssland, då det finns en mängd europeiska länder som har betydligt sämre ekonomiska förutsättningar. Ryssland är som vi sett ovan beroende av att exportera olja för att hålla ihop statsbudgeten. Så länge Sverige och svenskarna kan betala det begärda priset får vi alltså med största sannolikhet importera olja från Ryssland. Det är därför som det är viktigt för ett land att behålla sin kreditvärdighet och förtroendet för valutan.
Världens tredje största oljeproducent är USA, men de är samtidigt världens största oljeimportör, så för dem är ett lägre oljepris bara positivt.
Frågan är nu hur högt oljepriset kan gå. Vissa talar om 200, 250 eller till och med 500 dollar per fat, men är det rimligt att oljan blir dubbelt så dyr som nu? För att sätta ett perspektiv på det kommer här ett uppdaterat diagram över oljan som andel av världsekonomin. Jag har alltså tagit det genomsnittliga oljepriset på världsmarknaden för varje år och multiplicerat det med mängden utvunnen olja det året, för att sedan dividera med total global BNP för året.
Skulle oljepriset stiga till det dubbla mot idag, 220 dollar per fat, så skulle oljan ta 8 procent av världsekonomin, vilket troligen inte är hållbart, då oljan aldrig tidigare tagit så stor andel. Ekonomin skulle långt innan dess krascha i stor skala - många företag skulle gå omkull. 500 dollar per fat är fullständigt otänkbart, då oljan då skulle stå för hela 18 procent av global BNP.
Man kan dock teoretiskt tänka sig ett oljepris i trakten 200 dollar eller mer per fat ett antal år in i framtiden, då oljeproduktionen fallit en bit och därmed totalsumman av oljekostnader inte blir lika stor. Det skulle dock innebära att stora delar av oljeanvändningen (de som ger minst mervärde) skulle ha rensats bort. Jag har dock svårt att se hur denna bortrensning skulle vara möjlig utan att BNP också faller. Därmed framstår ett oljepris runt 200 (inflationsjusterade) dollar per fat ändå som otroligt.
Exakt var taket för oljepriset går är svårt att säga, men jag skulle tro att det högst ligger någonstans runt 6 procent av global BNP, alltså runt 165 dollar per fat idag.
Så finns det någon gräns för hur lågt oljepriset kan gå? Genomsnittspriset för år 2009 låg runt 65 dollar per fat. Där någonstans kanske botten för oljepriset ligger. Det finns dock en begränsande faktor på nedsidan för oljepriset och det är att många oljeproducentländer får underskott i statsbudgeten vid alltför lågt oljepris. Reuters gjorde i våras en sammanställning för länder i Mellanöstern och vilket lägsta oljepris de behöver för att hålla sin statsbudget i balans.
| USD/fat | |
| Iran | 117 |
| Irak | 112 |
| Algeriet | 105 |
| Förenade arabemiraten | 84 |
| Saudiarabien | 71 |
| Kuwait | 44 |
| Qatar | 42 |
Vad gäller världens näst största oljeproducent Ryssland, så tittade Cornucopia i somras på deras statsfinanser och beroende av oljeexport. 2011 hade Ryssland ett överskott i statsbudgeten på 0,4 procent och skulle det genomsnittliga oljepriset falla mer än 10 procent mot 2011 års nivå, så skulle Ryssland få underskott i statsfinanserna. Deras oljeproduktion ökar nämligen inte längre, utan ligger tämligen still. I Rysslands fall finns dock troligen en viss flexibilitet, då de skulle kunna höja skatten på oljebolagen. Protester från oljebolagen skulle nog vara ganska lönlösa i denna semidiktatur. I ett riktigt extremfall skulle de kunna förstatliga oljebolag och därmed ta hela deras vinst till statskassan - värre saker har hänt i Ryssland. Ryska staten behöver pengar till sin statskassa främst för att kunna genomföra sina ambitiösa planer för modernisering av militären.
Jag fick häromveckan frågan hur det ser ut för oljeimportberoende Sverige, nu när en allt större del av vår oljeimport kommer från Ryssland, då Danmarks oljeexport snart upphör. Troligen ligger Sverige än så länge väl till vad gäller att få importera olja från Ryssland, då det finns en mängd europeiska länder som har betydligt sämre ekonomiska förutsättningar. Ryssland är som vi sett ovan beroende av att exportera olja för att hålla ihop statsbudgeten. Så länge Sverige och svenskarna kan betala det begärda priset får vi alltså med största sannolikhet importera olja från Ryssland. Det är därför som det är viktigt för ett land att behålla sin kreditvärdighet och förtroendet för valutan.
Världens tredje största oljeproducent är USA, men de är samtidigt världens största oljeimportör, så för dem är ett lägre oljepris bara positivt.
2012-10-18
Motsägelsefull statistik från Kina
I morse kom BNP-statistik från Kina, som visar på en tillväxt ekonomin på 7,4 procent i årstakt under tredje kvartalet, vilket är en avmattning av tillväxttakten för sjunde kvartalet i rad. Industriproduktionen påstås ha ökat med 9,2 procent. SEB:s chefsekonom Robert Bergqvist tycker att det "finns ett mycket stort frågetecken kring tillväxten i Kina" och att företag han pratat med säger att tillväxten upphört. Bergqvist påpekar också att statistik från Kina ska "tolkas med viss försiktighet", vilket vi redan visste.
Den påstådda tillväxttakten på 7,4 procent står i bjärt kontrast mot elkonsumtionen, som i september bara ökade med 2,9 procent i årstakt, vilket är den lägsta ökningstakten sedan augusti 2010. Elproduktionen ökade bara i en årstakt av 1,5 procent.
Så vilken är då den verkliga tillväxttakten i Mittens rike? Förste vice premiärminister Li Keqiang gav en ledtråd när han talade med en amerikansk diplomat - ett samtal som sedan kom ut via Wikileaks. Han sade då att han brukade fokusera på tre siffror när han skulle utvärdera ekonomin - elkonsumtion, volymen av järnvägsfrakter och bankutlåning. Genom att se på dessa siffror ansåg han sig kunna ganska väl bedöma ekonomins tillväxttakt och tillade leende att andra siffror, särskilt BNP-statistik, är "for reference only".
Vid den 18:e partikongressen den 8 november i år ska Kina byta större delen av sitt högsta politiska ledarskap. Nuvarande president Hu Jintao och premiärminister Wen Jiabao kommer med största sannolikhet att ersättas av Xi Jinping och Li Keqiang.
Den påstådda tillväxttakten på 7,4 procent står i bjärt kontrast mot elkonsumtionen, som i september bara ökade med 2,9 procent i årstakt, vilket är den lägsta ökningstakten sedan augusti 2010. Elproduktionen ökade bara i en årstakt av 1,5 procent.
Så vilken är då den verkliga tillväxttakten i Mittens rike? Förste vice premiärminister Li Keqiang gav en ledtråd när han talade med en amerikansk diplomat - ett samtal som sedan kom ut via Wikileaks. Han sade då att han brukade fokusera på tre siffror när han skulle utvärdera ekonomin - elkonsumtion, volymen av järnvägsfrakter och bankutlåning. Genom att se på dessa siffror ansåg han sig kunna ganska väl bedöma ekonomins tillväxttakt och tillade leende att andra siffror, särskilt BNP-statistik, är "for reference only".
Vid den 18:e partikongressen den 8 november i år ska Kina byta större delen av sitt högsta politiska ledarskap. Nuvarande president Hu Jintao och premiärminister Wen Jiabao kommer med största sannolikhet att ersättas av Xi Jinping och Li Keqiang.
Detta är Kinas viktigaste politiska händelse, som bara sker vart tionde år, och påverkar hela samhället, inte minst ekonomin.Läs Joe Olssons artikelserie om bytet. Del 1 om de gamla ledarna, vad de har gjort och vad de lämnar efter sig. Del 2 om vilka de nya ledarna är. Del 3 om vilka utmaningar som väntar de nya ledarna och vilka resultat eller förändringar som är realistiskt att vänta sig.
många kritiker – främst då i utländsk media – menar att Hu och Wens ekonomiska politik har skapat mer problem än den löst.
2012-08-27
Bostadsmarknaden och ekonomin
Via bloggaren Bostaden och en artikel hos SVT hittade jag till Riksbankens utredning om risker på
den svenska bostadsmarknaden där följande diagram finns om hur bostadsmarknaden påverkar makroekonomin.
 Så att ni förstår hur allt hänger ihop. Där finns också bra förklaringar till diagrammet.
den svenska bostadsmarknaden där följande diagram finns om hur bostadsmarknaden påverkar makroekonomin.
Bostadsmarknaden i sig påverkas av reala, institutionella och finansiella faktorer, såsom den demografiska utvecklingen, skatter och kreditutbud. Penningpolitiken påverkar bostadsmarknaden främst genom att den får effekter på kostnaderna för hushållens bolån. Det som händer på bostadsmarknaden påverkar i sin tur makroekonomin, exempelvis sysselsättningen, BNP-utvecklingen och inflationen, via två kanaler som kan benämnas konsumtionskanalen och stabilitetskanalen.När Riksbanken förklarar det så bra behöver jag inte orda vidare om det själv.
Konsumtionskanalen
Förändringar i bostadspriser påverkar hushållens konsumtion på olika sätt. När bostadspriserna stiger, ökar hushållens förmögenhet. När hushållen på detta sätt blir rikare upplever de att utrymmet att konsumera ökar. Bostaden kan också fungera som säkerhet för lån, och om värdet på bostaden ökar kan det bli lättare för hushållen att låna och de kan låna till bättre villkor. Om bostadspriserna faller är mekanismerna förstås de motsatta – hushållens förmögenhet minskar och de får svårare att ta lån och villkoren för lånen försämras.
Om uppgångsfasen i huspriserna präglats av en alltför optimistisk bild av den
framtida utvecklingen kan det dessutom vara så att ett kraftigt fall i bostadspriserna
kan få hushållen att justera ner den nivå på skulderna som de i längden känner sig
bekväma med att hålla. Konsumtionen minskar därför inte bara på grund av att
bostäderna minskar i värde och hushållen får svårare att låna, utan också därför att
hushållen prioriterar att amortera ner sina skulder.
Stabilitetskanalen
Ett fall i bostadspriserna kan dock leda till större problem för makroekonomin än enbart ett bortfall i konsumtionen. Vid ett prisfall på bostadsmarknaden kan det uppstå en situation där hushållens bostadslån överstiger värdet på bostaden. Om detta sker samtidigt som hushållens förmåga att återbetala lånen kraftigt försämras, till exempel till följd av arbetslöshet, uppstår förluster i de kreditgivande instituten på det sätt som var fallet i många länder under den senaste finanskrisen. Om förlusterna är tillräckligt omfattande för att orsaka solvensproblem hos instituten finns en risk för att det finansiella systemets stabilitet hotas.
Det behöver dock inte gå så långt att det uppstår faktiska solvensproblem i
kreditinstituten för att det ska bli stabilitetsproblem. Det kan räcka med att institutens finansiärer, på grund av utvecklingen på bostadsmarknaden, ser en betydande osäkerhet kring sina placeringar för att de ska dra tillbaka sin finansiering. Om det sker kan resultatet bli en ansträngd likviditetssituation i hela det finansiella systemet. Även detta var något som inträffade på en del håll under den senaste finanskrisen.
Oavsett hur stabilitetsproblemen tar sig uttryck finns det en risk för att detta
leder till att kreditförsörjningen i ekonomin drabbas av utbuds- och prisstörningar
eller att det finansiella systemets funktionssätt hotas. I denna kanal är det alltså inte fråga om makroekonomiska störningar i form av en efterfrågechock utan snarare i
form av friktioner i utbudet av finansiella tjänster.
2012-08-11
Genomgång av Italiens situation
Edward Hugh har gjort en bra genomgång av problemen i den italienska ekonomin. Läs artikel och titta på presentation.
Den viktigaste punkten tycker jag är följande:
Häromdagen jämförde jag Italien och Spanien, men då hade Italiens BNP-siffror för andra kvartalet i år ännu inte kommit. I tisdags kom de och de var inte bra. Italiens BNP krymper betydligt snabbare än Spaniens, vilket lär leda till att arbetslöshetskartan över Europa kommer att förändras. Italiens BNP krympte andra kvartalet i år med 0,7 procent jämfört med kvartalet innan, vilket var något svagare än analytikerna hade väntat sig. På årsbasis krympte landets BNP med 2,5 procent (jämför med Spaniens 1,0 procent). Italienska arbetsgivarorganisationen Confindustria räknar nu med att Italiens BNP kommer att krympa med 2,5 procent i år, vilket är mer än dubbelt så mycket som Monti-regeringens optimistiska prognos på -1,2 procent. Det lär i sin tur leda till att regeringens prognoser för statsfinanserna inte lär hålla ihop, utan mer åtgärder måste till framöver för att få balans i dem.
En intressant fråga är också hur Italiens BNP-utveckling fördelar sig mellan norra och södra delen av landet. Jag ska försöka leta reda på data om det.
Den viktigaste punkten tycker jag är följande:
- Italiens främsta problem är långsiktig låg tillväxt, inte höga räntekostnader - den höga statsskulden är ett symptom på problemet, inte orsaken till det.
Häromdagen jämförde jag Italien och Spanien, men då hade Italiens BNP-siffror för andra kvartalet i år ännu inte kommit. I tisdags kom de och de var inte bra. Italiens BNP krymper betydligt snabbare än Spaniens, vilket lär leda till att arbetslöshetskartan över Europa kommer att förändras. Italiens BNP krympte andra kvartalet i år med 0,7 procent jämfört med kvartalet innan, vilket var något svagare än analytikerna hade väntat sig. På årsbasis krympte landets BNP med 2,5 procent (jämför med Spaniens 1,0 procent). Italienska arbetsgivarorganisationen Confindustria räknar nu med att Italiens BNP kommer att krympa med 2,5 procent i år, vilket är mer än dubbelt så mycket som Monti-regeringens optimistiska prognos på -1,2 procent. Det lär i sin tur leda till att regeringens prognoser för statsfinanserna inte lär hålla ihop, utan mer åtgärder måste till framöver för att få balans i dem.
En intressant fråga är också hur Italiens BNP-utveckling fördelar sig mellan norra och södra delen av landet. Jag ska försöka leta reda på data om det.
Prenumerera på:
Inlägg (Atom)

 Inlägg


