Visar inlägg med etikett gas. Visa alla inlägg

2017-01-12

Vecka 1: Olja & gas, globala kreditbubblan, m.m.

Intressanta nyheter 1-8 januari 2017, baserat på mina tvitar och vidaretvitar på Twitter.

Olja och gas


(alltså sedan januari 2016)


Kreditbubblan


Kina


Bostadsbubblan


Beredskap och sårbarhet


Forskning och hälsa


Rymden

2016-07-12

Fler konkurser bland USA:s olje- och gasföretag

Konkurserna i den amerikanska olje- och gasindustrin har fortsatt och ökat under året, med fokus på skifferolje- och skiffergasbolagen. Haynes and Boone sammanställer siffrorna kvartalsvis.

Under 2015 gjorde 42 amerikanska oljebolag bankrutt (antingen "chapter 7" alltså konkurs, eller "chapter 11" som snarast motsvarar rekonstruktion). Sammanlagt fanns i dessa bolag 17 miljarder dollar i skulder, varav 8 miljarder utan säkerhet.

Under första kvartalet i år gjorde 16 amerikanska oljebolag bankrutt med sammanlagt 2 miljarder dollar i skulder.

Under andra kvartalet i år har det tagit fart ordentligt och 27 oljebolag har gjort bankrutt med sammanlagt 42 miljarder dollar i skulder.

Totalt för första halvåret 2016 har alltså 43 amerikanska oljebolag har gjort bankrutt med sammanlagt 44 miljarder dollar i skulder, varav 38 miljarder utan säkerhet. Bara första halvåret 2016 är mer än dubbelt så illa både vad gäller antal och belopp som helåret 2015.

Den största enskilda bankrutten var Sandridge Energy 16 maj med 8,3 miljarder dollar i skulder, varav 6,4 miljarder utan säkerhet.

Under juni har det varit något färre och mindre bankrutter än för toppmånaderna april och maj, men det är nog bara tillfälligt. Haynes and Boone anser att trots att energipriserna gått upp en del pekar alla indikationer på att det kommer många fler bankrutter under 2016.

Även bland de företag som levererar olika tjänster till oljebranschen är det illa. Här rör det sig dock inte om lika stora belopp.

2015 gjorde 39 amerikanska oljetjänstebolag bankrutt med sammanlagt 5 miljarder dollar i skulder, varav 2 miljarder utan säkerhet.

Första halvåret 2016 gjorde 33 oljetjänstebolag bankrutt med sammanlagt 6 miljarder dollar i skulder, varav 2,5 miljarder utan säkerhet.

Nedgången för USA:s oljeindustri syns också i antalet oljeriggar, se diagrammet nedan. Dallas Fed tycker sig se en utplaning i fallet i antalet aktiva oljeriggar i USA, men denna utplaning är ännu bara i samma storleksordning som den som var förra året, så det kan precis som då bli ytterligare fall i antalet oljeriggar. Som ni ser i diagrammet har även USA:s oljeproduktion fallit sedan toppen 2015.

WTI-oljan var nyligen uppe och nosade på 50 $/fat efter januaris bottennotering på 35 $/fat, men det räcker inte för skifferoljeproducenterna, där de flesta behöver oljepriser på 51 $/fat eller högre för att det ska vara lönsamt att borra nya brunnar. Idag ligger WTI-oljan på 46 $/fat.

Vi har alltså ännu troligen inte sett slutet på nedgången för USA:s olje- och gasindustri och inte heller dess långsiktiga effekter på arbetslöshet eller dess effekter för den finansbransch som lånat ut pengar.

2014-12-18

Lågt oljepris negativt för förnybar energi

Jag har nu skrivit ett antal artiklar här om hur det fallande oljepriset påverkar oljeexporterande länder samt USA:s skifferoljebolag negativt. En bransch som också skulle kunna drabbas av ett lågt oljepris är förnybar energi såsom solenergi och vindkraft. Ett lägre oljepris medför nämligen att det inte blir lika attraktivt längre att bygga solcellsanläggningar eller vindkraftsparker då de kräver ett högt energipris för att bli lönsamma utan subventioner. Energianalytikern Peter Atherton säger att
"Subventioner till förnybar energi har mest sålts in till allmänheten baserat på ekonomiska fördelar, men de ekonomiska argumenten hängde på idén att priserna på fossila bränslen skulle bli dyrare, medan dyra subventioner till förnybart skulle kunna sänkas med tiden. Det ser tveksamt ut nu."
Jag håller dock inte (ännu) med honom, då olja inte är något direkt substitut för den el som produceras från sol och vind. Priset på fossilgas har dock (ännu) inte sjunkit lika mycket som oljepriset och med tanke på att gaskraftverk är en viktig konkurrent till sol och vind vad gäller elproduktion, så är situationen för sol- och vindel ännu inte allvarlig. Oljeeldade elkraftverk finns idag inte i någon större utsträckning.

Däremot borde det rimligtvis vara negativt för elbilsbranschen om elpriset fortsätter att vara högt, men oljepriset sjunker. Ett incitament att köpa elbil försvinner, vilket kan tippa över kalkylen till fossilbränsledrivna bilars fördel.

Etanol, som används som ersättning för bensin, borde däremot rimligtvis utsättas för större priskonkurrens. Priserna på de viktigaste råvarorna för etanol i Nordamerika och Europa (majs och vete) har nämligen inte gått ner på samma sätt som oljepriset. Visserligen föll vetepriset från början av maj, men i början av oktober nåddes en botten och priserna har åter stigit till samma nivå som i somras. För majspriset ser vi en liknande utveckling, men där har priset ännu inte nått tillbaks till samma höga nivå som 2011-2013. När konkurrerande bränsle blir billigare och råvaran dyrare, hur kommer det då att gå för alla etanolprojekt? Jag kan dock vid en snabb sökning ännu inte finna några tecken på kris i etanolbranschen.

2014-09-18

Ryssland, Ukraina, propaganda, sanktioner och ekonomi

Det är nu helt klarlagt att rysk militär materiel levererats till rebellerna i östra Ukraina. Bloggaren Wiseman presenterar bland annat en video från rebellerna som visar hur de inspekterar en rysk stridsvagn av typen T-72B3 som de erövrat tillbaka från ukrainska styrkor, som i sin tur erövrat den från rebellerna. T-72B3 är en tämligen ny modell som Ukraina inte har i sin armé. Därför måste denna stridsvagn ha kommit in i Ukraina från Ryssland. Antingen har ryssarna fantastiskt dålig koll på sin militärmateriel så att moderna stridsvagnar kan komma på avvägar till ett grannland (knappast troligt) eller också har de levererat den till rebellerna (mycket troligt).

Alla "ryska troll" och svenska "nyttiga idioter" i kommentarsfält på bloggar samt Twitter och Facebook får alltså äta upp sina uttalanden om att ryska vapenleveranser till rebellerna skulle röra sig om NATO-propaganda.

Rebellerna i östra Ukraina visar också återigen sin klantighet genom att filma en stridsvagn som uppenbarligen levererats från Ryssland och därmed undanröja den tveksamhet om bevisläget som den ryska propagandan kunnat spela på. De visar förstås också sin klantighet genom att låta regeringsstyrkorna erövra en stridsvagn. Ryssland borde vid det här laget också ha förstått att det inte är propagandamässigt möjligt att dölja leveranser av krigsmateriel till halvbra organiserade rebellgrupper i andra länder, men gjort är gjort. Frågan är hur Ryssland kommer att agera i fortsättningen.

Det lär vara en vapenvila mellan de ukrainska regeringsstyrkorna och separatisterna, men tydligen rasade häftiga strider i närheten av flygplatsen i Donetsk så sent som igår onsdag. Men något slags vapenvila råder tydligen ändå, då Mariupol inte längre bombarderas såvitt jag kan läsa. Jag läser också att Organisationen för säkerhet och samarbete i Europa (OSSE) planerar att dubbla antalet observatörer som övervakar vapenvilan.

Vad som kommer att hända framöver är svårt att sia om - vi får helt enkelt följa utvecklingen.

Ukrainas president Petro Porosjenko är idag i Washington för att möta Barack Obama, kongressrepresentanter med flera. Troligen kommer han att be om mer stöd.

Häromdagen inleddes USA-ledda militärövningar i västra Ukraina, inkluderande 15 länder. Långt bort från konfliktzonen, men ändå en styrkedemonstration från NATO med uppenbar adress till Ryssland.

Samtidigt förstärker Ryssland militärt på Krim och i södra Ryssland. Det pågår alltså en uppladdning på båda sidor. Än så länge finns dock inga tecken på att den skulle gå överstyr.

Viktigare är just nu vad som händer på sanktionsfronten. EU och USA har ju infört ekonomiska sanktioner mot Ryssland med anledning av annekteringen av Krim och dessa sanktioner i kombination med allmän osäkerhet på grund av Ukrainasituationen har påverkat Rysslands ekonomi negativt.

Den ryska rubeln har fallit kraftigt och har nu nått sin lägsta nivå mot dollarn sedan 1998. Detta kan driva upp inflationen i Ryssland, som redan har en hög årstakt på 7,7 procent. Finansministern uppmanar folket att inte få panik, vilket är en varningssignal som brukar betyda att det är dags för panik. Lyckas Ryssland hålla ihop ekonomin, eller går landet mot en allvarlig ekonomisk kris?

Ytterligare ett tecken på ekonomiska bryderier för Ryssland är att man i den nya budgeten för 2015-2017 lägger in en krishanteringsfond som tar av reserver. Man räknar med ett litet budgetunderskott, men statens inkomster är till stor del beroende av energiexporten och tydligen bygger den nya budgeten på en optimistisk prognos för oljepriset.

Ryssland har inte stängt av gasleveranserna, men av "tekniska skäl" har Gazprom dragit ner på leveranserna. Vi får se hur detta utvecklas framöver.

Visserligen lovar Rysslands energiminister att de inte kommer att minska gasleveranserna till Europa, men vi vet hur mycket löften från ryska staten är värda.

Än så länge har det såvitt jag kan se inte varit några protester i Ryssland, men tar inflationen fart och även nedgången i ekonomin kan den ryska regeringen tvingas hantera kraftigt folkligt missnöje.

2014-09-10

Hur långt kan sanktionerna gå?

Nu blir det riktigt intressant att se hur EU och Ryssland agerar mot varandra, när EU i måndags kväll beslutade om utökade sanktioner mot Ryssland, även om själva införandet verkar dröja några dagar, då man väntar och ser hur den nuvarande vapenvilan i östra Ukraina fortlöper.

Listan över "personer under sanktioner" utökas och den viktigaste åtgärden från EU:s sida är att stoppa finansiering (alltså lån) från EU till ryska energibolag. Detta drabbar de ryska energijättarna hårt.

Ryssland har kommit med ett mycket smart motdrag, nämligen att stoppa flygningar över Ryssland. Detta drabbar inte Ryssland direkt ekonomiskt, men skulle slå mycket hårt mot europeiska flygbolag. Ett flygstopp är mycket smartare än att stänga av gasen till EU, vilket visserligen skulle drabba EU oerhört hårt, men samtidigt skulle drabba Ryssland hårt ekonomiskt, då deras gasexport är så stor andel av deras BNP.

Skulle flygstoppet bli verklighet skulle det ställa till kaos på många sätt. Självklart skulle flygbolagen drabbas ekonomiskt, men även många branscher som är beroende av flygtransporter av exempelvis komponenter från Asien skulle kunna drabbas av leveransstörningar och i förlängningen betydligt dyrare transporter.

Rysslands importstopp för många livsmedel påverkar redan många av EU:s jordbruk. Just jordbrukspolitiken är en central del av EU och en av de mest genomreglerade och subventionerade verksamheterna inom EU. Rysslands styrande förstår hur de ska slå mot EU:s känsligare delar. Visserligen kan högre matpriser leda till missnöje inom Ryssland, men protesterande EU-bönder vore mumma för Ryssland, liksom kaos i EU:s jordbrukspolitik.

Vad gäller eventuellt flygstopp får vi dock vänta några dagar för att se om det blir verklighet som en hämnd för EU:s nya (ännu icke ikraftträdda) sanktioner.

Frågan är hur mycket dessa sanktioner kan trappas upp. Det extremaste vore förstås ett stopp för gasleveranserna från Ryssland. Som jag nämnde ovan skulle detta troligen sänka EU helt. Frågan är dock om det för Ryssland är värt uteblivna exportinkomster. Ett gasstopp skulle troligen sänka hela världsekonomin och framförallt krascha Moskvabörsen och rubeln.

Det behöver emellertid inte gå så långt som att Ryssland stänger av gasen. Det skulle räcka med drastiska prishöjningar för att ställa till det för EU.

Vi ska inte heller glömma att EU importerar runt 90 procent av sin olja, varav större delen kommer från Ryssland.

Det kan bli en utrikespolitiskt mycket spännande höst, men denna typ av spänning är förstås inget som aktiebörserna brukar gilla.

För övrigt noterar jag att det nu kommit en rapport från haverikommissionen angående MH17 som sköts ner över östra Ukraina i somras, där det inte oväntat är tydligt att planet skjutits ner av en luftvärnsrobot och att många av de "alternativa teorier" som kommit från ryska media och ryskt officiellt håll är rena fabrikationer. Dessa "alternativa teorier" har redan från början närmast haft ett löjets skimmer över sig, då de varit lätta att hitta fel i och i många fall innehållit uppenbara orimligheter. Ändå har "nyttiga idioter" sett till att fortsätta att sprida dem i sociala medier, förutom alla betalda ryska psyops som förstås också spritt dem.

Det jag skrev i juli angående bevisläget för nedskjutningen av MH17 gäller alltså fortfarande och bekräftas av haverikommissionens rapport.

2014-04-16

Energidrömmar från EU-miljöpartister

I Ny Teknik har Isabella Lövin och Peter Eriksson, första och andra namn på Miljöpartiets lista till Europaparlamentet, skrivit en debattartikel om hur EU på sikt bör kunna bli energimässigt oberoende. Tyvärr handlar det om orealistiska energidrömmar. De skriver om "ambitiösa, konkreta och bindande mål för effektivisering och andelen förnybar energi" och att "ersätta kol, olja, uran och gas med förnybara energikällor". Tyvärr är det inte praktiskt möjligt att ersätta dessa ändliga energikällor med förnybara. Läs exempelvis mitt räkneexempel på energiersättning för att förstå de orimliga proportionerna om man vill ersätta fossila bränslen, samt min genomgång av energialternativen. För att ersätta fossilbränslena måste det byggas enorma mängder med anläggningar och dessa byggs med dieseldrivna fordon samt råvaror från gruvor som utvinns med dieseldrivna fordon. Denna diesel måste isåfall prioriteras framför andra användningar, vilket blir svårt utan att krascha ekonomin. Och kraschar ekonomin finns inga incitament till att bygga dessa energianläggningar.

Jag skulle mest rekommendera Lövin och Eriksson att läsa David MacKays bok "Sustainable Energy – without the hot air", som finns gratis på nätet. Den gör en mycket bra genomgång av olika energikällor.

I Lövins och Erikssons energidrömmar kan vi behålla vår nuvarande levnadsstandard och ändå byta till 100 procent förnybar energi. Detta är förvisso även den syn som befordrats av Greenpeace med flera, så dessa miljöpartister är inte ensamma i sin villfarelse. Verkligheten är att ett EU som bygger på 100 procent förnybar energi måste förbruka radikalt mindre energi än idag, vilket innebär en betydligt lägre levnadsstandard än vi idag är vana vid. Visserligen kommer vi att tvingas till detta av den brutala verkligheten på energiområdet, men det vore ärligare av miljöpartisterna att tala om vad som faktiskt måste till för att komma till 100 procent förnybar energi istället för gröna politiska floskler. Jag har i många år ofta röstat på Miljöpartiet, men de senaste åren har de för mig kommit att framstå som alltmer orealistiska och de kommer därför med största sannolikhet inte att få min röst i år, varken i EU-valet eller riksdagsvalet. Om Birger Schlaug fortfarande vore aktiv politiker kunde han däremot få min röst - han har en betydligt mer realistisk syn på energi.

Lövin och Eriksson visar också sin dåliga koll på energimarknaderna genom att skriva om att "öka spridningen av importen så att råvarorna hämtas från olika ställen". Det låter ju bra i teorin, men det finns tyvärr ingen reservkapacitet idag. Global "peak oil exports" nåddes 2005. Vad gäller gasen finns för EU inget realistiskt alternativ till Ryssland.

Apropå dålig koll skriver bloggrannarna Cruel Crude om Dagens Industris och Nordeas oljeanalytiker Thina Saltvedts syn på oljemarknaden framöver, där också stora kunskapsbrister blottas. Jag har hört Thina Saltvedt förut och hur hon talar sig varm för USA:s skifferolja och skiffergas, en bubbla som kommer att gå över ganska snart och framförallt inte tillnärmelsevis föra USA i närheten av oberoende av energiimport.

P.S. Vad sjutton har Miljöpartiet gjort med sin hemsida? Den är numera totalt oöverskådlig och omöjlig att hitta saker på.

2014-04-02

Kol under Nordsjön = godnatt för klimatet?

Via Ny Teknik nås jag av nyheten att Storbritannien har hittat en gigantisk kolfyndighet under Nordsjön. Problemet är förstås bara att kolet ligger under havet och därmed är mycket svårt att utvinna.

Det är förstås inte oväntat att de kolbäddar som ligger under Storbritannien även sträcker sig ut under omgivande hav. Det som idag är Nordsjön var fram till för 7000 år sedan ett landområde som brukar kallas Doggerland och som översvämmades när inlandsisarna smälte och havsytan steg.

Att det finns kol under Nordsjön har vad jag förstår varit känt länge, men inte att det var så mycket. Det har nu blivit aktuellt i och med att det nu finns teknik för att utvinna detta kol. För att utvinna denna åtråvärda fyndighet av fossilt bränsle tänker man sig förgasning in situ. Vattenånga och luft ska pumpas ner via ett rör och med det höga tryck som råder på detta djup kommer de att reagera med kolet och bilda gaser, som sedan kommer tillbaks via ett annat rör, för att sedan renas till användbar gas.

Man planerar redan att sätta igång en testanläggning vid Tynemouth inom detta år. Anläggningen får stöd från brittiska staten, som förstås är väl medvetna om det energipredikament som Storbritannien är på väg mot då utvinningen av olja och gas sedan 1999 respektive 2000 är stadd i minskning och Storbritannien sedan 2006 respektive 2004 tvingats börja importera olja och gas efter att tidigare under ett antal år ha varit en nettoexportör.

Det finns även liknande kolfyndigheter på den norska sidan av Nordsjön, men de är betydligt svårare att komma åt - med nuvarande teknik sägs de inte vara lönsamma.

För den antropogena globala uppvärmningen är sådana här nya fyndigheter förstås ytterst dåliga nyheter. Det räcker uppenbarligen med den mängd koldioxid mänskligheten hittills har släppt ut för att orsaka kraftiga klimatförändringar - se till exempel på vad som händer med isen i Arktis. Man hade kunnat hoppas att det skulle bli en nedgång ganska snart i förbränningen av fossila bränslen (även om den ännu fortfarande ökar) för att dämpa den växthuseffekt som koldioxiden orsakar. Men ju mer desperat mänskligheten blir i jakten på energikällor, desto mer svåråtkomliga fyndigheter av fossila bränslen ger man sig på och ökar därmed mängden koldioxid som totalt kommer att släppas ut. Godnatt!

2014-03-03

Ekonomiska följder för Ryssland av Krimkonflikten

Vad gäller utvecklingen i den pågående Krimkonflikten är den ekonomiska sidan mycket intressant. Som i alla militära konflikter har den som startat konflikten gjort en kalkyl av något slag. I den positiva vågskålen ligger för Rysslands del den strategiskt mycket viktiga Krimhalvön med flottbasen i Sevastopol. Putinregeringen måste dock även ha räknat med de potentiella negativa effekterna, till exempel ökade politiska spänningar med EU och USA, samt inte minst negativa effekter på ekonomin. I alla sådana här fall av kalkyler av "nyttan" eller "dåliga effekter" av militärt agerande finns dock en uppenbar risk för att de negativa effekterna blir större än man räknat med och framförallt att det dyker upp oavsiktliga konsekvenser av det militära ingripandet.

För Rysslands del blev de omedelbara ekonomiska konsekvenserna av helgens militära ingripande för det första att Moskvabörsen föll med omkring 7 procent i morse. Den ryska rubeln föll omedelbart på måndagmorgonen med omkring 1,5 procent mot USA-dollarn, vilket fick den ryska centralbanken att höja sin styrränta från 5,5 till 7,0 procent. Detta ledde i sin tur till att Moskvabörsen föll ytterligare, för ett totalt fall på runt 10 procent. Framförallt drabbades bankerna. Sberbank, Rysslands största bank, föll med 17 procent, och näst största banken VTB föll 20 procent. Gasbolaget Gazprom föll med 17 procent.

Den ryska centralbanken såg sig också tvungen att intervenera på valutamarknaderna för att stärka rubeln. Idag förbrukade de cirka tio miljarder dollar på att försvara rubelns värde - detta motsvarar nästan två procent av Rysslands valutareserv och är hanterbart om det bara pågår en kortare tid, men är absolut ohållbart om det får fortgå längre än någon vecka. Den ryska centralbanken säger dock att de "fortfarande har mycket utrymme att höja räntan ... och vi kan ytterligare öka vår närvaro på valutamarknaden". Visst - det är klart att de måste säga så, men frågan är vad som händer i praktiken.

Rysslands president Putin måste få ett mycket snabbt slut på Krimkonflikten om han inte ska försätta sitt land i svåra ekonomiska problem. Risken finns att han redan har startat en negativ ekonomisk spiral i Ryssland, med sjunkande förtroende för rubeln, Moskvabörsen och de ryska bankerna.

Förvånansvärt nog har ännu inget hänt vad gäller gasleveranserna via Ukraina, förutom att ryska Gazprom hotat med att ta bort de rabatter som Ukraina får på gaspriset om de inte omedelbart betalar gasräkningar som de ligger efter med. Vi vet hur det kan gå då - till slut stängs gasen av genom Ukraina, vilket påverkar även resten av Europa, som får omkring 30 procent av sin gas från Ryssland. En avstängning av gasen skulle vara illa för resten av Europa, men den skulle även slå hårt mot Ryssland, som är ytterst beroende av exportinkomster från framförallt gas och olja. Vad gäller gasen så har den relativt milda vintern gjort att gaslagren i övriga Europa (inklusive Ukraina) är stora, så en avstängning får inte omedelbar effekt. I sammanhanget ska vi inte glömma att Sverige får omkring 42 procent av sin oljeimport från Ryssland.

Slutligen ska vi inte glömma att ukrainska staten är konkursmässig. De är helt beroende av lån utifrån, som de nu inte får från Ryssland. Huruvida de ännu får några lån från EU framgår inte av det som jag läst - det har talats om det, men jag kan inte se några beslut. Vilka effekter skulle en ukrainsk statsbankrutt få på Rysslands ekonomi?

2014-02-20

Inbördeskriget i Ukraina

Cornucopia frågade sig igår var gränsen för inbördeskrig går, men nu är den definitivt passerad, anser jag. SvD:s utsända rapporterar nämligen att "några av inrikesministeriets soldater har gått över till demonstranternas sida". När det börjar finnas soldater på bägge sidor i konflikten är det ett inbördeskrig. Antalet döda börjar också stiga, och stora byggnader står i brand.

Cornucopia rapporterar att arméchefen sparkats då han vägrat sätta in armén mot folket, men ersatts av flottans chef. Regeringen har också beordrat stängning av alla bensinstationer.

Ytterligare ett tecken på att det nu övergått till ett inbördeskrig är att Lviv-regionen i västra Ukraina nu förklarat sig självständig. Inrikesministeriets polis i Lviv har av rebeller tvingats ge upp och regionens styre, kallat Folkets Rada, har hävdat kontroll över regionen. Lviv-regionen är avogt inställd mot president Janukovytj, som kommer från östra Ukraina, och vill istället ha närmare band till EU. Regionen har 2,5 miljoner invånare av Ukrainas totalt drygt 45 miljoner. Även i andra städer i västra Ukraina rapporteras om stormningar av offentliga byggnader, bland annat Chmelnytskyj, Ivano-Frankivsk, Uzjhorod och Ternopil. Inrikestrupper har enligt uppgift stängts in på sina baser av regeringsmotståndare i västra Ukraina.

Nu väntar vi på att det till största delen rysktalande Krim också ska lösgöra sig. Talmannen i Krims parlament Volodymyr Konstantynov säger att han inte utesluter möjligheten att Krim frigör sig från Ukraina om oroligheterna eskalerar.

Idag hålls möte i Kiev mellan EU-representanter i form av Frankrikes, Tysklands och Polens utrikesministrar samt Ukrainas president Viktor Janukovytj. Det är högst tveksamt om det kan leda någonvart.

På grund av den kaotiska situationen är mycket av rapporteringen osäker och ibland motstridig.

Ukraina var det land där det 2012 hölls fotbolls-EM och så sent som i november 2013 Junior Eurovision Song Contest - redan då pågick protester, men betydligt lugnare än nu. Nu skulle ingen drömma om att arrangera liknande tävlingar där.

Några grundfakta kan var bra att känna till om Ukraina. Landet har en kommande demografisk kris på grund av den extremt låga nativiteten sedan 1990, se befolkningspyramiden nedan. Befolkningen krymper med omkring 150 000 per år. Åldersgruppen 25-29, som ingår i "arga unga män", är dock den största i befolkningspyramiden, vilket kan vara en delförklaring till de pågående protesterna.
I de två östligaste regionerna (oblast) Luhansk och Donetsk samt på Krim är ryssarna i majoritet och även övriga delar av östra och södra Ukraina har hög andel rysstalande. Kartan nedan visar andelen ukrainsktalande per region.
Majoriteten av ukrainarna är för närmare band med EU och mot starkare band med Ryssland, men i östra och södra delarna av landet är folk istället mer positiva till Ryssland. Putinstyrda Ryssland har starka ekonomiska och politiska intressen i Ukraina och lär inte sitta stilla om situationen urartar - fast Putin väntar nog till vinter-OS är över på söndag.
Ukraina är ett förhållandevis fattigt land och hade 2012 BNP per capita (PPP) på 7421 dollar - lägre än t.ex. Kina, Tunisien, Ecuador, Thailand och Algeriet. Arbetslösheten är dock inte skyhög, utan bara 7,6 procent.

Östra Ukraina har högre lönenivåer än västra (förutom Kievområdet), vilket även avspeglar sig i bruttoregionalprodukten per capita, se kartan nedan. Det är väldigt stora skillnader mellan regionerna.
Ukrainas ekonomi krympte med 15 procent 2008-2009, men en viss återhämtning skedde 2010-2011. Därefter har det åter blivit sämre med nolltillväxt 2012-2013. Ukraina har en stor svart ekonomi, enligt vissa så mycket som 40 procent av ekonomin.
Ukrainas största exportmarknad är EU, följt av Ryssland, men mycket export går också till Vitryssland och Kazakstan.

Ukraina är en av världens största exportörer av spannmål, med ungefär 7,5 procent av den globala exporten. Skulle situationen urarta så att spannmålsexporten påverkas kan alltså ett inbördeskrig i Ukraina få vidare konsekvenser i form av högre spannmålspriser på världsmarknaden, vilket i sin tur kan påverka den politiska stabiliteten i stora spannmålsimportörer såsom Egypten.

Dessutom går gasledningarna från Ryssland till EU genom Ukraina. Störs dessa så drabbas EU av gasbrist och energibrist och Ryssland av uteblivna exportintäkter. Då blir även de gasledningar som går genom Vitryssland samt Nordstream-ledningen utanför Gotland ännu viktigare både för Ryssland och EU.

Nu har ni lite basfakta och några möjliga utvecklingslinjer för konfliktens påverkan på omvärlden.

2014-02-03

Norges olja och gas 2013

Cornucopia skriver idag om den vikande norska oljeproduktionen, men använder siffror från EIA, som bara är fram till september. Hos Oljedirektoratet finner man som vanligt de allra senaste siffrorna. Eftersom jag redan hade nedanstående halvfärdigskrivet, så putsade jag upp det och publicerar nu.

För någon vecka sedan kom siffrorna för Norges olje- och gasutvinning 2013. Sammanfattningsvis bekräftas bilden av den sjunkande produktionen och det ser ut som fallande EROEI (Energy Returned On Energy Invested). Rekordmånga fält är i drift, men ändå sjönk oljeproduktionen. Det blev under året funnet omkring hälften så mycket ny olja och gas som det utvanns. Det borrades under 2013 rekordmånga undersökningsbrunnar och antalet letningsbrunnar var det näst högsta någonsin.

Totalt producerades omkring 19 procent mindre olja och gas (räknat i oljeekvivalenter) än rekordåret 2004 och 4,9 procent mindre än 2012.

Det är kul att se hur Oljedirektoratet tror att framtiden ser ut - som vanligt antar man att nedgången kommer att plana ut - denna gång ser det ut att bli en tvär förändring från nedgång till stillastående produktion. Jag tror inte riktigt på detta. Norges oljeproduktion sjönk från 1,53 miljoner fat per dag 2012 till 1,46 miljoner fat per dag 2013 - en nedgång på omkring 5 procent. Visserligen är detta mindre än nedgången tidigare år på omkring 6 procent per år, men att nedgången skulle tvärstanna verkar inte sannolikt. Jag gissar därför på en nedgång i oljeproduktionen på 5 procent även i år. I januari 2015 får vi se vem som gissade rätt.

Det noterades även en nedgång i gasutvinningen. Oljedirektoratet anser att det är helt väntat efter "det uvanlig høye nivået i 2012", men Norges produktionstopp för oljan år 2000 kom som en överraskning, så varför inte även för gasen? Stigande gasexport är det som tillsammans med högre oljepriser räddat Norges ekonomiska tillväxt, så en topp i gasutvinningen skulle få svåra ekonomiska konsekvenser.

Intressant är också att läsa hur Oljedirektoratet ser på investerings- och kostnadsprognoser (min fetstil).
Det høye aktivitetsnivået i petroleumssektoren ventes å fortsette, men veksten opphører.
[...]
Investeringsveksten ventes å opphøre etter mer enn ti år med vekst, og om en korrigerer for utviklingen i kostnader ventes en noe redusert aktivitet.
[...]
Høye olje- og gasspriser har ført til en internasjonal oppgangskonjunktur innenfor petroleumssektoren med en betydelig kostnadsvekst som konsekvens.

Det høye kostnadsnivået kombinert med usikre olje- og gasspriser de nærmeste årene innebærer en betydelig utfordring for den videre utviklingen på norsk sokkel. Dette kan gjøre det utfordrende å oppnå tilstrekkelig lønnsomhet i prosjekter på felt i drift og nye feltutbygginger til at de besluttes av partnerskapene.
[...]
Det høye kostnadsnivået har bidratt til at prosjekter er blitt utsatt i den senere tid, med for lav lønnsomhet som en viktig begrunnelse. Dersom olje- og gassprisene faller og kostnadene holder seg stabile eller øker, vil dette få betydning for beslutning om oppstart av nye prosjekter og medføre lavere investeringer enn det som ligger i prognosen. Dette gjelder både for utbygging av nye felt og prosjekter på felt i drift. Motsatt vil høyere oljepris, kombinert med moderat kostnadsvekst, bidra til høyere investeringsnivå.
Det blir alltså på grund av den höga kostnadsnivån svårt att uppnå tillräcklig lönsamhet och vissa projekt har därför skjutits upp. Oljepriset måste också hålla sig kvar på hög nivå för att det ska bli fortsatta investeringar.

2014-01-30

Italien: Fossila bränslen och BNP

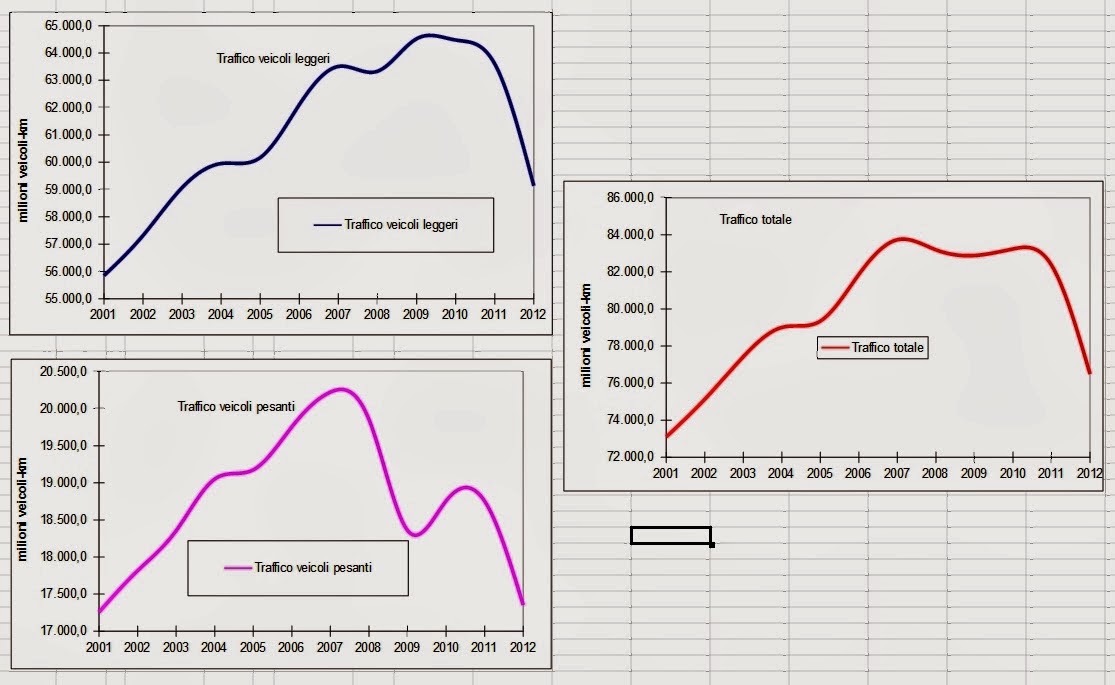
Ugo Bardi skriver om hur Italiens konsumtion av olja och gas fallit kraftigt de senaste åren. Även antalet körda fordonskilometer har inte oväntat sjunkit (för den minskade oljekonsumtionen beror inte på bränslesnålare bilar). Diagrammet längst upp till vänster visar lätta fordon (huvudsakligen bilar), längst ner till vänster visar tunga fordon (huvudsakligen lastbilar), och det högra visar totalsiffrorna.
Lastbilstrafiken har som väntat sin topp strax innan finanskrisen, medan personbilstrafiken sjunkit dramatiskt först sedan 2010. Först då har tydligen hushållen börjat känna av krisen såpass att man minskat sitt bilkörande. Tidpunkten överensstämmer ganska väl med att även gasförbrukningen började vika av nedåt, se diagrammet nedan.
Italiens BNP har dock inte fallit lika snabbt som den totala förbrukningen av fossila bränslen (se diagrammet nedan), vilket man i förstone kunde tro, då BNP är starkt kopplat till energianvändning och Italien får runt 77 procent av sin energi från fossila bränslen.
Förutom att BNP-krympningen inte varit lika kraftig som minskningen av fossila bränslen så började BNP-krympningen något år efter "peak fossil fuels" för Italien. Detta kan ha flera förklaringar. Det kan exempelvis vara så att icke-produktiva användningar av fossila bränslen slogs ut först med dyrare bränslepriser.

2013-02-24

Japans valutaexperiment

Häromdagen skrev jag om Japans handelsunderskott och konstaterade att de nyligen även skaffat sig ett underskott i bytesbalansen. En sak som kan förvärra handelsbalansen är att den japanska valutan yenen har försvagats avsevärt.
I oktober gick det omkring 78 yen på en dollar, nu är det runt 93 - en valutaförsvagning på cirka 16 procent på fem månader! Försvagningen av yenen hade börjat redan innan valet i december, men tog sedan fart rejält. Detta innebär förstås att Japans kostnader för import av LNG (liquid natural gas) ökar kraftigt, eftersom det behövs fossilgas för att driva de kraftverk som ersätter den kärnkraft som fortfarande står still. Nu vill det till att regeringen Abes experiment lyckas och även exporten ökar, men så ser det ännu inte ut. För någon måste ju importera det som Japan exporterar och det går som bekant inte så bra för stora delar av världsekonomin.

Tillägg: Och oljan förstås. Japan importerar mängder av olja och oljepriset är fortfarande högt - ännu högre räknat i yen.

En förutsättning för att Japan ska kunna klara sin gigantiska statsskuld är att räntorna hålls låga.
De senaste åren har det ju varit så och räntan på tioåriga japanska statsobligationer ligger som ni ser fortfarande under en procent. Det ser alltså ut som om marknaden inte tror på att försöket att skapa inflation kommer att lyckas och obligationsmarknaderna brukar ha rätt. Men om vi får se prisinflation i Japan på grund av ökade energikostnader?
Ännu syns dock inga tecken på prisinflation, även om prisdeflationen inte är lika låg som förut.

Samtidigt fortsätter Japans statsskuld att öka snabbt på grund av de stora underskotten i statsfinanserna.
Hur länge kan detta hålla på? Troligen bara så länge Japan kan uppvisa ett överskott i bytesbalansen. Det kan därför vara värt att hålla koll på detta framöver.

2013-02-06

Argentina, ekonomin och energin


Med anledning av kvällens fotbollsmatch (i Solnas nya skrytbygge) mellan Sveriges och Argentinas respektive landslag tänkte jag att det kunde vara värt att skriva lite mer om Argentina. Detta kommer dock inte att handla om Ibrahimovic och Messi utan mest om ekonomi och energi.

Som jag skrev igår befinner sig Argentina i en ekonomisk och politisk utförsbacke. Det pågår tvister om statsobligationer där Argentina ställde in betalningarna 2002, valutan faller, inflationen är hög och de styrande politikerna vidtar desperata åtgärder såsom valutakontroller och priskontroller.

Redan innan de priskontroller på varuhus som infördes häromdagen hade Argentina priskontroller på bland annat elektricitet och mejeriprodukter. Eftersom försäljningspriserna är låsta, men inte priserna på insatsvarorna, så har företagen inom de priskontrollerade sektorerna stora problem med att få ihop ekonomin. Detta kommer nu alltså att spridas till ytterligare sektorer.

Argentina hade 2012 en officiell årlig prisinflationstakt på drygt 10 procent, medan den verkliga takten troligen var drygt 25 procent. Denna siffermanipulation har pågått i flera år. Internationella valutafonden (IMF) har hotat landet med förlorad rösträtt alternativt uteslutning om de inte ändrar sina officiella metoder för beräkning av inflation och BNP. Eftersom inflationsberäkningar även påverkar (real) BNP genom den så kallade BNP-deflatorn är även tillväxttakten i landets ekonomi troligen grovt överskattad.

2010-2011 låg BNP-tillväxten på 9-10 procent per år, men med tanke på storleken på underdriften av inflationen låg den verkliga siffran troligen runt nolltillväxt. 2012 var den officiella tillväxten svagare, bara straxt över nollan, så troligen krympte Argentinas BNP egentligen ganska kraftigt i fjol.

Ett problem som skulle uppkomma om Argentina skulle revidera sin inflationsberäkningsmetodik är att staten har gett ut stora mängder inflationsskyddade obligationer, och en högre inflationstakt skulle öka på statens återbetalningsbörda. Det skulle alltså förvärra redan skakiga statsfinanser.

Under krisen 2001-2002 krympte Argentinas ekonomi kraftigt - som mest omkring 16 procent i årstakt. Ekonomin återhämtade sig emellertid snabbt under de följande åren, då tillväxttakten låg runt 7-8 procent per år fram tills Argentina liksom resten av världen drabbades av finanskrisens efterverkningar under 2009.

Under dessa år var Argentina fortfarande en oljeexportör, men landets produktion hade toppat redan 1999 och sjönk gradvis. Den ekonomiska återhämtningen gjorde samtidigt att den inhemska oljekonsumtionen steg. Därmed minskade landets oljeexport stadigt, tills Argentina 2011 förvandlades till oljeimportör. Med tanke på det höga världsmarknadspriset på råolja de senaste två åren var det en synnerligen olämplig tidpunkt att börja importera istället för att exportera.

Under åren 1999-2007 exporterade Argentina också fossilgas1, men även där ökade den inhemska förbrukningen snabbt, samtidigt som produktionen ser ut att ha toppat 2006. De senaste åren har Argentina tvingats importera ganska stora mängder fossilgas, eftersom landets förbrukning fortsatt att öka. Det är knappast positivt för handelsbalansen.

Argentina har dock en stor export av livsmedel och här har de senaste årens ökande världsmarknadspriser haft en positiv effekt för landet. 2000-2002 låg landets nettoexport av livsmedel på i genomsnitt 30 miljarder dollar per år, medan den 2008-2010 låg på 89 miljarder dollar per år. Detta överskott är ett litet ljus i det stora mörkret.

Totalt sett har Argentina fortfarande ett överskott i handelsbalansen mot omvärlden, vilket är positivt, men frågan är hur länge det finns kvar. Detta påverkas av mängden importerade fossila drivmedel och deras pris samt mängden exporterade livsmedel och deras pris. Vilket ökar eller minskar snabbast?

Det vi ser av exemplet Argentina är att det ser ut som om de flesta länder har mycket svårt att hantera en övergång från exportör av fossila bränslen till importör. Vi ser det även exempelvis i såpass olika länder som Egypten och Storbritannien.

Men tydligen kan Argentina fortfarande producera ett fotbollslag i toppklass.

1. Fossilgas kallas ofta eufemistiskt för "naturgas".

2013-01-10

Egyptisk trippelkris: energi, ekonomi, politik

Det har varit ganska tunt med rapporteringen i svenska media, men just nu plågas Egypten av en trefaldig kris - energikris, ekonomisk kris och politisk kris.

Vi börjar med den ekonomiska krisen. De dåliga statsfinanserna, handelsunderskottet och den allmänt ovissa situationen i landet har gjort att det egyptiska pundet (EGP) tappat kraftigt i värde mot dollarn (USD). I januari 2011 låg kursen på 5,80 EGP/USD. Efter Mubaraks fall stabiliserades kursen runt 5,95 EGP/USD, men har sedan slutet av 2011 sakta drivit iväg mot 6,15 EGP/USD i slutet av 2012, ett fall på 6 procent på knappt två år. Men nu i januari har det gått undan och dagens kurs är 6,54 EGP/USD, vilket är ett fall på 6 procent på bara två veckor. Nu är det plötsligt akut valutakris.

För att skydda sig mot valutans fall har många egyptier växlat till dollar och om denna trend fortsätter sätter det hård press på centralbankens dollarreserv som bara är på 15 miljarder dollar. Troligen måste man snart införa valutaväxlingsrestriktioner. Det rapporteras redan att många taxichaufförer på turistorter vill ha betalning i dollar eller euro.

Regeringen har begärt lån från IMF, som skickade en expertgrupp i måndags. IMF-lånet är dock bara på futtiga 30 miljarder kronor, medan underskottet i statsbudgeten är över 30 miljarder dollar. Regeringen räknar med att statsfinanserna för 2012-2013 kan sluta med underskott på 50 procent "om drastiska åtgärder inte vidtas". Landet har redan en ganska hög statsskuld (83,6 procent av BNP 2011). Landets handelsunderskott för 2012 var omkring 30 miljarder dollar.

Den ekonomiska krisen hänger ihop med energikrisen. Sedan 2008 har oljeutvinningen varit ungefär lika stor som den inhemska konsumtionen. Redan ingångna exportkontrakt för olja tvingar dock Egypten att även importera olja, vilket blir dyrt. Det enda positiva i Egyptens "energibudget" har hittills varit fossilgasen, där landet länge varit nettoexportör. Den inhemska förbrukningen har dock stigit kraftigt (en ökning med 10 procent bara förra året) och i april 2012 stoppade man gasexporten till Israel. Man skyllde på att Israel slarvat med betalningarna, men den verkliga orsaken torde vara brist på gas.

Ett grannland som kan drabbas av Egyptens gasvåndor är lilla Jordanien, som dock än så länge får sin gas. Jordanien importerar 95 procent av sina energibehov och kan hamna i kläm om de inte lyckas köpa in sina fossila bränslen.

Under andra halvåret 2013 räknar Egypten med att börja importera fossilgas och har en förfrågan ute om byggande av en LNG-terminal för import av flytande gas.

Oljeprodukter (bensin, diesel), gas och el är alla subventionerade i Egypten, vilket självfallet bidrar till den ökande inhemska konsumtionen. Cirka 55 procent av elektriciteten genereras med hjälp av gas. Energisubventionerna är en tung post i Egyptens statsbudget och står för över en femtedel av utgifterna. Ju större konsumtion och ju mer import, desto sämre blir statens finanser och även handelsbalansen. Den nya regeringen som tillträdde i augusti lovade att se över energisektorn och dra ner på subventionerna, men oljeministern sade redan i november att man inte kommer att uppnå målet att minska subventionerna med 39 procent till slutet av juni.

Nu börjar Egyptens valutakris att skapa problem med att köpa in olja. Statsägda EGPC har bara köpt in 3 miljoner fat olja för första kvartalet i år, vilket endast var hälften av vad man efterfrågat. Även en import på 6 miljoner fat anses inte tillräckligt för att försörja landets raffinaderier, som därmed tvingas köra under sin kapacitet. EGPC försöker också att köpa raffinerade oljeprodukter, men har svårigheter även där. Dessutom har EGPC ökande svårigheter att få tag på remburser1 för oljeimporten och kostnaderna för remburserna ökar snabbt.

Ovanpå detta kommer förstås de höga globala livsmedelspriserna i spåren av bland annat torkan i USA. Egypten importerade (netto) 2010 (senaste året för FAOstats data) 47 procent (16,8 miljoner ton) av sin spannmålskonsumtion till en kostnad av 3,7 miljarder dollar. Att hålla livsmedelspriserna nere är säkerligen en ännu högre prioritet för landets styrande än att subventionera energipriserna, med tanke på de oroligheter som höga livsmedelspriser tidigare orsakat i landet. Egypten har 82 miljoner invånare och befolkningen ökar med omkring 2 procent per år, vilket knappast minskar deras beroende av livsmedelsimport.

Prisinflationen i Egypten har varit hög de senaste åren (11,9% för 2009, 12,8% för 2010, 10,4% för 2011, 7,1% för 2012) även om den sjunkit en aning det senaste året. Med en kollapsande valutakurs lär dock hög prisinflation komma tillbaka i Egypten. Detta lär i sin tur leda till förstärkt folkligt missnöje.

Därmed kommer vi in på den politiska krisen. Muslimska brödraskapet fick sin president Muhammad Mursi vald förra året, och håller något slags maktbalans med den starka militären. Muslimska brödraskapet kan snabbt förlora i popularitet om ekonomin försämras och priserna på basvaror stiger.

Egyptens författningsdomstol upplöste i juni parlamentets underhus efter att ha underkänt valet. Muslimska brödraskapet var största parti i underhuset. Det ryktas nu om parlamentsval i april, vilket ger en ytterligare politisk osäkerhet. President Muhammad Mursi har nu bytt ut både finansministern och inrikesministern för att försöka dämpa den folkliga vreden över den ekonomiska krisen.

Som synes hänger Egyptens energi, ekonomi och politik samman i en oupplöslig cirkel. Jag skrev redan i februari 2011 i samband med oroligheterna i Egypten om Egyptens omöjliga ekvation och det jag skrev då är fortfarande aktuellt.
Även om vi får en snabb lösning på regeringsfrågan i Egypten, antingen genom militärdiktatur i ny form eller genom något slags frö till demokrati, så återstår landets långsiktiga finansieringsproblem. Stora valutautflöden kan driva ner landets valuta så att det blir ännu dyrare att importera nödvändiga livsmedel. Egypten har redan problem med hög prisinflation
[...]
Befolkningen har växt från 16,5 miljoner år 1939 till 20 miljoner i början av 1950-talet och nu cirka 80 miljoner. Prognoserna visar inga tecken på att befolkningstillväxten skulle stanna av på länge än. Även om Egypten mot förmodan lyckades införa en strikt ettbarnspolitik skulle befolkningen fortsätta att växa i många år. Misstaget har man redan gjort flera decennier tillbaka när man lät befolkningen växa så snabbt.
[...]
Ett nytt egyptiskt styre måste alltså få ordning på ekonomin, särskilt ifall valutan faller i värde. Men det blir en omöjlig ekvation, då de flesta vägar till budgetbalans också ger folkligt missnöje. Ökade skatter eller minskade subventioner på mat och bränsle är otänkbart. Militären utgör en stor del av statens utgifter, men att dra ner på militärutgifterna lär bli svårt utan att riskera militärkupp.
[...]
Visserligen har den inhemska spannmålsproduktionen stigit snabbt, men befolkningen har också växt snabbt och Egypten tvingas därför importera en stor del av sin mat. Med sjunkande inkomster av oljeexport och stigande livsmedelspriser blir ekvationen omöjlig.
Situationen i Egypten utgör ett hot även för andra länder än de närmaste grannländerna. En orsak är Suezkanalen, där 7,5% av världshandeln till havs går. För Europa torde det innebära en betydligt större andel. Alternativet att åka flera tusen kilometer extra runt södra Afrika fördyrar avsevärt. 2009 fraktades cirka 1 miljon fat per dag av råolja och raffinerade oljeprodukter norrut och 0,8 miljoner fat söderut genom Suezkanalen, vilket totalt är runt 2 procent av världens oljeproduktion. Dessutom går Sumed-ledningen för råolja längs ungefär samma väg som kanalen och genom den går nästan all norrgående råolja från Saudiarabien (2,3 miljoner fat per dag 2006).

Vad vi kan förvänta oss framöver är troligen mer politisk oro i Egypten. Missnöjet kan lätt spilla över i stora demonstrationer. Den självförstärkande spiralen av energikris, ekonomisk kris och politisk kris gör att situationen förvärras. Vilken vilja, förmåga och beredskap har sedan världens rikare länder att hjälpa Egypten? Viljan kanske finns där om man ser ett hot mot exempelvis Suezkanalen, men förmågan att hjälpa är kanske inte den bästa, när EU och USA är upptagna med sina egna kriser. Beredskapen för att hjälpa Egypten är väl så gott som obefintlig.

Den "underbara arabiska våren" var för Egyptens del som jag ser det en förtäckt militärkupp. Militären gjorde sig av med den mycket impopuläre president Mubarak, men sitter fortfarande på den starkaste maktpositionen, även om man fått dela med sig en del makt till Muslimska brödraskapet och Muhammad Mursi. Samtidigt har man dock fått någon att skylla på när det går dåligt för landet.

Hur ska Egyptens ledarskap på ett pedagogiskt sätt lyckas förklara för folket att man helt enkelt är tvungen att skära ner på energianvändningen och/eller att den blir dyrare? Så länge ledningen är såpass korrupt som den är lär inte folket lita på ens de mest pedagogiska förklaringar.

Vi kommer säkert snart att få höra stora och viktiga nyheter från Egypten - jag gissar att landet någon gång under första halvåret kommer att dominera nyheterna ett tag. Nu har ni bakgrundsinformation för att förstå det kommande nyhetsflödet.

1. Remburser (på engelska Letters of Credit) är ett slags bankgarantier som används vid utrikeshandel. Läs mer på Wikipedia

2012-11-13

Fossilbränsleberoende värld med smutsig el

I Energimyndighetens "Energiläget 2011" hittar man följande diagram.
Här ser vi hur oerhört beroende av fossila bränslen som världen är. Oljan står för största delen, följd av kol och naturgas. Därefter kommer "övrigt", dvs mest biomassa och biobränslen. Därefter kärnkraft och som en liten rännil kommer vattenkraft. Än så länge ökar den totala energitillförseln från fossila bränslen, men den blir mycket svår att ersätta. Den mängd alternativa energikällor som behöver tillföras för att ersätta de fossila bränslena är enorm - av en annan skala än dagens kärnkraft, vattenkraft, biomassa och biobränslen.

Nästa diagram visar hur elproduktionen i världen går till.
Den största delen av världens elektricitet produceras med hjälp av fossila bränslen - mest kol och naturgas. Detta är en orsak till att elbilar inte har någon framtid - i de flesta länder är de nästan lika fossilbränsleberoende som bilar med förbränningsmotorer. Visserligen finns det några länder där det inte är så, men betänk hur liten marknaden för elbilar då blir - en liten marknad leder till dyra bilar som blir en lyxvara, inte ett fortskaffningsmedel för gemene man. Den dagen elproduktionen sjunker på grund av sjunkande tillgång till fossila bränslen kommer man också troligen att prioritera el till andra användningsområden än privatbilism.

Notera också att sedan Kyoto-protokollet skrevs på 1997 är det kol som har ökat mest av världens energikällor. 

2012-11-11

Kinas ledarskifte

Troligen betydligt viktigare än valet i USA i förra veckan är den partikongress som i några dagar nu hållits i Kina. Det fungerar alltså inte riktigt på samma sätt i enpartidiktaturen Kina som i tvåpartidiktaturen USA.
Tvåtusen delegater har samlats för att utse Kinas nya ledargarnityr, men vem som blir utsedd är uppgjort på förhand. President Hu Jintao och premiärminister Wen Jiabao (även kallade Who and When) kommer med största sannolikhet att ersättas av vicepresident Xi Jinping och vice premiärminister Li Keqiang (ska vi kalla dem för She and Lee?). Den före detta ledaren, 86-årige Jiang Zemin, ser ut att ha fått igenom sin kandidat Xi Jinping till presidentposten efter viss maktkamp.

I samband med det kinesiska ledarskiftet har nätcensuren hållits särskilt hård. Det lär knappast bli några reformer mot mer demokrati och öppenhet efter ledarskiftet. Läs mer om spekulationerna runt ledarbytet på In Beijing.

Trots att ledarskiftet i Kina troligen påverkar oss mer än utgången av valet i USA, så är rapporteringen därifrån betydligt tunnare. Både SvD och DN har haft särskilda rubriker för valet i USA och en massiv rapportering på bästa nyhetsplats, medan det visserligen har rapporterats om Kina, men på mer undanskymd plats. För att få bästa rapporteringen om Kina läser man istället lämpligen Joe Olssons "In Beijing".

Efter ledarbytet väntar nu stora utmaningar för Kina, bland annat hur man ska hantera den gigantiska fastighetsbubblan. Nu ser vi till och med i TT-notiser att lägenhetspriserna bromsar in.

Ett annat problem är med korruption och klasskillnader.

Frågan är också hur länge Kinas exportmodell med billig arbetskraft håller. Kina har kallats "världens fabrik", men verkar nu halta lite. SvD skrev häromdagen om hur superindustristaden Dongguan är nära kollaps. Där finns även den berömda "South China Mall", det jättelika tomma köpcentret. Kinas byggbubbla med bland annat de så kallade spökstäderna har jag nämnt förut och även deras enorma konsumtion av cement (för betong). På Stuart Stanifords blogg "Early Warning" hittade jag följande diagram.
Kina producerar alltså mer cement än hela resten av världen och har femfaldigat sin produktion sedan 1994. Hur länge kan det fortgå?

Den officiella kinesiska statistiken pekar fortfarande på en tillväxttakt i ekonomin som fortfarande kan beskrivas som rasande, trots att den inte är lika snabb som förut. Frågan är dock hur väl detta stämmer med verkligheten. Elkonsumtionen ökar t.ex. inte alls lika snabbt. Konsumtionen av olja, kol och gas ökar dock fortfarande snabbt, och därmed även importen av olja och gas (medan Europa och USA minskar oljekonsumtionen och oljeimporten).
Fast vad händer om Kinas ekonomi bromsar in på grund av punkterad fastighetsbubbla och vikande exportmarknader? Då lär dessa kurvor vända. Och det är tveksamt hur mycket stimulansåtgärder som staten kan ta till denna gång. Redan är många sektorer i Kina högt skuldsatta. Vad inte många vet är hur högt skuldsatta många kinesiska företag är. Företagens skulder uppgår till hisnande 152 procent av BNP! Att jämföra med t.ex. 115 procent i Storbritannien, vilket redan det är ganska högt. Bank of America sammanställde i våras fyra stora systemiska risker i Kina och hur de kan påverka landets ekonomi.

Så Kinas nya ledare Xi Jinping och Li Keqiang får troligen under sin femårsperiod vid makten ta hand om en briserande kreditbubbla av enorma proportioner, med alla de effekter det kommer att få. May you live in interesting times!

2012-10-25

Stökigt väder och smältande permafrost

Det har just snöat här i Stockholm och det smälter inte bort omedelbart eftersom lufttemperaturen bara är runt 0 grader. 25 oktober - ovanligt tidigt. Det är dock inte något unikt - jag minns att 1987 var det frysgrader de sista dagarna i oktober.

Det har varit ett stökigt väderår. Mest kallt och regnigt i Sverige - ett "annus horribilis". På SMHI:s hemsida läser jag om flera väderrekord. Delar av Västerbotten och Norrbotten har fått sin blötaste månad sedan mätningarna började 1880. Häromdagen var det rekordvarmt i Skåne för den 20 oktober med nästan 20 plusgrader.

I Arktis har det varit rekordliten isvolym och isutbredning, medan det i Antarktis varit rekordstor isutbredning. På många håll i världen har det varit allvarlig torka, bland annat i USA.

Min gissning vad gäller klimatet är att vi får vänja oss vid mer extremväder framöver. Jordens klimat verkar ha svängt ut ur ett stabilitetsläge och det kommer gissningsvis att bli en hel del svängningar i klimatet innan vi hittar ett nytt jämviktsläge. Hur länge detta kan pågå är svårt att sia om, men det borde åtminstone röra sig om decennier. Världens klimatsystem är stort och komplext med mängder av återkopplingar, så det tar tid att svänga in sig.

Rasat hus i Chersky Tjerskij
Klimatförändringarna påverkar inte bara jordbruket, utan även infrastruktur. I Sibirien smälter permafrost, vilket som Effekt rapporterar gör att många hus i Sibiriska städer som Norilsk och Jakutsk säckar ihop på grund av sättningar i marken. Andelen byggnader som skadas på grund av den töande permafrosten har ökat.

Över 60 procent av Rysslands territorium består av permafrostområden. Flera stora städer är byggda på permafrost, liksom mycket av infrastrukturen för rysk olja och gas. 93 procent av den ryska fossilgasen och 75 procent av oljan utvinns i arktiska områden, och denna olja och gas står för omkring 70 procent av Rysslands exportinkomster.

Skada på Bajkal-Amur-järnvägen
Flera rapporter om hur den smältande permafrosten kan påverka den ryska infrastrukturen finner man på permafrost.su. Där talas bland annat om hur detta påverkar Sibiriens nordkust med kraftig kusterosion som följd.

Infrastrukturen i Sibirien måste anpassas till förändrade förhållanden vad gäller permafrosten, vilket kommer att fördyra bygget av den. Mycket av den infrastruktur som idag finns i Sibirien är dessutom byggd under 1980- och 1990-talen, då man inte brydde sig så mycket om hur den byggdes i det då kollapsande Sovjetunionen.

2012-04-17

Argentina: ilska över peak oil

Argentinas president Cristina Fernández de Kirchner har bestämt sig för att förstatliga oljebolaget YPF, vilket upprör Spanien, då det spanska oljebolaget Repsol idag är majoritetsägare till YPF.

Idag äger Repsol drygt 57 procent av YPF, den argentinska Eskenazi-familjen äger drygt 25 procent, andra privata ägare 17 procent och argentinska staten 0,02 procent samt en specialaktie som ger dem vetorätt i styrelsebeslut. Enligt planen ska Argentina ta alla sina 51 procent av aktierna från Repsol. 26 procent av aktierna ska tillfalla staten och 25 procent går till de oljeproducerande provinsernas lokala regeringar.

YPF är Argentinas största företag, men missköttes under militärdiktaturen 1976-83. Därför togs ett kongressbeslut 1989 (som även Néstor och Cristina Kirchner var med på) om privatisering av YPF och 1991 satte dåvarande presidenten Carlos Menem igång processen. 1993 såldes 80 procent av YPF till Repsol för 3 miljarder dollar kontant plus 2 miljarder dollar i skuldbetalningar. Argentinska staten sålde 1999 av den sista större posten i YPF. Senare har Eskenazi-familjen och andra privata ägare köpt in sig i YPF.

En orsak som den argentinska regeringen anger till övertagandet är att YPF ger 90 procent av vinsten som utdelning till aktieägarna istället för att investera i ny produktion. Det finns dock även andra skäl.
Men den argentinska regeringen menar idag att Repsol inte uppfyllt sina åtaganden. De senaste årens starka ekonomiska tillväxt i Argentina har kraftigt ökat efterfrågan på energi. Men istället för att öka produktionen har Repsol minskat den.
Så hur står det då till med Argentinas utvinning av olja och fossilgas? Har landet passerat sin nationella "peak oil"? Diagrammen nedan kommer från Mazama Science.

Argentinas oljeutvinning ser ut att ha passerat sin topp 1998 och sedan dess är det utförsbacke. Visserligen har landet nyligen upptäckt stora fyndigheter av skifferolja, men det verkar inte troligt att man kommer att kunna öka sin produktion särskilt mycket. Denna minskning av oljeproduktionen framkallar uppenbarligen ilska och frustration hos landets regering. Det är inte så ofta vi ser stadiet ilska hos de styrande, men här är ett tydligt exempel. Eftersom den inhemska oljeförbrukningen har ökat under de senaste årens ekonomiska återhämtning återstår nu inte mycket av Argentinas oljeexport och om trenderna fortsätter kommer landet snart att tvingas importera olja, vilket självklart är negativt för ekonomin.

Gasutvinningen har hållit någorlunda jämna steg med den inhemska konsumtionen och under några år i början av 2000-talet var Argentina till och med gasexportör. Sedan 2004 har dock den inhemska gasutvinningen minskat, medan konsumtionen legat still, vilket medfört att man nu tvingas importera fossilgas. Det är dock inte säkert att Argentina har passerat sin "peak gas", utan det kanske går att med investeringar öka produktionen lite till.

Argentinas import av bränsle kostade förra året 9,4 miljarder dollar, vilket är en fördubbling mot 2010. Detta gör att landets överskott i handelsbalansen krymper ihop - det var bara 0,28 miljarder dollar i december.

I sammanhanget ska man inte glömma att Argentina har statliga energisubventioner. Enligt OECD betalade Argentina 0,81 miljarder dollar per år i oljerelaterade subventioner och 2,53 miljarder i gassubventioner (data från 2010). Dessutom betalade man 3,16 miljarder dollar i elektricitetssubventioner, och då 54 procent av elektriciteten produceras med fossilbränslen (mest gas och olja) blir även detta till stor del en subvention av gas och olja. Visserligen börjar Argentina skära ner på vissa subventioner, men mycket återstår då subventionerna totalt kostar runt 5 procent av BNP.

Förstatligandet av YPF orsakar som sagt ilska i Spanien och det beskrivs som en aggression mot Spanien. Det finns risk att det blir någon form av åtgärd inte bara från Spanien, utan även från EU, då Storbritannien fortfarande inte är på särskilt god fot med Argentina efter deras invasion av Falklandsöarna för 30 år sedan. Vid dessa öar har det nyligen hittats olja, vilket gör Argentina ännu argare. President Kirchner försökte nyligen använda 30-årsminnet av Falklandskriget för att avleda uppmärksamheten från sina kontroversiella förehavanden (mer om dem nedan).

En öppen fråga är också vilket pris argentinska staten planerar att betala för YPF, som för tillfället har ett börsvärde på nästan 8 miljarder dollar, men så sent som i januari i år värderades bolaget till mer än det dubbla.

När YPF förstatligas ska såklart staten också tillsätta nya styrelseledamöter och det finns en risk att man, som man gjorde i Venezuela, tillsätter dessa på politiska meriter istället för relevanta kunskaper. Detta kan ge en ytterligare minskning av den inhemska olje- och gasutvinningen istället för den tilltänkta ökningen. Ett YPF som ägs av staten och provinserna kan också få tryck på sig att föra över pengar till de ansträngda offentliga budgetarna, vilket också kan förvärra bolagets läge.

Kreditswappar (CDS) på Argentinas statsskuld steg på beskedet om förstatligandet med 42 punkter till 952 och även räntorna på statsskulden ökade. Förstatligandet av YPF är bara den senaste i en serie kontroversiella åtgärder som Kirchners regering vidtagit. De tog för ett tag sedan 24 miljarder dollar från privata pensionsfonder till statskassan, de har tagit flera miljarder av centralbankens reserver för att betala av på statsskulden, de har förstatligat flygbolaget Aerolineas Argentinas, de har infört fler importrestriktioner för att skydda landets industri, de har infört begränsningar på valutaväxling och de har begränsat aktiebolagens utdelningar för att undvika kapitalflykt.

Argentinska staten bötfäller och hotar att stämma ekonomer som ifrågasätter de officiella inflationsrapporterna. Enligt en uppskattning av oberoende ekonomer var inflationstakten 23 procent i mars, medan den officiella siffran är 10 procent. Därmed kan man också ifrågasätta de officiella siffrorna för hur snabbt Argentinas ekonomi växer - officiellt 9 procent under 2011.

Det ska bli intressant att följa hur allt detta utvecklar sig.