Inte oväntat vidtog nu makthavarna desperata åtgärder för att "rädda" finansmarknaderna, denna gång i form av blankningsförbud. Frankrike, Italien, Spanien och Belgien kommer från och med idag fredag att förbjuda blankning av aktier. Orsaken sägs vara att man vill "skydda europeiska bankaktier mot de stora rasen".
Har de inte lärt sig någonting sedan hösten 2008? Blankningsförbud visade sig då vara ett fullständigt verkningslöst slag i luften. Titta på diagrammet nedan över Stockholmsbörsen som exempel på börsutvecklingen hösten 2008. Blankningsförbudet gav en endagseffekt och sedan fortsatte börsraset.
Utan blankare försvinner den "krockkudde" mot kraftiga nedgångar som uppstår när blankare tar hem sina vinster genom att köpa tillbaks aktierna. Risken är överhängande att vi framöver får se volatilitet i stil med hösten 2008. Jag har väntat mig att det i denna finanskris 2 skulle komma olika panikåtgärder från makthavarna, som i många fall kommer att visa sig bara förvärra situationen, och här har vi redan ett praktexempel. Läs även bloggrannen Winning Trading om blankningsförbudet.
Orsaken till makthavarnas rädsla är troligen att det ryktades (och med stor sannolikhet är sant) att några asiatiska banker igår stängde kreditlinorna till en eller flera franska storbanker. BNP Paribas, Société Générale och Crédit Agricole föll alla kraftigt på Parisbörsen. Det handlar om en oro för deras exponering mot italienska och franska statsobligationer. Italien vet vi ju är krisland just nu, men om Frankrike skulle få sitt kreditbetyg sänkt från AAA skulle även franska statsobligationer drabbas. Hur mycket stryk tål de franska storbankerna? När väl förtroendet för en bank ruckats och andra banker inte längre litar på den kan det gå snabbt utför, vilket vi såg 2008 med exempelvis Bear Stearns.
Allvarligt för det globala finansiella systemet är att BNP Paribas, Crédit Agricole och Société Générale är bland världens största banker - nummer 2, 10 respektive 18 på Forbes' senaste lista över största finansbolag efter tillgångarnas storlek.
Även de italienska bankerna har drabbats av oron och flera har varit börsstoppade i omgångar. De största är UniCredit, Intesa SanPaolo, Banca Monte dei Paschi di Siena (MPS) och Mediobanca - namn som är värda att lägga på minnet. MPS är förresten den äldsta banken i världen som fortfarande existerar. En intressant iakttagelse i sammanhanget är att ordet "bankrutt" kommer från italienskans "banca rotta", som betyder "trasig bank". De italienska bankerna är inte riktigt lika stora bjässar som de franska, men UniCredit är nummer 21 och Intesa SanPaolo nummer 30 på Forbes' lista.
Bland spanska banker är Banco Santander störst och nummer 16 på Forbes' lista.
Intressant är att Belgien också var med bland de länder som förbjöd blankning. Jag har sedan länge haft med dem som B på min BIGPISS-lista över EU-länder med dåliga statsfinanser. Där tilldrar sig framförallt Dexia intresset - Belgiens största bank, som redan under finanskrisen 2008 fick massivt stöd både från belgiska staten och amerikanska Federal Reserve. Nu verkar de vara illa ute igen, med bland annat stora lån till Grekland.
Läs även SvD/E24:s artikel om svenska bankers exponering mot andra EU-länder.
2011-08-11
Skrämmande utveckling i England
Det går undan med utvecklingen efter upploppen i England. Premiärminister Cameron talar redan om att militär kan komma att sättas in vid framtida upplopp. Demokratins fernissa är tunn ibland och ramlar lätt av.
Liksom USA:s styrande efter terrordåden i september 2001 passade på att införa diverse långtgående inskränkningar i de medborgerliga fri- och rättigheterna ser även Storbritanniens regering ut att göra det nu.
I och för sig har ju Storbritannien erfarenhet av att sätta in militär på eget territorium - jag tänker på Nordirland.
Nu måste de kanske också prioritera om. Storbritannien har i dagsläget knappast råd med att ha militär både i insatser utomlands och för att hålla lugnet inom landet.
En skrämmande utveckling är det hursomhelst.
Tillägg:
Liksom USA:s styrande efter terrordåden i september 2001 passade på att införa diverse långtgående inskränkningar i de medborgerliga fri- och rättigheterna ser även Storbritanniens regering ut att göra det nu.
I och för sig har ju Storbritannien erfarenhet av att sätta in militär på eget territorium - jag tänker på Nordirland.
Nu måste de kanske också prioritera om. Storbritannien har i dagsläget knappast råd med att ha militär både i insatser utomlands och för att hålla lugnet inom landet.
En skrämmande utveckling är det hursomhelst.
Tillägg:
Han framhävde också sociala mediers roll i upploppen och menar att polisen bör titta närmare på möjligheter att förhindra brott.Här talas det alltså även om inskränkningar i yttrandefriheten. Om Cameron tror att sociala medier befrämjar upplopp borde han fundera på Los Angeles 1992, innan de sociala mediernas genombrott, då det gick utmärkt att ställa till upplopp ändå.
- Det fria kommunikationsflödet kan nyttjas för gott och för ont, sade Cameron.
2011-08-10
Naturlag om aktieuppgång?
David Jonstad på Effekt uppmärksammar Aktuellts intervju med Gösta Carlberg, chefredaktör för Aktiespararen, där han säger så här.
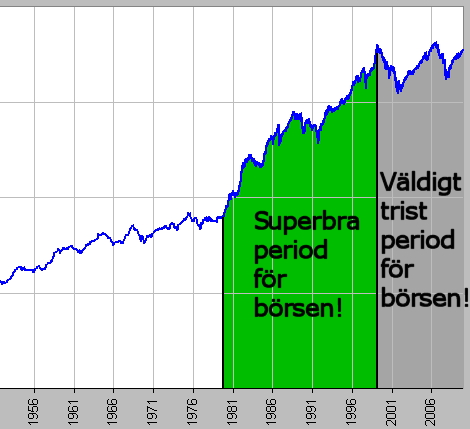
Även Hans Peterson, chef för investeringsstrategier på SEB, intervjuas och säger att man bör behålla sina aktier i fem till sju år. Han har i och för sig rätt i att de flesta femårsperioder har aktier gått plus, men jag undrar om han räknat bort inflationen. Ta en titt på det inflationsjusterade avkastningsdiagram för börsen 1920-2008 som jag gjorde i början av året. Då ser man att det finns flera femårsperioder som varit rättså dåliga eller till och med mycket dåliga. Problemet är att de flesta finansmänniskor blivit indoktrinerade av den extrema perioden 1982-2000. Eftersom denna period var såpass mycket bättre än genomsnittet kan vi förvänta oss att vi därefter som "rekyl" får en period som är betydligt sämre än genomsnittet. Vi har hittills kanske sett omkring halva den sämre perioden i den sicksackbörs som varit sedan år 2000. Vi kör en repris på avkastningsdiagrammet. Klicka på diagrammet för att förstora det.
Nedan diagram över kursutvecklingen för Stockholmsbörsen (Affärsvärldens generalindex) 1952-2010 (logaritmisk skala, ej inflationsjusterat, utdelningar inte medtagna).
Och så till sist inslaget ur Aktuellt.
Pär Magnusson från RBS är istället vettig!
Det är en naturlag att man som investerare måste få mer betalt för att man tar risk på aktiemarknaden. En aktieägare ska över tid tjäna mer pengar än en som har pengarna på bankboken.Men för sjutton - det är inte i börskursen som aktieägaren ska kompenseras för att de tar risk, det är i den årliga utdelningen på aktierna! Om aktiekursen skulle råka stiga snabbare än inflationen är det en bonus, inget man ska räkna med! Är det en chefredaktör för en tidning med namnet "Aktiespararen" som är såpass okunnig? Seriösa företag ger rimlig utdelning på sina aktier, så att den som vill kan "sitta still i båten", då det är utdelningen som är viktig.
Även Hans Peterson, chef för investeringsstrategier på SEB, intervjuas och säger att man bör behålla sina aktier i fem till sju år. Han har i och för sig rätt i att de flesta femårsperioder har aktier gått plus, men jag undrar om han räknat bort inflationen. Ta en titt på det inflationsjusterade avkastningsdiagram för börsen 1920-2008 som jag gjorde i början av året. Då ser man att det finns flera femårsperioder som varit rättså dåliga eller till och med mycket dåliga. Problemet är att de flesta finansmänniskor blivit indoktrinerade av den extrema perioden 1982-2000. Eftersom denna period var såpass mycket bättre än genomsnittet kan vi förvänta oss att vi därefter som "rekyl" får en period som är betydligt sämre än genomsnittet. Vi har hittills kanske sett omkring halva den sämre perioden i den sicksackbörs som varit sedan år 2000. Vi kör en repris på avkastningsdiagrammet. Klicka på diagrammet för att förstora det.
Nedan diagram över kursutvecklingen för Stockholmsbörsen (Affärsvärldens generalindex) 1952-2010 (logaritmisk skala, ej inflationsjusterat, utdelningar inte medtagna).
Och så till sist inslaget ur Aktuellt.
Pär Magnusson från RBS är istället vettig!
Frustration i England
Som ni säkert läst så har flera av Englands storstäder härjats av upplopp de senaste fyra dygnen. Den senaste natten var det lugnare i London, men i gengäld spreds oroligheterna till bland annat Manchester, Birmingham och Liverpool.
Den tändande gnistan var att Mark Duggan blev ihjälskjuten av polisen. Först påstods att Duggan skulle ha skjutit först, men idag visar det sig att det inte var så. Duggan beskrivs ömsom som gangster och droghandlare, ömsom som älskad fyrabarnsfar och taxiförare - båda bilderna kan mycket väl vara sanna, men det är egentligen inte intressant för att förstå kravallerna, då Duggans död bara var den tändande gnistan.
De underliggande orsakerna till kravallerna är förstås något annat. (Relativ) fattigdom, arbetslöshet (framförallt bland ungdomar) och utbredda känslor av frustration och hopplöshet. Detta är något som inte är unikt för engelska storstäder, utan finns i de fattigare områdena i alla Europas storstäder. Efterhand som den ekonomiska krisen förvärras ökar risken att vi får se liknande kravaller på andra ställen. Det behövs bara en tändande gnista.
I USA finns också starka sociala spänningar i många områden. Minns ni upploppen i Los Angeles 1992? Nu borde det finnas ännu fler ännu mer frustrerade unga människor där. Vilken blir gnistan där? Och när?
Extrainsatsen i England av 16000 poliser, gummikulor och vattenkanoner stoppar bara upploppen just nu. Om någon månad eller nästa år kan det vara dags igen, så länge inte de grundläggande problemen löses. Fast de underliggande sociala problemen tar åratal att lösa och det blir inte precis lättare när det samtidigt är ekonomisk kris. Premiärminister Cameron verkar ta till kontrollinjen istället med förstärkt polis.
Så länge de flesta får det bättre i ekonomisk tillväxt kan man för det mesta hålla sociala problem gömda under mattan, men i ekonomiska nedgångar kommer de underliggande problemen fram i våldsam form. Finns det något land som har planerat för annat än tillväxt?
Tillägg: Effekts Matilda Welin skriver intressant från London om hur hon uppfattar situationen i England.
Den tändande gnistan var att Mark Duggan blev ihjälskjuten av polisen. Först påstods att Duggan skulle ha skjutit först, men idag visar det sig att det inte var så. Duggan beskrivs ömsom som gangster och droghandlare, ömsom som älskad fyrabarnsfar och taxiförare - båda bilderna kan mycket väl vara sanna, men det är egentligen inte intressant för att förstå kravallerna, då Duggans död bara var den tändande gnistan.
De underliggande orsakerna till kravallerna är förstås något annat. (Relativ) fattigdom, arbetslöshet (framförallt bland ungdomar) och utbredda känslor av frustration och hopplöshet. Detta är något som inte är unikt för engelska storstäder, utan finns i de fattigare områdena i alla Europas storstäder. Efterhand som den ekonomiska krisen förvärras ökar risken att vi får se liknande kravaller på andra ställen. Det behövs bara en tändande gnista.
I USA finns också starka sociala spänningar i många områden. Minns ni upploppen i Los Angeles 1992? Nu borde det finnas ännu fler ännu mer frustrerade unga människor där. Vilken blir gnistan där? Och när?
Extrainsatsen i England av 16000 poliser, gummikulor och vattenkanoner stoppar bara upploppen just nu. Om någon månad eller nästa år kan det vara dags igen, så länge inte de grundläggande problemen löses. Fast de underliggande sociala problemen tar åratal att lösa och det blir inte precis lättare när det samtidigt är ekonomisk kris. Premiärminister Cameron verkar ta till kontrollinjen istället med förstärkt polis.
- Vad det här landet behöver är tydligare regler för uppförande och straff för de som bryter mot dem, sade Cameron.Men det löser ändå aldrig problemet, utan kommer bara att leda till en upptrappning. För att få en förändring måste man ta till ett stort socialt program, men det lär knappast en konservativ regering göra. För att få pengar till ett sånt program måste man också skära bort andra offentliga utgifter och Storbritanniens statsfinanser är redan hårt ansträngda och statsskulden hög. Därför har jag även svårt att se att en ny brittisk regering av annan politisk färg skulle kunna lösa grundproblemen.
Så länge de flesta får det bättre i ekonomisk tillväxt kan man för det mesta hålla sociala problem gömda under mattan, men i ekonomiska nedgångar kommer de underliggande problemen fram i våldsam form. Finns det något land som har planerat för annat än tillväxt?
Tillägg: Effekts Matilda Welin skriver intressant från London om hur hon uppfattar situationen i England.
Labels:
arbetslöshet,
fattiga,
kravaller,
krympning,
polis,
storbritannien,
tillväxt
Under tiden någon annanstans i världen
Under tiden som nyhetsrapporteringen präglas av börskrasch och kravaller i England så händer det också annat viktigt i världen.
Kinas första hangarfartyg har åkt ut på premiärtur - Mittens rike spänner musklerna för sin supermaktsroll. Jag nämnde Kinas hangarfartyg i början av april efter att ZeroHedge skrivit om det. Det gäller att läsa på rätt ställen för att förstå nyheterna innan massmedia vaknar.
Idag rapporteras om skottväxling vid gränsön Nordkorea och Sydkorea.
Inbördeskriget i Libyen pågår fortfarande.
Och framförallt så pågår fortfarande svältkatastrofen i Östafrika. En viss ljusning kan dock skönjas då rebellmilisen dragit sig tillbaka från Mogadishu så att hjälp kan komma fram dit och inte bara till dem som flytt över gränsen till Kenya. Men fortfarande riskerar hundratusentals att dö av svält.
Kinas första hangarfartyg har åkt ut på premiärtur - Mittens rike spänner musklerna för sin supermaktsroll. Jag nämnde Kinas hangarfartyg i början av april efter att ZeroHedge skrivit om det. Det gäller att läsa på rätt ställen för att förstå nyheterna innan massmedia vaknar.
Idag rapporteras om skottväxling vid gränsön Nordkorea och Sydkorea.
Inbördeskriget i Libyen pågår fortfarande.
Och framförallt så pågår fortfarande svältkatastrofen i Östafrika. En viss ljusning kan dock skönjas då rebellmilisen dragit sig tillbaka från Mogadishu så att hjälp kan komma fram dit och inte bara till dem som flytt över gränsen till Kenya. Men fortfarande riskerar hundratusentals att dö av svält.
2011-08-09
Börskraschen, krediterna och datorerna
Nu kan vi definitivt tala om börskrasch då Stockholmsbörsens Omxs30-index fallit 21 procent från 1087 som högst förra måndagen till 860 som lägst idag, även om den framåt eftermiddagen repat sig rejält. I fredags var börsen nere på 901 som lägst, vilket "bara" var en nedgång på 17 procent från topp till botten - även det skulle av många klassificeras som krasch.
Vad som ytterligare spär på volatiliteten är att mycket av den aktiva handeln görs av aktörer med belåning/hävstång. Denna belåning är den del av den globala kreditbubblan som växt fram under några decennier. Denna kreditbubbla är unik i världshistorien genom sin storlek, sin globala omfattning och sin tygellöshet. De senaste decenniernas i princip otyglade kreditexpansion har varit som ett paradis för spekulation med hävstång. Det funkar bra på uppsidan men på nersidan ger det en oerhörd volatilitet och ett instabilt finansiellt system. Kredittillväxten leder till högre tillgångspriser, tillgångar som i sin tur kan belånas i den stora kreditspiralen. När tillgångspriserna som nu sjunker har belåningen en starkt destabiliserande effekt.
Finanskrisen 2008 var förgörande för de flesta som spekulerade med hävstång. Tusentals hedgefonder fick stänga ner och tradingavdelningarna på flera banker drabbades också hårt. De extraordinära åtgärder som vidtogs av centralbanker och regeringar i samband med och efter krisen hjälpte inte särskilt den reala ekonomin, utan ledde istället till att finansbranschen åter blommade upp. Världens finansmarknader är idag mer spekulativa än någonsin förut. Vi ska därför förbereda oss på en period framöver som troligen kommer att bli den mest instabila i historien. Eftersom hävstångsspekulanterna inte bara ägnar sig åt att spekulera i stigande priser utan även i fallande (genom blankning) kommer vi troligen att få se inte bara en kraftig nedgång i de flesta tillgångspriser, utan en saftig bergochdalbana.
Ikväll kommer räntebesked från Federal Reserve och marknadsaktörerna väntar nu troligen på att det i samband med det ska annonseras eller åtminstone antydas något slags åtgärder för att liva upp de sura finansmarknaderna. Jag förväntar mig hursomhelst någon form av åtgärder från centralbanker och/eller politiker inom de närmsta veckorna. Däremot tror jag inte att dessa åtgärder kommer att få någon varaktig effekt. De kan ge en kraftig uppstuds, men sen kommer det att bära av neråt igen om någon månad. Jag förväntar mig åtgärderna eftersom våra pensionssystem idag är starkt kopplade till hur världens börser går och ingen politiker vill se pensionssystemen urholkas.
Andreas Cervenka på E24/SvD skriver idag:
Börsraset både i Sverige och internationellt har nu pågått så pass lång tid att det börjar bli dags att tala om en krasch. En nedgång i storleksklassen 15 procent eller mer har bara inträffat ett dussintal gånger de senaste tjugofem åren.E24:s Torbjörn Isacson tog häromdagen också upp hur högfrekvenshandel genom datorer gör denna börskrasch till ett experiment i en ny miljö.
Vi ser nu den första börskraschen i Sverige sedan de blixtsnabba datorstyrda affärerna började ta kommandot över aktiehandeln. Det gör att allting går ännu mycket snabbare än tidigare. [...] Men de senaste åren har framför allt datorstyrd högfrekvenshandel ökat sin andel av aktiehandeln. I USA beräknas fenomenet stå för merparten av aktiehandeln. I Sverige har det gått från att ha varit en tämligen marginell företeelse för några år sedan, till att uppskattningsvis stå för 20-30 procent av handeln.Hur kommer de programmerade algoritmerna för högfrekvenshandeln att klara ett scenario som de hittills aldrig testats för? Håll i hatten!
Vad som ytterligare spär på volatiliteten är att mycket av den aktiva handeln görs av aktörer med belåning/hävstång. Denna belåning är den del av den globala kreditbubblan som växt fram under några decennier. Denna kreditbubbla är unik i världshistorien genom sin storlek, sin globala omfattning och sin tygellöshet. De senaste decenniernas i princip otyglade kreditexpansion har varit som ett paradis för spekulation med hävstång. Det funkar bra på uppsidan men på nersidan ger det en oerhörd volatilitet och ett instabilt finansiellt system. Kredittillväxten leder till högre tillgångspriser, tillgångar som i sin tur kan belånas i den stora kreditspiralen. När tillgångspriserna som nu sjunker har belåningen en starkt destabiliserande effekt.
Finanskrisen 2008 var förgörande för de flesta som spekulerade med hävstång. Tusentals hedgefonder fick stänga ner och tradingavdelningarna på flera banker drabbades också hårt. De extraordinära åtgärder som vidtogs av centralbanker och regeringar i samband med och efter krisen hjälpte inte särskilt den reala ekonomin, utan ledde istället till att finansbranschen åter blommade upp. Världens finansmarknader är idag mer spekulativa än någonsin förut. Vi ska därför förbereda oss på en period framöver som troligen kommer att bli den mest instabila i historien. Eftersom hävstångsspekulanterna inte bara ägnar sig åt att spekulera i stigande priser utan även i fallande (genom blankning) kommer vi troligen att få se inte bara en kraftig nedgång i de flesta tillgångspriser, utan en saftig bergochdalbana.
Ikväll kommer räntebesked från Federal Reserve och marknadsaktörerna väntar nu troligen på att det i samband med det ska annonseras eller åtminstone antydas något slags åtgärder för att liva upp de sura finansmarknaderna. Jag förväntar mig hursomhelst någon form av åtgärder från centralbanker och/eller politiker inom de närmsta veckorna. Däremot tror jag inte att dessa åtgärder kommer att få någon varaktig effekt. De kan ge en kraftig uppstuds, men sen kommer det att bära av neråt igen om någon månad. Jag förväntar mig åtgärderna eftersom våra pensionssystem idag är starkt kopplade till hur världens börser går och ingen politiker vill se pensionssystemen urholkas.
Andreas Cervenka på E24/SvD skriver idag:
Finanskrisen är inte tillbaka, den tog aldrig slut. Tre års försök av västvärldens politiker och centralbankschefer att lindra och gömma symptomen har misslyckats.Jag kunde inte ha uttryckt det bättre själv. Och vidare:
För inte alltför länge sedan var det ett otänkbart scenario som bäst platsat i undergångsfilmer eller på dystopiska finansbloggar. Nu är det verklighet."Dystopiska finansbloggar" - är det jag och mina bloggrannar det? Jag säger som Cornucopia att jag inte är dystopisk, utan bara realistisk. Bättre att vara förberedd på elände som kommer än att det blir en obehaglig överraskning. Cervenka målar upp tre tänkbara framtidsscenarier.
- Mer av samma. Fortsatta räddningspaket och kreditösande från centralbanker.
- Alla går sin egen väg. Euron splittras. USA försöker inflatera bort sin statsskuld. Handelskrig, valutakrig, statskonkurser.
- Ökat globalt samarbete. Världens stormakter enas i kloka åtgärder som räddar världen.
Labels:
aktier,
börskrasch,
finanskris,
hävstång,
högfrekvenshandel,
kreditbubbla,
pensioner,
spekulation,
volatilitet
2011-08-08
Hur investera i global depression?
Som jag skrev för två veckor sedan anser jag att världen är på väg in i en global depression orsakad av en rejäl finanskrasch. Varningarna om att det var dags nu kom redan i maj-juni då jag såg en vändpunkt och början på det finansiella slutspelet. Att det skulle komma var jag övertygad om, frågan var bara när. Vi ser början på det allvarliga stadiet nu i bland annat Italiens statsskuldskris.
Frågan som säkert många nu ställer sig och som också dykt upp i kommentarer här på bloggen är hur man ska investera sina surt förvärvade sparslantar i ett sådant scenario som jag målar upp.
För det första kan man konstatera att det är viktigt att gå ur sina eventuella aktieinvesteringar i tid istället för att som många banker rekommenderar "sitta still i båten". I mitten av juli i år fick vi ett så kallat dödskors på Stockholmsbörsens Omxs30-index vilket var en stark signal att ta hem vinsten och kanske till och med blanka. Den som agerade på denna signal är idag troligen glad att h@n gjorde det, när börserna den senaste veckan rasat. Alternativa aktiemarknader såsom den kinesiska är i dagsläget inte heller något alternativ, då exempelvis Shanghai-börsen uppvisade dödskors redan i juni i år.
Bostäder är i dagsläget inte heller en bra investering om man vill se den växa i värde och inte sjunka ihop som en pyspunka. Det börjar att bli alltmer uppenbart att den svenska bostadsbubblan spruckit. Ännu ett tecken på detta är nyheten idag att SEB:s boprisindikator första gången sedan april 2009 är negativ. 37 procent av de tillfrågade hushållen tror nu på fallande bostadspriser, medan bara 36 procent tror på stigande. Växlingen har gått snabbt - bara för en månad sedan trodde 42 procent på stigande bostadspriser och bara 33 procent på fallande.
Redan tidigare har jag uppmärksammat att de svenska reallönerna planade ut 2009-2010 efter att ha ökat varje år sedan mitten av 1990-talet. Bloggrannen Kvantitativt har tittat närmare på den senaste utvecklingen och sett att reallönerna i år börjat sjunka.
Så långt vad som garanterat inte är bra investeringar i dagsläget. Så vilka bra investeringar finns det då? I ett globalt depressionsscenario ska man komma ihåg att det i första hand inte gäller att förmera sina sparpengar genom smarta investeringar, utan att istället att bevara värdet på det man har. Det gäller alltså att finna "säkra hamnar" (safe havens) att placera sina sparpengar i.
Guld har länge setts som en värdebevarare i oroliga tider och dagens rekordpris för guldet bekräftar detta. Man ska dock komma ihåg att guldpriset också kan falla vid utdragen lågkonjunktur eller depression. Under den första finanskrisens början hösten 2007 steg också guldpriset i dollar räknat, för att sedan falla under 2008 (framförallt under andra halvåret). I kronor räknat steg dock guldpriset kraftigt även under 2008, så för den som är bosatt i Sverige kan guldet vara attraktivt som trygg placering i finanskristider. Man ska dock som vid alla placeringar komma ihåg att hålla koll på hur priset rör sig. Det finns även en icke försumbar långsiktig risk för att staten bestämmer sig för att förbjuda privatpersoner att inneha investeringsguld - USA gjorde det på 1930-talet - men då är vi troligen ganska långt in i finanskraschen. Cornucopia har skrivit ingående om guld som investering och att förvara guld i utländskt bankvalv.
Samtidigt drabbas övriga råvaror vid lågkonjunktur av prisfall, exempelvis oljan, för när ekonomin saktar in behövs det helt enkelt mindre råvaror för att driva runt industrin.
Ett vanligt bankkonto (även med låg ränta) kan vid en utdragen nedgång på aktiebörserna i jämförelse te sig som en rikgtigt bra placering, liksom räntefonder. I ett längre perspektiv (några år) ska man dock se upp med vad räntefonderna har för räntepapper i sina portföljer, liksom säkerheten hos den eller de banker där man har konton.
Det är också skillnad på vilka valutor man placerar i. Hittills i år har schweizerfrancen varit den stora vinnaren på valutamarknaden. Den japanska yenen har också stärkts, men verkar hållas tillbaka av efterverkningarna av tsunamin. Euron, dollarn och pundet skvalpar fram och tillbaks mot varandra. Den svenska kronan har hittills behållit sitt värde bra mot euron, men försvagats något mot dollarn. Som jag skrev så kan stora valutarörelser komma att prägla de närmaste åren, så det kan vara värt att vara på sin vakt här. Framförallt ska man akta sig för risken för att Sveriges ekonomi och valuta drabbas av efterverkningar av sprucken bostadsbubbla. Skulle dessutom staten gå in och rädda bankerna så bådar det inte gott för den svenska kronans värde. Finansminister Anders Borg har hittills agerat försiktigt vad gäller Sveriges statsfinanser, men frågan är hur han kommer att agera i ett riktigt krisläge om något år. Visserligen talar han om vikten av försiktighet och marginaler, men hur mycket är de orden värda om folkopinionen eller starka lobbygrupper (såsom banker) kräver något slags räddningsåtgärder? Dessutom kan man undra om det blir fortsatt borgerlig regering efter valet 2014 och vad som isåfall kommer istället. Ekonomiska kriser har som vi vet en förmåga att fälla den sittande regeringen oavsett dess eventuella delaktighet i orsakandet av krisen.
En placeringsmöjlighet som dykt upp i mitt huvud nyligen är fastigheter i länder som inte har haft någon bostadsbubbla, exempelvis Italien eller Tyskland. Italien tvekar jag dock om på grund av dess politiska instabilitet. Tyska fastigheter däremot kunde vara intressanta att studera närmare som värdebevarare.
Att blanka börsen i största allmänhet eller bankaktier i synnerhet borde också vara en god om än svängig investering. Aktiebörserna har återkommit till "sjösjukestadiet", när de kan hoppa uppåt eller neråt lika mycket på några minuter som de tidigare gjort på en hel dag. Här gäller det att ha rätt tajming, is i magen, samt rätt stopplossar och vinsthemtagningsnivåer, något som jag själv är rätt usel på.
Att "blanka bostadsmarknaden" kan man också tänka sig, alltså att sälja sin ägda bostad och flytta till en hyresrätt. Det är dock som jag visade tidigare i år tveksam lönsamhet om man som jag är obelånad eller lågt belånad. Har man stora bolån kan det däremot vara högaktuellt. Hela detta inlägg förutsätter ju att man liksom jag har pengar sparade som man vill placera på säkraste vis, men om man istället har stora lån blir prioriteringarna annorlunda. Att byta bostadsform är dock som bekant inte alltid det lättaste. Hyresbostäder är svåra att komma över i storstäderna och valet av bostad styrs till stor del av arbete, barn och sånt.
Något som är viktigt i kristider är att se över vad som skulle hända vid "oväntade" händelser. Hur skulle du exempelvis klara dig om du blev arbetslös, om frun blev arbetslös, eller kanske båda två? Glöm inte att det kan dröja flera månader innan du får din första utbetalning från a-kassan, särskilt när det är hög belastning med många nya arbetslösa.
Och glöm inte det viktigaste - i en global depression ska man inte räkna med att lyckas med investeringar som ger avkastning, utan det gäller istället att bevara värdet på de besparingar man har.
Härmed öppet för diskussion...
Frågan som säkert många nu ställer sig och som också dykt upp i kommentarer här på bloggen är hur man ska investera sina surt förvärvade sparslantar i ett sådant scenario som jag målar upp.
För det första kan man konstatera att det är viktigt att gå ur sina eventuella aktieinvesteringar i tid istället för att som många banker rekommenderar "sitta still i båten". I mitten av juli i år fick vi ett så kallat dödskors på Stockholmsbörsens Omxs30-index vilket var en stark signal att ta hem vinsten och kanske till och med blanka. Den som agerade på denna signal är idag troligen glad att h@n gjorde det, när börserna den senaste veckan rasat. Alternativa aktiemarknader såsom den kinesiska är i dagsläget inte heller något alternativ, då exempelvis Shanghai-börsen uppvisade dödskors redan i juni i år.
Bostäder är i dagsläget inte heller en bra investering om man vill se den växa i värde och inte sjunka ihop som en pyspunka. Det börjar att bli alltmer uppenbart att den svenska bostadsbubblan spruckit. Ännu ett tecken på detta är nyheten idag att SEB:s boprisindikator första gången sedan april 2009 är negativ. 37 procent av de tillfrågade hushållen tror nu på fallande bostadspriser, medan bara 36 procent tror på stigande. Växlingen har gått snabbt - bara för en månad sedan trodde 42 procent på stigande bostadspriser och bara 33 procent på fallande.
”Dessutom inser hushållen att det trots kraftigt stigande räntekostnader på senare tid väntar fler räntehöjningar från Riksbanken framöver”, skriver SEB:s privatekonom Gunilla Nyström.Det tycker jag inte verkar vara en rimlig förklaring. Det som har förändrats sedan förra upplagan av boprisindikatorn är snarare att folks framtidstro fått sig en rejäl törn med de dåliga nyhterna på ekonomifronten, samt att vår svenska bostadsbubbla ett tag i början av sommaren fick en hel del uppmärksamhet i media.
Redan tidigare har jag uppmärksammat att de svenska reallönerna planade ut 2009-2010 efter att ha ökat varje år sedan mitten av 1990-talet. Bloggrannen Kvantitativt har tittat närmare på den senaste utvecklingen och sett att reallönerna i år börjat sjunka.
Och man kan ju undra varför Riksbanken är oroad över inflationen (som till stor del är deras egen förtjänst) när det är alldeles uppenbart att den inflation vi nu ser långt ifrån kompenseras fullt ut i löntagarnas plånböcker. Det mesta talar istället för att inflationen slår på hushållens konsumtion och lägger en våt filt på svensk tillväxt.Detta är en fundamental faktor som talar för fortsatta fall både för svenska bostadspriser och för de flesta svenska aktier.
Så långt vad som garanterat inte är bra investeringar i dagsläget. Så vilka bra investeringar finns det då? I ett globalt depressionsscenario ska man komma ihåg att det i första hand inte gäller att förmera sina sparpengar genom smarta investeringar, utan att istället att bevara värdet på det man har. Det gäller alltså att finna "säkra hamnar" (safe havens) att placera sina sparpengar i.
Guld har länge setts som en värdebevarare i oroliga tider och dagens rekordpris för guldet bekräftar detta. Man ska dock komma ihåg att guldpriset också kan falla vid utdragen lågkonjunktur eller depression. Under den första finanskrisens början hösten 2007 steg också guldpriset i dollar räknat, för att sedan falla under 2008 (framförallt under andra halvåret). I kronor räknat steg dock guldpriset kraftigt även under 2008, så för den som är bosatt i Sverige kan guldet vara attraktivt som trygg placering i finanskristider. Man ska dock som vid alla placeringar komma ihåg att hålla koll på hur priset rör sig. Det finns även en icke försumbar långsiktig risk för att staten bestämmer sig för att förbjuda privatpersoner att inneha investeringsguld - USA gjorde det på 1930-talet - men då är vi troligen ganska långt in i finanskraschen. Cornucopia har skrivit ingående om guld som investering och att förvara guld i utländskt bankvalv.
Samtidigt drabbas övriga råvaror vid lågkonjunktur av prisfall, exempelvis oljan, för när ekonomin saktar in behövs det helt enkelt mindre råvaror för att driva runt industrin.
Ett vanligt bankkonto (även med låg ränta) kan vid en utdragen nedgång på aktiebörserna i jämförelse te sig som en rikgtigt bra placering, liksom räntefonder. I ett längre perspektiv (några år) ska man dock se upp med vad räntefonderna har för räntepapper i sina portföljer, liksom säkerheten hos den eller de banker där man har konton.
Det är också skillnad på vilka valutor man placerar i. Hittills i år har schweizerfrancen varit den stora vinnaren på valutamarknaden. Den japanska yenen har också stärkts, men verkar hållas tillbaka av efterverkningarna av tsunamin. Euron, dollarn och pundet skvalpar fram och tillbaks mot varandra. Den svenska kronan har hittills behållit sitt värde bra mot euron, men försvagats något mot dollarn. Som jag skrev så kan stora valutarörelser komma att prägla de närmaste åren, så det kan vara värt att vara på sin vakt här. Framförallt ska man akta sig för risken för att Sveriges ekonomi och valuta drabbas av efterverkningar av sprucken bostadsbubbla. Skulle dessutom staten gå in och rädda bankerna så bådar det inte gott för den svenska kronans värde. Finansminister Anders Borg har hittills agerat försiktigt vad gäller Sveriges statsfinanser, men frågan är hur han kommer att agera i ett riktigt krisläge om något år. Visserligen talar han om vikten av försiktighet och marginaler, men hur mycket är de orden värda om folkopinionen eller starka lobbygrupper (såsom banker) kräver något slags räddningsåtgärder? Dessutom kan man undra om det blir fortsatt borgerlig regering efter valet 2014 och vad som isåfall kommer istället. Ekonomiska kriser har som vi vet en förmåga att fälla den sittande regeringen oavsett dess eventuella delaktighet i orsakandet av krisen.
En placeringsmöjlighet som dykt upp i mitt huvud nyligen är fastigheter i länder som inte har haft någon bostadsbubbla, exempelvis Italien eller Tyskland. Italien tvekar jag dock om på grund av dess politiska instabilitet. Tyska fastigheter däremot kunde vara intressanta att studera närmare som värdebevarare.
Att blanka börsen i största allmänhet eller bankaktier i synnerhet borde också vara en god om än svängig investering. Aktiebörserna har återkommit till "sjösjukestadiet", när de kan hoppa uppåt eller neråt lika mycket på några minuter som de tidigare gjort på en hel dag. Här gäller det att ha rätt tajming, is i magen, samt rätt stopplossar och vinsthemtagningsnivåer, något som jag själv är rätt usel på.
Att "blanka bostadsmarknaden" kan man också tänka sig, alltså att sälja sin ägda bostad och flytta till en hyresrätt. Det är dock som jag visade tidigare i år tveksam lönsamhet om man som jag är obelånad eller lågt belånad. Har man stora bolån kan det däremot vara högaktuellt. Hela detta inlägg förutsätter ju att man liksom jag har pengar sparade som man vill placera på säkraste vis, men om man istället har stora lån blir prioriteringarna annorlunda. Att byta bostadsform är dock som bekant inte alltid det lättaste. Hyresbostäder är svåra att komma över i storstäderna och valet av bostad styrs till stor del av arbete, barn och sånt.
Något som är viktigt i kristider är att se över vad som skulle hända vid "oväntade" händelser. Hur skulle du exempelvis klara dig om du blev arbetslös, om frun blev arbetslös, eller kanske båda två? Glöm inte att det kan dröja flera månader innan du får din första utbetalning från a-kassan, särskilt när det är hög belastning med många nya arbetslösa.
Och glöm inte det viktigaste - i en global depression ska man inte räkna med att lyckas med investeringar som ger avkastning, utan det gäller istället att bevara värdet på de besparingar man har.
Härmed öppet för diskussion...
Labels:
aktier,
blankning,
bostadspriser,
börsnedgång,
depression,
finanskris,
guld,
investering,
råvaror
Prenumerera på:
Inlägg (Atom)